Có. Chi phí nhân công (tiền lương, tiền công) là khoản chi được trừ khi tính thuế thu nhập doanh nghiệp, nên làm giảm thu nhập tính thuế và số thuế phải nộp. Điều kiện: chi thực tế, phục vụ sản xuất kinh doanh, có hợp đồng, bảng lương, chứng từ hợp lệ và thanh toán không dùng tiền mặt nếu từ 5 triệu đồng/lần. Hộ kinh doanh nộp thuế theo lợi nhuận cũng được trừ.
Tóm tắt nhanh
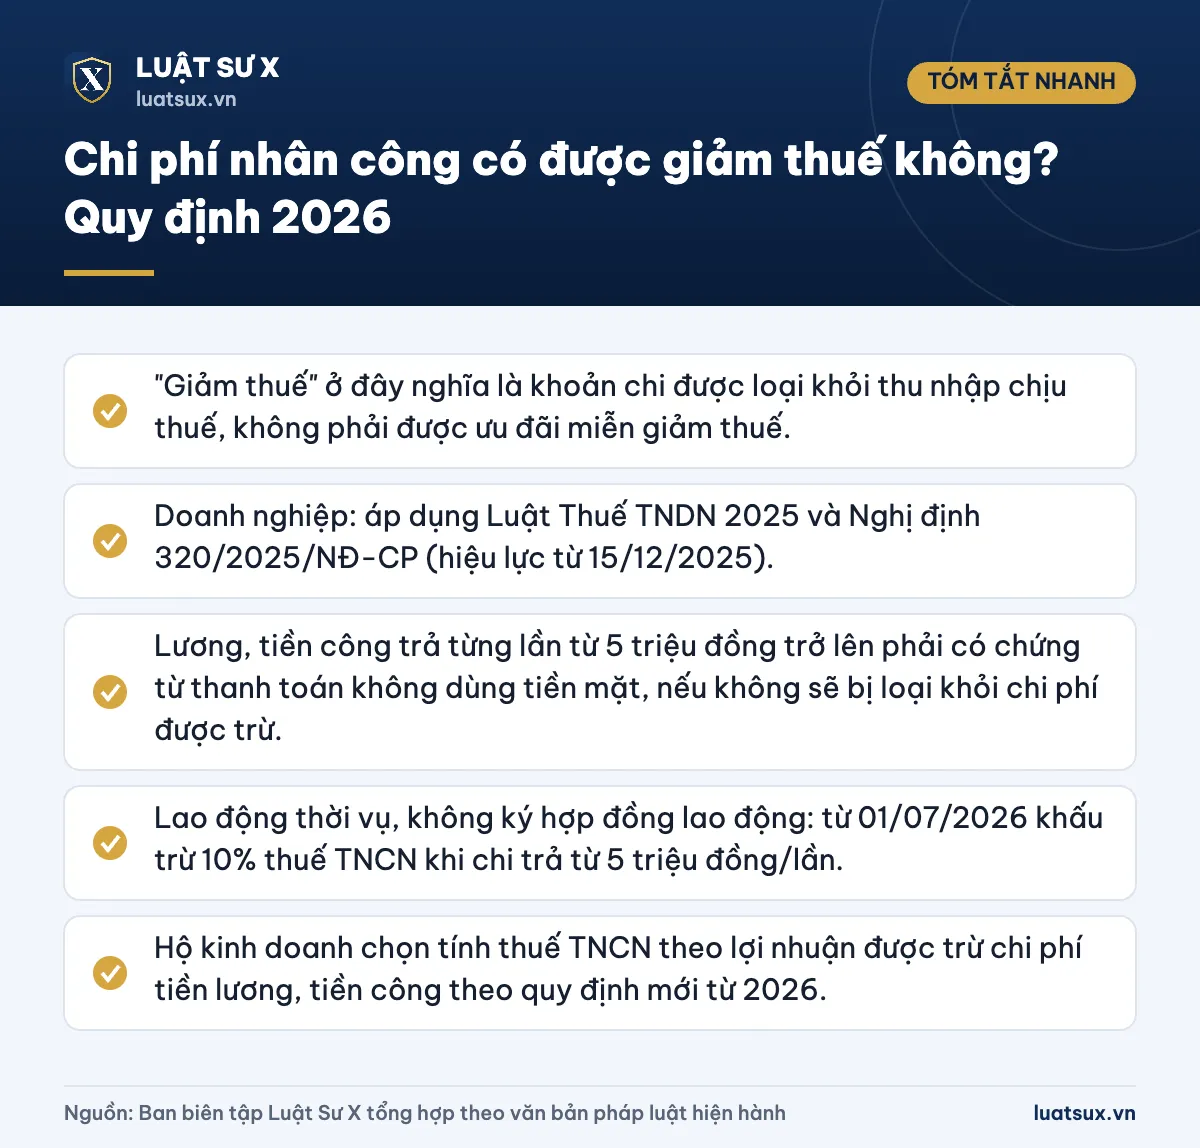
- “Giảm thuế” ở đây nghĩa là khoản chi được loại khỏi thu nhập chịu thuế, không phải được ưu đãi miễn giảm thuế.
- Doanh nghiệp: áp dụng Luật Thuế TNDN 2025 và Nghị định 320/2025/NĐ-CP (hiệu lực từ 15/12/2025).
- Lương, tiền công trả từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt, nếu không sẽ bị loại khỏi chi phí được trừ.
- Lao động thời vụ, không ký hợp đồng lao động: từ 01/07/2026 khấu trừ 10% thuế TNCN khi chi trả từ 5 triệu đồng/lần.
- Hộ kinh doanh chọn tính thuế TNCN theo lợi nhuận được trừ chi phí tiền lương, tiền công theo quy định mới từ 2026.
Chi phí nhân công là gì và “giảm thuế” nghĩa là gì?
Chi phí nhân công là các khoản doanh nghiệp, hộ kinh doanh trả cho người lao động để vận hành hoạt động kinh doanh: tiền lương, tiền công, phụ cấp, tiền thưởng, các khoản đóng bảo hiểm bắt buộc theo quy định và một số khoản phúc lợi có tính chất lương.
Khi tính thuế thu nhập doanh nghiệp (TNDN), công thức cơ bản là: thu nhập tính thuế = doanh thu − chi phí được trừ + thu nhập khác. Chi phí nhân công hợp lệ được tính vào “chi phí được trừ”, nên thu nhập tính thuế thấp đi và thuế phải nộp cũng giảm tương ứng. Đây không phải là chính sách miễn thuế hay giảm thuế suất.
Thuế suất TNDN phổ thông là 20%. Luật Thuế TNDN 2025 bổ sung mức 15% cho doanh nghiệp có doanh thu năm không quá 3 tỷ đồng và 17% cho doanh nghiệp có doanh thu trên 3 tỷ đến 50 tỷ đồng. Chi phí nhân công hợp lệ càng lớn thì phần thuế được “tiết kiệm” càng nhiều.
Điều kiện để chi phí nhân công được trừ khi tính thuế TNDN
Theo Luật Thuế TNDN 2025 (Luật số 67/2025/QH15, hiệu lực từ 01/10/2025) và Nghị định 320/2025/NĐ-CP, một khoản chi, trong đó có chi phí nhân công, được trừ khi đáp ứng đủ các điều kiện sau:
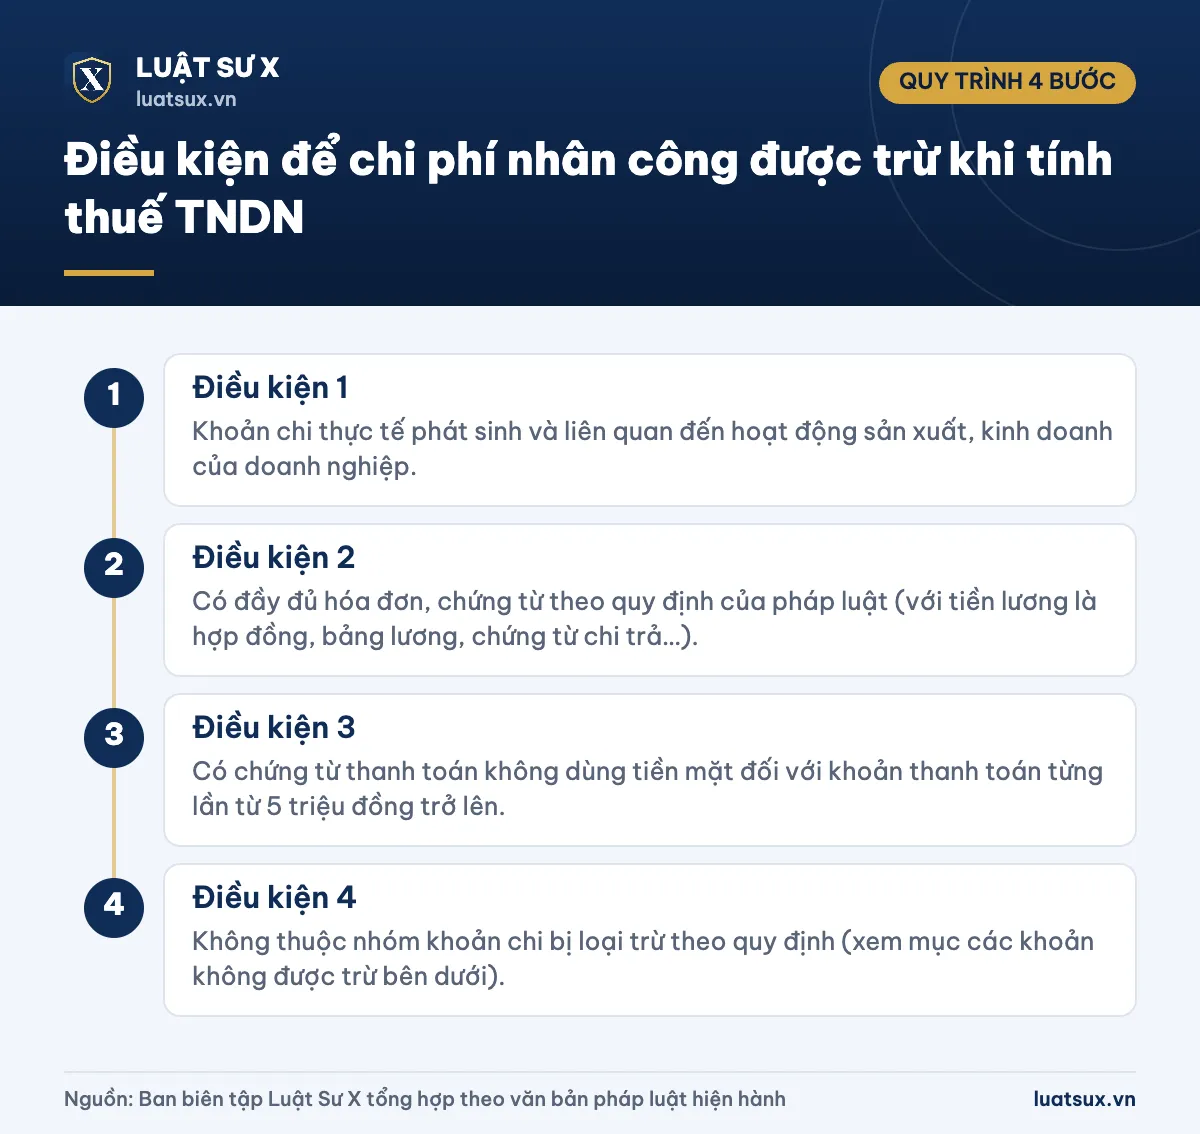
- Điều kiện 1: Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Điều kiện 2: Có đầy đủ hóa đơn, chứng từ theo quy định của pháp luật (với tiền lương là hợp đồng, bảng lương, chứng từ chi trả…).
- Điều kiện 3: Có chứng từ thanh toán không dùng tiền mặt đối với khoản thanh toán từng lần từ 5 triệu đồng trở lên.
- Điều kiện 4: Không thuộc nhóm khoản chi bị loại trừ theo quy định (xem mục các khoản không được trừ bên dưới).
Lưu ý: Trước đây, nhiều doanh nghiệp vẫn áp dụng Thông tư 78/2014/TT-BTC và Thông tư 96/2015/TT-BTC. Hiện nay, hướng dẫn về chi phí được trừ nằm chủ yếu ở Nghị định 320/2025/NĐ-CP. Hãy kiểm tra lại quy trình kế toán nếu bạn vẫn làm theo cách cũ.
Hồ sơ, chứng từ cần có để hạch toán chi phí nhân công
Cơ quan thuế thường kiểm tra tính có thật của chi phí lương qua bộ hồ sơ sau. Bạn nên lưu đủ và nhất quán số liệu giữa các loại giấy tờ:
- Hợp đồng lao động (hoặc thỏa thuận lao động, quy chế lương, quy chế thưởng) ghi rõ điều kiện hưởng và mức hưởng của từng khoản tiền lương, tiền công, tiền thưởng.
- Bảng chấm công, bảng tính lương hoặc phiếu lương hằng kỳ.
- Chứng từ thanh toán: ủy nhiệm chi, sao kê ngân hàng, phiếu chi (đối với khoản dưới 5 triệu đồng/lần trả bằng tiền mặt).
- Chứng từ khấu trừ thuế TNCN, tờ khai thuế TNCN và các khoản đóng bảo hiểm bắt buộc (nếu có).
- Với lao động thời vụ, thuê khoán: hợp đồng khoán việc hoặc hợp đồng dịch vụ, biên bản nghiệm thu, danh sách người nhận tiền, bản sao căn cước, mã số thuế.
Mã số thuế của người lao động hiện là số định danh cá nhân. Nếu cần tra cứu hoặc hướng dẫn người lao động đăng ký, bạn có thể xem hướng dẫn về mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân qua mạng.
Quy tắc chuyển khoản từ 5 triệu đồng: lương trả tiền mặt có được trừ không?
Điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP quy định khoản chi phải có chứng từ thanh toán không dùng tiền mặt đối với mua hàng hóa, dịch vụ và “các khoản thanh toán khác” từng lần có giá trị từ 5 triệu đồng trở lên. Bộ Tài chính đã có công văn hướng dẫn rằng tiền lương, tiền công trả cho người lao động thuộc nhóm “các khoản thanh toán khác”. Quy định này áp dụng từ 15/12/2025.
Trong thực tế, bạn hiểu như sau:
- Trả lương từng lần từ 5 triệu đồng trở lên bằng tiền mặt: khoản đó không được tính vào chi phí được trừ.
- Trả từng lần dưới 5 triệu đồng: vẫn được trả bằng tiền mặt, miễn là có đủ chứng từ.
- Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của pháp luật thuế giá trị gia tăng (Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế GTGT).
Cảnh báo: Không nên “chia nhỏ” một kỳ lương thành nhiều lần dưới 5 triệu đồng để trả tiền mặt. Cách làm này dễ bị cơ quan thuế xem là không hợp lý, đồng thời tạo rủi ro về tính trung thực của chứng từ. Cách an toàn nhất là trả lương qua tài khoản ngân hàng của người lao động.
Các khoản chi cho người lao động không được trừ
Nhiều doanh nghiệp bị loại chi phí không phải vì không có người làm việc, mà vì hồ sơ hoặc thời điểm chi trả chưa đúng. Các tình huống phổ biến:
| Trường hợp | Có được trừ không? | Ghi chú |
|---|---|---|
| Đã hạch toán chi phí lương nhưng thực tế không chi trả hoặc không có chứng từ thanh toán | Không | Chi phí phải thực tế phát sinh và có chứng từ hợp pháp. |
| Tiền lương, tiền thưởng không ghi điều kiện hưởng và mức hưởng trong hợp đồng lao động, thỏa ước lao động, quy chế lương thưởng… | Không | Cần bổ sung văn bản quy định rõ trước khi chi. |
| Lương, phụ cấp đến hạn nhưng chưa chi trước thời hạn nộp hồ sơ quyết toán thuế năm | Không (trừ khi có trích lập quỹ dự phòng đúng quy định) | Quỹ dự phòng tối đa 17% quỹ lương thực hiện và không làm doanh nghiệp bị lỗ. |
| Lương từ 5 triệu đồng/lần trở lên trả tiền mặt | Không | Phải có chứng từ thanh toán không dùng tiền mặt. |
| Lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty TNHH một thành viên do cá nhân làm chủ; thù lao của sáng lập viên không trực tiếp điều hành | Không | Đây là quy định truyền thống về khoản chi không được trừ. |
| Chi phúc lợi trực tiếp cho người lao động vượt 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế | Phần vượt không được trừ | Phúc lợi gồm nhiều khoản như nghỉ mát, hỗ trợ khám chữa bệnh, hỗ trợ học tập… |
Một số khoản có tính chất tiền lương vẫn được trừ nếu ghi rõ trong hợp đồng và có đủ hóa đơn, chứng từ, ví dụ tiền nhà doanh nghiệp trả cho người lao động hoặc tiền học cho con của người lao động nước ngoài.
Chi phí nhân công thời vụ, thuê ngoài: hạch toán và khấu trừ thuế ra sao?
Thuê lao động thời vụ, cộng tác viên vẫn có thể tính vào chi phí được trừ nếu thỏa mãn điều kiện chung ở trên: có hợp đồng (lao động hoặc khoán việc), có biên bản nghiệm thu, danh sách người nhận và chứng từ chi trả hợp lệ.
Về thuế thu nhập cá nhân, doanh nghiệp chi trả có nghĩa vụ khấu trừ trước khi trả tiền:
- Cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng, được trả từ 5 triệu đồng/lần trở lên: khấu trừ 10% trên thu nhập trước khi trả (khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, hiệu lực 01/07/2026). Trước đây ngưỡng này là 2 triệu đồng/lần.
- Dưới 5 triệu đồng/lần: doanh nghiệp chỉ khấu trừ 10% khi cá nhân có yêu cầu.
- Cá nhân chỉ có một nguồn thu nhập và ước tính chưa đến mức phải nộp thuế có thể làm cam kết theo mẫu của cơ quan thuế để tạm thời chưa bị khấu trừ. Mức giảm trừ gia cảnh hiện nay xem tại bài mức giảm trừ gia cảnh mới nhất.
- Hợp đồng lao động từ 3 tháng trở lên: tính thuế theo biểu thuế lũy tiến từng phần.
Nếu thuê người lao động còn nhỏ tuổi, bạn nên kiểm tra thêm quy định về độ tuổi lao động tối thiểu để tránh vi phạm pháp luật lao động.
Chi phí nhân công của hộ kinh doanh có được trừ thuế không?
Từ 01/01/2026, thuế khoán bị bãi bỏ và hộ kinh doanh chuyển sang tự kê khai, tự nộp. Hộ có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN. Hộ có doanh thu trên mức này có thể tính thuế TNCN theo doanh thu hoặc theo thu nhập (doanh thu trừ chi phí), tùy ngưỡng doanh thu và lựa chọn theo quy định.
Khi tính thuế TNCN theo thu nhập, các khoản chi sau được tính là chi phí hợp lý theo Nghị định 68/2026/NĐ-CP và Thông tư 152/2025/TT-BTC:
- Tiền lương, tiền công, tiền thưởng, phụ cấp, bảo hiểm bắt buộc và các khoản chi trả cho người lao động có đóng bảo hiểm bắt buộc;
- Tiền lương, tiền công, phụ cấp trả cho người lao động làm việc dưới 01 tháng.
Ngược lại, tiền lương, tiền công của chính chủ hộ, các thành viên trong hộ kinh doanh không được tính vào chi phí, trừ các khoản đóng bảo hiểm bắt buộc. Khoản đã ghi chi phí nhưng thực tế không chi trả hoặc không có chứng từ cũng bị loại. Hộ kinh doanh cần ghi chép vào sổ kế toán theo Thông tư 152/2025/TT-BTC (ví dụ sổ chi tiết doanh thu, chi phí) và lưu hóa đơn, chứng từ. Với hoạt động bán hàng trực tiếp, bạn có thể tham khảo mẫu hóa đơn bán lẻ hợp lệ, lưu ý quy định hóa đơn mới theo Nghị định 254/2026/NĐ-CP từ 01/07/2026.
Ví dụ tính số thuế bị ảnh hưởng
Công ty A (thuế suất TNDN 20%) có 10 nhân viên, mỗi người lương 12 triệu đồng/tháng. Tháng 10, kế toán chuyển khoản lương cho 9 người, nhưng trả tiền mặt 12 triệu đồng cho 1 người vì người này chưa có tài khoản.
- 9 khoản lương chuyển khoản: được tính vào chi phí được trừ nếu có đủ hợp đồng, bảng lương.
- Khoản 12 triệu đồng trả tiền mặt (từ 5 triệu đồng/lần): bị loại khỏi chi phí được trừ.
- Thu nhập tính thuế tăng thêm 12 triệu đồng, thuế TNDN phải nộp thêm khoảng 12 triệu × 20% = 2,4 triệu đồng cho tháng đó, chưa kể nguy cơ bị xử phạt nếu kê khai thiếu thuế.
Vì vậy, chỉ một khâu thanh toán không đúng cách cũng đủ khiến chi phí nhân công hợp lý bị loại. Việc trả lương qua ngân hàng gần như xóa hoàn toàn rủi ro này.
Căn cứ pháp lý
- Luật Thuế thu nhập doanh nghiệp 2025 (Luật số 67/2025/QH15), hiệu lực từ 01/10/2025.
- Nghị định 320/2025/NĐ-CP quy định chi tiết một số điều của Luật Thuế TNDN (hiệu lực từ 15/12/2025).
- Nghị định 181/2025/NĐ-CP quy định chi tiết Luật Thuế GTGT (về chứng từ thanh toán không dùng tiền mặt).
- Công văn số 218/CST-TN ngày 27/01/2026 của Bộ Tài chính về chứng từ thanh toán không dùng tiền mặt khi trả lương.
- Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15) và Nghị định 253/2026/NĐ-CP (hiệu lực từ 01/07/2026).
- Nghị định 68/2026/NĐ-CP và Thông tư 152/2025/TT-BTC về thuế và chế độ kế toán đối với hộ kinh doanh, cá nhân kinh doanh.
Thông tin cập nhật tháng 10/2026. Bài viết mang tính tham khảo chung; hãy đối chiếu văn bản hiện hành hoặc hỏi cơ quan thuế quản lý cho tình huống cụ thể.
Câu hỏi thường gặp
Chi phí nhân công có được trừ khi tính thuế TNDN không?
Có, nếu khoản chi thực tế phát sinh, phục vụ hoạt động kinh doanh, có hồ sơ chứng từ hợp pháp, thanh toán không dùng tiền mặt khi từ 5 triệu đồng/lần và không thuộc khoản bị loại trừ theo Nghị định 320/2025/NĐ-CP.
Trả lương tiền mặt trên 5 triệu có bị loại chi phí không?
Có. Từ 15/12/2025, tiền lương, tiền công trả cho người lao động từng lần từ 5 triệu đồng trở lên mà không có chứng từ thanh toán không dùng tiền mặt thì không được tính vào chi phí được trừ khi tính thuế TNDN.
Lương trả từng lần dưới 5 triệu có được trả tiền mặt không?
Được. Quy định chuyển khoản chỉ áp dụng với khoản thanh toán từng lần từ 5 triệu đồng trở lên. Tuy nhiên bạn vẫn cần hợp đồng, bảng chấm công, bảng lương và phiếu chi đầy đủ.
Thuê lao động thời vụ có phải khấu trừ thuế TNCN không?
Có thể. Từ 01/07/2026, nếu chi trả từ 5 triệu đồng/lần trở lên cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng dưới 3 tháng, bên trả thu nhập khấu trừ 10%. Người chỉ có một nguồn thu nhập thấp có thể làm cam kết để chưa bị khấu trừ.
Hộ kinh doanh có được tính lương nhân viên vào chi phí không?
Được khi hộ tính thuế TNCN theo thu nhập (doanh thu trừ chi phí) và có sổ sách, chứng từ đầy đủ. Lương của chủ hộ và thành viên trong hộ kinh doanh không được tính vào chi phí.
Trích quỹ lương dự phòng tối đa bao nhiêu?
Tối đa 17% quỹ lương thực hiện và việc trích lập không được làm doanh nghiệp bị lỗ. Quỹ này giúp doanh nghiệp vẫn được trừ phần lương đến hạn nhưng chưa kịp chi trước hạn nộp hồ sơ quyết toán thuế năm.
Tóm lại, chi phí nhân công là khoản được trừ quan trọng khi tính thuế, nhưng chỉ khi bạn chứng minh được khoản chi có thật và thanh toán đúng cách. Hãy chuẩn hóa hợp đồng, bảng lương, quy chế thưởng và chuyển khoản mọi kỳ lương từ 5 triệu đồng trở lên để bảo vệ khoản chi phí hợp lý của mình.