Doanh nghiệp chế xuất (DNCX) là doanh nghiệp thực hiện hoạt động chế xuất, tức chuyên sản xuất hàng xuất khẩu, cung ứng dịch vụ cho sản xuất hàng xuất khẩu và hoạt động xuất khẩu, trong khu chế xuất, khu công nghiệp hoặc khu kinh tế. DNCX nằm trong khu phi thuế quan. Vì vậy, khi bán hàng vào thị trường nội địa, hàng hóa được xem như hàng nhập khẩu và vẫn chịu thuế GTGT cùng thuế xuất nhập khẩu theo quy định.
Tóm tắt nhanh
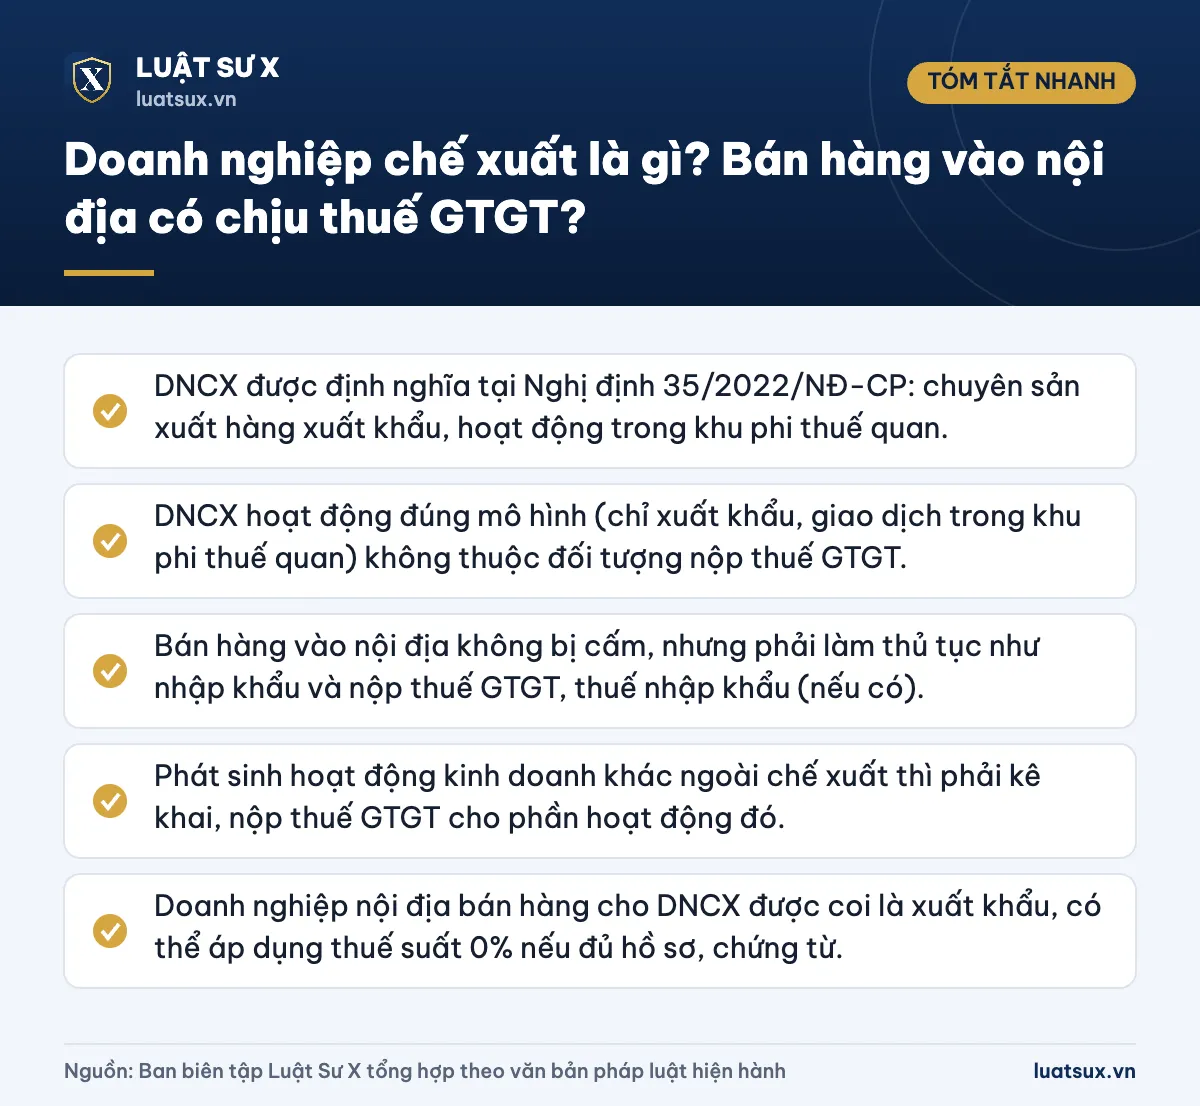
- DNCX được định nghĩa tại Nghị định 35/2022/NĐ-CP: chuyên sản xuất hàng xuất khẩu, hoạt động trong khu phi thuế quan.
- DNCX hoạt động đúng mô hình (chỉ xuất khẩu, giao dịch trong khu phi thuế quan) không thuộc đối tượng nộp thuế GTGT.
- Bán hàng vào nội địa không bị cấm, nhưng phải làm thủ tục như nhập khẩu và nộp thuế GTGT, thuế nhập khẩu (nếu có).
- Phát sinh hoạt động kinh doanh khác ngoài chế xuất thì phải kê khai, nộp thuế GTGT cho phần hoạt động đó.
- Doanh nghiệp nội địa bán hàng cho DNCX được coi là xuất khẩu, có thể áp dụng thuế suất 0% nếu đủ hồ sơ, chứng từ.
Doanh nghiệp chế xuất là gì?
Theo Nghị định 35/2022/NĐ-CP về quản lý khu công nghiệp và khu kinh tế, hoạt động chế xuất là hoạt động chuyên sản xuất hàng xuất khẩu, cung ứng dịch vụ cho sản xuất hàng xuất khẩu và hoạt động xuất khẩu. Doanh nghiệp chế xuất là doanh nghiệp thực hiện hoạt động chế xuất trong khu chế xuất, khu công nghiệp và khu kinh tế.
Đặc điểm nhận biết doanh nghiệp chế xuất
- Mục tiêu hoạt động: sản xuất hàng để xuất khẩu hoặc cung ứng dịch vụ phục vụ sản xuất hàng xuất khẩu.
- Vị trí: nằm trong khu chế xuất, hoặc trong phân khu dành cho DNCX của khu công nghiệp, khu kinh tế. DNCX cũng có thể là doanh nghiệp riêng lẻ được xác định là DNCX theo giấy chứng nhận đăng ký đầu tư.
- Hàng rào, kiểm soát: khu vực này được ngăn cách với bên ngoài bằng tường rào, có cổng ra vào để cơ quan hải quan và cơ quan chức năng kiểm tra, giám sát như đối với khu phi thuế quan.
- Cơ chế thuế: được áp dụng chính sách thuế đối với khu phi thuế quan, quan hệ mua bán giữa DNCX và bên ngoài được xem là xuất khẩu, nhập khẩu.
Lưu ý: Bộ Tài chính đã công bố dự thảo nghị định thay thế Nghị định 35/2022/NĐ-CP. Từ 15/9/2026, Nghị quyết 66.25/2026/NQ-CP còn điều chỉnh đầu mối quản lý nhà nước về khu công nghiệp (chuyển một số nhiệm vụ sang Bộ Công Thương). Khi áp dụng, bạn nên kiểm tra lại văn bản đang có hiệu lực tại thời điểm làm thủ tục.
Doanh nghiệp chế xuất có được bán hàng vào nội địa không?
Có, nhưng không phải là hoạt động chính và phải tuân thủ điều kiện. Pháp luật không cấm DNCX tiêu thụ sản phẩm vào thị trường nội địa. Tuy nhiên, việc này bị quản lý chặt chẽ vì DNCX hưởng chính sách ưu đãi của khu phi thuế quan.
- DNCX được bán hoặc thanh lý vào nội địa những tài sản đã qua sử dụng và hàng hóa theo quy định về đầu tư và pháp luật liên quan.
- Trường hợp muốn bán sản phẩm do mình sản xuất vào nội địa, DNCX cần bảo đảm nội dung này phù hợp với giấy chứng nhận đăng ký đầu tư. Nếu chưa có, cần làm thủ tục điều chỉnh với cơ quan quản lý khu công nghiệp, khu kinh tế (hoặc cơ quan đăng ký đầu tư) theo thẩm quyền hiện hành, trừ trường hợp thanh lý tài sản cho doanh nghiệp nội địa.
- Hàng hóa từ DNCX đưa vào nội địa phải làm thủ tục hải quan như hàng nhập khẩu và chịu thuế theo pháp luật về thuế xuất khẩu, thuế nhập khẩu.
- Với một số hàng như vật liệu xây dựng, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng mua từ nội địa để dùng trong khu, các bên được lựa chọn làm hoặc không làm thủ tục xuất nhập khẩu.
Bán hàng vào nội địa có chịu thuế GTGT không?
Có. Luật Thuế GTGT 2024 (hiệu lực từ 01/7/2025) và Nghị định 181/2025/NĐ-CP hướng dẫn rõ người nộp thuế gồm cả DNCX khi có hoạt động ngoài phạm vi ưu đãi hoặc giao dịch trong nội địa. Cục Thuế cũng đã có công văn hướng dẫn: nếu DNCX bán sản phẩm do mình sản xuất vào thị trường nội địa, hàng hóa từ khu phi thuế quan đưa vào nội địa vẫn thuộc đối tượng chịu thuế GTGT và thuế xuất nhập khẩu.
Ai là người nộp thuế GTGT khi hàng vào nội địa?
Về bản chất, đây là giao dịch “nhập khẩu” từ khu phi thuế quan vào nội địa. Thông thường, doanh nghiệp nội địa mua hàng đứng tên khai hải quan nhập khẩu và nộp thuế GTGT ở khâu nhập khẩu (cùng thuế nhập khẩu nếu có). Phần thuế GTGT đã nộp ở khâu nhập khẩu được khấu trừ theo quy định nếu bên mua đủ điều kiện khấu trừ.
Thuế suất GTGT áp dụng là bao nhiêu?
Thuế suất phụ thuộc loại hàng hóa, không phụ thuộc người bán là DNCX:
| Thuế suất | Áp dụng |
|---|---|
| 0% | Hàng hóa, dịch vụ xuất khẩu và một số trường hợp luật quy định (không áp dụng cho hàng DNCX bán vào nội địa). |
| 5% | Nhóm hàng hóa, dịch vụ thiết yếu theo Luật Thuế GTGT 2024. |
| 10% (đang giảm còn 8%) | Mức phổ thông. Nghị quyết 204/2025/QH15 giảm 2% cho đa số hàng hóa, dịch vụ đang chịu 10%, hiệu lực từ 01/7/2025 đến hết 31/12/2026, trừ một số nhóm như viễn thông, tài chính ngân hàng, chứng khoán, bảo hiểm, bất động sản, sản phẩm kim loại, khai khoáng (trừ than), hàng chịu thuế tiêu thụ đặc biệt (trừ xăng). |
Từ 01/01/2027, mức giảm 2% sẽ hết hiệu lực nếu không có văn bản gia hạn mới. Bạn nên kiểm tra thông tin tại thời điểm phát sinh giao dịch.
Thuế nhập khẩu thì sao?
Hàng hóa từ DNCX bán vào nội địa thuộc đối tượng chịu thuế theo Luật Thuế xuất khẩu, thuế nhập khẩu 2016. Mức thuế dựa trên mã hàng, xuất xứ và trị giá hải quan. Với nguyên liệu, vật tư nhập khẩu đã được hưởng ưu đãi hoặc miễn thuế để sản xuất hàng xuất khẩu, nếu sản phẩm tiêu thụ nội địa thì nghĩa vụ thuế được xác định lại theo quy định về thuế xuất nhập khẩu. Chi tiết cần đối chiếu với cơ quan hải quan.
Khi nào doanh nghiệp chế xuất phải kê khai thuế GTGT?
- Chỉ có hoạt động chế xuất, giao dịch trong khu phi thuế quan: DNCX không thuộc đối tượng nộp thuế GTGT. Hàng xuất khẩu và hàng trao đổi giữa các khu phi thuế quan không phải chịu thuế GTGT.
- Có thêm hoạt động kinh doanh ngoài hoạt động chế xuất: Cục Thuế hướng dẫn DNCX phải kê khai, nộp thuế GTGT cho phần hoạt động này. Ví dụ: thực hiện quyền xuất khẩu, nhập khẩu, phân phối hàng hóa; cung ứng dịch vụ cho tổ chức, cá nhân ngoài khu phi thuế quan; hoạt động thương mại.
- Hoạt động thương mại: theo cách xử lý được cơ quan thuế hướng dẫn trước đây và vẫn được áp dụng trong thực tiễn, DNCX thường phải thành lập chi nhánh, hạch toán riêng và đăng ký kê khai thuế với cơ quan thuế quản lý trực tiếp.
Cảnh báo: Bán hàng vào nội địa mà không làm thủ tục hải quan, hoặc dùng hóa đơn nội địa để “lách” thủ tục có thể bị truy thu thuế, xử phạt vi phạm hành chính và loại chi phí khi tính thuế thu nhập doanh nghiệp. Hãy xác định đúng bản chất giao dịch trước khi thực hiện.
Doanh nghiệp nội địa bán hàng cho DNCX tính thuế thế nào?
Đây là câu hỏi ngược lại, cũng được tìm nhiều. Quan hệ mua bán giữa doanh nghiệp nội địa với DNCX được coi là quan hệ xuất khẩu, nhập khẩu. Vì thế, nếu đáp ứng đầy đủ điều kiện về hồ sơ, chứng từ theo Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP, hàng hóa bán cho DNCX có thể áp dụng thuế suất 0%.
Bạn cần chuẩn bị tối thiểu:
- Hợp đồng mua bán hoặc cung ứng dịch vụ với DNCX.
- Hóa đơn, chứng từ thanh toán theo quy định (thanh toán không dùng tiền mặt đối với giao dịch đạt ngưỡng quy định).
- Tờ khai hải quan hoặc hồ sơ chứng minh hàng đã đưa vào khu phi thuế quan, trừ nhóm hàng được lựa chọn không làm thủ tục hải quan thì áp dụng theo hướng dẫn riêng.
Lưu ý: nếu không đủ điều kiện áp dụng thuế suất 0%, hàng bán cho DNCX có thể phải chịu mức thuế suất theo loại hàng. Phần thuế đầu vào liên quan đến hàng hóa, dịch vụ không chịu thuế GTGT không được khấu trừ hoặc hoàn.
Thủ tục, hóa đơn và chứng từ cần lưu ý
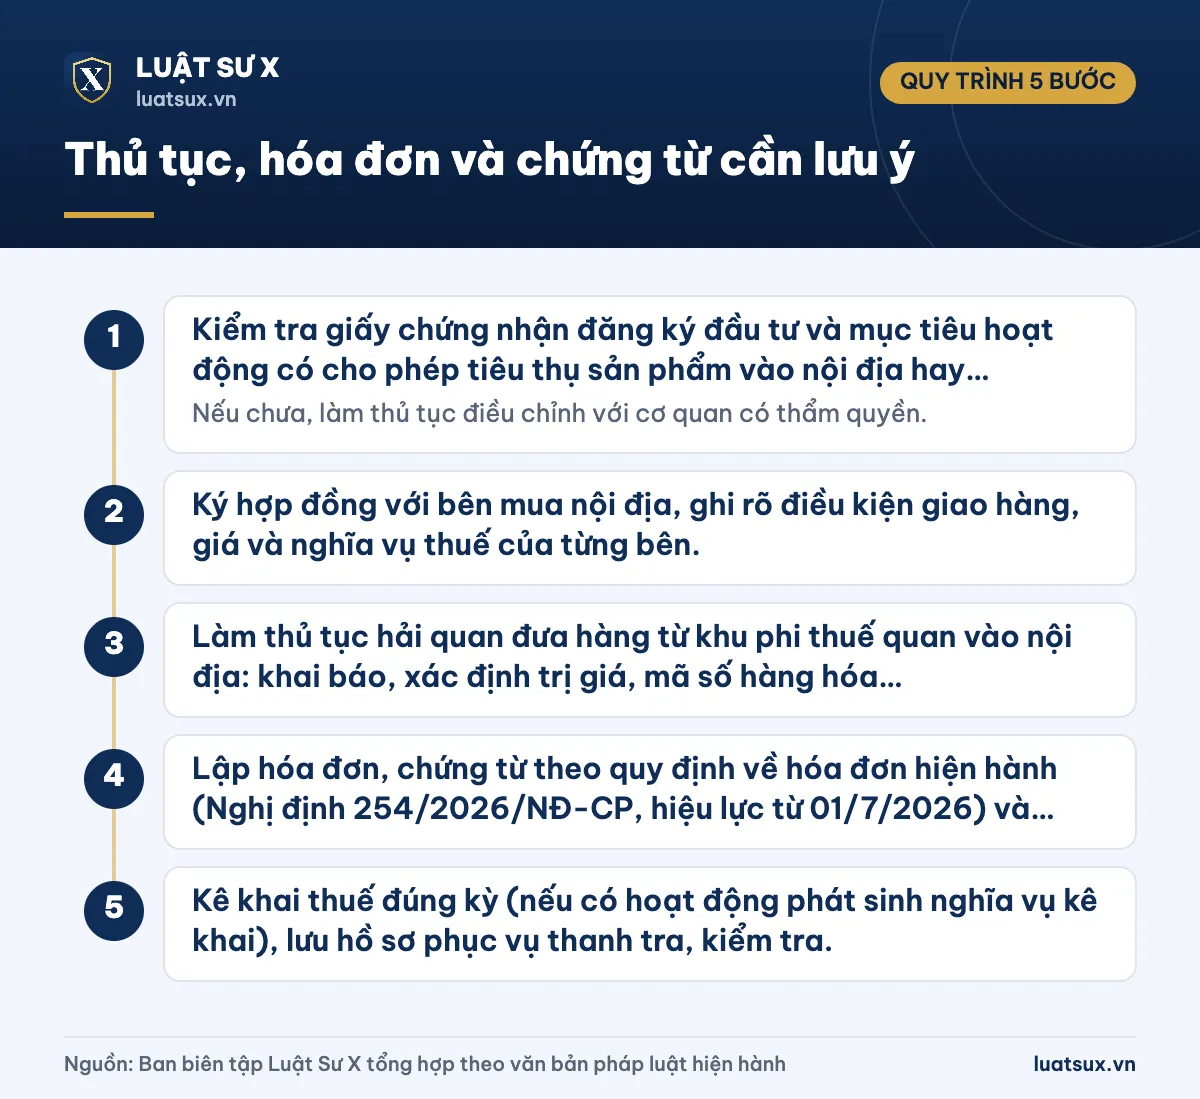
- Bước 1: Kiểm tra giấy chứng nhận đăng ký đầu tư và mục tiêu hoạt động có cho phép tiêu thụ sản phẩm vào nội địa hay không. Nếu chưa, làm thủ tục điều chỉnh với cơ quan có thẩm quyền.
- Bước 2: Ký hợp đồng với bên mua nội địa, ghi rõ điều kiện giao hàng, giá và nghĩa vụ thuế của từng bên.
- Bước 3: Làm thủ tục hải quan đưa hàng từ khu phi thuế quan vào nội địa: khai báo, xác định trị giá, mã số hàng hóa, nộp thuế nhập khẩu và GTGT khâu nhập khẩu nếu thuộc diện chịu thuế.
- Bước 4: Lập hóa đơn, chứng từ theo quy định về hóa đơn hiện hành (Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026) và hướng dẫn của cơ quan thuế đối với loại giao dịch này.
- Bước 5: Kê khai thuế đúng kỳ (nếu có hoạt động phát sinh nghĩa vụ kê khai), lưu hồ sơ phục vụ thanh tra, kiểm tra.
Với giao dịch bán lẻ trực tiếp cho người tiêu dùng (nếu DNCX có hoạt động thương mại được cấp phép), bạn có thể tham khảo cách lập chứng từ trong bài mẫu hóa đơn bán lẻ hợp lệ. Bộ hồ sơ giấy nhiều trang nên được đóng dấu giáp lai để bảo đảm tính toàn vẹn, xem thêm cách đóng dấu giáp lai.
Khi cần xác định thông tin mã số thuế của đối tác là cá nhân (ví dụ cá nhân kinh doanh cung ứng hàng vào khu), bạn có thể xem hướng dẫn về mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân qua mạng.
Ví dụ tình huống thực tế
Tình huống 1 – Thanh lý máy móc. Một DNCX sản xuất linh kiện điện tử thanh lý một máy cũ cho công ty trong nước. Đây là việc bán tài sản đã qua sử dụng vào nội địa, được phép thực hiện nhưng phải làm thủ tục hải quan như nhập khẩu. Bên mua nộp thuế nhập khẩu (nếu có) và thuế GTGT ở khâu nhập khẩu.
Tình huống 2 – Bán một phần sản phẩm vào nội địa. DNCX sản xuất bao bì, xuất khẩu 90%, bán 10% cho khách hàng trong nước. Phần 10% là hàng đưa từ khu phi thuế quan vào nội địa, vẫn chịu thuế GTGT và thuế xuất nhập khẩu. DNCX cần có nội dung phù hợp trong giấy chứng nhận đăng ký đầu tư và làm thủ tục hải quan cho từng lô hàng.
Tình huống 3 – Doanh nghiệp nội địa cung cấp nguyên liệu. Công ty nội địa bán vật tư cho DNCX, có tờ khai hải quan, hợp đồng, hóa đơn và chứng từ thanh toán đầy đủ. Giao dịch được coi là xuất khẩu, có thể áp dụng thuế suất 0%, và công ty có thể được xem xét khấu trừ, hoàn thuế đầu vào nếu đáp ứng điều kiện.
Lưu ý: Ngoài thuế GTGT, nếu bạn là người lao động tại doanh nghiệp, mức giảm trừ gia cảnh khi tính thuế TNCN từ kỳ tính thuế 2026 đã thay đổi. Xem thêm bài hướng dẫn tra cứu giảm trừ gia cảnh mới nhất.
Căn cứ pháp lý
- Luật Thuế giá trị gia tăng 2024 (Luật số 48/2024/QH15).
- Nghị định 181/2025/NĐ-CP quy định chi tiết một số điều của Luật Thuế giá trị gia tăng.
- Nghị quyết 204/2025/QH15 về giảm thuế giá trị gia tăng và Nghị định 174/2025/NĐ-CP hướng dẫn.
- Nghị định 35/2022/NĐ-CP quy định về quản lý khu công nghiệp và khu kinh tế (khoản 20, 21 Điều 2 và Điều 26).
- Nghị quyết 66.25/2026/NQ-CP về xử lý vướng mắc quản lý nhà nước đối với khu công nghiệp (hiệu lực từ 15/9/2026).
- Luật Thuế xuất khẩu, thuế nhập khẩu 2016 (Luật số 107/2016/QH13).
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực từ 01/7/2026).
- Công văn của Cục Thuế hướng dẫn chính sách thuế GTGT đối với doanh nghiệp chế xuất (năm 2026).
Thông tin cập nhật tháng 10/2026. Nội dung mang tính tham khảo; khi thực hiện giao dịch cụ thể, bạn nên đối chiếu văn bản đang có hiệu lực và hướng dẫn của cơ quan thuế, hải quan.
Câu hỏi thường gặp
Doanh nghiệp chế xuất có phải nộp thuế GTGT không?
Nếu hoạt động đúng mô hình khu phi thuế quan (chỉ xuất khẩu, giao dịch trong khu phi thuế quan), DNCX không thuộc đối tượng nộp thuế GTGT. Khi phát sinh hoạt động kinh doanh khác ngoài chế xuất hoặc bán hàng vào nội địa, phần đó chịu thuế GTGT theo quy định.
Doanh nghiệp chế xuất bán hàng vào nội địa có phải làm thủ tục hải quan không?
Có. Hàng đưa từ khu phi thuế quan vào nội địa được xem là hàng nhập khẩu nên phải làm thủ tục hải quan. Một số nhóm hàng như vật liệu xây dựng, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng từ nội địa đưa vào khu thì được lựa chọn làm hoặc không làm thủ tục.
Bán hàng cho doanh nghiệp chế xuất thuế GTGT bao nhiêu?
Nếu đủ điều kiện về hợp đồng, hóa đơn, chứng từ thanh toán và hồ sơ hải quan, giao dịch được coi là xuất khẩu và có thể áp dụng thuế suất 0%. Nếu không đủ điều kiện, thuế suất áp dụng theo loại hàng hóa, dịch vụ.
Doanh nghiệp chế xuất khác doanh nghiệp trong khu công nghiệp thông thường ở điểm nào?
DNCX chuyên sản xuất hàng xuất khẩu, nằm trong khu có hàng rào và được hải quan giám sát, hưởng chính sách thuế của khu phi thuế quan. Doanh nghiệp khu công nghiệp thông thường có thể bán cả trong nước và xuất khẩu, áp dụng cơ chế thuế như doanh nghiệp nội địa.
Hiện nay văn bản nào quy định về doanh nghiệp chế xuất?
Khái niệm và điều kiện hoạt động hiện nằm trong Nghị định 35/2022/NĐ-CP; thuế GTGT theo Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP; thuế nhập khẩu theo Luật Thuế xuất khẩu, thuế nhập khẩu 2016. Nghị định thay thế Nghị định 35/2022 mới ở giai đoạn dự thảo tại thời điểm viết bài.
Tóm lại, doanh nghiệp chế xuất là doanh nghiệp chuyên sản xuất hàng xuất khẩu trong khu phi thuế quan. Hàng bán vào nội địa không bị cấm nhưng được coi như hàng nhập khẩu, nên phải làm thủ tục hải quan và nộp thuế GTGT, thuế nhập khẩu theo quy định. Xác định đúng bản chất giao dịch và lưu đủ chứng từ là cách giảm rủi ro bị truy thu thuế.