Bán hàng không có hóa đơn đầu vào không tự động là vi phạm, nhưng bạn vẫn phải lập hóa đơn khi bán ra. Rủi ro nằm ở chỗ khác: chi phí mua hàng có thể không được tính vào chi phí hợp lệ, thuế GTGT đầu vào không được khấu trừ, và nếu không chứng minh được nguồn gốc thì hàng bị coi là “không rõ nguồn gốc, xuất xứ” và bị phạt đến hàng chục triệu đồng.
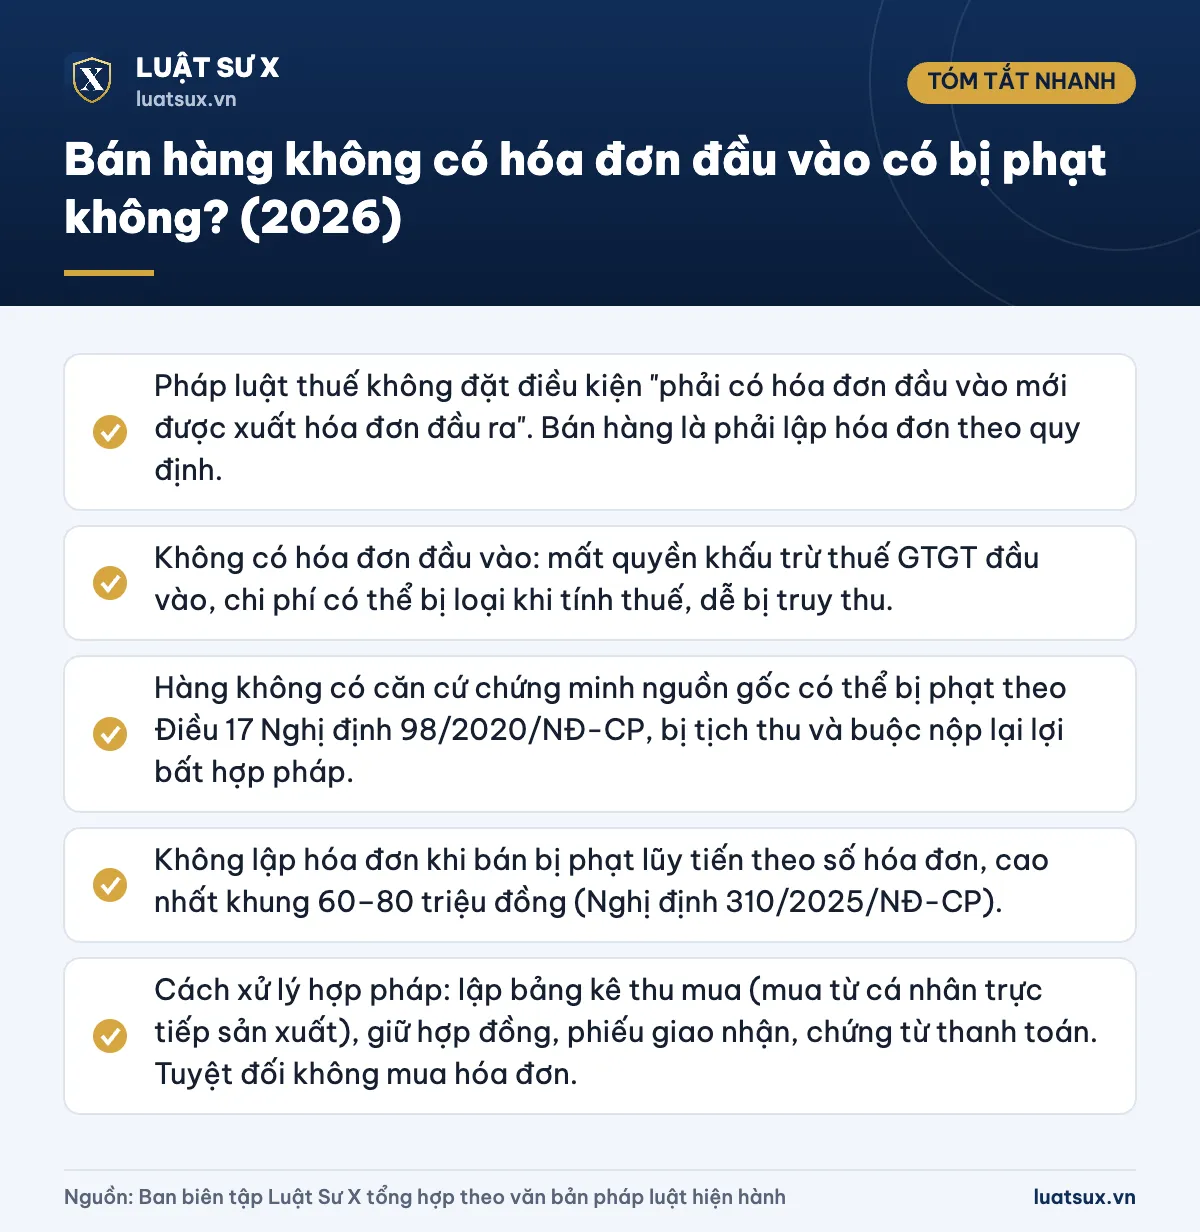
Tóm tắt nhanh
- Pháp luật thuế không đặt điều kiện “phải có hóa đơn đầu vào mới được xuất hóa đơn đầu ra”. Bán hàng là phải lập hóa đơn theo quy định.
- Không có hóa đơn đầu vào: mất quyền khấu trừ thuế GTGT đầu vào, chi phí có thể bị loại khi tính thuế, dễ bị truy thu.
- Hàng không có căn cứ chứng minh nguồn gốc có thể bị phạt theo Điều 17 Nghị định 98/2020/NĐ-CP, bị tịch thu và buộc nộp lại lợi bất hợp pháp.
- Không lập hóa đơn khi bán bị phạt lũy tiến theo số hóa đơn, cao nhất khung 60–80 triệu đồng (Nghị định 310/2025/NĐ-CP).
- Cách xử lý hợp pháp: lập bảng kê thu mua (mua từ cá nhân trực tiếp sản xuất), giữ hợp đồng, phiếu giao nhận, chứng từ thanh toán. Tuyệt đối không mua hóa đơn.
Hóa đơn đầu vào là gì, khi nào bắt buộc?
Hóa đơn đầu vào là hóa đơn do bên bán xuất cho bạn khi bạn mua hàng hóa, nguyên vật liệu hoặc dịch vụ để kinh doanh. Nó là bằng chứng hàng có nguồn gốc hợp pháp và là căn cứ để hạch toán chi phí.
Luật không quy định mọi giao dịch mua đều phải có hóa đơn. Một số trường hợp bạn không có hóa đơn đầu vào là bình thường:
- Mua nông sản, hàng thủ công từ cá nhân trực tiếp sản xuất, không kinh doanh.
- Mua lại hàng đã qua sử dụng từ cá nhân tiêu dùng.
- Tự sản xuất, chế biến rồi bán.
- Bên bán là hộ kinh doanh, cá nhân chưa thuộc diện phải xuất hóa đơn điện tử cho giao dịch đó.
Điểm quan trọng: “không bắt buộc có hóa đơn” không có nghĩa là “không cần chứng từ”. Bạn vẫn cần giấy tờ khác để chứng minh giao dịch. Phần dưới sẽ nói rõ.
Bán hàng không có hóa đơn đầu vào có vi phạm không?
Bản thân việc thiếu hóa đơn đầu vào không phải một hành vi bị xử phạt riêng trong lĩnh vực hóa đơn. Tuy nhiên, hệ quả có thể phát sinh ở ba hướng:
- Thuế: chi phí không đủ chứng từ hợp lệ bị loại, thuế GTGT đầu vào không được khấu trừ.
- Quản lý thị trường: hàng không có căn cứ chứng minh nguồn gốc bị xử lý như hàng không rõ nguồn gốc, xuất xứ.
- Hóa đơn đầu ra: nếu vì thiếu đầu vào mà bạn không lập hóa đơn khi bán, bạn vi phạm quy định về lập hóa đơn.
Từ 01/01/2026, theo Nghị quyết 198/2025/QH15, hộ kinh doanh chuyển sang tính thuế theo phương pháp kê khai, không còn thuế khoán như trước. Vì vậy, chứng từ đầu vào ngày càng quan trọng với hộ kinh doanh. Ngay cả hộ doanh thu thấp, chưa phải nộp thuế, vẫn phải ghi chép sổ sách theo chế độ kế toán dành cho hộ kinh doanh.
Không có hóa đơn đầu vào có xuất hóa đơn đầu ra được không?
Được. Nghĩa vụ lập hóa đơn phát sinh khi bạn bán hàng hóa, cung cấp dịch vụ, không phụ thuộc việc bạn đã có hóa đơn mua vào hay chưa. Từ 01/07/2026, Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, tiếp tục yêu cầu lập hóa đơn điện tử khi bán, trừ một số trường hợp được loại trừ.
Lưu ý: Nghị định 254/2026/NĐ-CP liệt kê 8 trường hợp không phải sử dụng hóa đơn điện tử (Điều 7). Một trường hợp liên quan là hộ kinh doanh, cá nhân kinh doanh thuộc diện được lập bảng kê thu mua hàng hóa theo pháp luật thuế. Bạn cần đối chiếu điều kiện cụ thể của mình trước khi áp dụng.
Khi bán cho người tiêu dùng cuối cùng, hóa đơn không bắt buộc ghi thông tin người mua nếu họ không cung cấp (ghi “Bán cho người tiêu dùng” theo hướng dẫn mới). Bán cho doanh nghiệp, hộ kinh doanh khác thì cần thông tin người mua đầy đủ. Bạn có thể tham khảo mẫu hóa đơn bán lẻ hợp lệ để biết các nội dung cơ bản.
Ví dụ: Chị Lan bán mỹ phẩm online, nhập một phần hàng từ nhà phân phối không xuất hóa đơn. Khi bán, chị vẫn phải lập hóa đơn cho khách. Còn phần giá vốn của lô hàng nhập kia, chị phải có hợp đồng, chứng từ chuyển khoản, phiếu giao hàng để giải trình khi bị kiểm tra.
Rủi ro về thuế khi thiếu hóa đơn đầu vào
Với doanh nghiệp
- Không được khấu trừ thuế GTGT đầu vào nếu không có hóa đơn và chứng từ thanh toán hợp lệ.
- Chi phí mua hàng không đủ hồ sơ có thể bị loại khi tính thuế thu nhập doanh nghiệp, làm tăng thu nhập tính thuế.
- Bị truy thu thuế, tính tiền chậm nộp và có thể bị phạt về khai sai.
Với hộ kinh doanh, cá nhân kinh doanh
- Thu nhập tính thuế được xác định theo doanh thu và chi phí thực tế, nên chi phí không có chứng từ thường không được công nhận, thuế phải nộp tăng lên.
- Khó giải trình khi cơ quan thuế đối chiếu dữ liệu hóa đơn, doanh thu và hàng tồn kho.
Nếu bạn là hộ kinh doanh mới, hãy kiểm tra mã số thuế của mình. Từ 01/07/2025, cá nhân dùng số định danh cá nhân làm mã số thuế. Xem thêm mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân qua mạng.
Hàng không rõ nguồn gốc: mức phạt thế nào?
Theo Nghị định 98/2020/NĐ-CP, “hàng hóa không rõ nguồn gốc, xuất xứ” là hàng lưu thông trên thị trường mà không có căn cứ xác định nơi sản xuất hoặc xuất xứ. Căn cứ có thể là nhãn mác, bao bì, tài liệu kèm theo, chứng từ xuất xứ, hợp đồng hoặc hóa đơn mua bán, giấy tờ chứng minh quyền sở hữu hợp pháp.
Như vậy, hóa đơn chỉ là một trong nhiều loại chứng từ. Nếu bạn xuất trình được hợp đồng, phiếu giao nhận và chứng từ thanh toán hợp lệ, hàng vẫn có thể được xác định nguồn gốc.
Khi không chứng minh được, mức xử lý tại Điều 17 Nghị định 98/2020/NĐ-CP (đã được sửa đổi, bổ sung qua các nghị định sau đó) như sau:
- Cá nhân bị phạt cảnh cáo hoặc phạt tiền từ khoảng 300.000 đồng đến 50 triệu đồng, tùy giá trị hàng vi phạm. Tổ chức bị phạt gấp đôi.
- Hàng thuộc nhóm ảnh hưởng sức khỏe (thực phẩm, mỹ phẩm, trang thiết bị y tế, hóa chất gia dụng…) bị phạt nặng hơn, mức cao nhất có thể đến 100 triệu đồng.
- Hình thức bổ sung: tịch thu hàng hóa vi phạm. Biện pháp khắc phục: buộc nộp lại lợi bất hợp pháp, buộc tiêu hủy nếu hàng gây hại.
Cảnh báo: Hàng không có hóa đơn, chứng từ, không làm thủ tục hải quan có thể bị xác định là hàng nhập lậu. Mức xử lý khi đó nặng hơn và trường hợp nghiêm trọng có thể bị truy cứu trách nhiệm hình sự. Hãy kiểm tra giá trị hàng, tính chất vi phạm để biết ngưỡng cụ thể.
Mức phạt khi bán hàng không lập hóa đơn
Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026) sửa đổi Điều 24 Nghị định 125/2020/NĐ-CP, chuyển sang phạt lũy tiến theo số hóa đơn không lập. Bảng dưới đây là khung phạt khi không lập hóa đơn đối với việc bán hàng hóa, cung cấp dịch vụ theo quy định:
| Số hóa đơn không lập | Khung phạt tiền |
|---|---|
| 01 số | 1 – 2 triệu đồng |
| Từ 02 đến dưới 10 số | 2 – 10 triệu đồng |
| Từ 10 đến dưới 20 số | 10 – 30 triệu đồng |
| Từ 20 đến dưới 50 số | 30 – 50 triệu đồng |
| Từ 50 số trở lên | 60 – 80 triệu đồng |
Hàng khuyến mại, hàng mẫu, cho, biếu, tặng, tiêu dùng nội bộ có khung phạt nhẹ hơn. Mức áp dụng cụ thể còn phụ thuộc đối tượng vi phạm (tổ chức, cá nhân, hộ kinh doanh) theo nguyên tắc tại Nghị định 125/2020/NĐ-CP. Ngoài phạt tiền, người vi phạm bị buộc lập hóa đơn theo quy định.
Nghị định 291/2026/NĐ-CP (21/07/2026) bổ sung Điều 19a về cung cấp thông tin phục vụ trao đổi thông tin thuế, không thay đổi khung phạt không lập hóa đơn nêu trên.
Nhìn từ góc người mua: Nghị định 254/2026/NĐ-CP còn bổ sung cơ chế khuyến khích người tiêu dùng phản ánh hành vi không xuất hóa đơn điện tử. Bán lẻ không xuất hóa đơn vì “không có đầu vào” vì thế rủi ro cao hơn trước.
Cách xử lý hợp pháp khi không có hóa đơn đầu vào
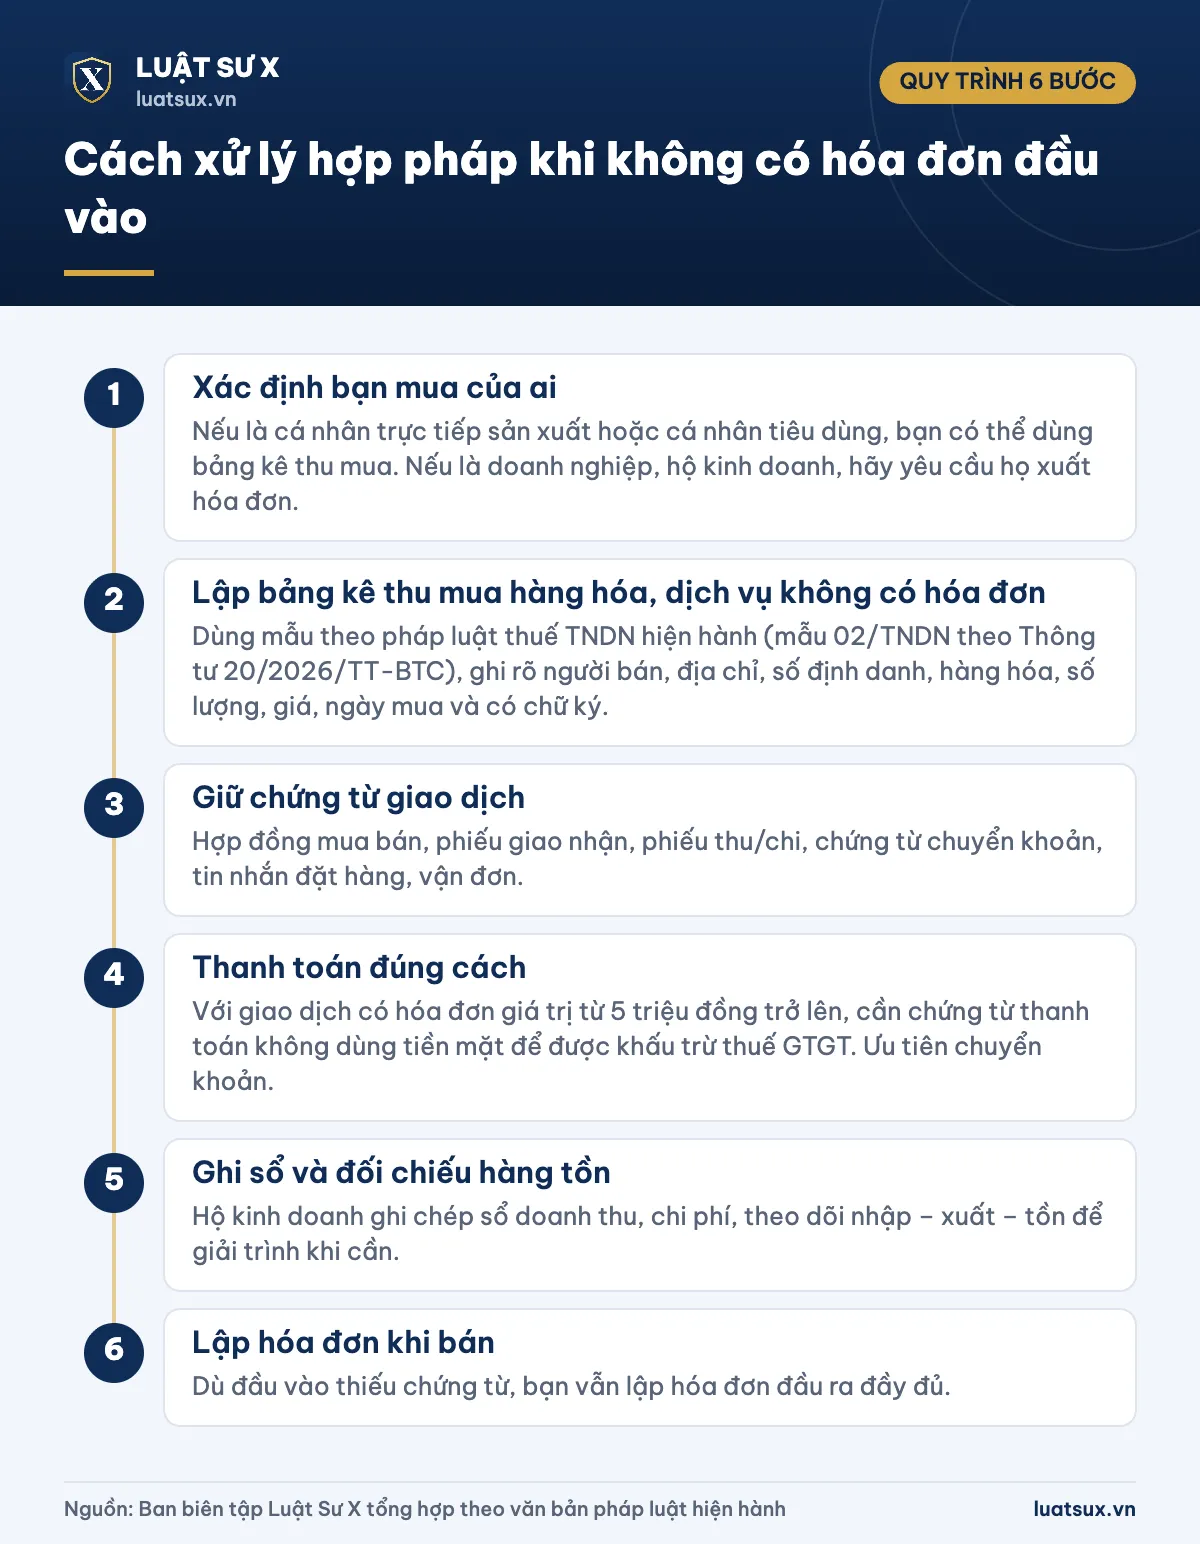
- Bước 1: Xác định bạn mua của ai. Nếu là cá nhân trực tiếp sản xuất hoặc cá nhân tiêu dùng, bạn có thể dùng bảng kê thu mua. Nếu là doanh nghiệp, hộ kinh doanh, hãy yêu cầu họ xuất hóa đơn.
- Bước 2: Lập bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn. Dùng mẫu theo pháp luật thuế TNDN hiện hành (mẫu 02/TNDN theo Thông tư 20/2026/TT-BTC), ghi rõ người bán, địa chỉ, số định danh, hàng hóa, số lượng, giá, ngày mua và có chữ ký.
- Bước 3: Giữ chứng từ giao dịch. Hợp đồng mua bán, phiếu giao nhận, phiếu thu/chi, chứng từ chuyển khoản, tin nhắn đặt hàng, vận đơn.
- Bước 4: Thanh toán đúng cách. Với giao dịch có hóa đơn giá trị từ 5 triệu đồng trở lên, cần chứng từ thanh toán không dùng tiền mặt để được khấu trừ thuế GTGT. Ưu tiên chuyển khoản.
- Bước 5: Ghi sổ và đối chiếu hàng tồn. Hộ kinh doanh ghi chép sổ doanh thu, chi phí, theo dõi nhập – xuất – tồn để giải trình khi cần.
- Bước 6: Lập hóa đơn khi bán. Dù đầu vào thiếu chứng từ, bạn vẫn lập hóa đơn đầu ra đầy đủ.
Với giao dịch mua bán giữa cá nhân (ví dụ hàng đã qua sử dụng), giấy tờ thỏa thuận rõ ràng cũng là bằng chứng quan trọng. Bạn có thể tham khảo cách lập giấy tờ tương tự tại mẫu giấy bán xe máy cá nhân và giấy tờ khi mua xe máy cũ. Đây chỉ là ví dụ về cách ghi nhận giao dịch giữa cá nhân.
Không được mua hóa đơn để “hợp thức hóa”
Nhiều người nghĩ đến việc mua hóa đơn để bù đầu vào. Đây là hành vi vi phạm pháp luật. Sử dụng hóa đơn không hợp pháp, hóa đơn khống có thể bị truy thu thuế, xử phạt hành chính nặng, và trường hợp nghiêm trọng bị truy cứu trách nhiệm hình sự (Bộ luật Hình sự có quy định về tội trốn thuế và tội in, phát hành, mua bán trái phép hóa đơn). Hóa đơn của bên bán “ma”, bên bán bỏ trốn còn kéo theo rủi ro bị loại toàn bộ chi phí.
Cảnh báo: Cách an toàn duy nhất là lấy hóa đơn thật từ nhà cung cấp có đăng ký, hoặc dùng bảng kê và chứng từ hợp lệ trong trường hợp luật cho phép. Nếu đã lỡ vướng hóa đơn không hợp pháp, bạn nên chủ động làm việc với cơ quan thuế để khai bổ sung theo quy định.
Câu hỏi thường gặp
Bán hàng không có hóa đơn đầu vào có bị phạt không?
Việc thiếu hóa đơn đầu vào không bị phạt riêng. Tuy nhiên, bạn có thể bị loại chi phí, truy thu thuế, hoặc bị phạt vì hàng không rõ nguồn gốc nếu không có chứng từ khác chứng minh. Nếu không lập hóa đơn khi bán, bạn bị phạt theo quy định về hóa đơn.
Hộ kinh doanh không có hóa đơn đầu vào có phải xuất hóa đơn bán ra không?
Có, nếu thuộc diện phải sử dụng hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP. Thiếu hóa đơn đầu vào không phải lý do để không xuất hóa đơn. Trường hợp được loại trừ phải đúng theo các trường hợp luật quy định.
Mua hàng của cá nhân không có hóa đơn thì xử lý thế nào?
Nếu người bán là cá nhân trực tiếp sản xuất hoặc bán đồ tiêu dùng cá nhân, bạn lập bảng kê thu mua kèm chứng từ thanh toán và giấy tờ giao dịch. Bảng kê cần thông tin đầy đủ của người bán.
Hàng không có hóa đơn nhưng có hợp đồng và phiếu giao hàng có bị coi là không rõ nguồn gốc không?
Không nhất thiết. Nghị định 98/2020/NĐ-CP chấp nhận nhiều loại căn cứ như hợp đồng, hóa đơn, chứng từ xuất xứ, nhãn mác, tài liệu kèm theo. Bạn càng có nhiều chứng từ nhất quán thì càng dễ giải trình.
Doanh thu thấp, hộ kinh doanh có cần giữ hóa đơn đầu vào không?
Nên giữ. Từ năm 2026, hộ kinh doanh tính thuế theo kê khai và phải ghi chép sổ sách. Hóa đơn, chứng từ đầu vào giúp chứng minh chi phí, nguồn hàng và tránh bị tịch thu hàng khi kiểm tra.
Tóm lại, thiếu hóa đơn đầu vào không cản bạn xuất hóa đơn khi bán, nhưng nó làm tăng rủi ro về thuế và nguồn gốc hàng hóa. Cách bảo vệ mình là lấy hóa đơn khi có thể, dùng bảng kê thu mua đúng trường hợp, lưu đầy đủ chứng từ giao dịch và luôn lập hóa đơn khi bán. Việc tính toán thu nhập chịu thuế của cá nhân còn liên quan đến mức giảm trừ gia cảnh mới nhất.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15 (áp dụng từ 01/07/2026).
- Nghị định 254/2026/NĐ-CP ngày 30/06/2026 về hóa đơn, chứng từ điện tử (hiệu lực 01/07/2026), thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP.
- Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính về thuế, hóa đơn, được sửa đổi bởi Nghị định 102/2021/NĐ-CP, Nghị định 310/2025/NĐ-CP (hiệu lực 16/01/2026) và Nghị định 291/2026/NĐ-CP (21/07/2026).
- Nghị định 98/2020/NĐ-CP về xử phạt vi phạm hành chính trong hoạt động thương mại, sản xuất, buôn bán hàng giả, hàng cấm và bảo vệ quyền lợi người tiêu dùng (đã được sửa đổi, bổ sung).
- Nghị quyết 198/2025/QH15 về cơ chế, chính sách phát triển kinh tế tư nhân (hộ kinh doanh tính thuế theo phương pháp kê khai từ 01/01/2026).
- Thông tư 20/2026/TT-BTC (mẫu bảng kê thu mua 02/TNDN) và Bộ luật Hình sự 2015 (sửa đổi, bổ sung).
Thông tin cập nhật tháng 10/2026. Nội dung mang tính phổ biến pháp luật, không thay thế văn bản chính thức hay ý kiến của cơ quan thuế có thẩm quyền.