Câu trả lời phụ thuộc vào cách bạn tham gia. Nếu doanh nghiệp bán hàng, kể cả bán để gây quỹ từ thiện, thì phải lập hóa đơn. Nếu doanh nghiệp đem hàng của mình đi cho, biếu, tặng thì nguyên tắc chung cũng là phải lập hóa đơn. Riêng tiền ủng hộ, tiền tài trợ nhận được thì không lập hóa đơn mà lập chứng từ thu. Cá nhân làm thiện nguyện nhỏ lẻ thường không có nghĩa vụ xuất hóa đơn.
Tóm tắt nhanh
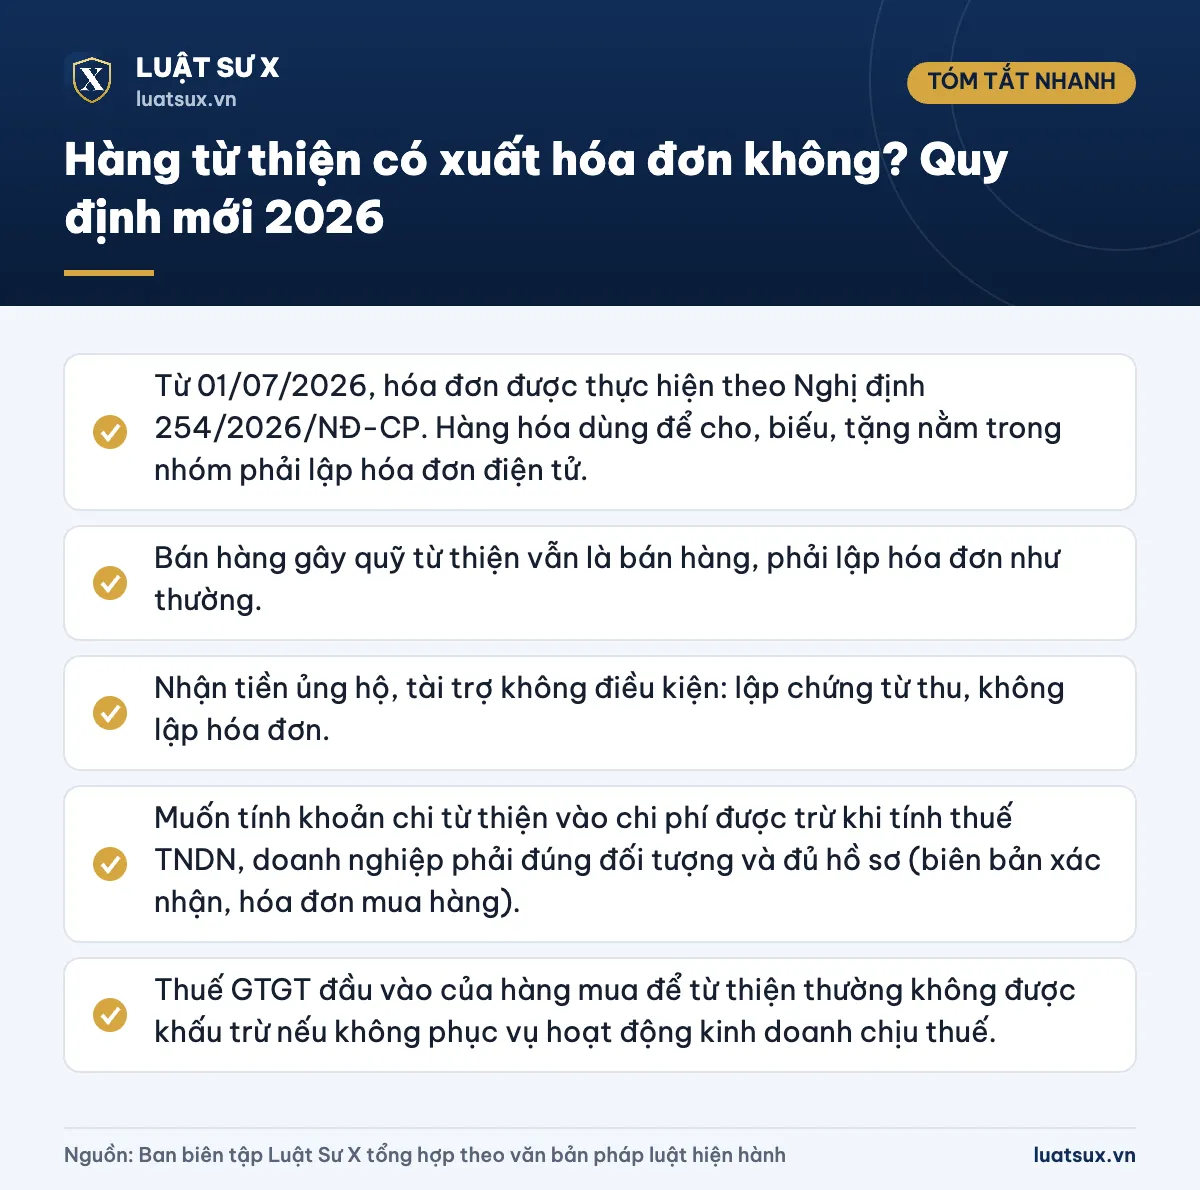
- Từ 01/07/2026, hóa đơn được thực hiện theo Nghị định 254/2026/NĐ-CP. Hàng hóa dùng để cho, biếu, tặng nằm trong nhóm phải lập hóa đơn điện tử.
- Bán hàng gây quỹ từ thiện vẫn là bán hàng, phải lập hóa đơn như thường.
- Nhận tiền ủng hộ, tài trợ không điều kiện: lập chứng từ thu, không lập hóa đơn.
- Muốn tính khoản chi từ thiện vào chi phí được trừ khi tính thuế TNDN, doanh nghiệp phải đúng đối tượng và đủ hồ sơ (biên bản xác nhận, hóa đơn mua hàng).
- Thuế GTGT đầu vào của hàng mua để từ thiện thường không được khấu trừ nếu không phục vụ hoạt động kinh doanh chịu thuế.
Nguyên tắc chung: hàng cho, biếu, tặng có phải lập hóa đơn?
Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP về hóa đơn, chứng từ. Theo nguyên tắc tại Điều 4 của nghị định này, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua. Quy định này bao gồm cả hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu và hàng dùng để cho, biếu, tặng, trao đổi, trả thay lương, tiêu dùng nội bộ.
Vì vậy, “tặng” không đồng nghĩa với “không cần hóa đơn”. Với hàng cho, biếu, tặng, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng hoặc quý, phù hợp với kỳ khai thuế GTGT. Hóa đơn tổng hợp kèm bảng kê chi tiết. Nếu bên nhận yêu cầu hóa đơn riêng cho giao dịch của mình thì bên tặng phải lập.
Giá tính thuế GTGT của hàng tặng là giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng, không phải muốn ghi bao nhiêu cũng được.
Lưu ý: Điều kiện lập hóa đơn gắn với người bán là doanh nghiệp, tổ chức, hộ và cá nhân kinh doanh. Một cá nhân không kinh doanh tự bỏ tiền mua hàng đi tặng thì không phát sinh nghĩa vụ xuất hóa đơn đầu ra.
Phân biệt các tình huống “hàng từ thiện” thường gặp
Cụm “hàng từ thiện” được dùng cho nhiều giao dịch khác nhau. Mỗi giao dịch có cách xử lý hóa đơn riêng.
| Tình huống | Có phải lập hóa đơn? | Chứng từ chính |
|---|---|---|
| Doanh nghiệp mua hàng của nhà cung cấp để đem đi từ thiện | Nhà cung cấp phải lập hóa đơn bán hàng cho doanh nghiệp (hóa đơn đầu vào) | Hóa đơn mua hàng, chứng từ thanh toán |
| Doanh nghiệp đem hàng do mình sản xuất, kinh doanh đi tặng từ thiện | Nguyên tắc chung là lập hóa đơn hàng cho, biếu, tặng; riêng trường hợp tài trợ qua tổ chức có chức năng, thực tiễn có hướng dẫn khác nhau (xem mục dưới) | Biên bản xác nhận, phiếu xuất kho, bảng kê |
| Tổ chức, doanh nghiệp bán hàng để gây quỹ từ thiện | Có, vì đây là giao dịch bán hàng | Hóa đơn bán hàng, nhật ký thu chi quỹ |
| Tổ chức nhận tiền ủng hộ, tài trợ không kèm điều kiện | Không lập hóa đơn | Chứng từ thu tiền, biên bản xác nhận |
| Cá nhân, nhóm thiện nguyện mua hàng phát cho người khó khăn | Không phải xuất hóa đơn đầu ra | Hóa đơn mua hàng (nếu cần minh bạch), biên bản bàn giao |
Doanh nghiệp tặng hàng từ thiện: lập hóa đơn hay chứng từ khác?
Đây là điểm các nguồn hướng dẫn có cách hiểu khác nhau, nên bạn cần thận trọng.
- Quan điểm thứ nhất: hàng do doanh nghiệp làm ra hoặc kinh doanh mà đem đi cho, biếu, tặng thì thuộc diện phải lập hóa đơn theo nguyên tắc chung, trên hóa đơn ghi rõ hàng tặng, không thu tiền.
- Quan điểm thứ hai: khi hàng được ủng hộ, tài trợ thông qua cơ quan, tổ chức có chức năng tiếp nhận và có biên bản xác nhận, hoạt động này mang tính phi lợi nhuận. Doanh nghiệp ghi nhận bằng phiếu xuất kho nội bộ, biên bản bàn giao và biên bản xác nhận thay cho hóa đơn đầu ra. Quan điểm này xuất phát từ các hướng dẫn thuế trước đây, chủ yếu theo Nghị định 123/2020/NĐ-CP và Thông tư 219/2013/TT-BTC.
Các hướng dẫn này ra đời khi chưa có Nghị định 254/2026/NĐ-CP và Luật Thuế GTGT 2024. Vì vậy, doanh nghiệp nên đối chiếu văn bản hiện hành, hoặc hỏi trực tiếp cơ quan thuế quản lý để có văn bản trả lời, nhất là với khoản tặng giá trị lớn. Cách làm an toàn là lưu đầy đủ bộ hồ sơ ở mục dưới, dù cuối cùng chọn lập hóa đơn hay chỉ lập biên bản.
Cảnh báo: Không được dùng danh nghĩa “từ thiện” để xuất hàng ra ngoài mà không có hồ sơ chứng minh. Hàng xuất đi không hóa đơn, không biên bản có thể bị xác định là bán hàng không lập hóa đơn và bị truy thu thuế, xử phạt vi phạm hành chính về hóa đơn.
Thuế GTGT đầu vào của hàng mua để từ thiện
Khi doanh nghiệp mua gạo, mì, quần áo… để ủng hộ đồng bào, nhà cung cấp phải lập hóa đơn cho doanh nghiệp. Tuy nhiên, theo hướng dẫn phổ biến, phần thuế GTGT trên hóa đơn này thường không được khấu trừ vì hàng không phục vụ hoạt động sản xuất, kinh doanh chịu thuế GTGT. Ví dụ: công ty mua 100 triệu đồng gạo để ủng hộ lũ lụt, thuế GTGT 10 triệu đồng không được khấu trừ.
Ngược lại, hàng do chính doanh nghiệp kinh doanh, dùng để biếu tặng phục vụ hoạt động kinh doanh chịu thuế thì thuế đầu vào có thể được khấu trừ nếu đủ điều kiện. Điều kiện chung hiện nay gồm hóa đơn hợp lệ và chứng từ thanh toán không dùng tiền mặt đối với hóa đơn từ 5 triệu đồng trở lên.
Khoản chi từ thiện có được trừ khi tính thuế TNDN?
Luật Thuế thu nhập doanh nghiệp 2025 có hiệu lực từ 01/10/2025, hướng dẫn bởi Nghị định 320/2025/NĐ-CP. Nguyên tắc: không phải khoản chi từ thiện nào cũng được trừ. Khoản chi tài trợ, ủng hộ địa phương, ủng hộ đoàn thể, tổ chức xã hội, chi từ thiện chỉ được trừ trong những trường hợp luật cho phép, thường gồm tài trợ cho giáo dục, y tế, khắc phục hậu quả thiên tai, làm nhà cho người nghèo, nhà tình nghĩa, chương trình của Nhà nước tại địa bàn đặc biệt khó khăn, nghiên cứu khoa học và đổi mới sáng tạo.
Khoản chi thuộc diện được trừ phải có hồ sơ xác định khoản tài trợ. Hồ sơ gồm:
- Biên bản xác nhận khoản tài trợ có chữ ký của đại diện doanh nghiệp và đại diện bên nhận (hoặc cơ quan, tổ chức có chức năng huy động tài trợ);
- Hóa đơn, chứng từ mua hàng hóa nếu tài trợ bằng hiện vật, hoặc chứng từ chi tiền nếu tài trợ bằng tiền;
- Giấy tờ bổ sung tùy mục đích, ví dụ xác nhận hộ nghèo khi làm nhà tình nghĩa.
Mẫu biên bản cụ thể có thể thay đổi theo văn bản hướng dẫn hiện hành. Doanh nghiệp nên dùng đúng mẫu hoặc nội dung do văn bản mới quy định, không dùng lại mẫu cũ một cách máy móc.
Lưu ý: Nếu khoản chi không đủ điều kiện được trừ nhưng vẫn có hóa đơn, chứng từ và hạch toán đúng chế độ kế toán, doanh nghiệp không ghi giảm chi phí kế toán. Doanh nghiệp chỉ điều chỉnh tăng thu nhập chịu thuế trong quyết toán thuế TNDN.
Hồ sơ, chứng từ nên lưu giữ
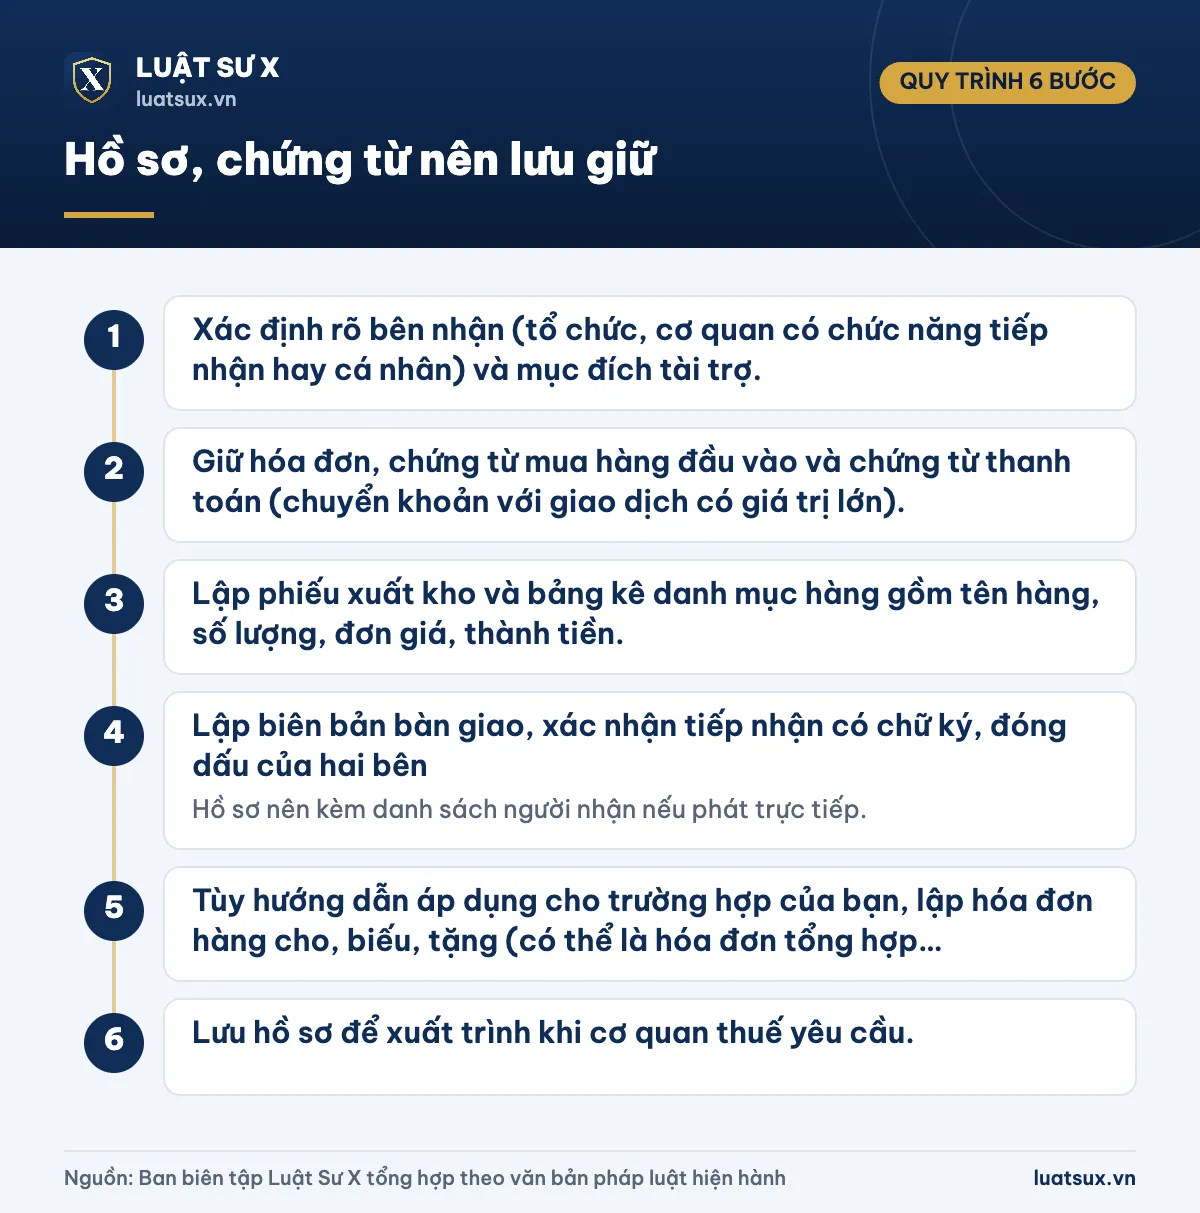
- Bước 1: Xác định rõ bên nhận (tổ chức, cơ quan có chức năng tiếp nhận hay cá nhân) và mục đích tài trợ.
- Bước 2: Giữ hóa đơn, chứng từ mua hàng đầu vào và chứng từ thanh toán (chuyển khoản với giao dịch có giá trị lớn).
- Bước 3: Lập phiếu xuất kho và bảng kê danh mục hàng gồm tên hàng, số lượng, đơn giá, thành tiền.
- Bước 4: Lập biên bản bàn giao, xác nhận tiếp nhận có chữ ký, đóng dấu của hai bên. Hồ sơ nên kèm danh sách người nhận nếu phát trực tiếp.
- Bước 5: Tùy hướng dẫn áp dụng cho trường hợp của bạn, lập hóa đơn hàng cho, biếu, tặng (có thể là hóa đơn tổng hợp kèm bảng kê) và kê khai thuế theo quy định.
- Bước 6: Lưu hồ sơ để xuất trình khi cơ quan thuế yêu cầu.
Nếu bạn cần mẫu hóa đơn bán lẻ để đối chiếu các chỉ tiêu bắt buộc, có thể xem thêm bài mẫu hóa đơn bán lẻ hợp lệ. Bài này cũng giúp phân biệt các loại hóa đơn.
Cá nhân, nhóm thiện nguyện mua hàng làm từ thiện
Cá nhân hoặc nhóm thiện nguyện đi mua hàng từ thiện là bên mua. Cửa hàng bán hàng cho bạn có nghĩa vụ lập hóa đơn khi bán, theo quy định đối với doanh nghiệp, hộ và cá nhân kinh doanh. Bạn nên yêu cầu hóa đơn hoặc ít nhất chứng từ bán hàng để công khai chi tiêu với người đóng góp.
Nhóm không có tư cách pháp nhân, không có hoạt động kinh doanh thì không phải xuất hóa đơn khi phát hàng. Nhưng nếu nhóm bán hàng gây quỹ thường xuyên, bạn cần xem lại việc đăng ký kinh doanh và nghĩa vụ thuế. Cá nhân kinh doanh cần biết mã số thuế cá nhân, hiện là số định danh cá nhân. Nếu chưa đăng ký, bạn có thể tham khảo cách tự đăng ký mã số thuế cá nhân qua mạng. Khi kê khai thuế thu nhập cá nhân, bạn cũng cần nắm mức giảm trừ gia cảnh mới nhất.
Câu hỏi thường gặp
Doanh nghiệp tặng hàng từ thiện cho người nghèo có phải xuất hóa đơn không?
Nguyên tắc chung theo Nghị định 254/2026/NĐ-CP là hàng hóa dùng để cho, biếu, tặng phải lập hóa đơn. Với tài trợ từ thiện qua tổ chức có chức năng tiếp nhận, trước đây có hướng dẫn cho phép dùng biên bản và phiếu xuất kho. Bạn nên đối chiếu văn bản hiện hành hoặc hỏi cơ quan thuế quản lý.
Nhận tiền ủng hộ từ thiện có phải xuất hóa đơn không?
Không. Tiền ủng hộ, tài trợ không kèm điều kiện về hàng hóa, dịch vụ thì bên nhận lập chứng từ thu tiền, không lập hóa đơn. Nếu bên tài trợ đặt điều kiện như quảng cáo hoặc bảo hành, giao dịch có thể là cung cấp dịch vụ và phải lập hóa đơn.
Bán hàng gây quỹ từ thiện có phải xuất hóa đơn không?
Có. Khách trả tiền để nhận hàng là giao dịch bán hàng, dù số tiền thu được dùng làm từ thiện. Người bán phải lập hóa đơn theo quy định hiện hành.
Mua hàng để làm từ thiện có được khấu trừ thuế GTGT không?
Thông thường không, vì hàng không phục vụ hoạt động kinh doanh chịu thuế GTGT. Hàng do chính doanh nghiệp kinh doanh dùng để tặng phục vụ hoạt động kinh doanh thì có thể được khấu trừ nếu đủ hóa đơn và chứng từ thanh toán.
Chi từ thiện có được tính vào chi phí được trừ thuế TNDN không?
Chỉ khi khoản chi thuộc đối tượng được pháp luật cho phép và có đủ hồ sơ như biên bản xác nhận, hóa đơn mua hàng hoặc chứng từ chi tiền. Khoản chi không đáp ứng điều kiện sẽ không được trừ.
Không xuất hóa đơn khi tặng hàng có bị phạt không?
Có thể. Hàng thuộc diện phải lập hóa đơn mà không lập có thể bị xử phạt vi phạm hành chính về hóa đơn và bị truy thu thuế. Mức phạt cụ thể phụ thuộc hành vi và nghị định xử phạt đang có hiệu lực.
Tóm lại, “hàng từ thiện” không có một quy tắc chung cho mọi tình huống. Bán hàng gây quỹ phải có hóa đơn. Tiền ủng hộ thì dùng chứng từ thu. Hàng doanh nghiệp đem tặng cần xét theo nguyên tắc lập hóa đơn hàng cho, biếu, tặng. Dù chọn cách nào, bạn nên có bộ hồ sơ minh bạch gồm hóa đơn mua hàng, biên bản bàn giao và xác nhận của bên nhận. Thông tin cập nhật tháng 10/2026.
Căn cứ pháp lý
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực từ 01/07/2026), thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP
- Luật Thuế giá trị gia tăng 2024 và văn bản hướng dẫn
- Luật Thuế thu nhập doanh nghiệp 2025 (hiệu lực từ 01/10/2025)
- Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp
- Luật Quản lý thuế 108/2025/QH15
- Thông tư 219/2013/TT-BTC (các hướng dẫn trước đây về thuế GTGT, nay cần đối chiếu văn bản thay thế)