Chi thường xuyên là nhiệm vụ chi của ngân sách nhà nước nhằm bảo đảm hoạt động của bộ máy nhà nước, tổ chức chính trị, Mặt trận Tổ quốc Việt Nam, hỗ trợ hoạt động của các tổ chức khác và thực hiện các nhiệm vụ thường xuyên của Nhà nước về phát triển kinh tế – xã hội, quốc phòng, an ninh. Khái niệm này được quy định tại Luật Ngân sách nhà nước 2025, có hiệu lực từ năm ngân sách 2026.
Tóm tắt nhanh
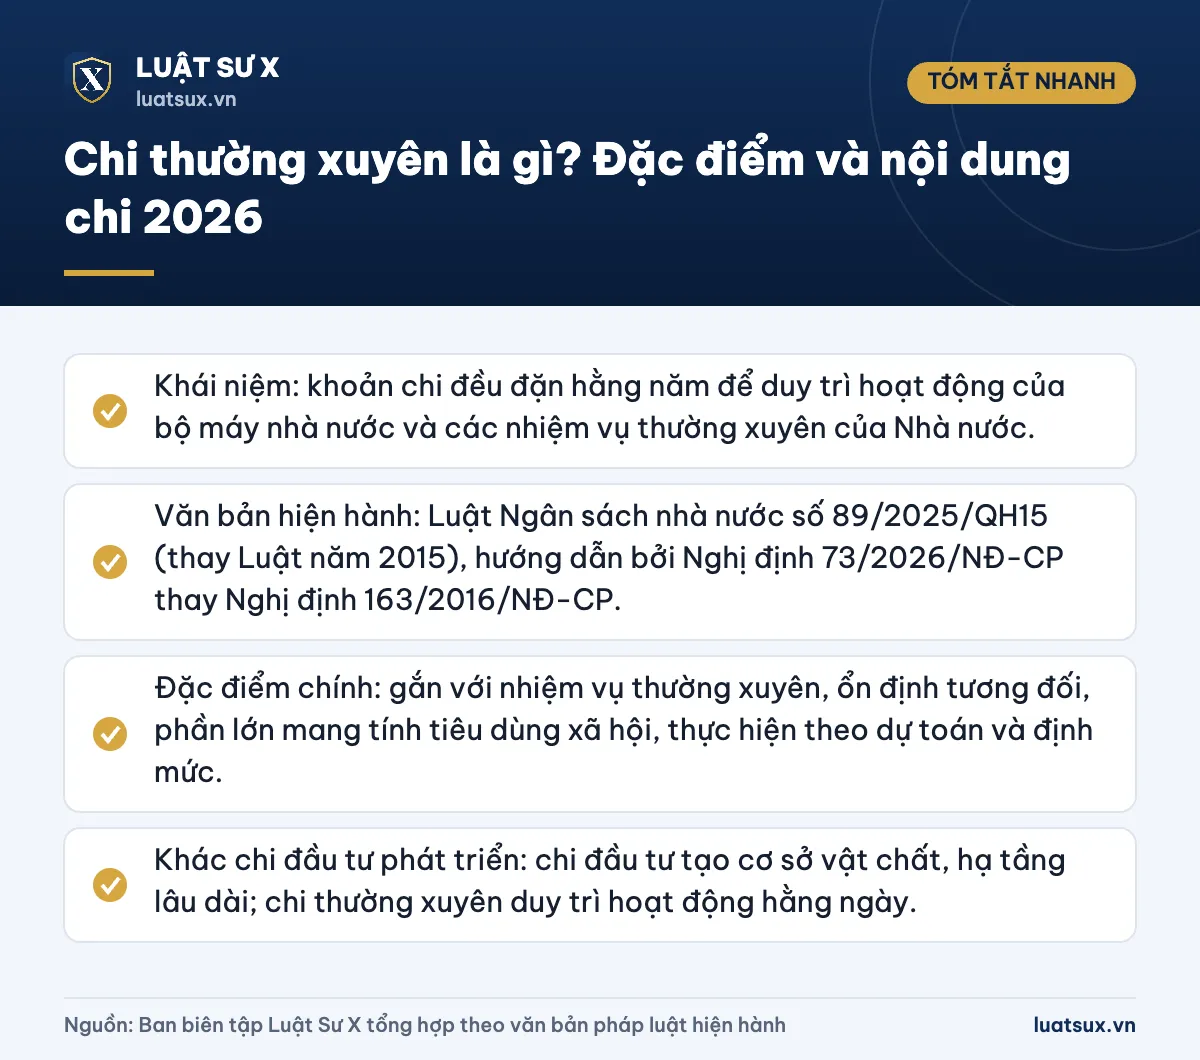
- Khái niệm: khoản chi đều đặn hằng năm để duy trì hoạt động của bộ máy nhà nước và các nhiệm vụ thường xuyên của Nhà nước.
- Văn bản hiện hành: Luật Ngân sách nhà nước số 89/2025/QH15 (thay Luật năm 2015), hướng dẫn bởi Nghị định 73/2026/NĐ-CP thay Nghị định 163/2016/NĐ-CP.
- Đặc điểm chính: gắn với nhiệm vụ thường xuyên, ổn định tương đối, phần lớn mang tính tiêu dùng xã hội, thực hiện theo dự toán và định mức.
- Khác chi đầu tư phát triển: chi đầu tư tạo cơ sở vật chất, hạ tầng lâu dài; chi thường xuyên duy trì hoạt động hằng ngày.
Khái niệm chi thường xuyên theo pháp luật hiện hành
Luật Ngân sách nhà nước 2025 định nghĩa chi thường xuyên tại khoản 5 Điều 4. Theo đó, đây là nhiệm vụ chi của ngân sách nhà nước để:
- bảo đảm hoạt động của bộ máy nhà nước, tổ chức chính trị, Mặt trận Tổ quốc Việt Nam;
- hỗ trợ hoạt động của các tổ chức khác theo quy định;
- thực hiện các nhiệm vụ thường xuyên của Nhà nước về phát triển kinh tế – xã hội, bảo đảm quốc phòng, an ninh;
- thực hiện nhiệm vụ chi thường xuyên khác theo quy định của pháp luật.
Hiểu đơn giản, đây là tiền ngân sách dùng cho “việc phải làm đều đặn mỗi năm”: trả lương, duy trì trường học, bệnh viện công, bảo đảm hoạt động của cơ quan nhà nước, lực lượng vũ trang…
Lưu ý: Trước đây, khái niệm này nằm trong Luật Ngân sách nhà nước 2015 (khoản 6 Điều 4). Từ năm ngân sách 2026, bạn cần áp dụng Luật Ngân sách nhà nước 2025. Nhiều bài cũ trên mạng vẫn dẫn điều khoản của Luật 2015 nên không còn chính xác về số điều.
Đặc điểm của chi thường xuyên
Pháp luật không liệt kê “đặc điểm” thành một điều luật riêng. Các đặc điểm dưới đây được khái quát từ quy định của Luật Ngân sách nhà nước và cách tiếp cận trong giáo trình tài chính công.
1. Gắn với nhiệm vụ thường xuyên, diễn ra đều đặn
Khoản chi này phát sinh hằng năm, theo kỳ, để duy trì hoạt động liên tục như tiền lương, phụ cấp, công tác phí, điện nước, văn phòng phẩm. Nếu ngừng chi, bộ máy và các dịch vụ công sẽ bị gián đoạn.
2. Tính ổn định tương đối, khó cắt giảm
Quy mô chi thường xuyên phụ thuộc vào biên chế, số đơn vị, mức lương cơ sở, chính sách an sinh. Vì vậy, khoản chi này khó giảm mạnh trong ngắn hạn và thường có xu hướng tăng theo quy mô kinh tế – xã hội.
3. Phần lớn mang tính tiêu dùng xã hội
Chi thường xuyên chủ yếu nhằm cung cấp dịch vụ công và duy trì quản lý nhà nước, không trực tiếp tạo ra tài sản cố định mới như chi đầu tư xây dựng. Tuy vậy, các khoản chi cho giáo dục, y tế, khoa học công nghệ lại tạo nền tảng gián tiếp cho phát triển lâu dài.
4. Hiệu quả khó đo bằng lợi nhuận
Hiệu quả của chi thường xuyên chủ yếu được đánh giá bằng kết quả xã hội, chất lượng dịch vụ công và mức độ hoàn thành nhiệm vụ, không phải bằng lãi lỗ. Nghị định 73/2026/NĐ-CP có quy định về quản lý ngân sách nhà nước theo kết quả thực hiện nhiệm vụ, tức là sử dụng thông tin về đầu ra, kết quả để gắn với khả năng cân đối ngân sách hằng năm.
5. Thực hiện theo dự toán, chế độ, tiêu chuẩn, định mức
Các cơ quan, đơn vị chỉ được chi trong phạm vi dự toán được giao và theo chế độ, tiêu chuẩn, định mức do cấp có thẩm quyền ban hành. Việc chi được kiểm soát qua Kho bạc Nhà nước và chịu kiểm tra, thanh tra, kiểm toán.
6. Phạm vi tác động rộng
Chi thường xuyên liên quan đến hầu hết lĩnh vực: quản lý nhà nước, quốc phòng, an ninh, giáo dục, y tế, văn hóa, đảm bảo xã hội… và ảnh hưởng trực tiếp đến thu nhập của cán bộ, công chức, viên chức, lực lượng vũ trang.
Chi thường xuyên gồm những khoản nào?
Trước đây, Nghị định 163/2016/NĐ-CP liệt kê các lĩnh vực chi thường xuyên của ngân sách nhà nước. Nghị định này nay đã được thay bằng Nghị định 73/2026/NĐ-CP hướng dẫn Luật Ngân sách nhà nước 2025. Về nội dung, chi thường xuyên vẫn tập trung vào các nhóm chính sau:
| Nhóm lĩnh vực | Ví dụ khoản chi |
|---|---|
| Quốc phòng, an ninh, trật tự an toàn xã hội | Lương, phụ cấp lực lượng vũ trang; chi hoạt động thường xuyên của đơn vị |
| Giáo dục – đào tạo, dạy nghề | Chi hoạt động của trường công lập, học bổng, hỗ trợ học sinh theo chính sách |
| Khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số | Chi thực hiện nhiệm vụ khoa học công nghệ, hoạt động thường xuyên của tổ chức nghiên cứu công lập |
| Y tế, dân số | Chi hoạt động của cơ sở y tế công lập, phòng chống dịch, hỗ trợ bảo hiểm y tế theo chính sách |
| Văn hóa, thông tin, thể dục thể thao, phát thanh – truyền hình | Chi duy trì hoạt động thư viện, bảo tàng, đơn vị sự nghiệp công lập |
| Bảo vệ môi trường, các hoạt động kinh tế | Chi sự nghiệp môi trường, giao thông, nông nghiệp… không mang tính đầu tư xây dựng |
| Hoạt động của cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị – xã hội | Lương, hoạt động của cơ quan nhà nước, Đảng, Mặt trận Tổ quốc, các đoàn thể |
| Bảo đảm xã hội | Trợ cấp người có công, trợ giúp xã hội, các chính sách an sinh |
Các tổ chức chính trị – xã hội như Đoàn Thanh niên Cộng sản Hồ Chí Minh cũng thuộc nhóm được ngân sách bảo đảm một phần hoạt động. Nếu quan tâm, bạn có thể xem thêm nhiệm vụ và quyền của đoàn viên.
Lưu ý: Luật Ngân sách nhà nước 2025 còn quy định một số nhiệm vụ chi được bố trí từ hai nguồn là chi đầu tư công và chi thường xuyên, ví dụ bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất; chi phí chuẩn bị, phê duyệt dự án đầu tư công sử dụng vốn ODA, vốn vay ưu đãi. Nghị định 104/2026/NĐ-CP hướng dẫn việc lập dự toán, quản lý, sử dụng và quyết toán chi thường xuyên cho các nhiệm vụ này và thay thế Nghị định 98/2025/NĐ-CP.
Phân biệt chi thường xuyên và chi đầu tư phát triển
Hai khoản chi này thường bị nhầm lẫn. Bảng dưới đây giúp bạn so sánh nhanh.
| Tiêu chí | Chi thường xuyên | Chi đầu tư phát triển |
|---|---|---|
| Mục đích | Duy trì hoạt động của bộ máy, thực hiện nhiệm vụ thường xuyên | Xây dựng kết cấu hạ tầng, cơ sở vật chất, tạo tài sản lâu dài |
| Tính chất | Lặp lại đều đặn hằng năm | Theo dự án, chương trình, không đều đặn |
| Tác động | Phục vụ tiêu dùng xã hội, quản lý nhà nước | Tạo năng lực sản xuất, tăng trưởng dài hạn |
| Ví dụ | Trả lương giáo viên, chi vận hành bệnh viện | Xây trường học, làm đường, xây cầu |
| Cơ chế quản lý | Dự toán, định mức, chế độ chi tiêu | Kế hoạch đầu tư công, quản lý dự án |
Ngoài hai khoản này, chi ngân sách nhà nước còn có các nhóm khác như chi trả nợ lãi, chi dự trữ quốc gia, chi viện trợ… tùy theo quy định của Luật Ngân sách nhà nước.
Nguyên tắc quản lý, sử dụng chi thường xuyên
- Chỉ chi khi có dự toán: ngân sách các cấp, đơn vị dự toán, đơn vị sử dụng ngân sách không được thực hiện nhiệm vụ chi khi chưa có nguồn tài chính, dự toán chi, làm phát sinh nợ kinh phí chi thường xuyên.
- Đúng chế độ, tiêu chuẩn, định mức: các khoản chi phải nằm trong danh mục và mức do cơ quan có thẩm quyền ban hành.
- Tiết kiệm, hiệu quả: thực hành tiết kiệm, chống lãng phí; đơn vị phải công khai, giải trình và chịu kiểm toán.
- Cân đối ngân sách: các khoản thu từ thuế, phí, lệ phí và thu khác thuộc ngân sách được tổng hợp đầy đủ vào cân đối ngân sách nhà nước, theo nguyên tắc không gắn với nhiệm vụ chi cụ thể. Ví dụ, tiền thuế thu nhập cá nhân của người lao động (xem mức giảm trừ gia cảnh mới nhất) không được dành riêng cho một khoản chi nào mà được dồn vào ngân sách chung để phân bổ.
- Phân cấp theo chính quyền hai cấp: Luật 2025 và Nghị định 73/2026/NĐ-CP điều chỉnh việc phân cấp nguồn thu, nhiệm vụ chi cho phù hợp mô hình chính quyền địa phương hai cấp (tỉnh, xã).
Cảnh báo: Sử dụng kinh phí chi thường xuyên sai mục đích, sai định mức hoặc gây thất thoát, lãng phí có thể bị xử lý kỷ luật, xử phạt vi phạm hành chính, thậm chí truy cứu trách nhiệm hình sự tùy mức độ vi phạm.
Ví dụ minh họa
Một trường tiểu học công lập ở xã A nhận dự toán ngân sách năm 2026. Trong đó, khoản chi trả lương, phụ cấp cho giáo viên và nhân viên, tiền điện nước, mua sắm vật tư văn phòng, sửa chữa nhỏ thuộc chi thường xuyên. Còn khoản xây thêm dãy phòng học mới thuộc chi đầu tư phát triển và thực hiện theo dự án đầu tư công riêng.
Ngoài ra, hồ sơ, báo cáo thanh quyết toán của đơn vị phải trình bày theo văn phong hành chính chuẩn mực. Bạn có thể tham khảo thêm phong cách ngôn ngữ hành chính. Để hiểu vì sao Nhà nước phải có nguồn lực duy trì bộ máy, xem thêm bài bản chất của nhà nước.
Căn cứ pháp lý
Căn cứ pháp lý
- Luật Ngân sách nhà nước số 89/2025/QH15 (hiệu lực từ năm ngân sách 2026);
- Luật Ngân sách nhà nước 2015 (hết hiệu lực, thay bởi Luật 2025);
- Nghị định 73/2026/NĐ-CP ngày 10/3/2026 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Ngân sách nhà nước (thay Nghị định 163/2016/NĐ-CP);
- Nghị định 104/2026/NĐ-CP về lập dự toán, quản lý, sử dụng và quyết toán chi thường xuyên để thực hiện các nhiệm vụ tại Điều 40 Luật Ngân sách nhà nước (thay Nghị định 98/2025/NĐ-CP);
- Thông tư 26/2026/TT-BTC hướng dẫn một số điều của Nghị định 73/2026/NĐ-CP.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Chi thường xuyên là gì, quy định ở đâu?
Chi thường xuyên là nhiệm vụ chi của ngân sách nhà nước để bảo đảm hoạt động của bộ máy nhà nước và thực hiện các nhiệm vụ thường xuyên của Nhà nước. Khái niệm được quy định tại khoản 5 Điều 4 Luật Ngân sách nhà nước 2025.
Đặc điểm của chi thường xuyên là gì?
Chi thường xuyên gắn với nhiệm vụ thường xuyên, diễn ra đều đặn hằng năm, ổn định tương đối, phần lớn mang tính tiêu dùng xã hội và thực hiện theo dự toán, định mức. Hiệu quả của khoản chi này đo bằng kết quả xã hội chứ không phải lợi nhuận.
Chi thường xuyên khác chi đầu tư phát triển thế nào?
Chi thường xuyên duy trì hoạt động hằng ngày như trả lương, vận hành cơ quan. Chi đầu tư phát triển dành cho xây dựng hạ tầng, cơ sở vật chất, tạo tài sản lâu dài và thực hiện theo dự án.
Luật Ngân sách nhà nước 2015 còn áp dụng không?
Không. Luật Ngân sách nhà nước 2025 có hiệu lực từ ngày 01/01/2026 và thay thế Luật năm 2015. Nghị định 163/2016/NĐ-CP cũng đã được thay bằng Nghị định 73/2026/NĐ-CP.
Lương cán bộ, công chức có thuộc chi thường xuyên không?
Có. Tiền lương, phụ cấp và các khoản chi cho con người của cơ quan nhà nước, đơn vị sự nghiệp công lập hưởng từ ngân sách là nội dung chủ yếu của chi thường xuyên.
Tóm lại, chi thường xuyên là khoản chi “duy trì” của ngân sách nhà nước, có tính đều đặn và ổn định, khác với chi đầu tư phát triển mang tính tạo tài sản dài hạn. Khi tra cứu, bạn cần dùng Luật Ngân sách nhà nước 2025 và Nghị định 73/2026/NĐ-CP thay cho các văn bản cũ.