Hóa đơn bán lẻ chỉ được tính vào chi phí khi trên hóa đơn có thông tin của đơn vị mua (tên, địa chỉ, mã số thuế), khoản chi phục vụ hoạt động kinh doanh và có chứng từ thanh toán không dùng tiền mặt nếu từng lần từ 5 triệu đồng trở lên. Từ 01/07/2026, hóa đơn ghi “Bán cho người tiêu dùng” không có giá trị hạch toán chi phí.
Tóm tắt nhanh
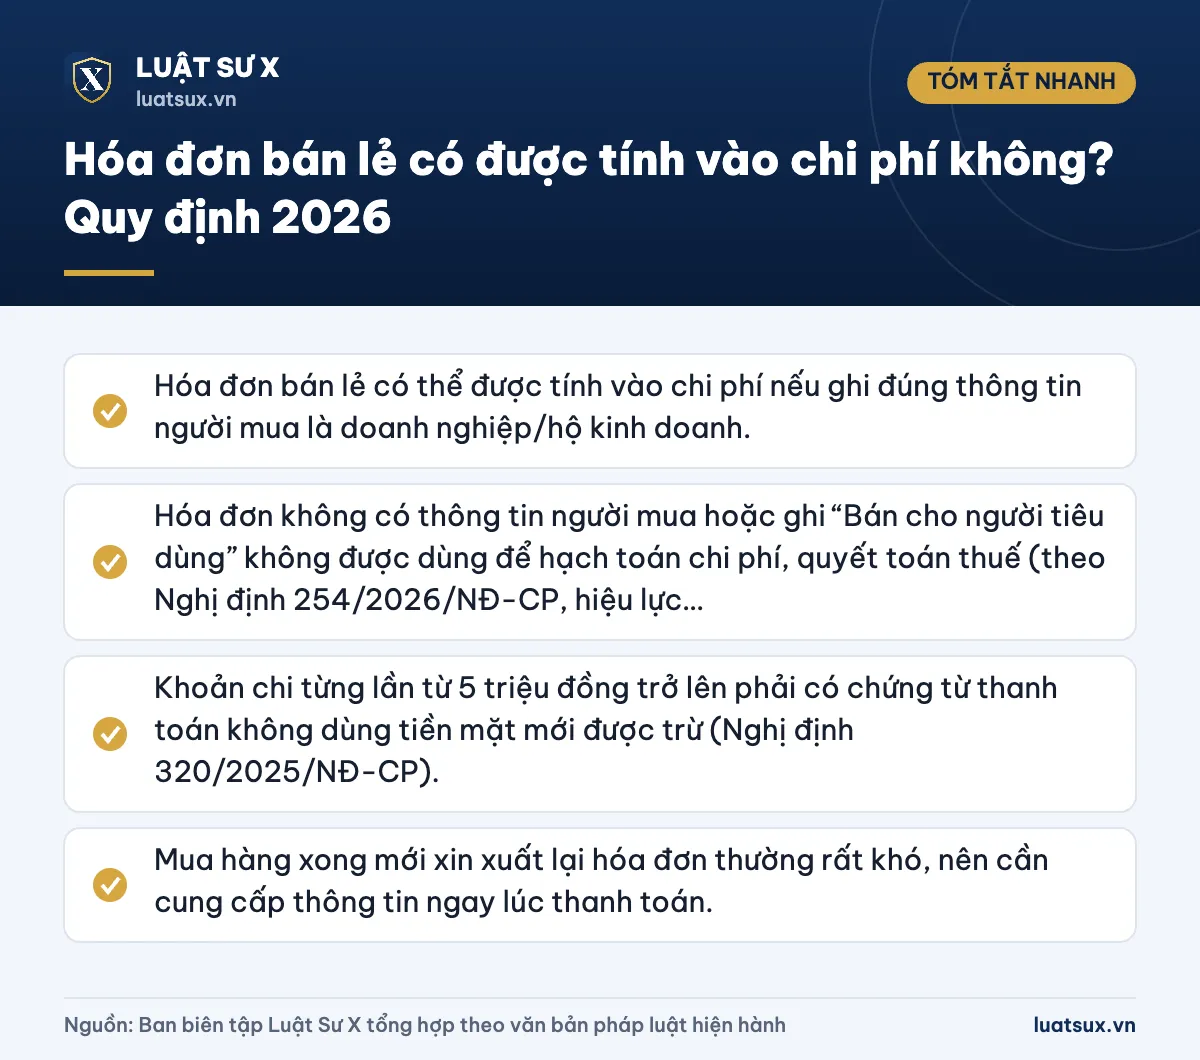
- Hóa đơn bán lẻ có thể được tính vào chi phí nếu ghi đúng thông tin người mua là doanh nghiệp/hộ kinh doanh.
- Hóa đơn không có thông tin người mua hoặc ghi “Bán cho người tiêu dùng” không được dùng để hạch toán chi phí, quyết toán thuế (theo Nghị định 254/2026/NĐ-CP, hiệu lực 01/07/2026).
- Khoản chi từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được trừ (Nghị định 320/2025/NĐ-CP).
- Mua hàng xong mới xin xuất lại hóa đơn thường rất khó, nên cần cung cấp thông tin ngay lúc thanh toán.
Hóa đơn bán lẻ là gì và còn dùng không?
“Hóa đơn bán lẻ” là cách gọi quen thuộc cho chứng từ người bán lập khi bán hàng cho khách lẻ tại cửa hàng, siêu thị, nhà hàng, trạm xăng… Trước đây, nhiều nơi dùng hóa đơn giấy, phiếu tính tiền hoặc hóa đơn bán hàng đặt in. Hiện nay, hóa đơn giấy đặt in của cơ quan thuế đã hết giá trị sử dụng từ 01/07/2026.
Theo Nghị định 254/2026/NĐ-CP (thay Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP), người bán lẻ thuộc diện bắt buộc dùng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế (trừ bán ô tô, xe máy và một số xe có động cơ). Vì vậy, “hóa đơn bán lẻ” ngày nay thực chất là hóa đơn điện tử từ máy tính tiền. Bạn có thể xem thêm cách nhận biết mẫu hóa đơn bán lẻ hợp lệ.
Điều kiện để hóa đơn bán lẻ được tính vào chi phí
Theo Luật Thuế thu nhập doanh nghiệp 2025 và Nghị định 320/2025/NĐ-CP, một khoản chi được trừ khi tính thuế TNDN nếu đáp ứng đồng thời các điều kiện cơ bản và không thuộc nhóm chi không được trừ. Với hóa đơn bán lẻ, bạn cần kiểm tra 4 điểm sau:
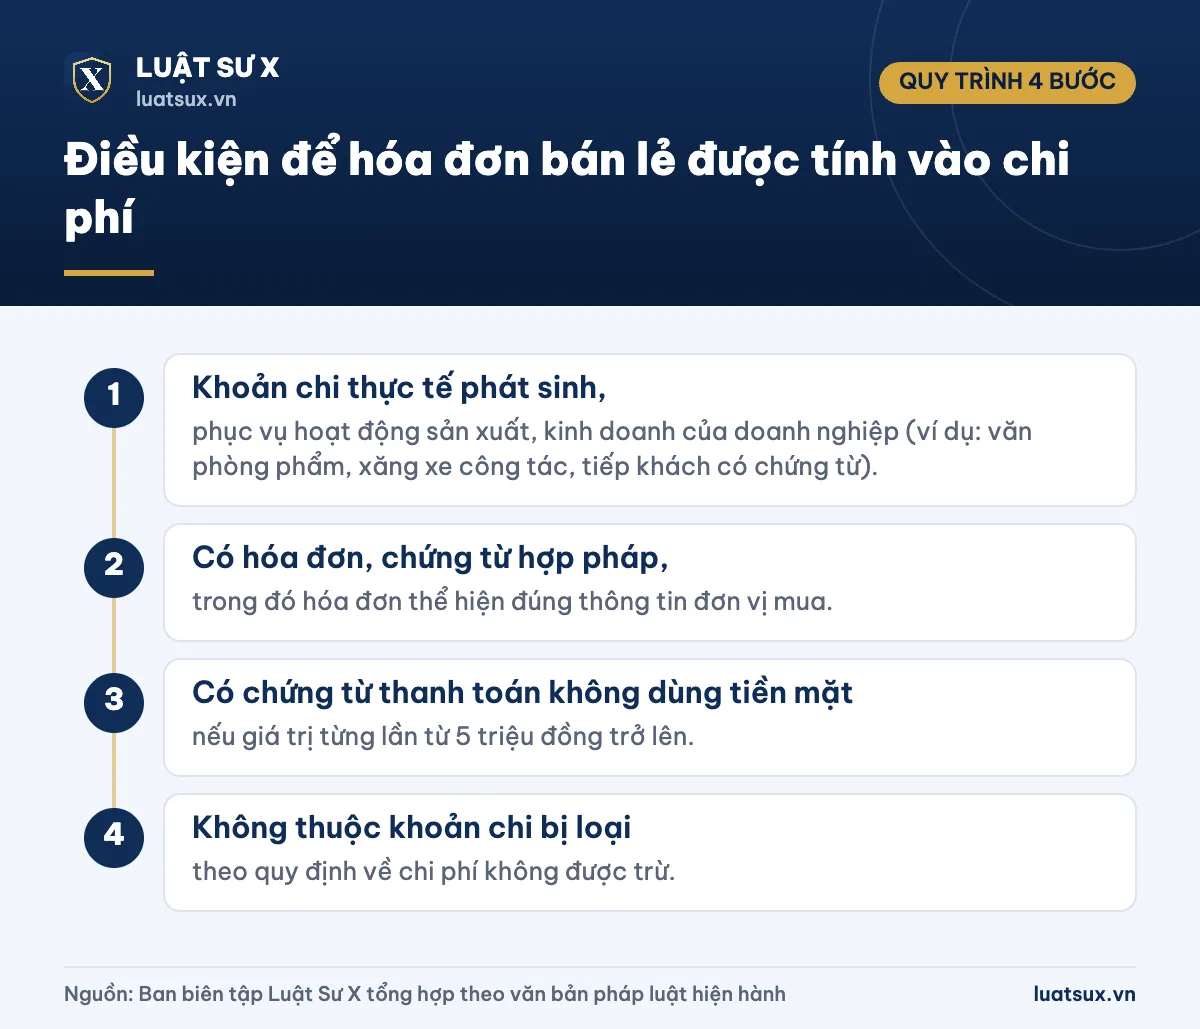
- Khoản chi thực tế phát sinh, phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp (ví dụ: văn phòng phẩm, xăng xe công tác, tiếp khách có chứng từ).
- Có hóa đơn, chứng từ hợp pháp, trong đó hóa đơn thể hiện đúng thông tin đơn vị mua.
- Có chứng từ thanh toán không dùng tiền mặt nếu giá trị từng lần từ 5 triệu đồng trở lên.
- Không thuộc khoản chi bị loại theo quy định về chi phí không được trừ.
Điểm gây vướng nhất với hóa đơn bán lẻ là điều kiện thứ hai: thông tin người mua.
Hóa đơn ghi “Bán cho người tiêu dùng” có được tính chi phí không?
Không. Nghị định 254/2026/NĐ-CP quy định rõ: hóa đơn không có thông tin người mua, hoặc hóa đơn xuất cho người tiêu dùng, không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh dùng vào mục đích hạch toán chi phí hoặc quyết toán thuế.
Khi khách mua không cung cấp đủ tên, địa chỉ, số định danh, người bán ghi “Bán cho người tiêu dùng”. Nếu người mua là doanh nghiệp hoặc hộ kinh doanh, bạn nên cung cấp:
- Tên, địa chỉ, mã số thuế đúng như giấy chứng nhận đăng ký doanh nghiệp, đăng ký hộ kinh doanh hoặc thông báo mã số thuế;
- Hoặc mã số đơn vị có quan hệ với ngân sách (đối với đơn vị thuộc ngân sách);
- Với người mua là cá nhân: tên, địa chỉ và số định danh cá nhân (số căn cước). Bạn có thể tham khảo cách tra số căn cước công dân online nếu quên số.
Lưu ý: Với hóa đơn khởi tạo từ máy tính tiền, thông tin người mua chỉ bắt buộc thể hiện khi người mua yêu cầu. Vì thế, nếu bạn cần dùng hóa đơn để hạch toán, phải chủ động yêu cầu ghi thông tin ngay khi thanh toán.
Quy tắc thanh toán không dùng tiền mặt từ 5 triệu đồng
Có hóa đơn đúng mới chỉ là điều kiện cần. Theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP (hiệu lực 15/12/2025), khoản chi mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên chỉ được tính vào chi phí được trừ nếu có chứng từ thanh toán không dùng tiền mặt.
| Giai đoạn | Ngưỡng bắt buộc thanh toán không dùng tiền mặt để được trừ chi phí TNDN |
|---|---|
| Trước 01/07/2025 | Từ 20 triệu đồng trở lên |
| 01/07/2025 – 30/09/2025 | Từ 20 triệu đồng (chi phí TNDN); từ 5 triệu đồng với khấu trừ thuế GTGT đầu vào |
| Từ 01/10/2025 trở đi | Từ 5 triệu đồng trở lên (theo Luật TNDN 2025 và Nghị định 320/2025/NĐ-CP) |
Nếu mua nhiều lần trong cùng một ngày của cùng một người bán, dù mỗi lần dưới 5 triệu đồng nhưng tổng từ 5 triệu đồng trở lên, bạn vẫn cần chứng từ thanh toán không dùng tiền mặt mới được trừ chi phí.
Cảnh báo: Nếu đã tính chi phí rồi mới phát hiện trả bằng tiền mặt, doanh nghiệp phải kê khai điều chỉnh giảm chi phí tương ứng vào kỳ tính thuế phát sinh việc thanh toán tiền mặt, kể cả khi đã có quyết định thanh tra, kiểm tra.
Các tình huống thường gặp
Nhân viên tự ứng tiền mua hàng rồi thanh toán lại thì sao?
Doanh nghiệp có thể ủy quyền cho người lao động thanh toán. Theo hướng dẫn tại Nghị định 320/2025/NĐ-CP, khoản này vẫn được tính vào chi phí nếu người lao động thanh toán bằng phương thức không dùng tiền mặt, có đầy đủ hóa đơn, chứng từ hợp pháp, có quy chế tài chính/nội bộ hoặc quyết định ủy quyền, và doanh nghiệp thanh toán lại cho người lao động.
Ví dụ: Công ty mua văn phòng phẩm tại siêu thị
Kế toán Công ty A mua văn phòng phẩm 1,8 triệu đồng tại cửa hàng. Nếu nhân viên đọc mã số thuế công ty để người bán ghi vào hóa đơn, khoản chi đủ điều kiện (dưới 5 triệu, có thể trả tiền mặt). Nếu nhân viên không cung cấp thông tin, hóa đơn ghi “Bán cho người tiêu dùng” và khoản này không được hạch toán.
Mua xe máy, ô tô có dùng hóa đơn bán lẻ không?
Bán ô tô, xe máy không thuộc nhóm bắt buộc dùng hóa đơn máy tính tiền. Hóa đơn phải có đầy đủ thông tin người mua và thông tin xe (nhãn hiệu, số khung, số máy…). Với giao dịch mua bán xe cá nhân, bạn có thể tham khảo thêm mẫu giấy bán xe máy cá nhân.
Người bán là hộ kinh doanh không phải dùng hóa đơn điện tử thì sao?
Nghị định 254/2026/NĐ-CP quy định một số trường hợp không phải dùng hóa đơn điện tử, ví dụ hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, dịch vụ thuộc trường hợp lập bảng kê thu mua theo pháp luật thuế TNDN (trừ khi người bán đã đăng ký dùng hóa đơn điện tử). Khi đó, chứng từ chi phí là bảng kê thu mua lập đúng quy định kèm chứng từ thanh toán.
Cách xử lý để không bị loại chi phí
- Bước 1: Chuẩn bị sẵn thông tin pháp nhân (tên, địa chỉ, mã số thuế) hoặc thông tin cá nhân (tên, địa chỉ, số định danh) để đọc cho thu ngân trước khi thanh toán. Nếu cá nhân cần tra cứu mã số thuế, xem hướng dẫn về mã số thuế cá nhân theo quy định hiện hành.
- Bước 2: Kiểm tra hóa đơn nhận được: đúng tên đơn vị mua, đúng mã số thuế, đúng hàng hóa, số tiền.
- Bước 3: Thanh toán chuyển khoản nếu khoản chi từ 5 triệu đồng trở lên (hoặc tổng nhiều lần trong ngày từ 5 triệu đồng với cùng người bán); lưu sao kê, ủy nhiệm chi.
- Bước 4: Lưu hóa đơn, chứng từ thanh toán và giấy tờ liên quan (quyết định ủy quyền, bảng kê, hợp đồng nếu có) để giải trình khi cơ quan thuế kiểm tra.
- Bước 5: Nếu hóa đơn đã ghi sai thông tin người mua, đề nghị người bán điều chỉnh hoặc thay thế theo quy định, không tự sửa tay.
Lưu ý: Cá nhân làm công ăn lương không dùng hóa đơn bán lẻ để “giảm trừ chi phí” khi tính thuế TNCN. Mức trừ của cá nhân là giảm trừ gia cảnh, bạn xem tại hướng dẫn giảm trừ gia cảnh mới nhất.
Căn cứ pháp lý
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 254/2026/NĐ-CP quy định về hóa đơn điện tử, chứng từ điện tử (hiệu lực từ 01/07/2026, thay Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP).
- Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
- Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp (hiệu lực từ 15/12/2025), điểm c khoản 1 Điều 9 về chứng từ thanh toán không dùng tiền mặt.
- Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế giá trị gia tăng (Điều 26 về thanh toán không dùng tiền mặt).
Thông tin cập nhật tháng 10/2026. Bài viết mang tính tham khảo chung; trường hợp cụ thể cần đối chiếu văn bản hiện hành hoặc hướng dẫn của cơ quan thuế quản lý.
Câu hỏi thường gặp
Hóa đơn bán lẻ dưới 5 triệu đồng trả tiền mặt có được tính chi phí không?
Có, nếu hóa đơn hợp lệ, có đủ thông tin người mua và khoản chi phục vụ hoạt động kinh doanh. Quy định bắt buộc chuyển khoản chỉ áp dụng với khoản thanh toán từng lần từ 5 triệu đồng trở lên (hoặc tổng nhiều lần trong ngày với cùng người bán từ 5 triệu đồng).
Hóa đơn máy tính tiền không có tên công ty có hạch toán được không?
Không. Từ 01/07/2026, hóa đơn không có thông tin người mua hoặc ghi “Bán cho người tiêu dùng” không có giá trị để hạch toán chi phí hay quyết toán thuế. Bạn cần yêu cầu người bán ghi thông tin ngay lúc mua.
Hóa đơn bán lẻ có cần chữ ký số không?
Hóa đơn khởi tạo từ máy tính tiền theo Nghị định 254/2026/NĐ-CP không bắt buộc có chữ ký số, nhưng phải được truyền dữ liệu cho cơ quan thuế và có mã hoặc dữ liệu điện tử để người mua truy xuất, kê khai.
Nhân viên mua hàng trên 5 triệu bằng thẻ cá nhân có được tính chi phí không?
Có thể, nếu nhân viên thanh toán không dùng tiền mặt, hóa đơn mang tên doanh nghiệp, có quy chế hoặc quyết định ủy quyền và doanh nghiệp hoàn trả lại cho nhân viên theo quy định.
Hóa đơn bán lẻ cũ (giấy, năm trước 2026) còn dùng được không?
Hóa đơn lập đúng quy định tại thời điểm giao dịch vẫn xét theo quy định áp dụng lúc phát sinh. Nghị định 254/2026/NĐ-CP chỉ áp dụng cho giao dịch phát sinh từ 01/07/2026, nên bạn cần đối chiếu đúng thời điểm lập hóa đơn.
Tóm lại, hóa đơn bán lẻ vẫn được tính vào chi phí nếu hóa đơn thể hiện đúng đơn vị mua, khoản chi phục vụ kinh doanh và có chứng từ chuyển khoản khi từ 5 triệu đồng trở lên. Điều quan trọng nhất từ 01/07/2026 là yêu cầu ghi thông tin người mua ngay khi thanh toán, vì hóa đơn “Bán cho người tiêu dùng” sẽ không được dùng để hạch toán.