Có nên mua bảo hiểm nhân thọ hay không là quyền tự quyết của bạn, vì đây là bảo hiểm thương mại, tự nguyện. Ngược lại, bảo hiểm y tế (BHYT) là chính sách của Nhà nước, thuộc diện bắt buộc tham gia. Hai loại này khác nhau về bản chất nên mua bảo hiểm nhân thọ không thay thế được BHYT và ngược lại.
Tóm tắt nhanh
- Bảo hiểm nhân thọ: tự nguyện, do doanh nghiệp bảo hiểm cung cấp, theo hợp đồng và phí thỏa thuận.
- BHYT: do Nhà nước tổ chức, thuộc diện bắt buộc theo Luật Bảo hiểm y tế; có bảo hiểm nhân thọ vẫn cần có thẻ BHYT.
- Hợp đồng bảo hiểm nhân thọ thời hạn trên 1 năm có 21 ngày cân nhắc kể từ khi nhận hợp đồng; hủy trong thời gian này được hoàn phí (sau khi trừ chi phí hợp lý nếu có thỏa thuận).
- Từ 01/07/2026, lương cơ sở là 2.530.000 đồng/tháng nên mức đóng BHYT hộ gia đình người thứ nhất là 113.850 đồng/tháng.
Bảo hiểm nhân thọ và bảo hiểm y tế khác nhau thế nào?
Nhiều người nhầm hai loại này vì cùng mang tên “bảo hiểm” và cùng liên quan đến sức khỏe. Thực tế, mục đích và cơ chế vận hành khác hẳn nhau.
| Tiêu chí | Bảo hiểm nhân thọ | Bảo hiểm y tế (BHYT) |
|---|---|---|
| Tính chất | Bảo hiểm thương mại, tự nguyện | Bảo hiểm do Nhà nước tổ chức, không vì mục đích lợi nhuận, bắt buộc theo luật |
| Đơn vị cung cấp | Doanh nghiệp bảo hiểm được cấp phép | Quỹ BHYT do cơ quan bảo hiểm xã hội quản lý |
| Rủi ro bảo hiểm | Sống hoặc tử vong của người được bảo hiểm (theo Luật Kinh doanh bảo hiểm 2022), có thể kèm sản phẩm bổ trợ | Chi phí khám bệnh, chữa bệnh trong phạm vi quỹ BHYT chi trả |
| Mức phí | Do hợp đồng quy định, tùy tuổi, số tiền bảo hiểm, sản phẩm | Do pháp luật quy định theo đối tượng |
| Quyền lợi | Theo thỏa thuận trong hợp đồng | Theo mức hưởng luật định (ví dụ 80% khi đúng tuyến với thẻ hộ gia đình, 95% hoặc 100% với một số đối tượng) |
| Quyền chọn tham gia | Bạn được chọn mua hoặc không | Thuộc diện bắt buộc tham gia |
Có bảo hiểm nhân thọ có cần mua BHYT không?
Có. Bảo hiểm nhân thọ là hợp đồng giữa bạn với doanh nghiệp bảo hiểm, không phải là BHYT theo Luật Bảo hiểm y tế. Vì vậy, dù đã có hợp đồng nhân thọ (kể cả có sản phẩm bổ trợ sức khỏe), bạn vẫn thuộc diện phải tham gia BHYT nếu nằm trong nhóm đối tượng theo luật.
Trên thực tế có ba nhóm thường gặp:
- Người lao động có hợp đồng lao động: BHYT do người sử dụng lao động và người lao động cùng đóng (4,5% tiền lương tháng đóng bảo hiểm, trong đó người sử dụng lao động đóng 3%, người lao động đóng 1,5%). Bạn không cần tự mua nhưng cần giữ thẻ để đi khám đúng nơi đăng ký. Nếu bạn chưa rõ mình đã đủ tuổi để vào làm việc có đóng bảo hiểm hay chưa, xem thêm độ tuổi lao động tối thiểu theo quy định mới nhất.
- Học sinh, sinh viên: tham gia BHYT bắt buộc, ngân sách nhà nước hỗ trợ tối thiểu 50% mức đóng.
- Người làm tự do, nông dân, kinh doanh nhỏ, thành viên hộ gia đình: tham gia BHYT theo hình thức hộ gia đình hoặc tự đóng theo cá nhân. Đây là nhóm hay hỏi “đã mua bảo hiểm nhân thọ rồi có cần mua BHYT không” nhất, và câu trả lời vẫn là có.
Lưu ý: Luật Bảo hiểm y tế sửa đổi 2024 có hiệu lực từ 01/07/2025 và được hướng dẫn bởi Nghị định 188/2025/NĐ-CP. Nhóm đối tượng cụ thể, mức hưởng có thể thay đổi theo từng thời kỳ, bạn nên đối chiếu thông tin tại cơ quan bảo hiểm xã hội hoặc ứng dụng VssID.
Có nên mua bảo hiểm nhân thọ không?
Pháp luật không bắt buộc bạn mua bảo hiểm nhân thọ, nên quyết định phụ thuộc vào hoàn cảnh tài chính. Bạn có thể tự trả lời bằng các câu hỏi sau.
Khi nào bảo hiểm nhân thọ có thể phù hợp?
- Bạn là trụ cột kinh tế và gia đình sẽ khó khăn nếu bạn gặp rủi ro.
- Bạn đã có quỹ dự phòng (thường bằng 3–6 tháng chi tiêu) và đã tham gia BHYT, BHXH đầy đủ.
- Bạn có nguồn thu ổn định để đóng phí đều đặn trong nhiều năm.
- Bạn hiểu rõ mục tiêu: bảo vệ rủi ro, tiết kiệm dài hạn hay lập quỹ hưu trí, giáo dục cho con.
Khi nào nên cân nhắc kỹ hoặc chưa nên mua?
- Thu nhập không ổn định, phí đóng sẽ chiếm phần lớn thu nhập.
- Bạn đang vay nợ lãi cao hoặc chưa có khoản dự phòng khẩn cấp.
- Bạn bị thuyết phục mua vì “lãi cao như gửi tiết kiệm” mà chưa đọc bảng minh họa quyền lợi.
- Bạn bị yêu cầu mua kèm khi vay vốn hoặc gửi tiền. Việc mua bảo hiểm nhân thọ phải dựa trên sự tự nguyện của bạn.
Cảnh báo: Nếu hủy hợp đồng sau thời gian cân nhắc, bạn thường không được hoàn lại toàn bộ phí đã đóng, nhất là trong những năm đầu. Hãy chỉ mua khi chắc chắn duy trì được phí trong dài hạn.
21 ngày cân nhắc: quyền bạn cần biết
Theo Luật Kinh doanh bảo hiểm 2022, với hợp đồng bảo hiểm có thời hạn trên 01 năm, trong vòng 21 ngày kể từ ngày nhận được hợp đồng, bên mua bảo hiểm có quyền từ chối tiếp tục tham gia. Doanh nghiệp bảo hiểm hoàn lại phí đã đóng, sau khi trừ các chi phí hợp lý (nếu có) theo thỏa thuận trong hợp đồng.
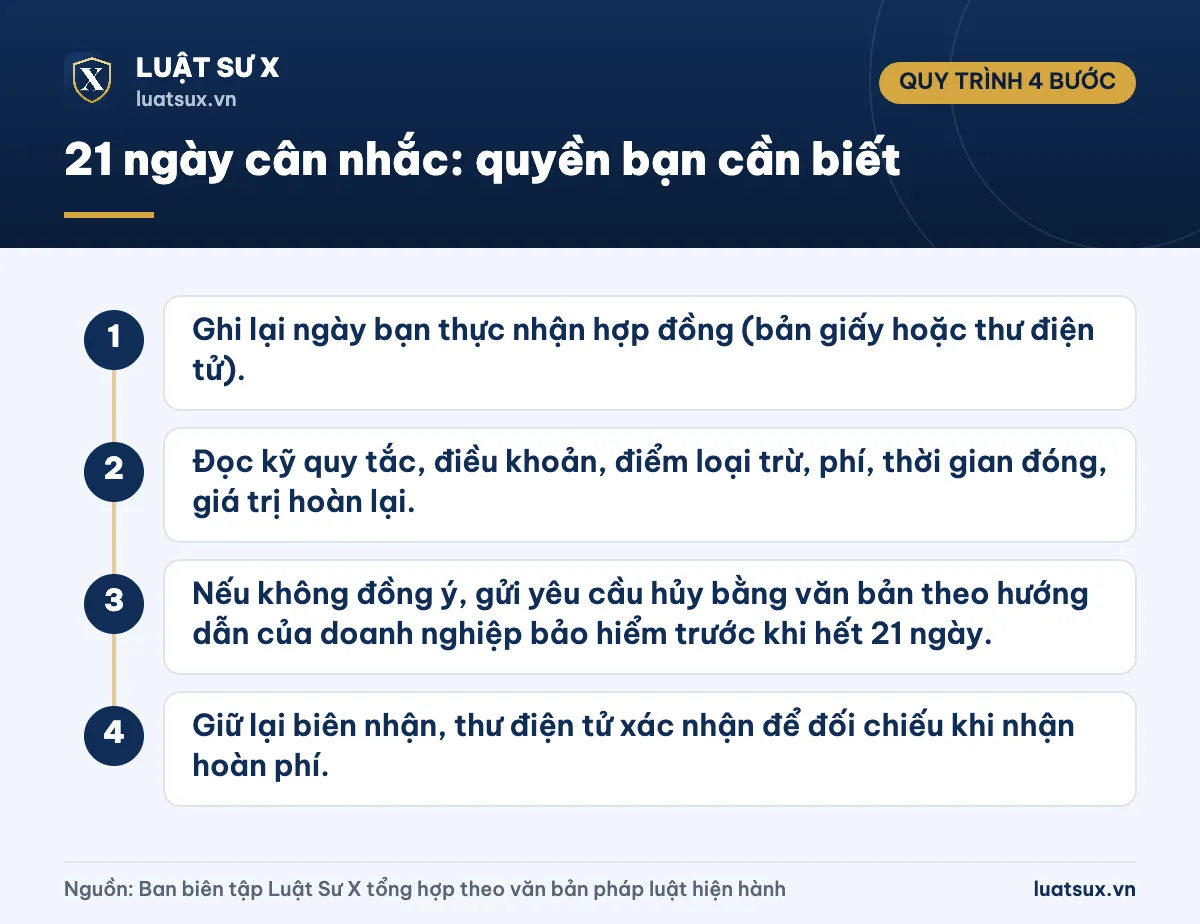
- Bước 1: Ghi lại ngày bạn thực nhận hợp đồng (bản giấy hoặc thư điện tử).
- Bước 2: Đọc kỹ quy tắc, điều khoản, điểm loại trừ, phí, thời gian đóng, giá trị hoàn lại.
- Bước 3: Nếu không đồng ý, gửi yêu cầu hủy bằng văn bản theo hướng dẫn của doanh nghiệp bảo hiểm trước khi hết 21 ngày.
- Bước 4: Giữ lại biên nhận, thư điện tử xác nhận để đối chiếu khi nhận hoàn phí.
Mức đóng BHYT năm 2026
Với người tham gia theo hộ gia đình, mức đóng hằng tháng tính theo 4,5% mức lương cơ sở, người thứ hai trở đi được giảm trừ. Từ 01/07/2026, lương cơ sở là 2.530.000 đồng/tháng (Nghị định 161/2026/NĐ-CP) nên mức đóng như sau:
| Thành viên trong hộ | Tỷ lệ so với người thứ nhất | Mức đóng/tháng | Mức đóng/năm |
|---|---|---|---|
| Người thứ 1 | 100% | 113.850 đồng | 1.366.200 đồng |
| Người thứ 2 | 70% | 79.695 đồng | 956.340 đồng |
| Người thứ 3 | 60% | 68.310 đồng | 819.720 đồng |
| Người thứ 4 | 50% | 56.925 đồng | 683.100 đồng |
| Từ người thứ 5 | 40% | 45.540 đồng | 546.480 đồng |
Thẻ tham gia mới hoặc gia hạn trong tháng 6/2026 mà có giá trị từ tháng 7/2026 vẫn áp dụng mức lương cơ sở cũ (2.340.000 đồng) và không phải đóng bù chênh lệch. Việc tham gia theo hộ gia đình gắn với nơi cư trú, nếu bạn đang ở nơi khác, hãy tìm hiểu cách đăng ký tạm trú online để cập nhật thông tin cư trú chính xác.
Ví dụ: Gia đình anh Nam có 4 người làm nông, cùng tham gia BHYT hộ gia đình, tổng mức đóng một năm là 1.366.200 + 956.340 + 819.720 + 683.100 = 3.825.360 đồng. Nếu anh Nam muốn mua thêm bảo hiểm nhân thọ, đó là khoản chi hoàn toàn riêng, không thay thế được khoản này.
Lưu ý trước khi ký hợp đồng bảo hiểm nhân thọ
- Trung thực khi kê khai: kê khai sai tình trạng sức khỏe có thể khiến doanh nghiệp bảo hiểm từ chối chi trả.
- Phân biệt quyền lợi: sản phẩm chính (bảo vệ, tích lũy) khác sản phẩm bổ trợ (bệnh hiểm nghèo, nằm viện, tai nạn). Bổ trợ sức khỏe có thể chi trả chi phí y tế tùy điều khoản, bạn cần đọc điều kiện chi trả, thời gian chờ, loại trừ.
- Tự ký, tự nhận bản hợp đồng: không ký thay, không ký khống, không đưa tiền cho cá nhân ngoài kênh thanh toán chính thức của doanh nghiệp.
- Cân đối với các khoản bảo hiểm bắt buộc: BHXH, BHYT mang lại lương hưu, trợ cấp, khám chữa bệnh. Nếu đang tính rút BHXH một lần, bạn có thể tham khảo cách tính bảo hiểm xã hội 1 lần trên VssID trước khi quyết định.
- Ghi nhận thông tin tài chính: khi tham gia, nên lưu hợp đồng, biên lai, và theo dõi khoản chi trong kế hoạch thuế. Xem thêm hướng dẫn về mức giảm trừ gia cảnh mới nhất để biết khoản nào được tính giảm trừ khi quyết toán thuế thu nhập cá nhân.
Căn cứ pháp lý
- Luật Kinh doanh bảo hiểm 2022 (quy định về bảo hiểm nhân thọ, thời gian cân nhắc 21 ngày).
- Luật Bảo hiểm y tế và Luật sửa đổi, bổ sung một số điều của Luật Bảo hiểm y tế năm 2024 (hiệu lực 01/07/2025).
- Nghị định 188/2025/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Bảo hiểm y tế.
- Nghị định 161/2026/NĐ-CP về mức lương cơ sở (hiệu lực 01/07/2026).
Thông tin cập nhật tháng 10/2026. Bài viết mang tính tham khảo, không phải tư vấn đầu tư hay khuyến nghị mua sản phẩm bảo hiểm cụ thể.
Câu hỏi thường gặp
Mua bảo hiểm nhân thọ rồi có được miễn mua BHYT không?
Không. Bảo hiểm nhân thọ là hợp đồng thương mại tự nguyện, còn BHYT là chính sách bắt buộc của Nhà nước. Việc có hợp đồng nhân thọ không thay thế thẻ BHYT.
Bảo hiểm nhân thọ có bắt buộc không?
Không bắt buộc. Bạn có quyền chọn mua hoặc không, và không ai được ép bạn mua bảo hiểm nhân thọ làm điều kiện để được vay vốn hay sử dụng dịch vụ.
Có thể vừa nhận tiền BHYT vừa nhận tiền bảo hiểm nhân thọ không?
Hai khoản này độc lập vì thuộc hai quan hệ bảo hiểm khác nhau. Riêng sản phẩm bổ trợ sức khỏe có thể có điều khoản về cách chi trả chi phí y tế, bạn cần đọc kỹ hợp đồng.
Mua bảo hiểm nhân thọ xong muốn hủy thì sao?
Nếu hợp đồng có thời hạn trên 1 năm và bạn hủy trong 21 ngày kể từ khi nhận hợp đồng, bạn được hoàn phí đã đóng (trừ chi phí hợp lý nếu có thỏa thuận). Hủy sau thời gian này thường chỉ nhận giá trị hoàn lại theo hợp đồng, có thể thấp hơn tổng phí đã đóng.
Mức đóng BHYT hộ gia đình hiện nay là bao nhiêu?
Từ 01/07/2026, người thứ nhất đóng 113.850 đồng/tháng (1.366.200 đồng/năm), người thứ hai đóng bằng 70%, người thứ ba 60%, người thứ tư 50% và từ người thứ năm 40% mức của người thứ nhất.
Tóm lại, bảo hiểm y tế là khoản bảo vệ nền tảng bạn nên có trước, còn bảo hiểm nhân thọ là lựa chọn bổ sung tùy khả năng tài chính và mục tiêu cá nhân. Hãy dùng đủ 21 ngày cân nhắc, đọc kỹ hợp đồng và chỉ mua khi bạn hiểu rõ quyền lợi, nghĩa vụ.