Hóa đơn điện tử không phải đóng dấu treo. Giá trị pháp lý của hóa đơn điện tử đến từ chữ ký số của người bán (và mã của cơ quan thuế với hóa đơn có mã), không đến từ con dấu đỏ. Dấu treo chỉ có ý nghĩa với văn bản giấy, ví dụ bảng kê, phụ lục hoặc hợp đồng đính kèm hóa đơn, và do người đứng đầu đơn vị quyết định.
Tóm tắt nhanh
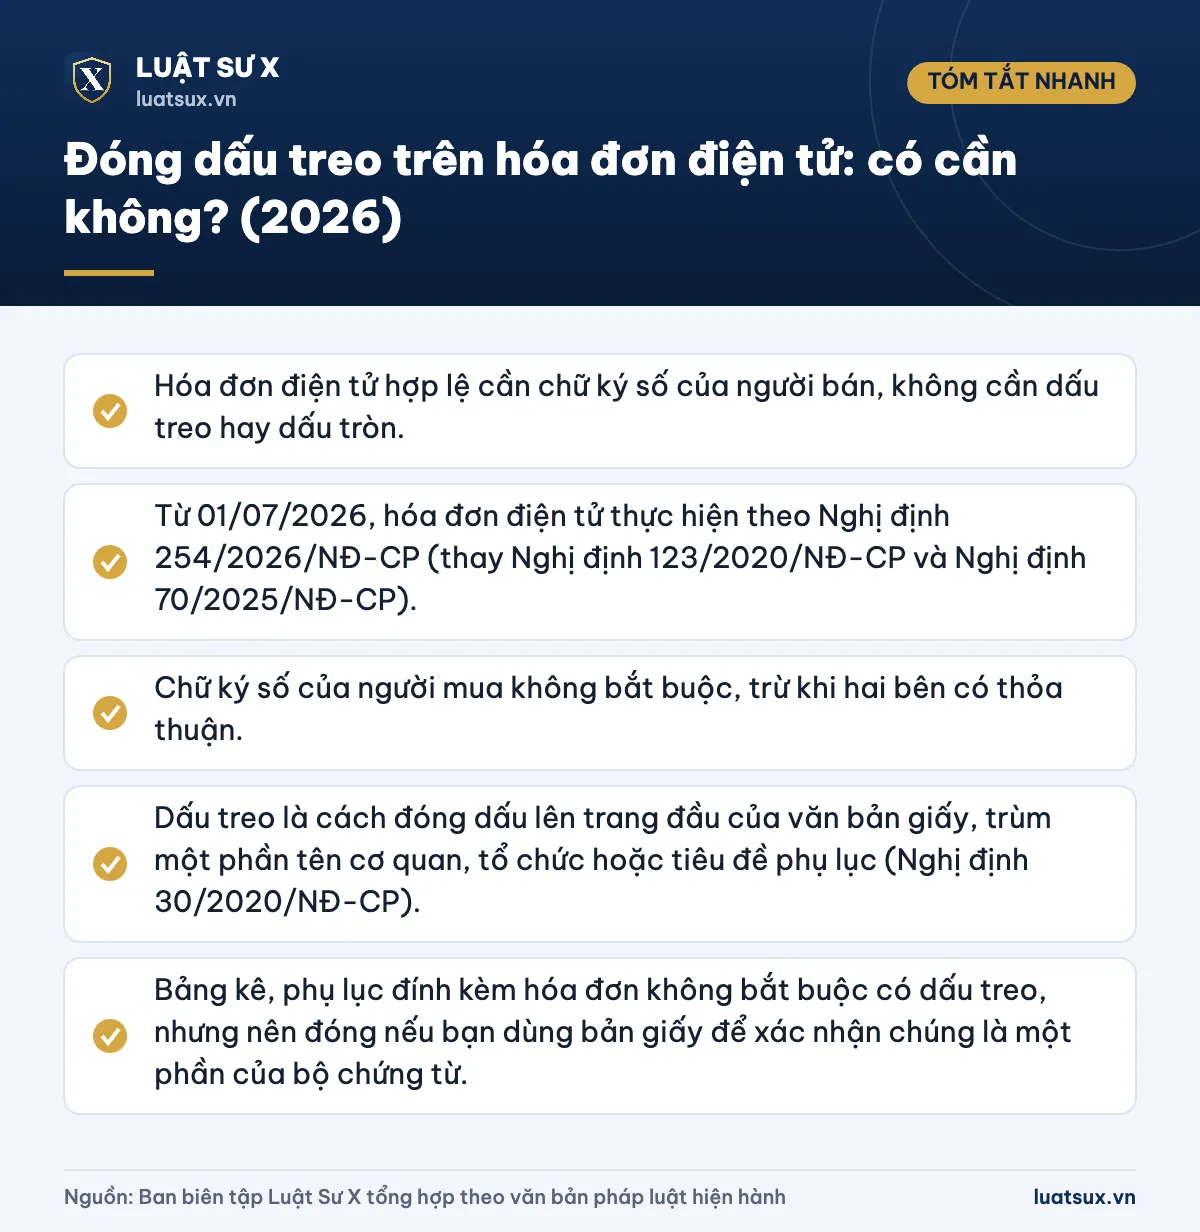
- Hóa đơn điện tử hợp lệ cần chữ ký số của người bán, không cần dấu treo hay dấu tròn.
- Từ 01/07/2026, hóa đơn điện tử thực hiện theo Nghị định 254/2026/NĐ-CP (thay Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP).
- Chữ ký số của người mua không bắt buộc, trừ khi hai bên có thỏa thuận.
- Dấu treo là cách đóng dấu lên trang đầu của văn bản giấy, trùm một phần tên cơ quan, tổ chức hoặc tiêu đề phụ lục (Nghị định 30/2020/NĐ-CP).
- Bảng kê, phụ lục đính kèm hóa đơn không bắt buộc có dấu treo, nhưng nên đóng nếu bạn dùng bản giấy để xác nhận chúng là một phần của bộ chứng từ.
Dấu treo là gì?
“Dấu treo” là cách gọi quen thuộc trong công tác văn thư. Đó là con dấu của cơ quan, tổ chức được đóng lên trang đầu của văn bản hoặc phụ lục, trùm lên một phần tên cơ quan, tổ chức hoặc tiêu đề phụ lục. Khác với dấu đóng cạnh chữ ký ở cuối văn bản, dấu treo không đóng để xác nhận người ký.
Mục đích của dấu treo là khẳng định tờ giấy được đóng dấu là một bộ phận của văn bản chính. Nhờ vậy, người nhận khó tráo đổi hoặc thêm bớt phụ lục. Cách đóng này nằm trong quy định về sử dụng con dấu của Nghị định 30/2020/NĐ-CP về công tác văn thư. Theo đó, việc đóng dấu treo, dấu giáp lai, dấu nổi trên văn bản giấy do người đứng đầu cơ quan, tổ chức quy định.
Nếu bạn cần phân biệt dấu treo với dấu đóng nhiều trang, xem thêm bài cách đóng dấu giáp lai.
Hóa đơn điện tử có cần đóng dấu treo không?
Không. Hóa đơn điện tử là dữ liệu điện tử, được lập, ký số và (nếu thuộc diện có mã) được cơ quan thuế cấp mã. Con dấu vật lý không gắn được vào dữ liệu này. Vì vậy, quy định về hóa đơn điện tử không yêu cầu dấu treo, dấu tròn hay dấu giáp lai của người bán.
Từ 01/07/2026, nội dung hóa đơn điện tử thực hiện theo Nghị định 254/2026/NĐ-CP, hướng dẫn Luật Quản lý thuế 108/2025/QH15. Về chữ ký, nghị định này giữ hướng đã có từ trước:
- Hóa đơn có chữ ký (số) của người bán.
- Chữ ký số của người mua không nhất thiết phải có, trừ trường hợp người mua và người bán có thỏa thuận.
- Một số loại hóa đơn đặc thù được khuyết một số tiêu thức. Ví dụ hóa đơn khởi tạo từ máy tính tiền không bắt buộc có chữ ký số của người bán, nhưng phải có mã của cơ quan thuế hoặc mã QR, đường dẫn tra cứu. Tem, vé, thẻ điện tử cũng có quy định riêng.
Lưu ý: Nhiều tài liệu cũ vẫn nhắc “hóa đơn phải có dấu người bán” hoặc “ký, đóng dấu, ghi rõ họ tên”. Đó là quy định của thời hóa đơn giấy (như Thông tư 32/2011, 39/2014, 119/2014). Các quy định này đã hết hiệu lực. Với hóa đơn điện tử hiện nay, hãy dùng tiêu chí chữ ký số và nội dung bắt buộc theo Nghị định 254/2026/NĐ-CP.
Những gì hóa đơn điện tử cần có thay cho con dấu
Thay vì dấu, hóa đơn điện tử được xác thực bằng các yếu tố kỹ thuật. Hóa đơn hợp lệ cần có tối thiểu các nội dung sau:
| Nội dung | Ý nghĩa |
|---|---|
| Tên, ký hiệu mẫu số, ký hiệu và số hóa đơn | Số hóa đơn là dãy số Ả Rập tối đa 8 chữ số, không trùng lặp |
| Tên, địa chỉ, mã số thuế người bán | Hộ, cá nhân kinh doanh dùng một mã số thuế cho nhiều cửa hàng phải thể hiện rõ từng địa điểm |
| Thông tin người mua | Tên, địa chỉ, mã số thuế hoặc số định danh cá nhân (khi người mua cung cấp) |
| Hàng hóa, dịch vụ, thuế | Tên, đơn vị tính, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế, tổng thanh toán |
| Thời điểm lập và thời điểm ký số | Hiển thị theo ngày, tháng, năm dương lịch |
| Chữ ký số của người bán | Thay cho chữ ký tay và con dấu; bảo đảm tính toàn vẹn của nội dung |
| Mã của cơ quan thuế | Chỉ có với hóa đơn điện tử có mã |
Tình huống thường gặp: kế toán của đơn vị mua từ chối hóa đơn điện tử vì “chưa có dấu”. Cách xử lý đúng là kiểm tra chữ ký số hợp lệ, thông tin người bán và người mua, mã cơ quan thuế (nếu có). Hóa đơn đủ các yếu tố này vẫn hợp lệ dù không có dấu.
Với hóa đơn bán lẻ, bạn có thể xem thêm mẫu hóa đơn bán lẻ hợp lệ.
Khi nào vẫn đóng dấu treo?
Dù hóa đơn điện tử không cần dấu treo, trong thực tế kế toán vẫn có một số tình huống dùng văn bản giấy đi kèm.
Bảng kê, phụ lục đính kèm hóa đơn
Khi hóa đơn có nhiều mặt hàng, đơn vị thường lập bảng kê đi kèm. Pháp luật không bắt buộc đóng dấu treo lên bảng kê. Tuy nhiên, nếu in bảng kê ra giấy, nhiều đơn vị vẫn đóng dấu treo để khẳng định đây là một phần của bộ chứng từ. Việc này do người đứng đầu đơn vị quyết định, nên cần ghi rõ trong quy chế nội bộ để thống nhất.
Hợp đồng, phụ lục hợp đồng, biên bản nghiệm thu
Hóa đơn thường đi cùng hợp đồng, biên bản giao nhận, phiếu xuất kho. Các văn bản giấy này có thể cần dấu treo, dấu giáp lai theo thỏa thuận hoặc quy chế của hai bên. Đây là yêu cầu về hồ sơ giao dịch, không phải điều kiện để hóa đơn điện tử hợp lệ.
Bản in hoặc bản chuyển đổi hóa đơn điện tử ra giấy
Hóa đơn điện tử không bắt buộc in ra giấy. Bản in chỉ cần khi có nhu cầu nghiệp vụ hoặc khi cơ quan quản lý yêu cầu. Bản chuyển đổi phải khớp đúng nội dung với hóa đơn điện tử gốc. Một số đơn vị yêu cầu người thực hiện chuyển đổi ký và đóng dấu xác nhận để làm hồ sơ lưu nội bộ. Trước khi áp dụng, hãy đối chiếu quy định chuyển đổi trong Nghị định 254/2026/NĐ-CP và hướng dẫn của cơ quan thuế.
Cảnh báo: Bản hóa đơn điện tử in ra giấy chỉ có giá trị tham chiếu, lưu trữ. Không tự ý sửa nội dung trên bản in rồi đóng dấu. Hành vi sửa chữa, làm giả hóa đơn có thể bị xử phạt vi phạm hành chính về hóa đơn, thậm chí bị xử lý hình sự tùy mức độ.
Cách đóng dấu treo đúng quy định
Nếu cần đóng dấu treo trên bảng kê, phụ lục giấy, hãy làm theo nguyên tắc chung về sử dụng con dấu của Nghị định 30/2020/NĐ-CP:
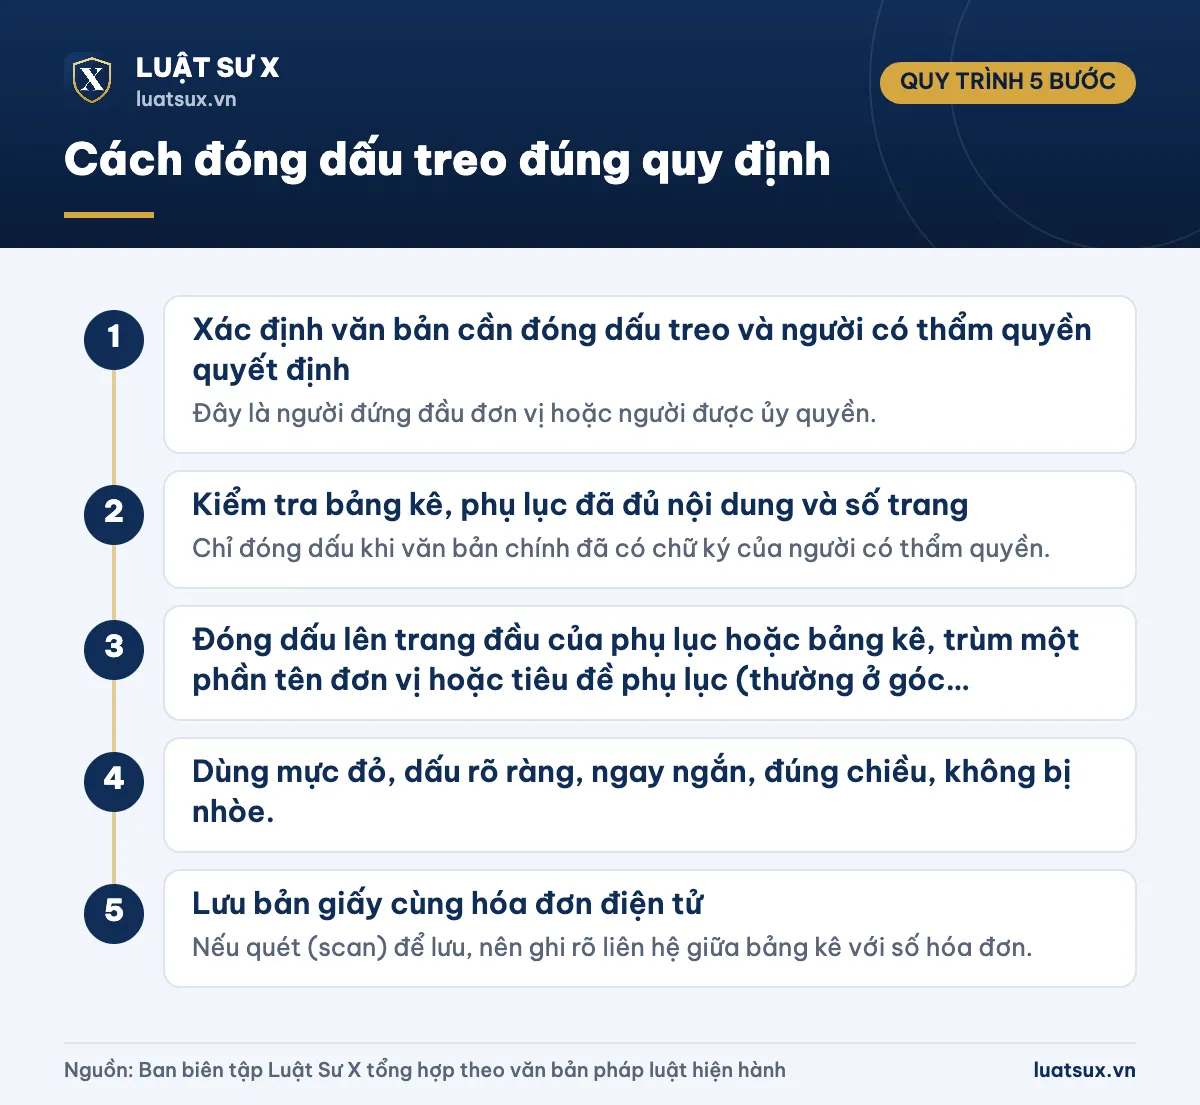
- Bước 1: Xác định văn bản cần đóng dấu treo và người có thẩm quyền quyết định. Đây là người đứng đầu đơn vị hoặc người được ủy quyền.
- Bước 2: Kiểm tra bảng kê, phụ lục đã đủ nội dung và số trang. Chỉ đóng dấu khi văn bản chính đã có chữ ký của người có thẩm quyền.
- Bước 3: Đóng dấu lên trang đầu của phụ lục hoặc bảng kê, trùm một phần tên đơn vị hoặc tiêu đề phụ lục (thường ở góc trên bên trái).
- Bước 4: Dùng mực đỏ, dấu rõ ràng, ngay ngắn, đúng chiều, không bị nhòe.
- Bước 5: Lưu bản giấy cùng hóa đơn điện tử. Nếu quét (scan) để lưu, nên ghi rõ liên hệ giữa bảng kê với số hóa đơn.
Lưu ý: Nếu đóng dấu cạnh chữ ký, dấu phải trùm lên khoảng 1/3 chữ ký về phía bên trái. Quy tắc này khác với dấu treo, nên đừng nhầm hai kiểu đóng dấu.
Những nhầm lẫn thường gặp
- Nghĩ hóa đơn điện tử phải đóng dấu mới khấu trừ được thuế: Điều kiện khấu trừ gắn với hóa đơn hợp lệ, chứng từ thanh toán và các điều kiện thuế khác, không gắn với con dấu.
- Nhầm “dấu điện tử” với “chữ ký số”: Hóa đơn điện tử dùng chữ ký số của người bán. Không phải đơn vị nào cũng cần thêm dấu điện tử riêng trên hóa đơn.
- Đóng dấu lên hóa đơn đã ký số rồi in ra: Việc này không làm tăng giá trị pháp lý. Giá trị nằm ở bản điện tử gốc.
- Coi dấu treo thay cho chữ ký: Dấu treo không thay chữ ký của người có thẩm quyền và dấu ở cuối văn bản.
- Dùng quy định cũ: Hóa đơn đặt in của cơ quan thuế và các quy định hóa đơn giấy đã hết giá trị. Hãy dùng quy định hiện hành.
Khi lập hóa đơn cho cá nhân, bạn cũng nên biết cách tra cứu mã số thuế cá nhân. Từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế của cá nhân.
Căn cứ pháp lý
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 254/2026/NĐ-CP quy định về hóa đơn điện tử, chứng từ điện tử (hiệu lực từ 01/07/2026).
- Nghị định 30/2020/NĐ-CP về công tác văn thư (quy định về sử dụng con dấu, dấu treo, dấu giáp lai).
- Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP (đã được thay thế bởi Nghị định 254/2026/NĐ-CP, nêu để đối chiếu).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Hóa đơn điện tử có cần đóng dấu không?
Không. Hóa đơn điện tử cần chữ ký số của người bán, trừ một số loại đặc thù như hóa đơn từ máy tính tiền có mã cơ quan thuế. Không có quy định bắt buộc đóng dấu tròn hay dấu treo lên hóa đơn điện tử.
Hóa đơn điện tử in ra giấy có phải đóng dấu không?
Không bắt buộc. Bản in chỉ để lưu trữ, đối chiếu và phải khớp nội dung với bản điện tử gốc. Nếu đơn vị muốn xác nhận bản in trong hồ sơ nội bộ, việc ký, đóng dấu do quy chế của đơn vị quyết định.
Bảng kê kèm hóa đơn điện tử có phải đóng dấu treo không?
Không bắt buộc. Việc đóng dấu treo lên phụ lục, bảng kê do người đứng đầu đơn vị quyết định. Nhiều nơi vẫn đóng để chứng minh bảng kê là một phần của bộ chứng từ.
Dấu treo đóng ở vị trí nào?
Dấu treo đóng lên trang đầu của văn bản hoặc phụ lục, trùm một phần tên cơ quan, tổ chức hoặc tiêu đề phụ lục, thường ở góc trên bên trái. Dấu phải rõ nét, ngay ngắn và dùng mực đỏ.
Người mua có phải ký số trên hóa đơn điện tử không?
Không nhất thiết. Hóa đơn điện tử không bắt buộc có chữ ký số của người mua, trừ khi người mua và người bán có thỏa thuận về việc này.
Hóa đơn không có dấu thì kế toán có được từ chối không?
Nếu là hóa đơn điện tử có đủ nội dung bắt buộc, chữ ký số hợp lệ (hoặc mã cơ quan thuế khi thuộc diện có mã), việc từ chối chỉ vì thiếu dấu là không có căn cứ pháp lý. Bạn nên cung cấp kết quả tra cứu hóa đơn để đối chiếu.
Tóm lại, hóa đơn điện tử được xác thực bằng chữ ký số và mã cơ quan thuế nên không cần đóng dấu treo. Dấu treo chỉ còn dùng cho các văn bản giấy đi kèm như bảng kê, phụ lục, hợp đồng, theo quy chế của từng đơn vị và Nghị định 30/2020/NĐ-CP. Hãy kiểm tra nội dung bắt buộc theo Nghị định 254/2026/NĐ-CP thay vì tìm con dấu trên hóa đơn.