Thuế GTGT hàng nhập khẩu được nộp cho cơ quan hải quan cùng lúc với thuế nhập khẩu, chậm nhất trước khi hàng được thông quan. Bạn có thể nộp qua mạng bằng cổng thanh toán điện tử hải quan hoặc kênh ngân hàng phối hợp thu, hệ thống trừ nợ tự động và cho phép thông quan 24/7 sau khi tiền được ghi nhận.
Tóm tắt nhanh
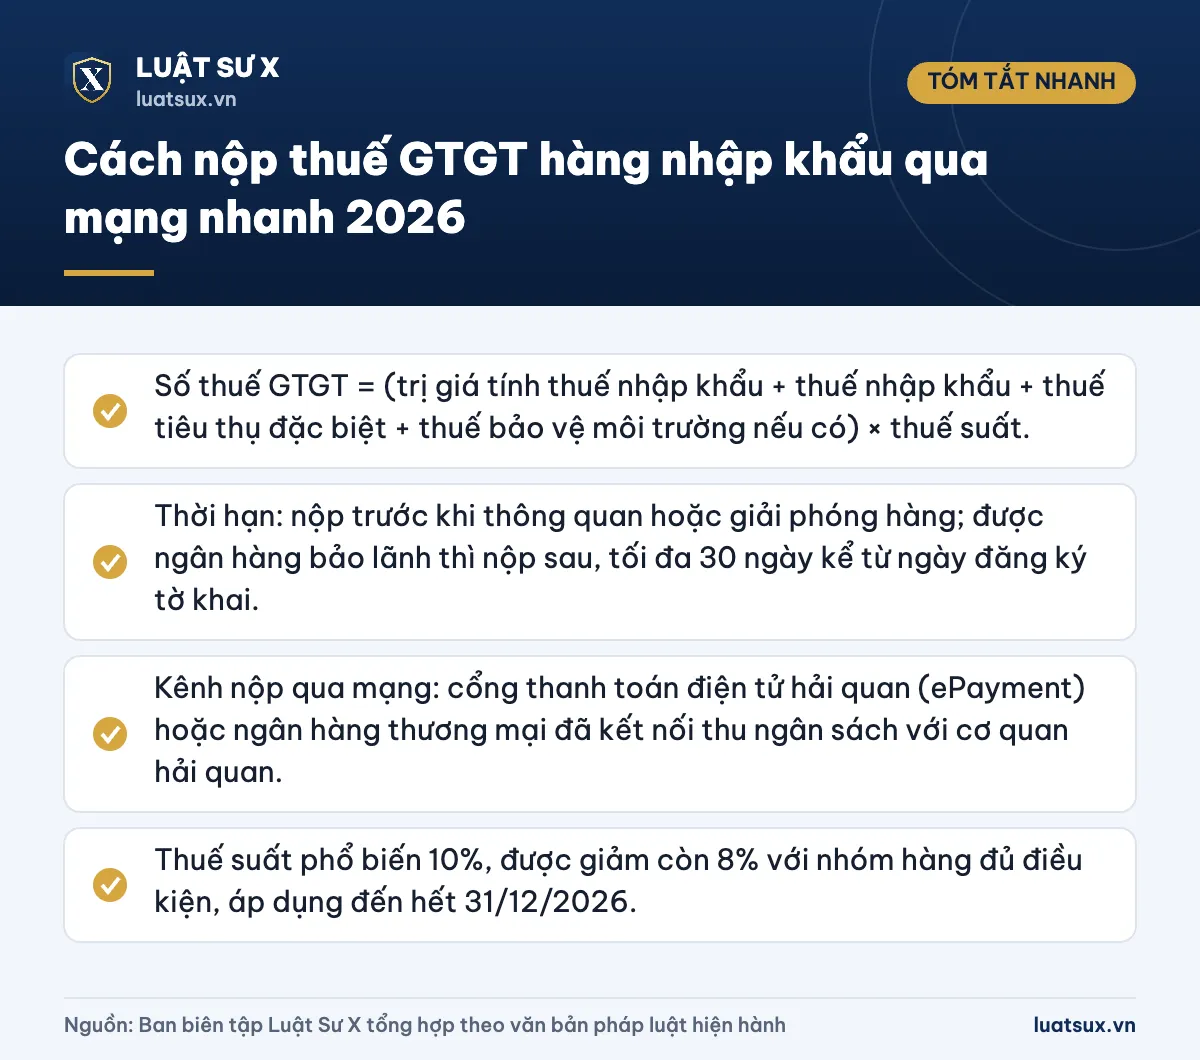
- Số thuế GTGT = (trị giá tính thuế nhập khẩu + thuế nhập khẩu + thuế tiêu thụ đặc biệt + thuế bảo vệ môi trường nếu có) × thuế suất.
- Thời hạn: nộp trước khi thông quan hoặc giải phóng hàng; được ngân hàng bảo lãnh thì nộp sau, tối đa 30 ngày kể từ ngày đăng ký tờ khai.
- Kênh nộp qua mạng: cổng thanh toán điện tử hải quan (ePayment) hoặc ngân hàng thương mại đã kết nối thu ngân sách với cơ quan hải quan.
- Thuế suất phổ biến 10%, được giảm còn 8% với nhóm hàng đủ điều kiện, áp dụng đến hết 31/12/2026.
Thuế GTGT hàng nhập khẩu là gì, ai phải nộp?
Thuế giá trị gia tăng (GTGT) ở khâu nhập khẩu là khoản thuế gián thu, tính trên giá trị hàng hóa đưa từ nước ngoài vào Việt Nam. Người nhập khẩu, bao gồm doanh nghiệp, hộ kinh doanh và cá nhân, là người nộp thuế và nộp cho cơ quan hải quan, không nộp cho cơ quan thuế nội địa.
Từ 01/07/2025, Luật Thuế giá trị gia tăng 2024 (số 48/2024/QH15) thay thế Luật Thuế GTGT 2008. Nghị định 181/2025/NĐ-CP hướng dẫn thi hành luật này. Một số hàng nhập khẩu không chịu thuế GTGT, ví dụ hàng viện trợ nhân đạo hoặc hàng nhập khẩu ủng hộ phòng chống thiên tai, dịch bệnh theo quy định của Chính phủ. Bạn cần đối chiếu danh mục này trước khi khai tờ khai.
Với doanh nghiệp nộp thuế theo phương pháp khấu trừ, thuế GTGT đã nộp ở khâu nhập khẩu được khấu trừ khi đủ điều kiện về chứng từ và thanh toán. Chứng từ để kê khai khấu trừ là chứng từ nộp thuế GTGT hàng nhập khẩu (biên lai, chứng từ điện tử của cơ quan hải quan).
Cách tính thuế GTGT hàng nhập khẩu
Theo Luật Thuế GTGT 2024, giá tính thuế đối với hàng nhập khẩu là trị giá tính thuế nhập khẩu, cộng thuế nhập khẩu, cộng thuế nhập khẩu bổ sung (nếu có), cộng thuế tiêu thụ đặc biệt (nếu có) và cộng thuế bảo vệ môi trường (nếu có).
Công thức: Thuế GTGT phải nộp = Giá tính thuế GTGT × Thuế suất GTGT.
Ví dụ minh họa (số liệu giả định): Một cửa hàng nhập lô thiết bị gia dụng có trị giá tính thuế nhập khẩu 100 triệu đồng, thuế nhập khẩu 10% (10 triệu đồng), không chịu thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường. Giá tính thuế GTGT là 110 triệu đồng. Nếu hàng thuộc nhóm được giảm còn 8%, thuế GTGT là 8,8 triệu đồng. Nếu áp mức 10%, thuế GTGT là 11 triệu đồng.
Thuế suất GTGT hàng nhập khẩu hiện nay
| Mức thuế suất | Áp dụng |
|---|---|
| 5% | Nhóm hàng hóa, dịch vụ thiết yếu theo khoản 2 Điều 9 Luật Thuế GTGT 2024. |
| 8% (mức đã giảm) | Nhóm hàng đang chịu 10% theo khoản 3 Điều 9, trừ các nhóm bị loại trừ. Áp dụng từ 01/07/2025 đến hết 31/12/2026. |
| 10% | Hàng hóa, dịch vụ không thuộc diện 0%, 5% và các nhóm không được giảm. |
Nghị quyết 204/2025/QH15 giảm 2% thuế suất GTGT, Nghị định 174/2025/NĐ-CP hướng dẫn thực hiện. Nghị quyết loại trừ một số nhóm như viễn thông, tài chính – ngân hàng – chứng khoán – bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than) và hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Việc giảm thuế được áp dụng thống nhất ở các khâu, trong đó có khâu nhập khẩu.
Cảnh báo: Chính sách giảm 2% chỉ có hiệu lực đến hết ngày 31/12/2026. Nếu tờ khai đăng ký từ 01/01/2027 trở đi, bạn cần kiểm tra xem Quốc hội có gia hạn hay không trước khi tính thuế.
Thời hạn nộp thuế GTGT hàng nhập khẩu
Thuế GTGT hàng nhập khẩu theo thời hạn nộp thuế của hàng xuất nhập khẩu. Hiện nay có ba trường hợp thường gặp:
- Trường hợp thông thường: nộp thuế trước khi hàng được thông quan hoặc giải phóng.
- Có tổ chức tín dụng bảo lãnh: được thông quan trước, nhưng phải nộp tiền chậm nộp từ ngày thông quan đến ngày nộp thuế. Thời hạn bảo lãnh tối đa là 30 ngày kể từ ngày đăng ký tờ khai hải quan.
- Doanh nghiệp ưu tiên: được nộp thuế cho các tờ khai đã thông quan trong tháng, chậm nhất vào ngày thứ 10 của tháng kế tiếp.
Từ 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 có hiệu lực và luật hóa việc thực hiện thủ tục thuế hải quan bằng phương thức điện tử. Các thông tư hướng dẫn về thủ tục hải quan, trong đó có Thông tư 121/2025/TT-BTC sửa đổi Thông tư 38/2015/TT-BTC, cũng đã được cập nhật. Bạn nên đối chiếu thời hạn cụ thể của từng lô hàng với thông báo thuế trên tờ khai.
Cách nộp thuế GTGT hàng nhập khẩu qua mạng
Có hai kênh phổ biến, cả hai đều kết nối trực tiếp với hệ thống hải quan điện tử nên không cần đến kho bạc hay cơ quan hải quan để nộp tiền mặt.
Cách 1: Nộp qua cổng thanh toán điện tử hải quan (ePayment)
Kênh này dành cho doanh nghiệp có chữ ký số và tài khoản tại ngân hàng phối hợp thu. Điều kiện cần có:
- Chữ ký số công cộng còn hiệu lực, đã đăng ký với cơ quan hải quan.
- Tài khoản ngân hàng đã đăng ký dịch vụ nộp thuế điện tử và ủy quyền trích nợ.
- Tài khoản người dùng trên hệ thống khai báo hải quan điện tử.
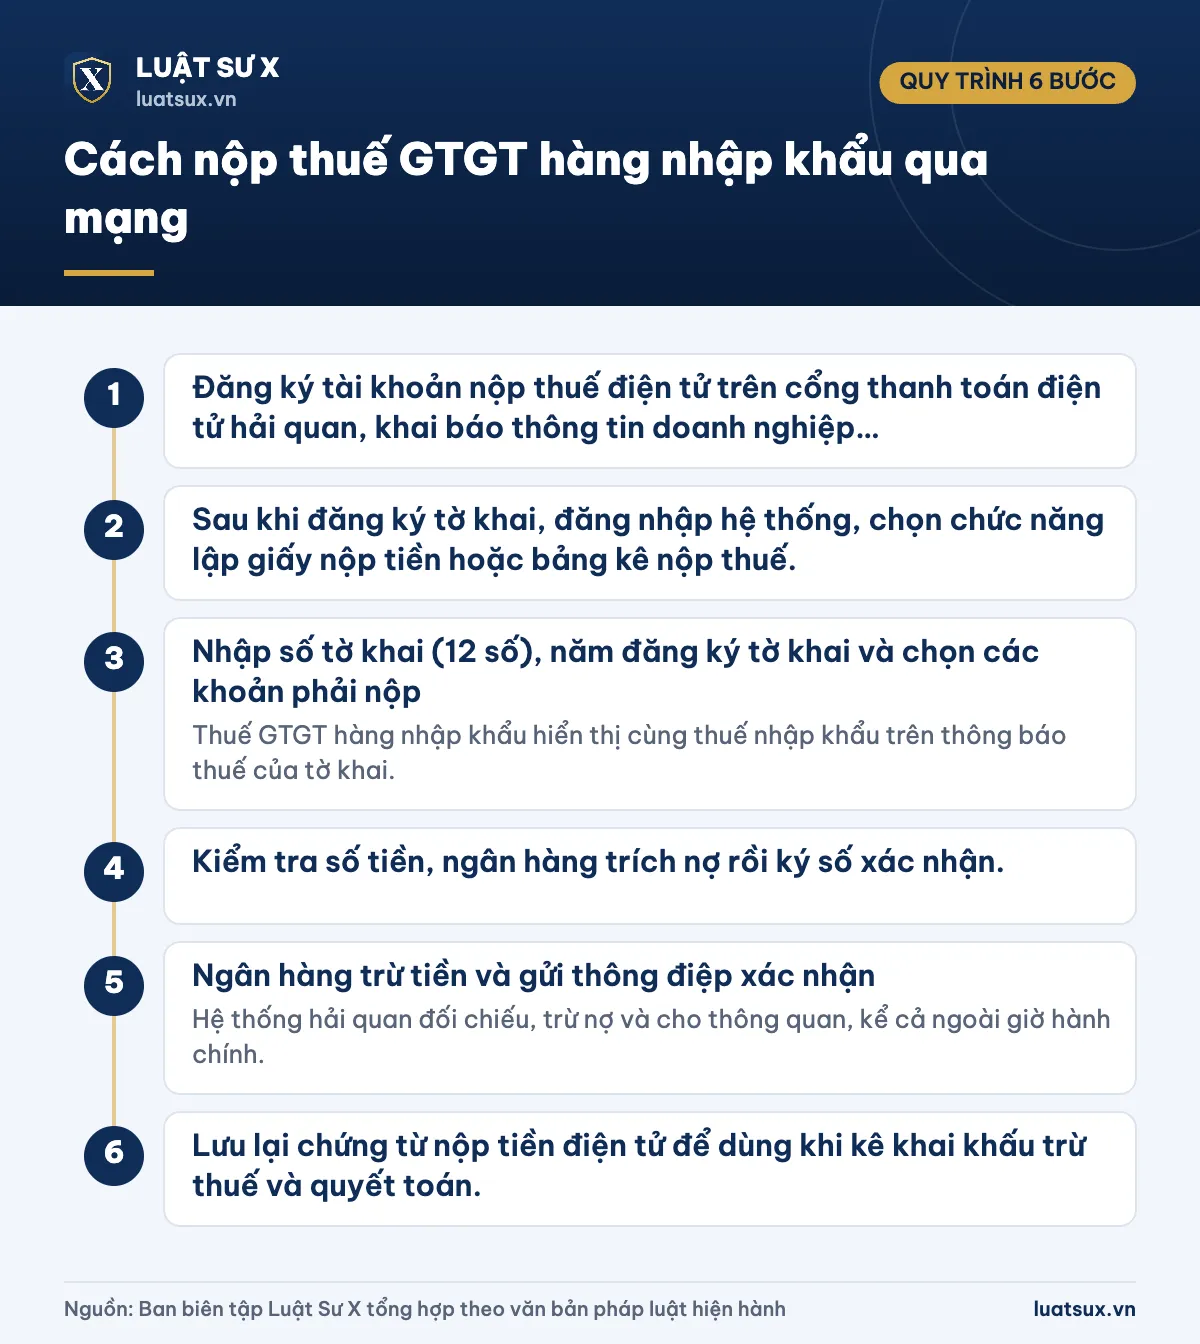
- Bước 1: Đăng ký tài khoản nộp thuế điện tử trên cổng thanh toán điện tử hải quan, khai báo thông tin doanh nghiệp, tài khoản ngân hàng và ủy quyền trích nợ.
- Bước 2: Sau khi đăng ký tờ khai, đăng nhập hệ thống, chọn chức năng lập giấy nộp tiền hoặc bảng kê nộp thuế.
- Bước 3: Nhập số tờ khai (12 số), năm đăng ký tờ khai và chọn các khoản phải nộp. Thuế GTGT hàng nhập khẩu hiển thị cùng thuế nhập khẩu trên thông báo thuế của tờ khai.
- Bước 4: Kiểm tra số tiền, ngân hàng trích nợ rồi ký số xác nhận.
- Bước 5: Ngân hàng trừ tiền và gửi thông điệp xác nhận. Hệ thống hải quan đối chiếu, trừ nợ và cho thông quan, kể cả ngoài giờ hành chính.
- Bước 6: Lưu lại chứng từ nộp tiền điện tử để dùng khi kê khai khấu trừ thuế và quyết toán.
Cách 2: Nộp qua ngân hàng thương mại phối hợp thu
Cơ quan hải quan đã phối hợp thu ngân sách với 49 ngân hàng thương mại, trong đó 47 ngân hàng đã triển khai nộp thuế điện tử và thông quan 24/7 (số liệu theo thông tin được công bố trước đây, có thể đã thay đổi). Bạn đăng nhập ngân hàng điện tử của doanh nghiệp, chọn mục nộp thuế hải quan, nhập số tờ khai, kiểm tra số thuế phải nộp và xác nhận giao dịch. Dữ liệu được chuyển sang hệ thống hải quan để trừ nợ.
Ngoài ra, hải quan cũng đã thí điểm nộp thuế điện tử qua tổ chức cung ứng dịch vụ trung gian thanh toán theo Quyết định 101/QĐ-TCHQ năm 2023. Bạn nên hỏi trực tiếp đơn vị cung ứng dịch vụ xem kênh này còn áp dụng cho trường hợp của mình không.
Lưu ý: Giao diện, tên chức năng và danh sách ngân hàng có thể thay đổi theo từng thời kỳ. Hãy làm theo hướng dẫn mới nhất trên hệ thống hải quan điện tử và ngân hàng bạn chọn. Hàng nhập khẩu thông quan sau khi thuế được ghi nhận nên hãy kiểm tra trạng thái tờ khai sau khi nộp.
Cá nhân nhập khẩu hàng nhỏ lẻ nộp thuế thế nào?
Nếu bạn là cá nhân nhập khẩu hàng cho mục đích sử dụng riêng, tình huống thường gặp là hàng gửi qua đường bưu chính hoặc chuyển phát nhanh. Đơn vị vận chuyển thường làm thủ tục hải quan, thông báo số thuế (gồm cả thuế GTGT) và hướng dẫn cách thanh toán. Bạn nên yêu cầu thông báo thuế hoặc chứng từ thể hiện rõ từng khoản thuế, tránh chuyển tiền vào tài khoản không rõ nguồn gốc.
Từ 01/07/2025, mã số thuế của cá nhân là số định danh cá nhân. Khi khai thông tin người nhập khẩu, bạn cần dùng đúng số này. Nếu cần tìm hiểu, bạn có thể xem thêm bài mã số thuế cá nhân theo quy định hiện hành và hướng dẫn đăng ký mã số thuế cá nhân qua mạng.
Với xe máy nhập khẩu để sử dụng, ngoài thuế khi nhập khẩu bạn còn phải nộp lệ phí trước bạ khi đăng ký xe. Cách tính xem tại bài cách tính lệ phí trước bạ xe máy.
Nếu hộ kinh doanh nhập hàng để bán lại, bạn cần lưu ý thêm việc xuất hóa đơn khi bán. Tham khảo mẫu hóa đơn bán lẻ hợp lệ và cập nhật quy định hóa đơn mới theo Nghị định 254/2026/NĐ-CP (hiệu lực từ 01/07/2026).
Lỗi thường gặp và cách xử lý
- Nộp đủ tiền nhưng tờ khai chưa thông quan: thường do chọn sai số tờ khai, năm đăng ký hoặc nộp thiếu một khoản (thuế nhập khẩu, thuế GTGT, tiền chậm nộp). Kiểm tra lại số tiền trên thông báo thuế và bổ sung phần còn thiếu.
- Ngân hàng đã trừ tiền nhưng hệ thống chưa ghi nhận: chờ đối soát trong thời gian ngắn, sau đó liên hệ ngân hàng nơi nộp để xác nhận giao dịch và yêu cầu chứng từ.
- Nộp nhầm tờ khai: làm thủ tục đề nghị điều chỉnh hoặc hoàn trả khoản nộp thừa theo quy định của cơ quan hải quan. Không tự ý nộp lại nhiều lần.
- Khai sai thuế suất hoặc giá tính thuế: khai bổ sung theo quy định. Từ 01/07/2026, quy định xử phạt vi phạm trong lĩnh vực hải quan về khai sai thuế có điều chỉnh, vì vậy hãy đối chiếu văn bản xử phạt hiện hành.
- Không có chữ ký số: doanh nghiệp cần đăng ký chữ ký số công cộng hoặc nộp qua kênh ngân hàng điện tử mà ngân hàng hỗ trợ.
Nộp chậm bị xử lý ra sao?
Nếu hàng đã thông quan nhờ bảo lãnh hoặc thuộc diện ưu tiên mà quá hạn vẫn chưa nộp, bạn phải nộp đủ số thuế còn nợ cùng tiền chậm nộp tính theo Luật Quản lý thuế. Nếu hết thời hạn bảo lãnh mà người nộp thuế vẫn chưa nộp, tổ chức bảo lãnh có trách nhiệm nộp thay, sau đó có quyền yêu cầu bạn hoàn trả.
Ngoài tiền chậm nộp, hành vi khai sai dẫn đến thiếu thuế có thể bị xử phạt vi phạm hành chính về thuế, hải quan. Mức xử phạt cụ thể phụ thuộc hành vi, số tiền thuế thiếu và văn bản xử phạt đang có hiệu lực, vì vậy bạn nên đối chiếu thông báo của cơ quan hải quan.
Căn cứ pháp lý
- Luật Thuế giá trị gia tăng 2024 số 48/2024/QH15 (hiệu lực từ 01/07/2025).
- Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế giá trị gia tăng.
- Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP về giảm 2% thuế GTGT (01/07/2025 – 31/12/2026).
- Luật Thuế xuất khẩu, thuế nhập khẩu 2016 (số 107/2016/QH13).
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực từ 01/07/2026).
- Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư 121/2025/TT-BTC về thủ tục hải quan và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu.
- Quyết định 101/QĐ-TCHQ năm 2023 về thí điểm nộp thuế điện tử qua tổ chức cung ứng dịch vụ trung gian thanh toán.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Nộp thuế GTGT hàng nhập khẩu ở đâu?
Bạn nộp cho cơ quan hải quan, thông qua kho bạc hoặc ngân hàng thương mại phối hợp thu. Nộp qua mạng có thể thực hiện trên cổng thanh toán điện tử hải quan hoặc ngân hàng điện tử có chức năng nộp thuế hải quan.
Hàng nhập khẩu hiện chịu thuế GTGT bao nhiêu phần trăm?
Phổ biến là 10%, nhóm hàng đủ điều kiện được giảm còn 8% đến hết 31/12/2026. Một số nhóm hàng chịu 5% hoặc không chịu thuế. Bạn cần xác định theo mã hàng và danh mục của văn bản hướng dẫn.
Có thể thông quan trước rồi nộp thuế sau không?
Có, nếu được tổ chức tín dụng bảo lãnh hoặc thuộc diện doanh nghiệp ưu tiên. Thời hạn bảo lãnh tối đa 30 ngày kể từ ngày đăng ký tờ khai, và bạn phải nộp tiền chậm nộp kể từ ngày thông quan.
Thuế GTGT hàng nhập khẩu có được khấu trừ không?
Doanh nghiệp nộp thuế theo phương pháp khấu trừ được khấu trừ khi đủ chứng từ nộp thuế và các điều kiện theo Luật Thuế GTGT. Hộ kinh doanh hoặc cá nhân nhập hàng dùng riêng thì không có khấu trừ.
Nộp thuế ngoài giờ hành chính hoặc cuối tuần được không?
Được. Hệ thống nộp thuế điện tử và thông quan 24/7 cho phép lập giấy nộp tiền, thanh toán và thông quan mọi lúc, miễn là ngân hàng bạn dùng đã kết nối với hải quan.
Nộp thuế GTGT hàng nhập khẩu qua mạng giúp bạn rút ngắn thời gian thông quan và hạn chế sai sót khi lập chứng từ. Hãy xác định đúng thuế suất, tính đủ giá tính thuế, nộp trước khi thông quan hoặc nhờ bảo lãnh trong thời hạn cho phép và lưu chứng từ điện tử để khấu trừ, quyết toán sau này.