Từ 01/07/2025, thuế suất GTGT 10% là mức phổ thông: áp dụng cho mọi hàng hóa, dịch vụ chịu thuế mà không thuộc diện 0%, 5% hoặc không chịu thuế. Riêng từ 01/07/2025 đến hết 31/12/2026, đa số nhóm đang chịu 10% được giảm còn 8%, trừ một số nhóm loại trừ như viễn thông, tài chính, bất động sản, hàng chịu thuế tiêu thụ đặc biệt.
Tóm tắt nhanh
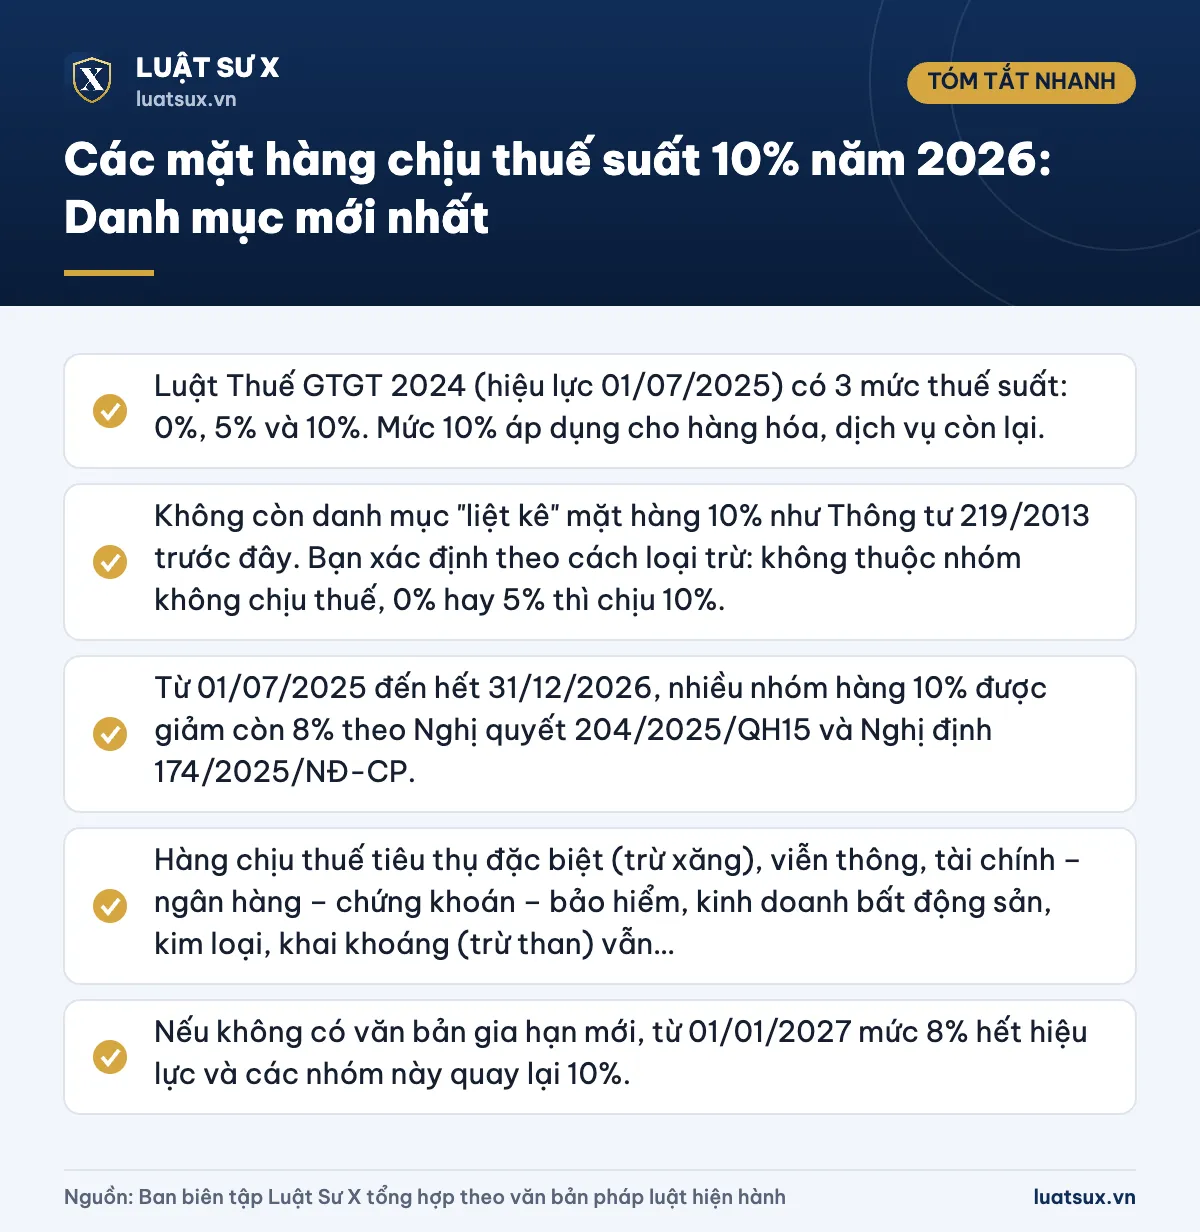
- Luật Thuế GTGT 2024 (hiệu lực 01/07/2025) có 3 mức thuế suất: 0%, 5% và 10%. Mức 10% áp dụng cho hàng hóa, dịch vụ còn lại.
- Không còn danh mục “liệt kê” mặt hàng 10% như Thông tư 219/2013 trước đây. Bạn xác định theo cách loại trừ: không thuộc nhóm không chịu thuế, 0% hay 5% thì chịu 10%.
- Từ 01/07/2025 đến hết 31/12/2026, nhiều nhóm hàng 10% được giảm còn 8% theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP.
- Hàng chịu thuế tiêu thụ đặc biệt (trừ xăng), viễn thông, tài chính – ngân hàng – chứng khoán – bảo hiểm, kinh doanh bất động sản, kim loại, khai khoáng (trừ than) vẫn giữ 10%.
- Nếu không có văn bản gia hạn mới, từ 01/01/2027 mức 8% hết hiệu lực và các nhóm này quay lại 10%.
Thuế suất GTGT 10% là gì? Khác gì so với năm 2022
Thuế giá trị gia tăng (GTGT) là thuế tính trên phần giá trị tăng thêm của hàng hóa, dịch vụ phát sinh từ khâu sản xuất, lưu thông đến tiêu dùng. Thuế suất 10% là mức “chuẩn”: bạn thấy mức này trên hầu hết hóa đơn bán hàng, cung cấp dịch vụ thông thường.
Bài này giữ địa chỉ cũ với tiêu đề “năm 2022”, nhưng quy định đã thay đổi đáng kể:
- Năm 2022: thuế GTGT điều chỉnh theo Luật Thuế GTGT 2008 (sửa đổi) và Thông tư 219/2013/TT-BTC. Khi đó Quốc hội và Chính phủ cho giảm 2% (còn 8%) đối với nhiều nhóm hàng trong một khoảng thời gian của năm 2022. Chính sách giảm này đã hết hiệu lực từ lâu.
- Hiện nay: áp dụng Luật Thuế GTGT số 48/2024/QH15 (hiệu lực từ 01/07/2025), Nghị định 181/2025/NĐ-CP hướng dẫn thi hành và Thông tư 69/2025/TT-BTC. Các văn bản cũ như Nghị định 209/2013 đã được thay thế.
Lưu ý: Nếu bạn đang tra cứu để xử lý hóa đơn, kê khai của kỳ năm 2022, vẫn phải áp dụng quy định có hiệu lực tại thời điểm phát sinh giao dịch. Nội dung dưới đây dành cho giao dịch phát sinh từ nay trở đi.
Những hàng hóa, dịch vụ chịu thuế suất 10%
Theo Luật Thuế GTGT 2024, mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không thuộc nhóm 0% và 5%. Mức này cũng áp dụng cho dịch vụ do nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân trong nước qua thương mại điện tử và nền tảng số.
Vì luật không liệt kê từng mặt hàng 10%, bảng dưới đây chỉ nêu các nhóm phổ biến để bạn hình dung.
| Nhóm | Ví dụ thường gặp | Ghi chú năm 2026 |
|---|---|---|
| Hàng tiêu dùng, công nghiệp thông thường | Điện thoại, máy tính, đồ điện gia dụng, quần áo, giày dép, đồ nội thất | Đa số được giảm còn 8% đến hết 31/12/2026 |
| Thực phẩm đã chế biến, đồ uống | Bánh kẹo, nước uống đóng chai, đóng bình, nước giải khát | Nước sạch sinh hoạt thuộc 5%, còn nước uống đóng chai là 10% |
| Dịch vụ thông thường | Ăn uống, lưu trú, vận tải, quảng cáo, xây dựng, sửa chữa, cho thuê tài sản | Vận tải, logistics được đưa vào diện giảm theo Nghị quyết 204/2025/QH15 |
| Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt | Rượu, bia, thuốc lá, ô tô dưới 24 chỗ | Giữ nguyên 10% (riêng xăng được giảm) |
| Viễn thông, tài chính – bảo hiểm, bất động sản kinh doanh | Cước điện thoại, dịch vụ viễn thông, dịch vụ kinh doanh bất động sản chịu thuế | Thuộc nhóm loại trừ, giữ nguyên 10% |
| Dịch vụ xuyên biên giới qua nền tảng số | Dịch vụ do nhà cung cấp nước ngoài bán cho người dùng tại Việt Nam | 10% theo quy định mới |
Lưu ý: Một số dịch vụ trong bảng có thể thuộc diện không chịu thuế ở những trường hợp cụ thể (ví dụ một số hoạt động tài chính, bảo hiểm theo Điều 5 Luật Thuế GTGT 2024). Hãy đối chiếu bản chất giao dịch với luật trước khi áp mức 10%.
Năm 2026: nhóm nào được giảm từ 10% xuống 8%?
Nghị quyết 204/2025/QH15 giảm 2% thuế suất GTGT đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức 10% (còn 8%). Chính sách có hiệu lực từ 01/07/2025 đến hết 31/12/2026. Nghị định 174/2025/NĐ-CP hướng dẫn chi tiết việc thực hiện.
Nhóm không được giảm, vẫn tính 10%
- Viễn thông.
- Hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm.
- Kinh doanh bất động sản.
- Sản phẩm kim loại và sản phẩm khai khoáng (trừ than).
- Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
Một số mặt hàng cụ thể (ví dụ than, hóa chất, dầu mỏ tinh chế, sản phẩm công nghệ thông tin) được điều chỉnh chi tiết trong phụ lục của Nghị định 174/2025/NĐ-CP. Bạn nên tra theo mã ngành, mã HS tại phụ lục này thay vì tự suy đoán.
Cách áp dụng mức giảm
- Cơ sở tính thuế theo phương pháp khấu trừ: áp dụng thuế suất 8% khi lập hóa đơn cho hàng hóa, dịch vụ thuộc diện giảm.
- Cơ sở (kể cả hộ, cá nhân kinh doanh) tính theo tỷ lệ % trên doanh thu: được giảm 20% mức tỷ lệ % dùng để tính thuế GTGT.
Cảnh báo: Không phải hàng nào đang chịu 10% cũng tự động xuống 8%. Ghi 8% trên hóa đơn khi hàng hóa, dịch vụ không thuộc diện giảm có thể làm bạn bị truy thu thuế và xử phạt vi phạm hành chính về thuế, hóa đơn.
Ví dụ: Công ty A (tính thuế khấu trừ) bán một lô thiết bị gia dụng trị giá 100 triệu đồng chưa thuế vào tháng 10/2026. Mặt hàng thuộc diện giảm nên thuế GTGT là 8 triệu đồng, tổng thanh toán 108 triệu đồng. Nếu bán một lô rượu cùng giá, mặt hàng chịu thuế tiêu thụ đặc biệt nên vẫn tính 10%: thuế 10 triệu đồng, tổng thanh toán 110 triệu đồng.
Phân biệt thuế suất 10% với 0%, 5% và không chịu thuế
Thuế suất 0%
Áp dụng chủ yếu cho hàng hóa, dịch vụ xuất khẩu, vận tải quốc tế và một số trường hợp đặc thù. Hàng xuất khẩu phải đáp ứng điều kiện về hợp đồng, chứng từ thanh toán và hồ sơ hải quan theo Nghị định 181/2025/NĐ-CP.
Thuế suất 5%
Khoản 2 Điều 9 Luật Thuế GTGT 2024 quy định các nhóm chịu 5%, trong đó có:
- Nước sạch phục vụ sản xuất và sinh hoạt (không gồm nước uống đóng chai, đóng bình và nước giải khát).
- Phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật, chất kích thích tăng trưởng vật nuôi.
- Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thủy sản chưa chế biến hoặc mới sơ chế thông thường, trừ trường hợp thuộc diện không chịu thuế.
- Mủ cao su sơ chế dạng mủ cờ rếp, mủ tờ, mủ bún, mủ cốm; lưới, dây giềng, sợi để đan lưới đánh cá.
- Hoạt động nghệ thuật biểu diễn truyền thống, dân gian.
- Đồ chơi trẻ em; sách các loại (trừ sách thuộc diện không chịu thuế).
- Dịch vụ khoa học, công nghệ; một số dịch vụ, sản phẩm nông nghiệp và nhà ở xã hội theo quy định.
Không chịu thuế GTGT
Điều 5 Luật Thuế GTGT 2024 quy định các nhóm không chịu thuế, ví dụ sản phẩm trồng trọt, chăn nuôi, thủy sản chưa chế biến do tổ chức, cá nhân tự sản xuất, đánh bắt bán ra; dạy học, dạy nghề; dịch vụ y tế theo luật định. Những nhóm này không thuộc phạm vi 10% hay 8%.
Với hộ kinh doanh, nhớ thêm rằng ngưỡng doanh thu không chịu thuế GTGT và cách nộp thuế có quy định riêng. Khi bạn bắt đầu kinh doanh, hãy xem hướng dẫn về cách đăng ký mã số thuế cá nhân và cách tra cứu mã số thuế cá nhân theo quy định hiện hành.
Cách xác định thuế suất và ghi hóa đơn
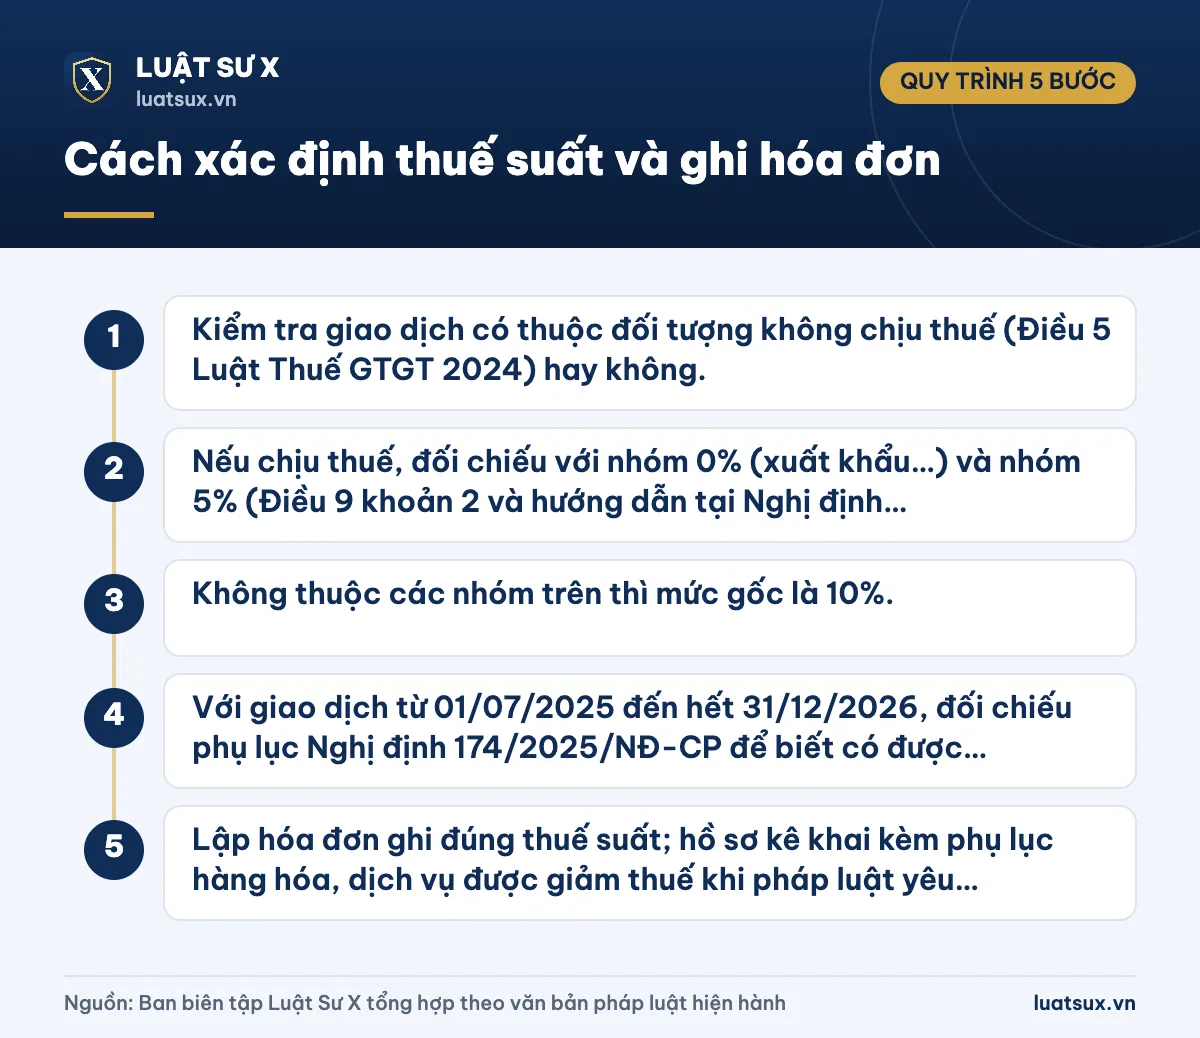
- Bước 1: Kiểm tra giao dịch có thuộc đối tượng không chịu thuế (Điều 5 Luật Thuế GTGT 2024) hay không.
- Bước 2: Nếu chịu thuế, đối chiếu với nhóm 0% (xuất khẩu…) và nhóm 5% (Điều 9 khoản 2 và hướng dẫn tại Nghị định 181/2025/NĐ-CP).
- Bước 3: Không thuộc các nhóm trên thì mức gốc là 10%.
- Bước 4: Với giao dịch từ 01/07/2025 đến hết 31/12/2026, đối chiếu phụ lục Nghị định 174/2025/NĐ-CP để biết có được giảm xuống 8% không.
- Bước 5: Lập hóa đơn ghi đúng thuế suất; hồ sơ kê khai kèm phụ lục hàng hóa, dịch vụ được giảm thuế khi pháp luật yêu cầu, và lưu chứng từ đầy đủ.
Nếu bạn là người bán lẻ, hãy xem thêm mẫu hóa đơn bán lẻ hợp lệ để ghi thông tin đúng. Hóa đơn mua vào cũng cần ghi thuế suất chính xác để được khấu trừ. Nghị định 181/2025/NĐ-CP còn hạ ngưỡng chứng từ thanh toán không dùng tiền mặt cho hàng hóa, dịch vụ mua vào xuống từ 5 triệu đồng/lần.
Người tiêu dùng cũng nên biết thuế GTGT là thuế gián thu, đã nằm trong giá bán. Ngoài ra, khi mua xe máy cũ hoặc mới còn có khoản lệ phí khác, bạn có thể tham khảo cách tính lệ phí trước bạ xe máy. Với người làm công ăn lương, đừng nhầm thuế GTGT với thuế thu nhập cá nhân; mức giảm trừ gia cảnh mới nhất chỉ áp dụng cho thuế TNCN.
Từ năm 2027 áp dụng mức nào?
Nghị quyết 204/2025/QH15 có hiệu lực đến hết 31/12/2026. Tính đến thời điểm tháng 10/2026, chưa có văn bản nào kéo dài thời hạn giảm thuế. Vì vậy, nếu không có quy định mới, từ 01/01/2027 các hàng hóa, dịch vụ đang được giảm sẽ quay về mức 10% theo Luật Thuế GTGT 2024.
Lưu ý: Doanh nghiệp, hộ kinh doanh nên theo dõi thông báo của cơ quan thuế trong quý IV/2026 để cập nhật cách lập hóa đơn và định giá bán cho các hợp đồng kéo dài sang năm 2027.
Căn cứ pháp lý
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/07/2025).
- Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành Luật Thuế giá trị gia tăng.
- Thông tư 69/2025/TT-BTC hướng dẫn Luật Thuế giá trị gia tăng và Nghị định 181/2025/NĐ-CP.
- Nghị quyết 204/2025/QH15 về giảm thuế giá trị gia tăng (01/07/2025 – 31/12/2026).
- Nghị định 174/2025/NĐ-CP quy định giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15.
- Các văn bản đã hết hiệu lực: Luật Thuế GTGT 2008 (sửa đổi), Thông tư 219/2013/TT-BTC, Nghị định 209/2013/NĐ-CP.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Các mặt hàng chịu thuế suất 10% có được liệt kê cụ thể trong luật không?
Không. Luật Thuế GTGT 2024 chỉ liệt kê nhóm 0%, 5% và không chịu thuế. Hàng hóa, dịch vụ còn lại chịu thuế suất 10%, nên bạn xác định theo cách loại trừ.
Năm 2026 hàng chịu thuế 10% có phải nộp 8% không?
Nhiều nhóm được giảm còn 8% đến hết 31/12/2026, nhưng không phải tất cả. Viễn thông, tài chính – ngân hàng – chứng khoán – bảo hiểm, bất động sản, kim loại, khai khoáng (trừ than) và hàng chịu thuế tiêu thụ đặc biệt (trừ xăng) vẫn tính 10%.
Nước uống đóng chai chịu thuế suất bao nhiêu?
Nước uống đóng chai, đóng bình và nước giải khát không thuộc nhóm 5% (nước sạch) nên chịu 10%, và có thể được giảm còn 8% trong năm 2026 nếu không thuộc nhóm loại trừ.
Hộ kinh doanh có được giảm thuế GTGT năm 2026 không?
Có, nếu thuộc diện giảm. Cơ sở tính thuế theo tỷ lệ % trên doanh thu (gồm cả hộ, cá nhân kinh doanh) được giảm 20% mức tỷ lệ % dùng để tính thuế GTGT.
Năm 2027 thuế GTGT là bao nhiêu?
Theo quy định hiện hành, chính sách giảm 8% kết thúc ngày 31/12/2026. Nếu không có văn bản gia hạn, từ 01/01/2027 các nhóm đó quay lại mức 10%.
Tóm lại, thuế suất 10% là mức phổ thông của thuế GTGT và được xác định theo cách loại trừ các nhóm 0%, 5%, không chịu thuế. Trong năm 2026, bạn cần đối chiếu thêm danh mục giảm 2% để biết giao dịch tính 8% hay 10%. Khi mốc 31/12/2026 đến gần, hãy theo dõi văn bản mới để áp dụng thuế suất đúng từ năm 2027.