Pháp luật không quy định công thức chung để tính thưởng Tết. Mức thưởng, kể cả thưởng theo thâm niên, do quy chế thưởng, hợp đồng lao động hoặc thỏa ước lao động tập thể của công ty quyết định. Cách tính phổ biến nhất là: tiền thưởng = mức lương làm căn cứ × (số tháng làm việc thực tế ÷ 12) × hệ số thâm niên. Công ty đã cam kết thì phải trả đúng cam kết.
Tóm tắt nhanh
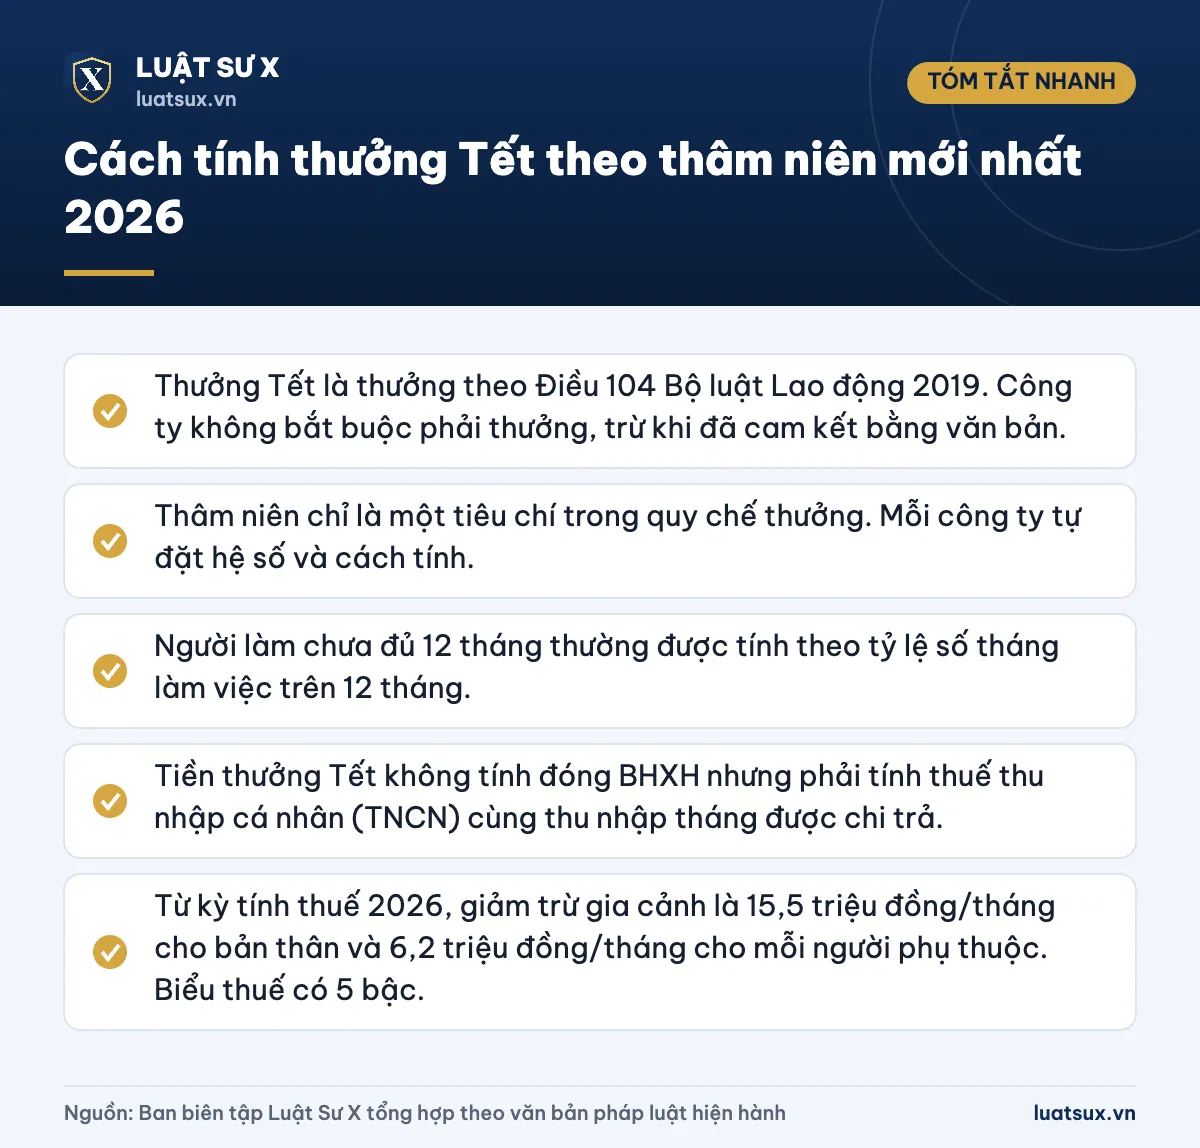
- Thưởng Tết là thưởng theo Điều 104 Bộ luật Lao động 2019. Công ty không bắt buộc phải thưởng, trừ khi đã cam kết bằng văn bản.
- Thâm niên chỉ là một tiêu chí trong quy chế thưởng. Mỗi công ty tự đặt hệ số và cách tính.
- Người làm chưa đủ 12 tháng thường được tính theo tỷ lệ số tháng làm việc trên 12 tháng.
- Tiền thưởng Tết không tính đóng BHXH nhưng phải tính thuế thu nhập cá nhân (TNCN) cùng thu nhập tháng được chi trả.
- Từ kỳ tính thuế 2026, giảm trừ gia cảnh là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Biểu thuế có 5 bậc.
Thưởng Tết có bắt buộc không?
Không. Điều 104 Bộ luật Lao động 2019 định nghĩa thưởng là tiền, tài sản hoặc hình thức khác mà người sử dụng lao động thưởng cho người lao động, căn cứ vào kết quả sản xuất, kinh doanh và mức độ hoàn thành công việc. Luật không có khái niệm “lương tháng 13” hay “thưởng Tết bắt buộc”.
Tuy vậy, “không bắt buộc” không có nghĩa là công ty muốn làm gì cũng được:
- Quy chế thưởng do người sử dụng lao động quyết định. Quy chế phải được công bố công khai tại nơi làm việc, sau khi tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở (nếu có).
- Nếu thưởng Tết đã được ghi trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế thưởng thì công ty phải trả đúng điều kiện và mức đã công bố.
- Công ty không nên đặt điều kiện thưởng một cách tùy tiện hoặc thay đổi sau khi người lao động đã làm đủ điều kiện.
Thưởng Tết theo thâm niên là gì?
Thâm niên là thời gian bạn làm việc liên tục tại công ty, thường tính theo năm kể từ ngày ký hợp đồng lao động đầu tiên. Nhiều công ty dùng thâm niên làm tiêu chí thưởng để giữ chân người làm lâu năm. Người làm lâu hơn thì được hệ số cao hơn, hoặc được cộng thêm một khoản cố định.
Bộ luật Lao động 2019 không quy định mức thưởng hay hệ số thâm niên. Vì vậy các ví dụ dưới đây chỉ là cách tính phổ biến trong thực tế. Mức cụ thể của bạn phải xem trong quy chế thưởng hoặc hợp đồng lao động.
Công thức tính thưởng Tết và ví dụ
Cách 1: Thưởng theo số tháng làm việc thực tế
Đây là cách tính thưởng Tết cơ bản, thường dùng khi công ty thưởng “một tháng lương”.
Tiền thưởng = Mức lương làm căn cứ × (Số tháng làm việc thực tế ÷ 12)
Mức lương làm căn cứ có thể là lương tháng 12, lương cơ bản trong hợp đồng hoặc lương bình quân cả năm. Quy chế của công ty sẽ ghi rõ dùng loại nào.
Ví dụ: Anh Nam vào làm từ 01/04/2026. Đến hết tháng 12/2026 anh làm đủ 9 tháng. Lương cơ bản là 10 triệu đồng/tháng, công ty thưởng 1 tháng lương. Tiền thưởng = 10 triệu × 9/12 = 7,5 triệu đồng.
Cách 2: Thưởng theo bậc thâm niên
Công ty chia thâm niên thành các nhóm và quy định số tháng lương được thưởng cho từng nhóm. Bảng sau chỉ là ví dụ minh họa:
| Thâm niên | Hệ số thưởng (tháng lương) |
|---|---|
| Dưới 12 tháng | Tính theo tỷ lệ số tháng làm việc ÷ 12 |
| Từ 1 đến dưới 3 năm | 1,0 |
| Từ 3 đến dưới 5 năm | 1,2 |
| Từ 5 năm trở lên | 1,5 |
Ví dụ: Chị Lan có 4 năm làm việc, lương cơ bản 12 triệu đồng/tháng, thuộc nhóm 3–5 năm. Tiền thưởng = 12 triệu × 1,2 = 14,4 triệu đồng.
Cách 3: Kết hợp thâm niên, thời gian làm việc và xếp loại
Nhiều công ty nhân thêm hệ số đánh giá hoàn thành công việc:
Tiền thưởng = Lương làm căn cứ × Hệ số thâm niên × (Số tháng làm việc ÷ 12) × Hệ số xếp loại
Ví dụ: Anh Hùng lương 15 triệu đồng, thâm niên 6 năm (hệ số 1,5), làm đủ 12 tháng, xếp loại hoàn thành tốt (hệ số 1,0). Tiền thưởng = 15 triệu × 1,5 × 12/12 × 1,0 = 22,5 triệu đồng.
Một số công ty cộng thêm khoản thưởng cố định theo năm làm việc, ví dụ 500.000 đồng cho mỗi năm thâm niên. Khi đó thưởng thâm niên là khoản cộng thêm vào thưởng Tết chung.
Lưu ý: Cách quy tròn tháng (ví dụ làm từ 14 ngày trở lên tính 1 tháng, dưới 14 ngày tính nửa tháng) là thông lệ riêng của từng công ty, không phải quy định của luật. Hãy đối chiếu với quy chế thưởng của bạn.
Làm chưa đủ năm, nghỉ việc, nghỉ thai sản thì sao?
Mới vào làm trong năm, chưa đủ 12 tháng
Phần lớn công ty thưởng theo tỷ lệ số tháng làm việc ÷ 12, như ví dụ anh Nam ở trên. Một số công ty đặt mốc tối thiểu, ví dụ phải làm đủ 3 tháng mới có thưởng. Điều kiện này chỉ có giá trị khi đã được ghi rõ trong quy chế hoặc hợp đồng và thông báo trước cho người lao động.
Nghỉ việc trước Tết
Khoản thưởng này do hai bên thỏa thuận nên việc có được nhận hay không phụ thuộc quy chế. Nhiều công ty quy định người lao động phải còn làm việc vào thời điểm chi thưởng. Nếu quy chế có điều khoản này và đã công bố công khai thì bạn khó đòi thưởng khi đã nghỉ. Nếu quy chế không nói gì, bạn nên căn cứ vào hợp đồng và thông lệ chi trả của công ty để thương lượng.
Dù nghỉ trước Tết, bạn vẫn phải báo trước đủ thời hạn khi đơn phương chấm dứt hợp đồng. Thời hạn là ít nhất 45 ngày với hợp đồng không xác định thời hạn và ít nhất 30 ngày với hợp đồng từ 12 đến 36 tháng. Với hợp đồng dưới 12 tháng, thời hạn là ít nhất 3 ngày làm việc.
Thử việc, nghỉ thai sản, nghỉ không lương
Luật không quy định riêng cho các trường hợp này. Công ty có thể tính hoặc không tính thời gian đó vào thâm niên và số tháng làm việc. Tuy nhiên, quy định không được phân biệt đối xử. Ví dụ, không nên cắt thưởng chỉ vì lao động nữ nghỉ thai sản hợp pháp, nếu tiêu chí thưởng không được áp dụng chung cho mọi người. Khi có tranh chấp, hãy xem kỹ quy chế thưởng đã công bố.
Thưởng Tết có bị trừ thuế, bảo hiểm không?
Bảo hiểm xã hội
Tiền thưởng theo Điều 104 Bộ luật Lao động không nằm trong tiền lương tháng đóng BHXH bắt buộc. Bạn không bị trừ BHXH, BHYT, BHTN trên khoản thưởng Tết. Nếu cần tính quyền lợi BHXH khi nghỉ việc, bạn có thể xem bài cách tính bảo hiểm xã hội 1 lần trên VssID.
Thuế thu nhập cá nhân
Thưởng Tết là thu nhập từ tiền lương, tiền công và chịu thuế TNCN. Khoản thưởng không bị tính thuế riêng. Nó được cộng vào thu nhập của tháng chi trả để áp biểu thuế lũy tiến từng phần. Luật Thuế TNCN số 109/2025/QH15 có hiệu lực từ 01/07/2026 và giảm biểu thuế từ 7 bậc xuống 5 bậc. Mức giảm trừ gia cảnh mới áp dụng từ kỳ tính thuế năm 2026.
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu đồng | 10% |
| 3 | Trên 30 đến 60 triệu đồng | 20% |
| 4 | Trên 60 đến 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Ví dụ tạm tính: Bạn có lương 20 triệu đồng/tháng, không có người phụ thuộc, đóng bảo hiểm bắt buộc 10,5% (2,1 triệu đồng). Tháng nhận thưởng Tết 20 triệu đồng, thu nhập chịu thuế là 40 triệu đồng.
- Thu nhập tính thuế = 40 − 2,1 − 15,5 = 22,4 triệu đồng.
- Thuế = 10 triệu × 5% + 12,4 triệu × 10% = 0,5 + 1,24 = 1,74 triệu đồng.
- Thuế của tháng đó nếu không có thưởng chỉ là 0,12 triệu đồng. Như vậy thưởng làm thuế tăng thêm khoảng 1,62 triệu đồng, và bạn thực nhận khoảng 18,38 triệu đồng.
Số thuế cuối cùng được chốt khi quyết toán cả năm. Bạn có thể xem thêm bài mức giảm trừ gia cảnh mới nhất và mã số thuế cá nhân theo quy định hiện hành để kê khai đúng người phụ thuộc.
Lưu ý: Ví dụ trên chỉ minh họa cách tính, giả định bạn là người lao động ký hợp đồng từ 3 tháng trở lên. Thuế thực tế còn phụ thuộc người phụ thuộc, các khoản được trừ khác và hướng dẫn của cơ quan thuế.
Công ty không trả thưởng đã cam kết thì làm gì?
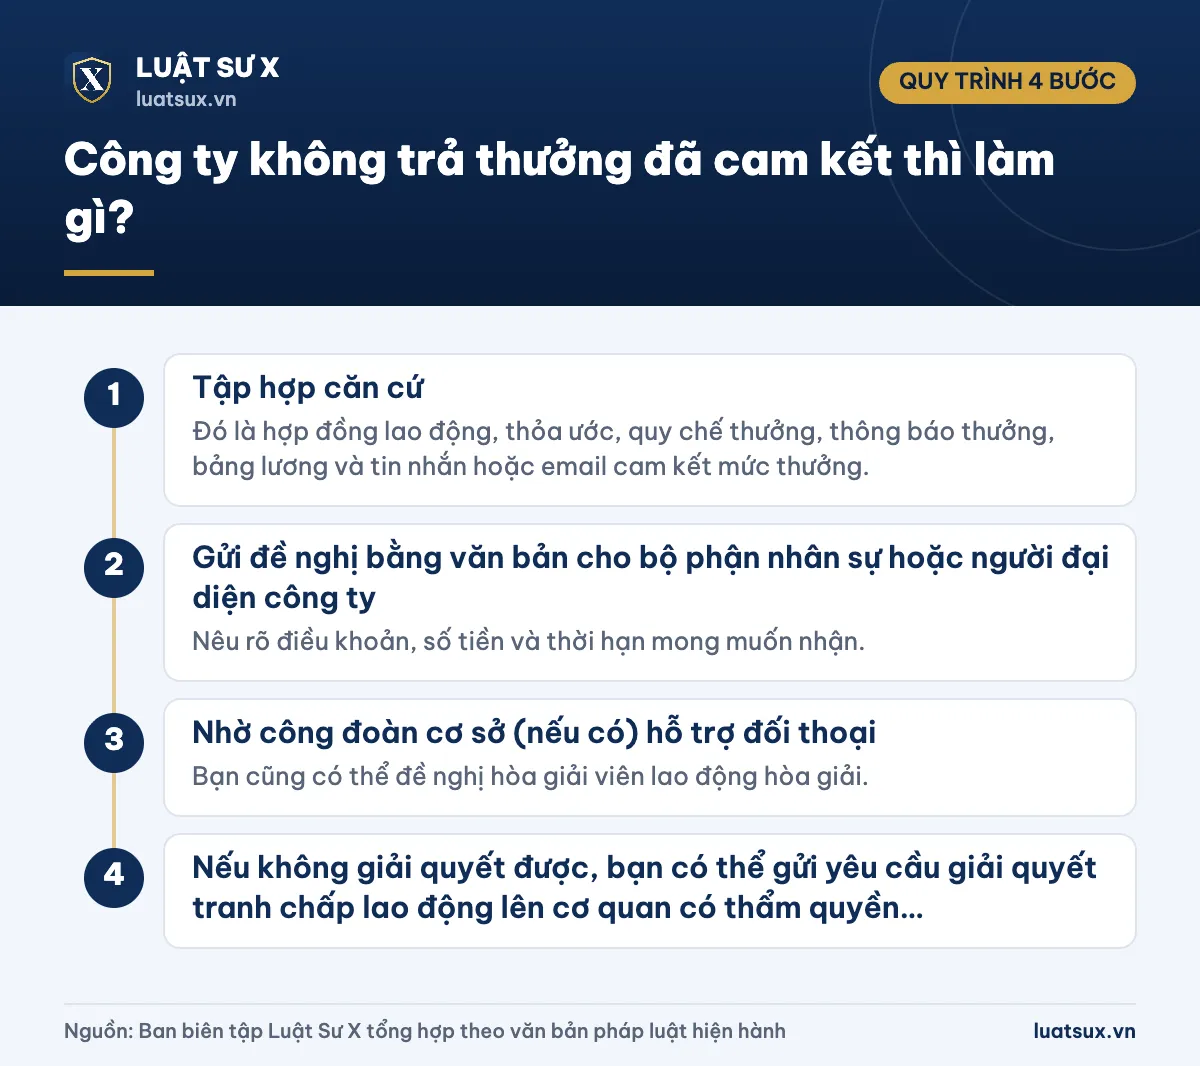
- Bước 1: Tập hợp căn cứ. Đó là hợp đồng lao động, thỏa ước, quy chế thưởng, thông báo thưởng, bảng lương và tin nhắn hoặc email cam kết mức thưởng.
- Bước 2: Gửi đề nghị bằng văn bản cho bộ phận nhân sự hoặc người đại diện công ty. Nêu rõ điều khoản, số tiền và thời hạn mong muốn nhận.
- Bước 3: Nhờ công đoàn cơ sở (nếu có) hỗ trợ đối thoại. Bạn cũng có thể đề nghị hòa giải viên lao động hòa giải.
- Bước 4: Nếu không giải quyết được, bạn có thể gửi yêu cầu giải quyết tranh chấp lao động lên cơ quan có thẩm quyền hoặc Tòa án nhân dân khu vực nơi có trụ sở của công ty theo quy định về tranh chấp lao động.
Cảnh báo: Thưởng Tết không có trong hợp đồng, quy chế hay cam kết nào thì rất khó đòi. Hãy lưu giữ mọi bằng chứng về cam kết thưởng ngay từ khi ký hợp đồng.
Lịch nghỉ Tết Nguyên đán 2027 liên quan thời điểm chi thưởng
Theo thông báo của Bộ Nội vụ, cán bộ, công chức, viên chức nghỉ Tết Đinh Mùi 7 ngày liên tục, từ 04/02/2027 đến hết 10/02/2027. Với người lao động trong doanh nghiệp, Bộ luật Lao động quy định nghỉ 5 ngày hưởng nguyên lương. Người sử dụng lao động chọn một trong các phương án nghỉ và phải thông báo cho người lao động trước ít nhất 30 ngày. Công ty thường chi thưởng trước kỳ nghỉ này. Nếu quy chế ghi “chi thưởng trước ngày nghỉ Tết” thì bạn nên đối chiếu thời điểm nhận. Nếu cần nghỉ thêm ngoài ngày nghỉ chung, bạn có thể tham khảo mẫu đơn xin nghỉ phép đơn giản.
Nếu bạn là người trẻ mới đi làm, hãy xem thêm bài về độ tuổi lao động tối thiểu để biết điều kiện ký hợp đồng và hưởng quyền lợi lao động.
Căn cứ pháp lý
- Bộ luật Lao động 2019 (Điều 104 về thưởng; Điều 112 về nghỉ lễ, Tết; quy định về thời hạn báo trước khi đơn phương chấm dứt hợp đồng).
- Nghị định 145/2020/NĐ-CP hướng dẫn một số điều của Bộ luật Lao động về điều kiện lao động và quan hệ lao động.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/07/2026) và các văn bản hướng dẫn.
- Nghị quyết 110/2025/UBTVQH15 về điều chỉnh mức giảm trừ gia cảnh.
- Thông báo 11483/TB-BNV của Bộ Nội vụ về lịch nghỉ Tết Âm lịch và nghỉ lễ Quốc khánh năm 2027.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Thưởng Tết tính theo thâm niên có phải quy định của luật không?
Không. Luật chỉ quy định về thưởng nói chung. Việc dùng thâm niên làm căn cứ, cùng hệ số và mức thưởng, do công ty quy định trong quy chế thưởng, hợp đồng hoặc thỏa ước. Công ty đã công bố thì phải thực hiện.
Làm chưa đủ 1 năm thì thưởng Tết tính thế nào?
Cách phổ biến là lấy mức lương làm căn cứ nhân với số tháng làm việc thực tế rồi chia cho 12. Mỗi công ty có cách quy tròn tháng riêng nên bạn cần xem quy chế thưởng.
Thưởng Tết có đóng BHXH không?
Không. Tiền thưởng theo Điều 104 Bộ luật Lao động không thuộc tiền lương tháng đóng BHXH bắt buộc. Tuy vậy, khoản thưởng vẫn tính vào thu nhập chịu thuế TNCN.
Nghỉ việc trước Tết có được nhận thưởng Tết không?
Tùy quy chế thưởng và hợp đồng. Nếu quy chế yêu cầu còn làm việc tại thời điểm chi thưởng và đã công bố công khai thì công ty có thể không trả cho người đã nghỉ. Nếu bạn đã làm đủ điều kiện mà quy chế không có điều khoản loại trừ, bạn có thể đề nghị công ty chi trả theo tỷ lệ.
Thưởng Tết bằng hiện vật có phải chịu thuế không?
Có. Pháp luật cho phép thưởng bằng tiền, tài sản hoặc hình thức khác. Giá trị hiện vật hoặc voucher là thu nhập chịu thuế TNCN và được cộng vào thu nhập của tháng nhận.
Tóm lại, thưởng Tết theo thâm niên là quyền thỏa thuận giữa công ty và người lao động. Bạn cần nắm ba điều. Thứ nhất, đọc kỹ quy chế thưởng và hợp đồng. Thứ hai, tính theo công thức mà công ty đã công bố. Thứ ba, trừ thuế TNCN theo biểu 5 bậc và mức giảm trừ gia cảnh mới để biết số tiền thực nhận.