Các mặt hàng chịu thuế suất 8% là những hàng hóa, dịch vụ vốn chịu thuế GTGT 10% theo Luật Thuế giá trị gia tăng 2024, được giảm 2% từ 01/07/2025 đến hết 31/12/2026. Chính sách này loại trừ viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, bất động sản, sản phẩm kim loại, khai khoáng (trừ than) và hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
Tóm tắt nhanh
- Thuế suất 8% không phải là một danh mục riêng. Đây là mức 10% sau khi giảm 2%, áp dụng cho phần lớn hàng hóa, dịch vụ thuộc nhóm 10%.
- Thời gian áp dụng: từ 01/07/2025 đến hết 31/12/2026 (Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP).
- Không được giảm: viễn thông, tài chính – ngân hàng – chứng khoán – bảo hiểm, bất động sản, sản phẩm kim loại, khai khoáng (trừ than), hàng hóa chịu thuế tiêu thụ đặc biệt (trừ xăng).
- Hàng hóa đã không chịu thuế hoặc chịu thuế 5% giữ nguyên theo Luật, không được giảm thêm.
- Doanh nghiệp nộp thuế theo phương pháp khấu trừ ghi “8%” trên hóa đơn. Hộ, cá nhân kinh doanh nộp theo tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ.
Thuế suất 8% là gì và áp dụng đến khi nào?
Luật Thuế giá trị gia tăng 2024 (Luật số 48/2024/QH15, hiệu lực từ 01/07/2025) quy định ba mức thuế suất chính: 0%, 5% và 10%. Mức 10% áp dụng cho hàng hóa, dịch vụ không thuộc nhóm không chịu thuế, nhóm 0% hoặc nhóm 5%. Khi Quốc hội cho giảm 2%, nhóm 10% được tính ở mức 8%.
Chính sách giảm thuế hiện nay do Nghị quyết 204/2025/QH15 quy định và Nghị định 174/2025/NĐ-CP hướng dẫn. Thời gian áp dụng là từ 01/07/2025 đến hết ngày 31/12/2026. Việc giảm áp dụng thống nhất ở các khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại.
Lưu ý: Mức 8% chỉ là mức ưu đãi tạm thời trong một giai đoạn. Luật vẫn quy định mức thuế suất phổ thông là 10%. Hóa đơn xuất sau ngày 31/12/2026 sẽ không còn được áp dụng 8% nếu không có văn bản gia hạn.
Các mặt hàng, dịch vụ chịu thuế suất 8%
Pháp luật không liệt kê từng mặt hàng được hưởng 8%. Cách xác định là loại trừ: hàng hóa, dịch vụ đang chịu 10% sẽ được giảm xuống 8%, trừ các nhóm nêu ở mục sau. Bạn có thể dùng bảng dưới đây để hình dung nhanh.
| Nhóm hàng hóa, dịch vụ | Ví dụ thường gặp | Thuế suất khi bán |
|---|---|---|
| Hàng tiêu dùng, bán lẻ | Quần áo, giày dép, đồ gia dụng, văn phòng phẩm, mỹ phẩm, thực phẩm đã chế biến | 8% (nếu thuộc nhóm 10%) |
| Hàng điện tử, máy móc | Điện thoại, máy tính, thiết bị văn phòng (không thuộc diện chịu thuế tiêu thụ đặc biệt) | 8% |
| Dịch vụ ăn uống, lưu trú, du lịch | Nhà hàng, quán cà phê, khách sạn, lữ hành | 8% |
| Dịch vụ vận tải, logistics, kho bãi | Vận chuyển hàng hóa, hành khách, cho thuê kho | 8% |
| Dịch vụ thương mại – kỹ thuật | Quảng cáo, tư vấn, kế toán, thiết kế, phần mềm, sửa chữa | 8% |
| Xăng | Xăng chịu thuế tiêu thụ đặc biệt nhưng được nêu rõ là không bị loại trừ | 8% |
| Than | Than thuộc nhóm khai khoáng nhưng không bị loại trừ | 8% |
Từ 01/07/2025, một số nhóm trước đây chịu 5% đã chuyển sang 10% theo Luật mới, như lâm sản tự nhiên chưa qua chế biến, đường và phụ phẩm sản xuất đường. Các nhóm này nếu không rơi vào diện loại trừ thì được giảm xuống 8%.
Ví dụ: Cửa hàng quần áo có doanh thu tính thuế GTGT theo phương pháp khấu trừ bán một lô hàng trị giá 10.000.000 đồng chưa thuế. Thuế GTGT là 8% × 10.000.000 = 800.000 đồng. Người mua thanh toán 10.800.000 đồng. Nếu không có chính sách giảm, mức thuế là 1.000.000 đồng.
Khi nghi ngờ về nhóm ngành, bạn đối chiếu mã ngành kinh tế hoặc mã HS của hàng hóa với Phụ lục I và Phụ lục II của Nghị định 174/2025/NĐ-CP. Nếu mã nằm trong hai phụ lục này thì hàng hóa không được giảm.
Hàng hóa, dịch vụ không được áp dụng thuế suất 8%
Các nhóm sau vẫn chịu thuế suất 10% (nếu thuộc nhóm 10%) và không được giảm:
- Viễn thông.
- Hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm.
- Kinh doanh bất động sản.
- Sản phẩm kim loại và sản phẩm khai khoáng (trừ than), được xác định theo Phụ lục I của Nghị định 174/2025/NĐ-CP.
- Hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng), được xác định theo Phụ lục II. Các nhóm điển hình là thuốc lá, rượu, bia, ô tô, mô tô phân khối lớn, điều hòa công suất nhỏ, kinh doanh vũ trường, karaoke, casino.
Cảnh báo: Một sản phẩm có thể vừa thuộc nhóm bị loại trừ vừa nằm trong chuỗi sản xuất của doanh nghiệp được giảm. Mỗi loại hàng hóa, dịch vụ được xét riêng. Nếu hóa đơn có nhiều mức thuế suất, bạn phải ghi rõ mức thuế tương ứng cho từng dòng hàng hóa, dịch vụ.
Hàng hóa chịu thuế 5% hoặc không chịu thuế thì sao?
Nghị định 174/2025/NĐ-CP nêu rõ: hàng hóa, dịch vụ thuộc diện không chịu thuế hoặc chịu thuế suất 5% vẫn thực hiện theo Luật Thuế GTGT và không được giảm thêm. Vì vậy bạn không áp dụng 8% cho các nhóm này.
Theo khoản 2 Điều 9 Luật Thuế GTGT 2024, nhóm 5% gồm những hàng hóa, dịch vụ thiết yếu như:
- Nước sạch phục vụ sản xuất và sinh hoạt (không gồm nước uống đóng chai, đóng bình và nước giải khát).
- Phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật, chất kích thích tăng trưởng vật nuôi, cây trồng.
- Sản phẩm cây trồng, chăn nuôi, thủy sản chưa chế biến hoặc chỉ sơ chế thông thường (trừ nhóm không chịu thuế).
- Mủ cao su sơ chế dạng mủ cờ rếp, mủ tờ, mủ bún, mủ cốm; lưới, dây giềng và sợi để đan lưới đánh cá.
- Máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp theo quy định của Chính phủ.
- Thiết bị, dụng cụ y tế, đồ chơi trẻ em, sách các loại (trừ sách thuộc nhóm không chịu thuế) và một số dịch vụ văn hóa, khoa học.
Danh mục đầy đủ và điều kiện áp dụng nằm trong Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP (đã được sửa đổi, bổ sung).
Cách lập hóa đơn và kê khai khi áp dụng thuế 8%
Với doanh nghiệp, cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ
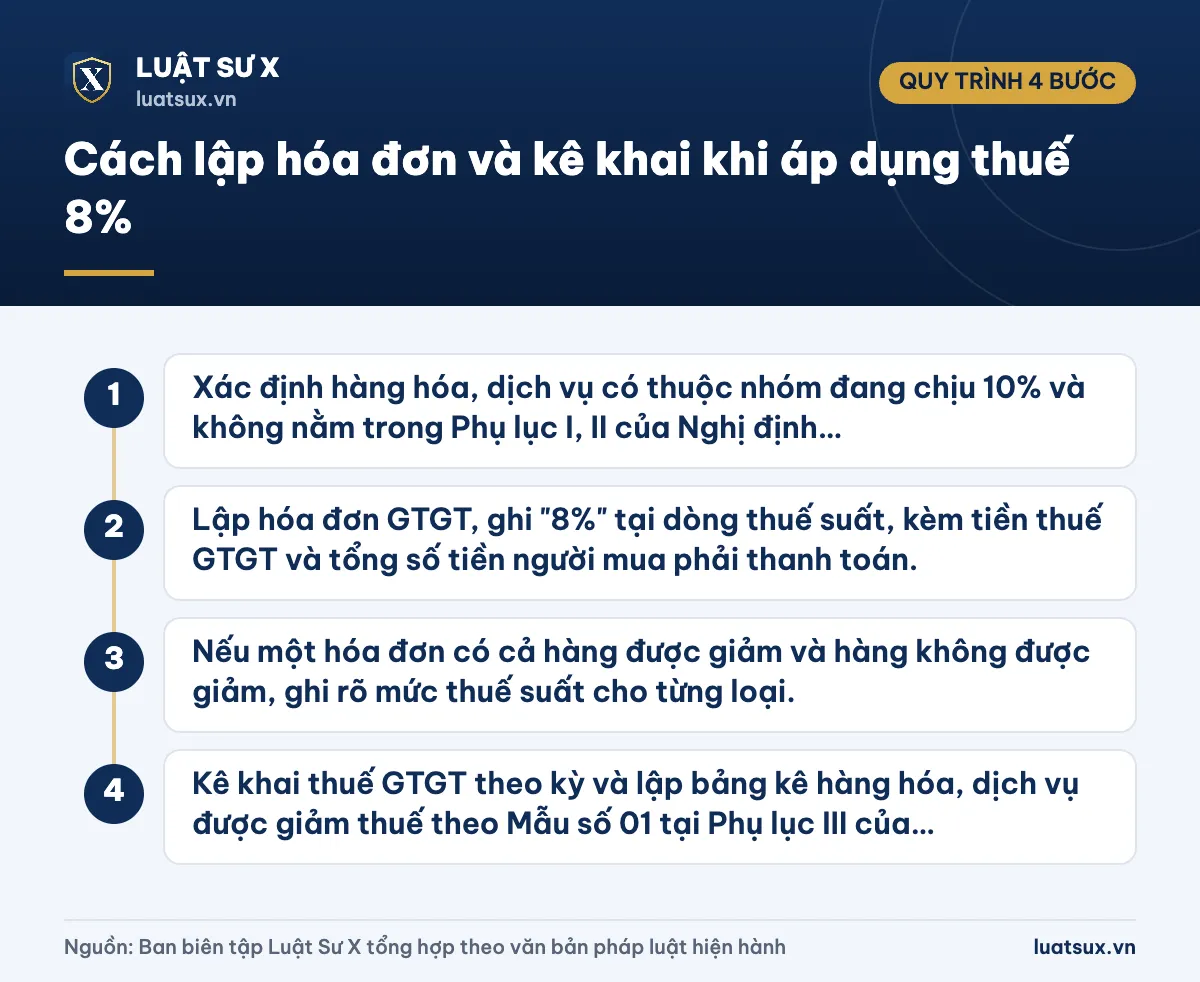
- Bước 1: Xác định hàng hóa, dịch vụ có thuộc nhóm đang chịu 10% và không nằm trong Phụ lục I, II của Nghị định 174/2025/NĐ-CP.
- Bước 2: Lập hóa đơn GTGT, ghi “8%” tại dòng thuế suất, kèm tiền thuế GTGT và tổng số tiền người mua phải thanh toán.
- Bước 3: Nếu một hóa đơn có cả hàng được giảm và hàng không được giảm, ghi rõ mức thuế suất cho từng loại.
- Bước 4: Kê khai thuế GTGT theo kỳ và lập bảng kê hàng hóa, dịch vụ được giảm thuế theo Mẫu số 01 tại Phụ lục III của Nghị định 174/2025/NĐ-CP.
Các quy định về nội dung, thời điểm lập và cách điều chỉnh hóa đơn thực hiện theo pháp luật về hóa đơn, chứng từ hiện hành (Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026). Bạn có thể xem thêm về mẫu hóa đơn bán lẻ hợp lệ để biết hóa đơn cần có những nội dung nào.
Với hộ, cá nhân kinh doanh nộp thuế theo tỷ lệ % trên doanh thu
Nhóm này không ghi thuế suất 8% như doanh nghiệp khấu trừ. Thay vào đó, họ được giảm 20% mức tỷ lệ % để tính thuế GTGT khi xuất hóa đơn cho hàng hóa, dịch vụ thuộc diện giảm. Ví dụ, nếu tỷ lệ hiện hành của hoạt động bán hàng hóa là 1% thì mức áp dụng sau giảm là 0,8% trên doanh thu của hàng hóa đó. Muốn kê khai, hộ kinh doanh cần có mã số thuế. Nếu bạn chưa có, hãy xem hướng dẫn đăng ký mã số thuế cá nhân qua mạng và bài về mã số thuế cá nhân theo quy định hiện hành.
Sai sót thường gặp khi áp dụng thuế suất 8%
- Đã lập hóa đơn 10% cho hàng hóa được giảm: người bán và người mua xử lý hóa đơn theo pháp luật về hóa đơn, chứng từ, đồng thời kê khai điều chỉnh thuế đầu ra, đầu vào.
- Lập hóa đơn 8% cho hàng hóa không được giảm: bên bán có thể bị xử lý khi cơ quan thuế kiểm tra, còn bên mua phải rà soát lại khoản thuế khấu trừ.
- Nhầm lẫn thuế 5% với 8%: hàng thuộc nhóm 5% giữ nguyên 5%, không tự điều chỉnh sang 8%.
- Nhầm thuế GTGT với các khoản thu khác: thuế GTGT khác với lệ phí trước bạ. Khi mua xe, bạn xem thêm cách tính tại bài tính lệ phí trước bạ xe máy. Thuế GTGT cũng khác thuế thu nhập cá nhân, vốn có mức giảm trừ gia cảnh riêng.
Lưu ý: Người tiêu dùng thông thường không phải tự tính 8% hay 10%. Mức thuế do người bán xác định và ghi trên hóa đơn. Bạn chỉ cần kiểm tra xem hóa đơn có ghi đúng và đủ nội dung hay không.
Sau ngày 31/12/2026 thuế suất sẽ thế nào?
Theo quy định hiện hành, chính sách giảm thuế GTGT xuống 8% chỉ có hiệu lực đến hết ngày 31/12/2026. Tại thời điểm tháng 10/2026, bạn nên theo dõi thông tin về việc Quốc hội có tiếp tục gia hạn hay không. Nếu không có nghị quyết mới, từ 01/01/2027 các hàng hóa, dịch vụ này sẽ trở lại mức 10%. Doanh nghiệp nên cập nhật phần mềm hóa đơn, bảng giá và hợp đồng dài hạn để tránh sai lệch khi chuyển kỳ.
Bạn cũng cần để ý các quy định thuế khác có hiệu lực song song, như Luật Quản lý thuế 2025 và quy định đăng ký thuế mới từ 01/07/2026, vì chúng ảnh hưởng đến cách kê khai và hồ sơ.
Căn cứ pháp lý
Căn cứ pháp lý
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/07/2025), đặc biệt Điều 9 về thuế suất.
- Nghị quyết số 204/2025/QH15 của Quốc hội về giảm thuế giá trị gia tăng.
- Nghị định số 174/2025/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15 (kèm Phụ lục I, II, III).
- Nghị định số 181/2025/NĐ-CP quy định chi tiết một số điều của Luật Thuế GTGT, được sửa đổi, bổ sung bởi Nghị định số 359/2025/NĐ-CP.
- Nghị định số 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực từ 01/07/2026).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Các mặt hàng chịu thuế suất 8% gồm những gì?
Gồm phần lớn hàng hóa, dịch vụ đang chịu thuế GTGT 10%, như hàng tiêu dùng, dịch vụ ăn uống, lưu trú, vận tải, tư vấn, xăng và than. Các nhóm viễn thông, tài chính – ngân hàng – chứng khoán – bảo hiểm, bất động sản, kim loại, khai khoáng và hàng chịu thuế tiêu thụ đặc biệt (trừ xăng) không được giảm.
Thuế GTGT 8% áp dụng đến khi nào?
Đến hết ngày 31/12/2026. Từ 01/01/2027, nếu chưa có văn bản gia hạn, mức thuế quay lại 10% đối với các hàng hóa, dịch vụ thuộc nhóm này.
Hàng hóa chịu thuế 5% có được giảm xuống 8% không?
Không. 8% là mức giảm từ 10%, nên hàng hóa chịu thuế 5% hoặc không chịu thuế vẫn áp dụng theo Luật Thuế GTGT. Nghị định 174/2025/NĐ-CP không giảm thêm cho các nhóm này.
Hộ kinh doanh có phải ghi thuế suất 8% trên hóa đơn không?
Không. Hộ, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế. Họ không ghi mức 8% như doanh nghiệp nộp theo phương pháp khấu trừ.
Nếu xuất nhầm hóa đơn 10% thay vì 8% thì xử lý thế nào?
Người bán và người mua xử lý hóa đơn đã lập theo pháp luật về hóa đơn, chứng từ, đồng thời kê khai điều chỉnh thuế đầu ra, đầu vào (nếu có). Bạn nên lập biên bản hoặc văn bản thỏa thuận để lưu cùng hồ sơ.
Làm sao biết một mặt hàng có thuộc diện loại trừ không?
Bạn đối chiếu mã ngành kinh tế hoặc mã HS của mặt hàng với Phụ lục I và Phụ lục II ban hành kèm Nghị định 174/2025/NĐ-CP. Nếu mã nằm trong các phụ lục này, mặt hàng đó không được giảm thuế GTGT.
Tóm lại, “mặt hàng chịu thuế suất 8%” thực chất là nhóm hàng hóa, dịch vụ chịu 10% được giảm 2% đến hết 31/12/2026, trừ các nhóm bị loại trừ. Trước khi lập hóa đơn, bạn cần xác định đúng nhóm thuế suất, đối chiếu phụ lục và theo dõi thông tin gia hạn để chuẩn bị cho năm 2027.