Bảo hiểm thân vỏ ô tô (còn gọi là bảo hiểm vật chất xe, bảo hiểm hai chiều) là loại bảo hiểm tự nguyện, không bắt buộc. Chủ sở hữu hoặc người được giao quản lý, sử dụng hợp pháp chiếc xe đều có thể mua. Loại bảo hiểm này bồi thường cho thiệt hại của chính xe bạn do va chạm, cháy nổ, thiên tai hoặc mất cắp, mất cướp theo hợp đồng.
Tóm tắt nhanh
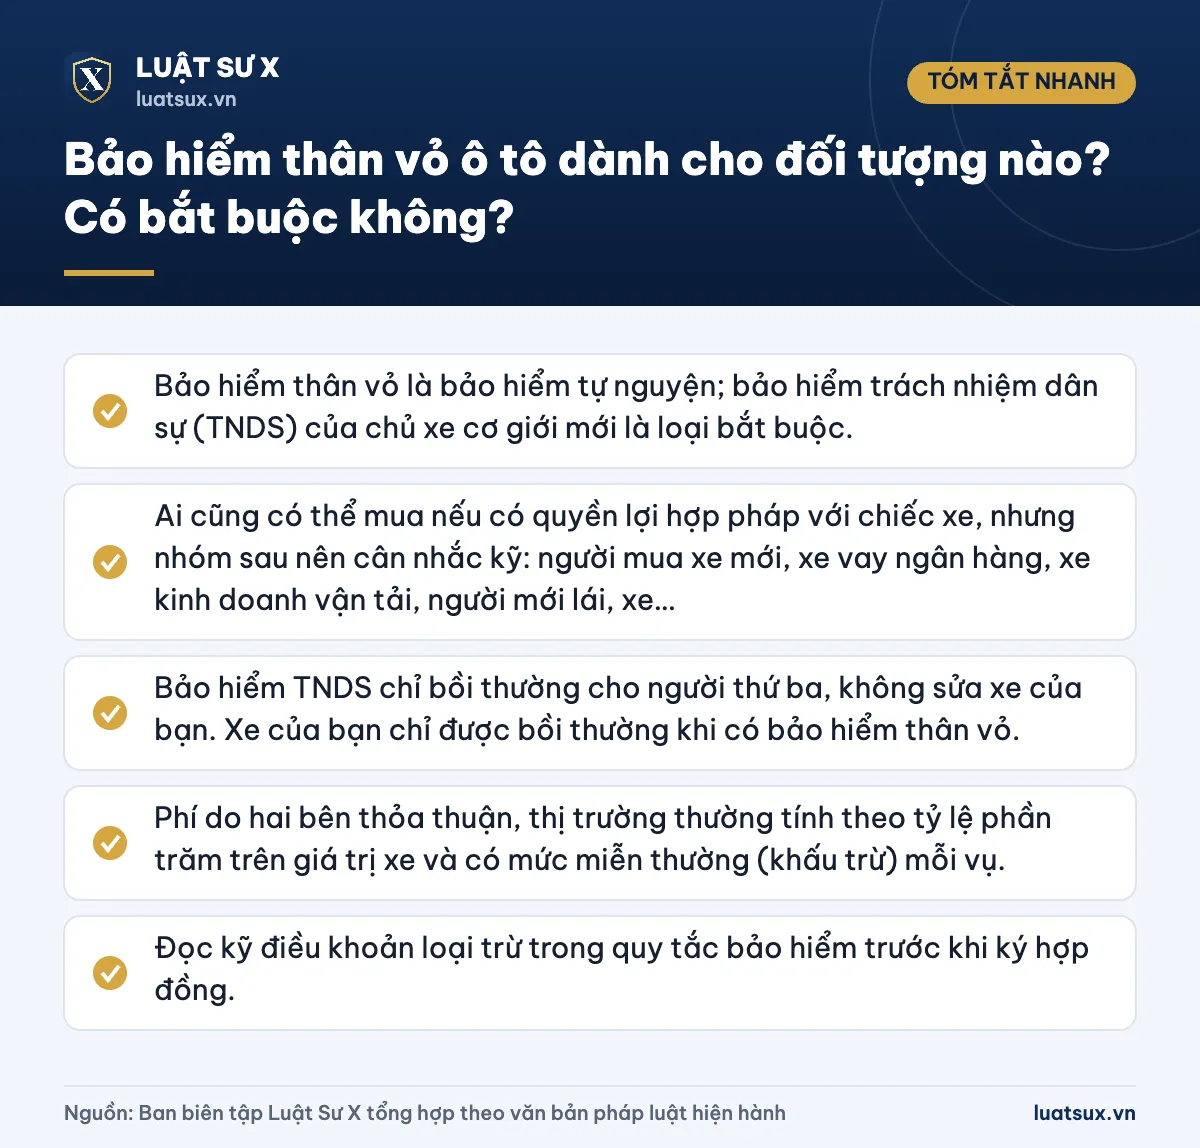
- Bảo hiểm thân vỏ là bảo hiểm tự nguyện; bảo hiểm trách nhiệm dân sự (TNDS) của chủ xe cơ giới mới là loại bắt buộc.
- Ai cũng có thể mua nếu có quyền lợi hợp pháp với chiếc xe, nhưng nhóm sau nên cân nhắc kỹ: người mua xe mới, xe vay ngân hàng, xe kinh doanh vận tải, người mới lái, xe giá trị cao.
- Bảo hiểm TNDS chỉ bồi thường cho người thứ ba, không sửa xe của bạn. Xe của bạn chỉ được bồi thường khi có bảo hiểm thân vỏ.
- Phí do hai bên thỏa thuận, thị trường thường tính theo tỷ lệ phần trăm trên giá trị xe và có mức miễn thường (khấu trừ) mỗi vụ.
- Đọc kỹ điều khoản loại trừ trong quy tắc bảo hiểm trước khi ký hợp đồng.
Bảo hiểm thân vỏ ô tô là gì?
Pháp luật hiện hành không có định nghĩa riêng cho cụm từ “bảo hiểm thân vỏ”. Đây là cách gọi quen thuộc trên thị trường của sản phẩm bảo hiểm thiệt hại vật chất xe ô tô. Hai tên gọi này chỉ cùng một loại bảo hiểm.
Theo hợp đồng, doanh nghiệp bảo hiểm bồi thường thiệt hại vật chất cho xe của bạn khi xảy ra sự kiện bảo hiểm như tai nạn bất ngờ, va chạm, lật, cháy nổ, thiên tai hoặc mất toàn bộ xe do trộm cướp. Nhiều gói còn bao gồm kính, đèn, gương, nội thất và máy móc, không chỉ phần vỏ ngoài.
Thời hạn thông thường là 01 năm. Doanh nghiệp bảo hiểm vẫn có thể nhận hợp đồng ngắn hơn hoặc dài hơn, và hợp đồng nhiều năm đôi khi được giảm phí.
Bảo hiểm thân vỏ có bắt buộc không?
Không. Pháp luật chỉ bắt buộc chủ xe cơ giới mua bảo hiểm trách nhiệm dân sự. Bảo hiểm thân vỏ do bạn quyết định mua hay không, tùy nhu cầu và điều kiện tài chính. Nhà nước khuyến khích tổ chức, cá nhân mua bảo hiểm ngoài các loại bắt buộc, trên cơ sở thỏa thuận với doanh nghiệp bảo hiểm.
Không có bảo hiểm thân vỏ thì bạn không bị phạt. Tuy nhiên, nếu thiếu bảo hiểm TNDS bắt buộc còn hiệu lực, người điều khiển ô tô bị xử phạt hành chính theo Nghị định 168/2024/NĐ-CP, mức phạt 400.000 – 600.000 đồng. Hai loại bảo hiểm này không thay thế cho nhau.
Bảo hiểm thân vỏ dành cho đối tượng nào?
Ai được phép mua bảo hiểm thân vỏ?
Về nguyên tắc, cá nhân hoặc tổ chức có quyền lợi hợp pháp đối với chiếc xe có thể là bên mua bảo hiểm. Đó là chủ sở hữu, hoặc người được chủ sở hữu giao quản lý, sử dụng xe hợp pháp (ví dụ thuê xe dài hạn, mượn xe theo văn bản). Xe thường phải có giấy đăng ký, còn hạn đăng kiểm (nếu thuộc diện phải kiểm định) và được kê khai trung thực với doanh nghiệp bảo hiểm.
Doanh nghiệp bảo hiểm có thể từ chối nhận bảo hiểm hoặc tăng phí với xe quá cũ, xe đã cải tạo không đúng quy định, xe có tình trạng kỹ thuật không bảo đảm. Điều kiện cụ thể nằm trong quy tắc bảo hiểm của từng doanh nghiệp.
Những nhóm nên cân nhắc mua sớm
- Người mua xe ô tô lần đầu, người mới lấy bằng: kinh nghiệm xử lý tình huống còn ít, dễ va quệt, trầy xước.
- Chủ xe đang vay ngân hàng mua xe: bên cho vay thường yêu cầu mua bảo hiểm vật chất, kèm chuyển quyền thụ hưởng cho ngân hàng khi tổn thất lớn. Xe là tài sản bảo đảm nên chủ xe nên mua để tránh rủi ro mất khả năng trả nợ khi xe hư hỏng nặng.
- Xe kinh doanh vận tải, xe chạy dịch vụ công nghệ: chạy nhiều, tần suất rủi ro cao, xe nằm sửa là mất thu nhập. Phí thường cao hơn xe gia đình.
- Chủ xe giá trị cao, phụ tùng đắt: chi phí sơn, đèn, cảm biến, kính có thể rất lớn, một vụ va chạm nhỏ cũng tốn kém.
- Người thường xuyên đi đường đông, đỗ xe ngoài trời, sống ở khu vực hay ngập nước hoặc có thiên tai: các rủi ro này nằm ở phạm vi bảo hiểm của nhiều gói, một số gói cần mua điều khoản mở rộng.
Lưu ý: Nếu bạn dùng xe cũ giá trị thấp, hiếm khi đi đường dài và có khả năng tự chi trả sửa chữa, việc không mua bảo hiểm thân vỏ vẫn hợp pháp. Quan trọng là so sánh phí hằng năm với chi phí sửa chữa bạn có thể phải gánh. Khi mua xe cũ, hãy xem thêm giấy tờ cần có khi mua bán xe cũ để bảo đảm bạn là chủ xe hợp pháp trước khi mua bảo hiểm.
Phạm vi bồi thường và các trường hợp loại trừ
Thường được bồi thường
- Va chạm, đâm va, lật, đổ, rơi, chìm, bị vật thể khác tác động.
- Cháy, nổ.
- Thiên tai, tai nạn bất khả kháng theo phạm vi hợp đồng (phụ thuộc từng quy tắc bảo hiểm).
- Mất toàn bộ xe do trộm, cướp.
- Chi phí cần thiết, hợp lý để ngăn ngừa, hạn chế tổn thất phát sinh thêm, theo quy tắc từng doanh nghiệp.
Thường bị loại trừ
- Hành vi cố ý của chủ xe, người lái hoặc người được bảo hiểm.
- Hao mòn tự nhiên, hư hỏng do khuyết tật, hỏng điện do chạy quá tải hoặc đoản mạch không do các nguyên nhân thuộc phạm vi bảo hiểm.
- Xe sau khi sửa chữa lớn hoặc cải tạo mà chưa đăng kiểm lại theo quy định.
- Thiệt hại phát sinh khi người lái không có giấy phép lái xe hợp lệ hoặc vi phạm nghiêm trọng như uống rượu bia vượt mức. Tìm hiểu thêm về hậu quả pháp lý tại bài mức phạt không có bằng lái.
- Hành vi gian lận bảo hiểm: doanh nghiệp không bồi thường khoản phát sinh, tăng thêm do gian lận, và hành vi có thể bị xử lý hình sự theo Bộ luật Hình sự.
Cảnh báo: Danh mục loại trừ khác nhau giữa các doanh nghiệp. Ví dụ một số gói loại trừ hỏng động cơ do ngập nước, một số gói nhận bảo hiểm khi mua thêm điều khoản bổ sung. Hãy đọc kỹ quy tắc bảo hiểm trước khi ký.
Vi phạm giao thông không tự động làm mất quyền được bồi thường, nhưng một số lỗi cụ thể có thể bị loại trừ. Ví dụ, chạy quá tốc độ chỉ bị xem xét loại trừ khi hợp đồng quy định rõ. Về mức xử phạt, xem ô tô chạy quá tốc độ 10–20 km/h bị phạt bao nhiêu.
Phí bảo hiểm thân vỏ tính thế nào?
Khác với bảo hiểm bắt buộc có khung phí do Nhà nước quy định, phí bảo hiểm thân vỏ do doanh nghiệp bảo hiểm và khách hàng thỏa thuận. Cách tính phổ biến:
- Xe mới: phí = tỷ lệ phí (%) × giá trị xe (thường theo hóa đơn mua xe).
- Xe đã qua sử dụng: phí = tỷ lệ phí (%) × tỷ lệ giá trị còn lại theo năm sử dụng × giá xe khi mua mới.
Trên thị trường, tỷ lệ phí xe gia đình thường dao động khoảng 1,4% – 2,0% giá trị xe mỗi năm, xe kinh doanh vận tải cao hơn. Đây là mức tham khảo, không phải khung của Nhà nước. Doanh nghiệp bảo hiểm còn có thể điều chỉnh phí theo lịch sử bồi thường của xe.
Mức miễn thường (khấu trừ)
Nhiều hợp đồng quy định chủ xe tự chịu một khoản cố định mỗi vụ, thường khoảng 500.000 đồng với xe không kinh doanh và 1.000.000 đồng với xe kinh doanh vận tải. Nếu thiệt hại nhỏ hơn mức miễn thường, bạn tự chi trả. Một số gói “không khấu trừ” có phí cao hơn.
Khi xe bị mua lại hoặc đăng ký lần đầu, đừng quên lệ phí trước bạ. Xem thêm cách tính lệ phí trước bạ để dự trù tổng chi phí sở hữu xe.
Khác biệt với bảo hiểm TNDS bắt buộc
| Tiêu chí | Bảo hiểm thân vỏ (vật chất xe) | Bảo hiểm TNDS bắt buộc |
|---|---|---|
| Tính chất | Tự nguyện | Bắt buộc với chủ xe cơ giới |
| Bảo vệ ai | Chính chiếc xe của bạn | Người thứ ba và hành khách bị thiệt hại do xe bạn gây ra |
| Phí | Thỏa thuận, theo giá trị xe | Theo biểu phí do Nhà nước quy định |
| Giới hạn bồi thường | Theo số tiền bảo hiểm trong hợp đồng | Sức khỏe, tính mạng: 150 triệu đồng/người/vụ; tài sản do ô tô gây ra: 100 triệu đồng/vụ |
| Thời hạn | Thường 1 năm, thỏa thuận được | Tối thiểu 1 năm, tối đa 3 năm |
| Không có thì sao? | Không bị phạt | Bị xử phạt hành chính |
Khi xảy ra tai nạn, hai loại bảo hiểm có thể cùng được sử dụng: TNDS bồi thường cho phía bị hại, thân vỏ sửa xe của bạn.
Thủ tục yêu cầu bồi thường
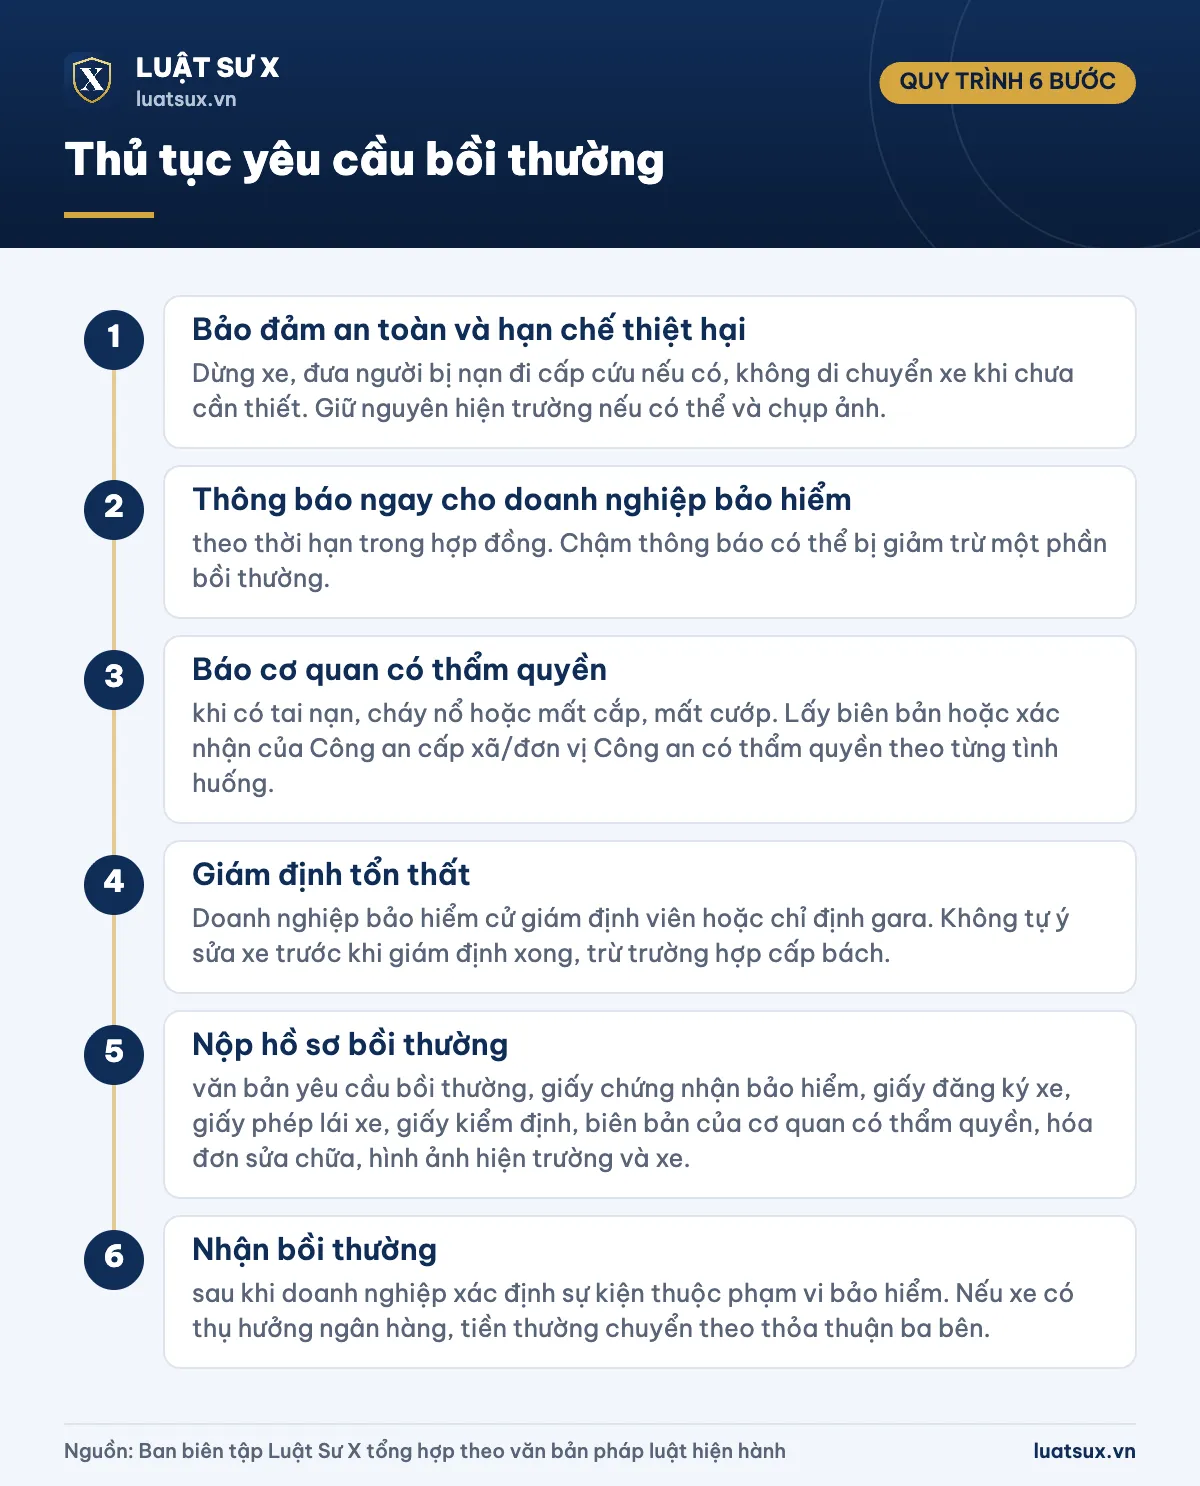
- Bước 1: Bảo đảm an toàn và hạn chế thiệt hại. Dừng xe, đưa người bị nạn đi cấp cứu nếu có, không di chuyển xe khi chưa cần thiết. Giữ nguyên hiện trường nếu có thể và chụp ảnh.
- Bước 2: Thông báo ngay cho doanh nghiệp bảo hiểm theo thời hạn trong hợp đồng. Chậm thông báo có thể bị giảm trừ một phần bồi thường.
- Bước 3: Báo cơ quan có thẩm quyền khi có tai nạn, cháy nổ hoặc mất cắp, mất cướp. Lấy biên bản hoặc xác nhận của Công an cấp xã/đơn vị Công an có thẩm quyền theo từng tình huống.
- Bước 4: Giám định tổn thất. Doanh nghiệp bảo hiểm cử giám định viên hoặc chỉ định gara. Không tự ý sửa xe trước khi giám định xong, trừ trường hợp cấp bách.
- Bước 5: Nộp hồ sơ bồi thường: văn bản yêu cầu bồi thường, giấy chứng nhận bảo hiểm, giấy đăng ký xe, giấy phép lái xe, giấy kiểm định, biên bản của cơ quan có thẩm quyền, hóa đơn sửa chữa, hình ảnh hiện trường và xe.
- Bước 6: Nhận bồi thường sau khi doanh nghiệp xác định sự kiện thuộc phạm vi bảo hiểm. Nếu xe có thụ hưởng ngân hàng, tiền thường chuyển theo thỏa thuận ba bên.
Nếu không đồng ý với kết luận từ chối bồi thường, bạn có thể thương lượng, hòa giải, hoặc khởi kiện tại Tòa án, tùy thỏa thuận trong hợp đồng.
Lưu ý khi mua và ký hợp đồng
- Kê khai trung thực: thông tin xe, mục đích sử dụng (kinh doanh hay không), tình trạng xe. Kê khai sai có thể khiến doanh nghiệp từ chối bồi thường hoặc hợp đồng vô hiệu một phần.
- Số tiền bảo hiểm hợp lý: quá thấp so với giá trị thực dễ bị bồi thường theo tỷ lệ; quá cao không giúp bạn nhận nhiều hơn thiệt hại thực tế.
- Chọn gara sửa chữa: gara chính hãng hay gara hợp tác ảnh hưởng đến chất lượng và mức phí. Hỏi rõ trước khi ký.
- Điều khoản bổ sung: ngập nước, thay mới không trừ khấu hao, mất cắp bộ phận, thuê xe trong thời gian sửa. Phí tăng nhưng có thể đáng giá với xe dùng nhiều.
- Chuyển nhượng xe: khi bán xe, cần thông báo và làm thủ tục chuyển quyền lợi bảo hiểm hoặc hủy hợp đồng. Xem thêm mẫu giấy bán xe để biết cách lập giấy tờ mua bán rõ ràng.
Căn cứ pháp lý
Căn cứ pháp lý
- Luật Kinh doanh bảo hiểm 2022 (Luật số 08/2022/QH15), được sửa đổi, bổ sung bởi Luật số 139/2025/QH15 (hiệu lực từ 01/01/2026).
- Nghị định 46/2023/NĐ-CP quy định chi tiết thi hành một số điều của Luật Kinh doanh bảo hiểm.
- Nghị định 67/2023/NĐ-CP về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới.
- Luật Trật tự, an toàn giao thông đường bộ 2024.
- Nghị định 168/2024/NĐ-CP xử phạt vi phạm hành chính về trật tự, an toàn giao thông đường bộ, được sửa đổi bởi Nghị định 238/2026/NĐ-CP (hiệu lực 15/08/2026).
- Bộ luật Dân sự 2015 (hợp đồng, bồi thường thiệt hại).
- Quy tắc, điều khoản bảo hiểm vật chất xe ô tô do từng doanh nghiệp bảo hiểm ban hành theo quy định.
Thông tin cập nhật tháng 10/2026. Mức phí, tỷ lệ khấu trừ và điều khoản nêu trên mang tính tham khảo, quyền lợi thực tế phụ thuộc hợp đồng bạn ký.
Câu hỏi thường gặp
Bảo hiểm thân vỏ ô tô có bắt buộc không?
Không. Đây là bảo hiểm tự nguyện, bạn tự quyết định mua hay không. Chỉ bảo hiểm trách nhiệm dân sự của chủ xe cơ giới là bắt buộc và thiếu loại này bạn có thể bị xử phạt.
Bảo hiểm thân vỏ và bảo hiểm vật chất xe có khác nhau không?
Không, đây là hai cách gọi của cùng một sản phẩm. Phạm vi cụ thể (chỉ vỏ ngoài hay cả máy móc, nội thất) phụ thuộc quy tắc và điều khoản từng hợp đồng.
Bảo hiểm thân vỏ ô tô bao nhiêu tiền một năm?
Phí do hai bên thỏa thuận, thường tính theo tỷ lệ phần trăm trên giá trị xe, xe gia đình khoảng 1,4% – 2,0% mỗi năm, xe kinh doanh vận tải thường cao hơn. Ví dụ xe giá 800 triệu đồng, tỷ lệ 1,5% thì phí khoảng 12 triệu đồng/năm.
Xe chưa có bảo hiểm bắt buộc có mua được bảo hiểm thân vỏ không?
Về nguyên tắc có thể mua vì hai loại độc lập, nhưng bạn vẫn phải có bảo hiểm TNDS bắt buộc còn hiệu lực khi tham gia giao thông. Nhiều doanh nghiệp còn bán gói kết hợp cả hai.
Xe vay ngân hàng có phải mua bảo hiểm thân vỏ không?
Pháp luật không bắt buộc, nhưng ngân hàng thường đặt điều kiện này trong hợp đồng vay để bảo vệ tài sản bảo đảm. Khi đó bạn cần làm thủ tục chuyển quyền thụ hưởng cho ngân hàng.
Có được bồi thường nếu người lái xe không có bằng lái?
Thường không. Phần lớn quy tắc bảo hiểm loại trừ thiệt hại xảy ra khi người lái không có giấy phép lái xe hợp lệ. Hãy kiểm tra điều khoản loại trừ cụ thể trong hợp đồng của bạn.
Bảo hiểm thân vỏ không bắt buộc nhưng là công cụ bảo vệ tài sản hiệu quả với người mới lái, xe vay ngân hàng, xe kinh doanh và xe giá trị cao. Trước khi mua, bạn hãy so sánh phạm vi bảo hiểm, mức miễn thường, danh mục loại trừ và quy trình bồi thường, thay vì chỉ so sánh mức phí.