Theo Luật Kinh doanh bảo hiểm 2022, bảo hiểm phi nhân thọ là loại hình bảo hiểm cho những thiệt hại về tài sản và những tổn thất khác, hoặc trách nhiệm dân sự đối với người thứ ba. Hợp đồng thường ngắn hạn, hay gặp nhất là 1 năm. Công ty bảo hiểm bồi thường theo thiệt hại thực tế, không phải trả một khoản cố định như bảo hiểm nhân thọ.
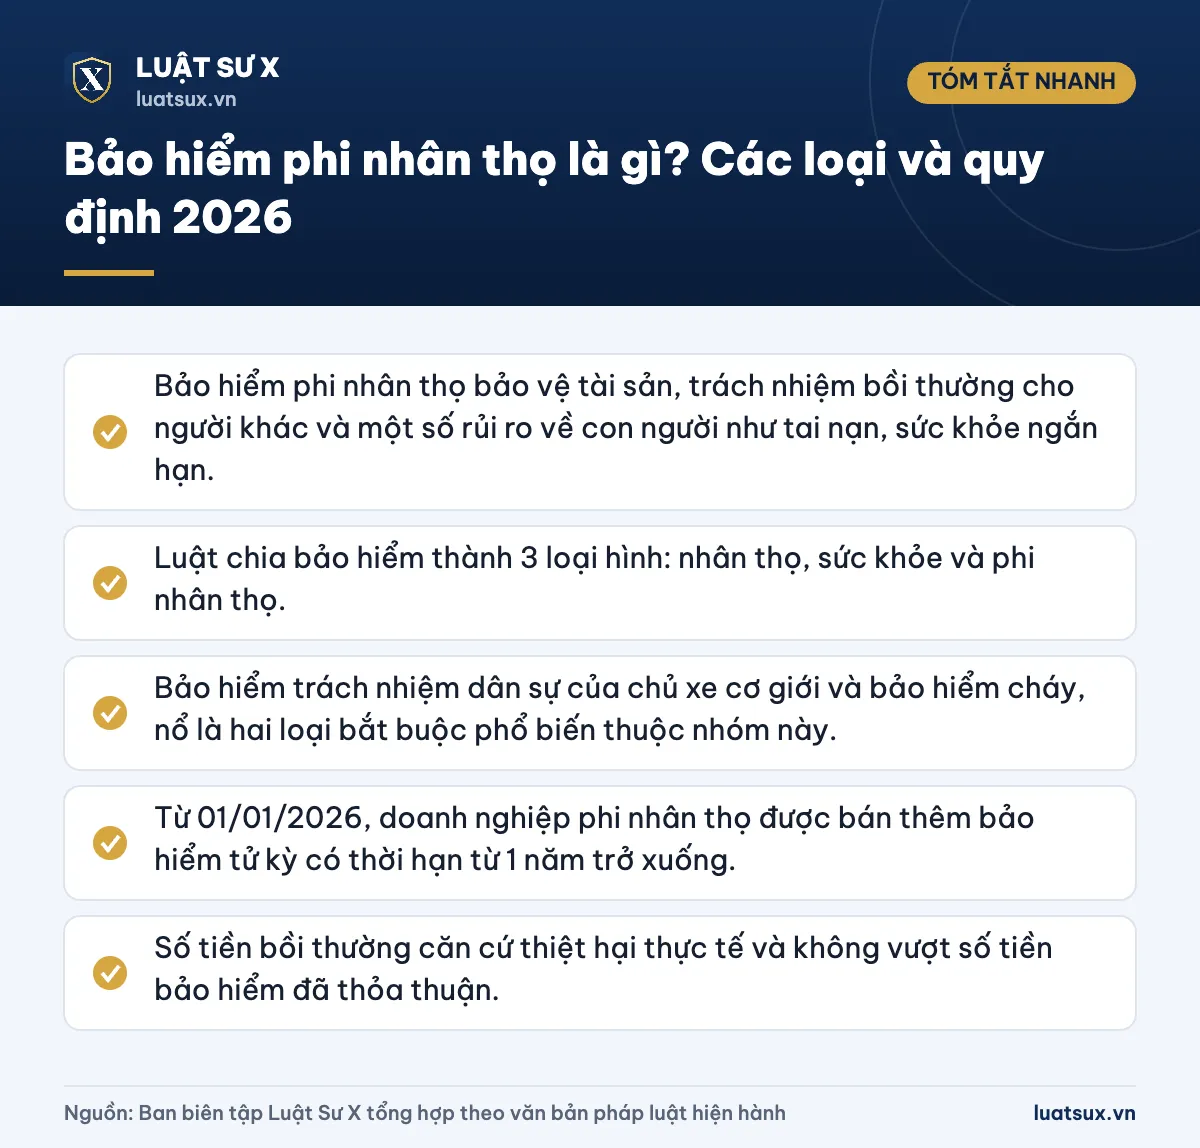
Tóm tắt nhanh
- Bảo hiểm phi nhân thọ bảo vệ tài sản, trách nhiệm bồi thường cho người khác và một số rủi ro về con người như tai nạn, sức khỏe ngắn hạn.
- Luật chia bảo hiểm thành 3 loại hình: nhân thọ, sức khỏe và phi nhân thọ.
- Bảo hiểm trách nhiệm dân sự của chủ xe cơ giới và bảo hiểm cháy, nổ là hai loại bắt buộc phổ biến thuộc nhóm này.
- Từ 01/01/2026, doanh nghiệp phi nhân thọ được bán thêm bảo hiểm tử kỳ có thời hạn từ 1 năm trở xuống.
- Số tiền bồi thường căn cứ thiệt hại thực tế và không vượt số tiền bảo hiểm đã thỏa thuận.
Bảo hiểm phi nhân thọ là gì?
Khoản 14 Điều 4 Luật Kinh doanh bảo hiểm 2022 giải thích: bảo hiểm phi nhân thọ là loại hình bảo hiểm cho những thiệt hại về tài sản và những tổn thất khác hoặc trách nhiệm dân sự đối với người thứ ba. Nói đơn giản, bạn đóng phí cho doanh nghiệp bảo hiểm. Khi xảy ra rủi ro thuộc phạm vi hợp đồng, doanh nghiệp bù đắp thiệt hại cho bạn hoặc thay bạn bồi thường cho người bị hại.
Ba hợp đồng điển hình của nhóm này là hợp đồng bảo hiểm tài sản, bảo hiểm thiệt hại và bảo hiểm trách nhiệm. Trước đây, Luật Kinh doanh bảo hiểm 2000 (sửa đổi 2010) định nghĩa phi nhân thọ theo cách loại trừ: là các nghiệp vụ bảo hiểm tài sản, trách nhiệm dân sự và các nghiệp vụ khác không thuộc bảo hiểm nhân thọ. Hiện nay áp dụng định nghĩa của Luật 2022.
Ví dụ: Anh Minh mua bảo hiểm cháy nổ cho cửa hàng với thời hạn 1 năm. Giữa năm, chập điện gây cháy làm hư hỏng hàng hóa. Doanh nghiệp bảo hiểm định giá thiệt hại thực tế và bồi thường trong giới hạn số tiền bảo hiểm, trừ các trường hợp thuộc điều khoản loại trừ.
Phân biệt bảo hiểm phi nhân thọ, nhân thọ và sức khỏe
Điều 7 Luật Kinh doanh bảo hiểm 2022 chia bảo hiểm thành ba loại hình: bảo hiểm nhân thọ, bảo hiểm sức khỏe và bảo hiểm phi nhân thọ. Bảo hiểm nhân thọ là loại bảo hiểm cho trường hợp người được bảo hiểm sống hoặc chết.
| Tiêu chí | Bảo hiểm nhân thọ | Bảo hiểm phi nhân thọ |
|---|---|---|
| Đối tượng bảo vệ | Tính mạng, sự sống còn của người được bảo hiểm | Tài sản, trách nhiệm dân sự, một số rủi ro về con người (tai nạn, sức khỏe ngắn hạn) |
| Thời hạn thường gặp | Dài hạn, nhiều năm | Ngắn hạn, thường 1 năm, có thể gia hạn |
| Cách chi trả | Trả số tiền bảo hiểm theo thỏa thuận khi có sự kiện bảo hiểm | Bồi thường theo tổn thất thực tế, trong giới hạn số tiền bảo hiểm |
| Tính tích lũy | Có thể có giá trị hoàn lại hoặc yếu tố đầu tư tùy sản phẩm | Chủ yếu là bảo vệ rủi ro, không mang tính tích lũy |
Doanh nghiệp bảo hiểm nhìn chung chỉ được kinh doanh một loại hình, trừ một số ngoại lệ do luật quy định. Vì vậy bạn sẽ thấy công ty chuyên nhân thọ và công ty chuyên phi nhân thọ tách biệt. Phần ngoại lệ liên quan đến phi nhân thọ được nêu ở mục điểm mới 2026 bên dưới.
Bảo hiểm phi nhân thọ gồm những loại nào?
Luật 2022 không liệt kê đầy đủ từng sản phẩm. Dưới đây là các nhóm phổ biến trên thị trường, dựa trên ba loại hợp đồng tài sản – thiệt hại – trách nhiệm:
- Bảo hiểm xe cơ giới: gồm bảo hiểm trách nhiệm dân sự bắt buộc và bảo hiểm vật chất xe (thân vỏ) tự nguyện.
- Bảo hiểm tài sản và cháy, nổ: cho nhà cửa, nhà xưởng, máy móc, hàng tồn kho.
- Bảo hiểm hàng hóa vận chuyển: đường bộ, đường biển, đường thủy nội địa, đường sắt, hàng không.
- Bảo hiểm trách nhiệm: trách nhiệm nghề nghiệp, trách nhiệm sản phẩm, trách nhiệm công cộng.
- Bảo hiểm thân tàu, hàng không: cho phương tiện thủy, tàu bay và trách nhiệm liên quan.
- Bảo hiểm thiệt hại kinh doanh, tín dụng và rủi ro tài chính.
- Bảo hiểm nông nghiệp: cây trồng, vật nuôi, thủy sản trước thiên tai, dịch bệnh.
- Bảo hiểm tai nạn, du lịch, sức khỏe ngắn hạn: nhóm bảo hiểm con người do doanh nghiệp phi nhân thọ cung cấp.
Mỗi sản phẩm có quy tắc, điều khoản và biểu phí riêng do doanh nghiệp xây dựng theo quy định của Bộ Tài chính, nên cần đọc kỹ trước khi mua.
Bảo hiểm con người trong nhóm phi nhân thọ
Nhiều người tìm “bảo hiểm con người phi nhân thọ” vì thấy công ty phi nhân thọ cũng bán bảo hiểm tai nạn hay bảo hiểm du lịch. Về pháp lý, đây là các sản phẩm thuộc loại hình bảo hiểm sức khỏe nhưng được phép bán bởi doanh nghiệp phi nhân thọ, với điều kiện thời hạn từ 1 năm trở xuống. Một số sản phẩm thường gặp:
- Bảo hiểm tai nạn cá nhân, tai nạn 24/24.
- Bảo hiểm du lịch trong nước và quốc tế.
- Bảo hiểm sức khỏe, chi phí y tế ngắn hạn.
- Bảo hiểm tai nạn cho người ngồi trên xe, học sinh, người lao động.
Loại này khác bảo hiểm xã hội và bảo hiểm y tế: đó là bảo hiểm thương mại, tham gia tự nguyện theo hợp đồng. Còn bảo hiểm xã hội do Nhà nước tổ chức, có chế độ hưu trí, ốm đau, thai sản, thất nghiệp. Nếu bạn đang cân nhắc rút hoặc nhận quyền lợi từ quỹ bảo hiểm xã hội, hãy xem hướng dẫn về cách tính bảo hiểm xã hội 1 lần trên VssID.
Loại bảo hiểm phi nhân thọ bắt buộc phải mua
Pháp luật quy định một số loại bảo hiểm bắt buộc. Nghị định 67/2023/NĐ-CP điều chỉnh bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, bảo hiểm cháy, nổ bắt buộc và bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng. Tổ chức, cá nhân thuộc đối tượng phải mua tại doanh nghiệp bảo hiểm được phép triển khai.
Bảo hiểm trách nhiệm dân sự của chủ xe cơ giới
Đây là bảo hiểm bồi thường cho người thứ ba bị thiệt hại về sức khỏe, tính mạng, tài sản do xe của bạn gây ra. Người lái xe, người trên xe và hành khách trên chính chiếc xe đó không thuộc diện “người thứ ba”. Thời hạn bảo hiểm tối thiểu 1 năm và tối đa 3 năm, trừ một số trường hợp dưới 1 năm theo nghị định.
Phí bảo hiểm xe máy trong 1 năm (chưa gồm VAT) theo Nghị định 67/2023/NĐ-CP: xe mô tô 2 bánh từ 50cc trở xuống là 55.000 đồng; trên 50cc là 60.000 đồng. Chủ xe cần mang theo giấy chứng nhận bảo hiểm cùng các giấy tờ khác khi lưu thông. Xem thêm mức xử phạt khi thiếu giấy tờ tại bài mức phạt không có bằng lái xe máy.
Khi sang tên, mua bán xe máy cũ, bạn cũng nên kiểm tra thời hạn bảo hiểm. Tham khảo thêm giấy tờ cần có khi mua xe máy cũ và cách tính lệ phí trước bạ xe máy.
Bảo hiểm cháy, nổ bắt buộc
Cơ sở có nguy hiểm về cháy, nổ thuộc danh mục do Chính phủ quy định phải mua bảo hiểm cháy, nổ bắt buộc. Mức phí, số tiền bảo hiểm tối thiểu được quy định tại Nghị định 67/2023/NĐ-CP.
Lưu ý: Doanh nghiệp được phép triển khai bảo hiểm bắt buộc không được từ chối bán khi bên mua thuộc đối tượng và đáp ứng điều kiện theo luật. Mức phí có thể tăng hoặc giảm theo biểu phí quy định, bạn nên kiểm tra phụ lục nghị định khi mua.
Nguyên tắc bồi thường trong bảo hiểm phi nhân thọ
- Bồi thường theo thiệt hại thực tế: doanh nghiệp bảo hiểm chỉ bồi thường đúng phần thiệt hại thực tế phát sinh, và không vượt số tiền bảo hiểm đã thỏa thuận.
- Thế quyền: khi đã bồi thường, doanh nghiệp bảo hiểm được yêu cầu người thứ ba gây thiệt hại hoàn trả. Người được bảo hiểm có trách nhiệm chuyển giao quyền này.
- Điều khoản loại trừ: những trường hợp không thuộc phạm vi bồi thường phải được ghi trong hợp đồng.
Ví dụ: chị Lan có xe máy đã mua bảo hiểm trách nhiệm dân sự. Chị va chạm làm người đi đường bị thương. Phần thiệt hại cho người đó thuộc phạm vi trách nhiệm bảo hiểm và được chi trả trong giới hạn quy định. Phần thiệt hại của bản thân chị hoặc của người ngồi sau trên xe chị thì không thuộc đối tượng “người thứ ba” của bảo hiểm bắt buộc này.
Điểm mới từ năm 2026 về bảo hiểm phi nhân thọ
Luật số 139/2025/QH15 ngày 10/12/2025 sửa đổi, bổ sung Luật Kinh doanh bảo hiểm, có hiệu lực từ 01/01/2026 (một số khoản có hiệu lực từ 01/07/2026). Với bảo hiểm phi nhân thọ, đáng chú ý là:
- Doanh nghiệp bảo hiểm phi nhân thọ, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài được kinh doanh sản phẩm thuộc loại hình bảo hiểm sức khỏe và sản phẩm bảo hiểm tử kỳ có thời hạn từ 1 năm trở xuống.
- Doanh nghiệp bảo hiểm phải chính thức hoạt động trong 12 tháng kể từ ngày được cấp giấy phép.
- Cá nhân đang làm đại lý cho một doanh nghiệp bảo hiểm phi nhân thọ không được đồng thời làm đại lý cho doanh nghiệp phi nhân thọ khác.
Những thay đổi này chủ yếu tác động tới doanh nghiệp và đại lý, nhưng giúp người mua có thêm lựa chọn sản phẩm ngắn hạn.
Lưu ý khi ký hợp đồng bảo hiểm phi nhân thọ
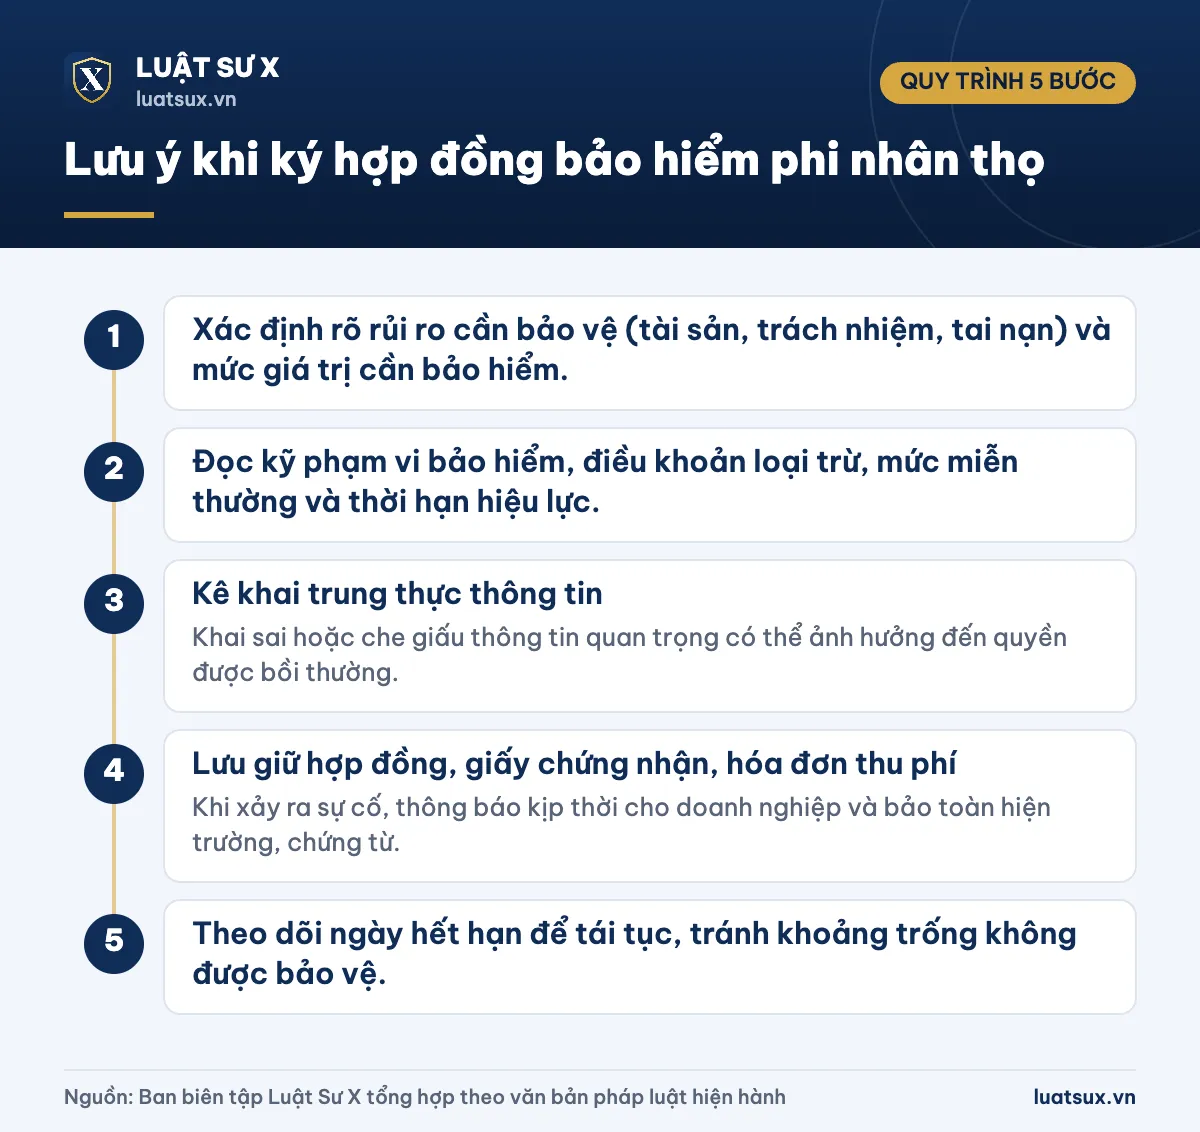
- Bước 1: Xác định rõ rủi ro cần bảo vệ (tài sản, trách nhiệm, tai nạn) và mức giá trị cần bảo hiểm.
- Bước 2: Đọc kỹ phạm vi bảo hiểm, điều khoản loại trừ, mức miễn thường và thời hạn hiệu lực.
- Bước 3: Kê khai trung thực thông tin. Khai sai hoặc che giấu thông tin quan trọng có thể ảnh hưởng đến quyền được bồi thường.
- Bước 4: Lưu giữ hợp đồng, giấy chứng nhận, hóa đơn thu phí. Khi xảy ra sự cố, thông báo kịp thời cho doanh nghiệp và bảo toàn hiện trường, chứng từ.
- Bước 5: Theo dõi ngày hết hạn để tái tục, tránh khoảng trống không được bảo vệ.
Cảnh báo: Chỉ mua bảo hiểm tại doanh nghiệp được cấp phép hoạt động ở Việt Nam. Hãy cẩn trọng với giấy chứng nhận bảo hiểm có giá quá thấp hoặc không rõ nguồn gốc. Giấy chứng nhận giả không có giá trị bồi thường và người sử dụng có thể bị xử lý theo quy định pháp luật.
Câu hỏi thường gặp
Bảo hiểm phi nhân thọ có được hoàn phí hoặc nhận lại tiền khi không xảy ra rủi ro không?
Thông thường là không. Đây là bảo hiểm thuần túy bảo vệ rủi ro, bạn trả phí để được bảo vệ trong thời hạn hợp đồng. Nếu không có sự kiện bảo hiểm, phần phí không được hoàn lại, trừ khi hợp đồng có thỏa thuận riêng hoặc thuộc trường hợp chấm dứt hợp đồng theo luật.
Bảo hiểm phi nhân thọ khác bảo hiểm nhân thọ ở điểm nào?
Bảo hiểm nhân thọ gắn với sự sống hoặc cái chết của người được bảo hiểm và thường dài hạn. Bảo hiểm phi nhân thọ bảo vệ tài sản, trách nhiệm dân sự và một số rủi ro ngắn hạn về con người, bồi thường theo thiệt hại thực tế.
Bảo hiểm xe máy có bắt buộc không?
Có. Chủ xe cơ giới, trong đó có xe máy, thuộc đối tượng phải mua bảo hiểm bắt buộc trách nhiệm dân sự theo Nghị định 67/2023/NĐ-CP. Phí xe mô tô 2 bánh từ 50cc trở xuống là 55.000 đồng/năm, trên 50cc là 60.000 đồng/năm (chưa gồm VAT).
Bảo hiểm tai nạn của công ty phi nhân thọ có thay được bảo hiểm y tế không?
Không. Bảo hiểm y tế là bảo hiểm xã hội do Nhà nước tổ chức, còn bảo hiểm tai nạn hoặc sức khỏe của doanh nghiệp bảo hiểm là bảo hiểm thương mại, tham gia tự nguyện. Hai loại có mục đích và quyền lợi khác nhau, có thể tham gia song song.
Doanh nghiệp phi nhân thọ có được bán bảo hiểm nhân thọ không?
Không được bán bảo hiểm nhân thọ như doanh nghiệp nhân thọ. Từ 01/01/2026, luật chỉ cho phép bán thêm sản phẩm sức khỏe và bảo hiểm tử kỳ có thời hạn từ 1 năm trở xuống.
Phi nhân thọ có nghĩa là không bảo hiểm cho con người?
Không đúng. “Phi nhân thọ” nghĩa là không thuộc loại hình nhân thọ. Doanh nghiệp phi nhân thọ vẫn có thể bán các sản phẩm bảo hiểm tai nạn, du lịch, sức khỏe ngắn hạn cho cá nhân.
Căn cứ pháp lý
- Luật Kinh doanh bảo hiểm số 08/2022/QH15 (hiệu lực từ 01/01/2023).
- Luật số 139/2025/QH15 sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm (hiệu lực từ 01/01/2026, một số nội dung từ 01/07/2026).
- Nghị định 46/2023/NĐ-CP quy định chi tiết thi hành một số điều của Luật Kinh doanh bảo hiểm.
- Nghị định 67/2023/NĐ-CP về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, bảo hiểm cháy, nổ bắt buộc, bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng.
- Luật Trật tự, an toàn giao thông đường bộ 2024.
- Luật Kinh doanh bảo hiểm 2000 (sửa đổi 2010) – đã hết hiệu lực, nêu để đối chiếu khái niệm cũ.
Tóm lại, bảo hiểm phi nhân thọ là công cụ chuyển giao rủi ro ngắn hạn về tài sản, trách nhiệm dân sự và một số rủi ro con người, trong đó có loại bắt buộc như bảo hiểm trách nhiệm dân sự của chủ xe cơ giới. Hãy xác định đúng nhu cầu, đọc kỹ điều khoản loại trừ và chọn doanh nghiệp được cấp phép. Thông tin cập nhật tháng 10/2026.