Bảo hiểm nhân thọ hỗn hợp không mặc định được chia lãi. Hợp đồng chỉ chia lãi khi sản phẩm được thiết kế theo dạng “có tham gia chia lãi” và quy tắc, điều khoản ghi rõ điều đó. Khoản lãi chia (bảo tức, lãi chia cuối hợp đồng) phụ thuộc kết quả đầu tư của quỹ, nên thường không được đảm bảo trước.
Tóm tắt nhanh
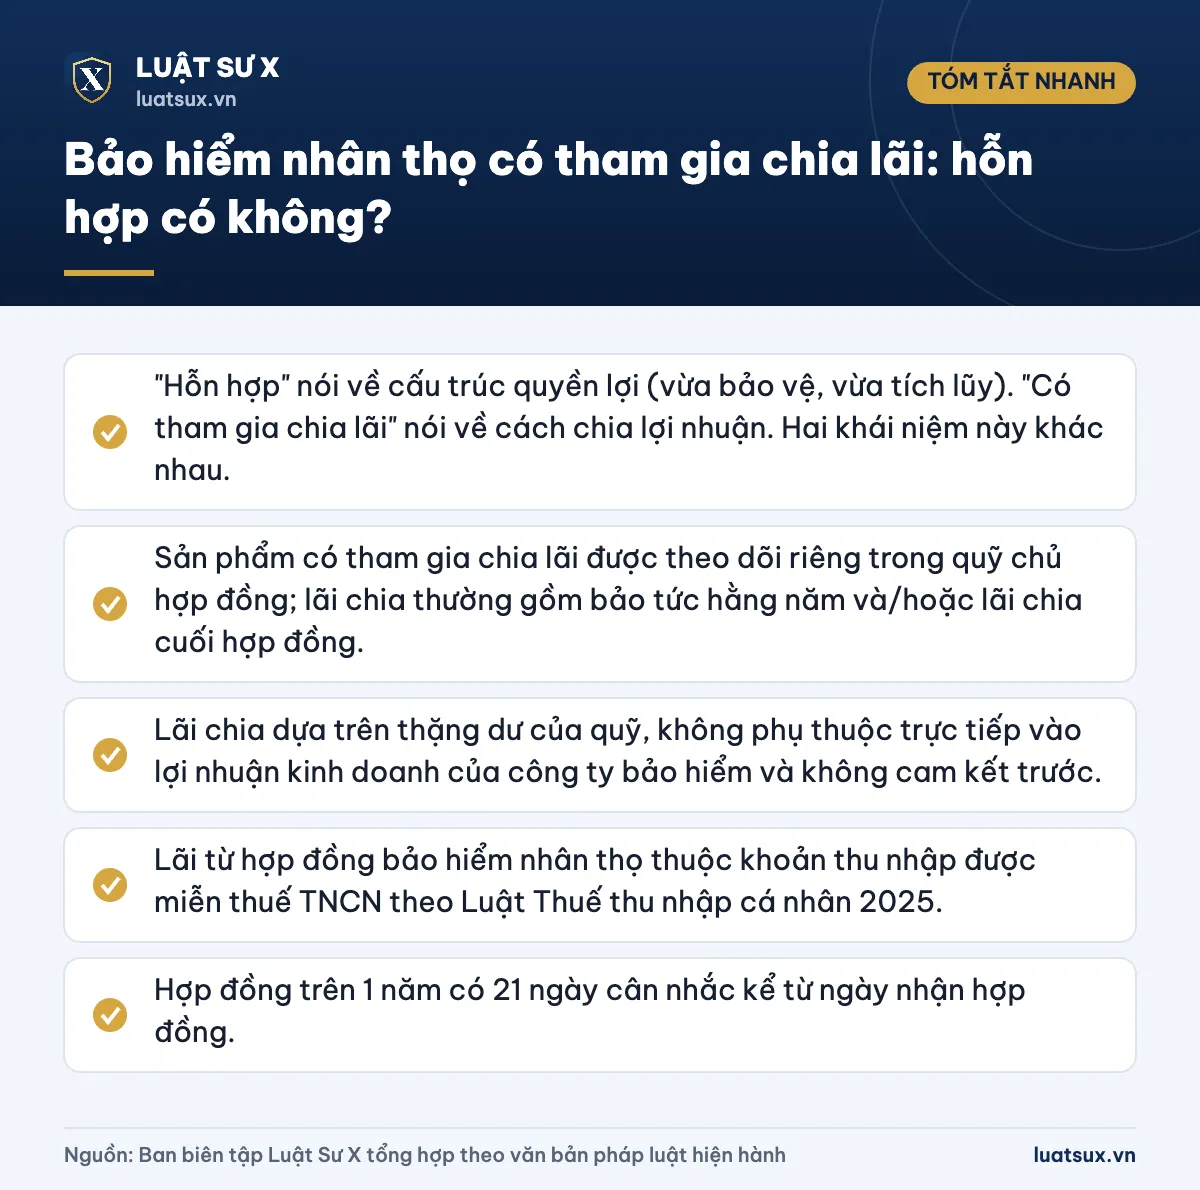
- “Hỗn hợp” nói về cấu trúc quyền lợi (vừa bảo vệ, vừa tích lũy). “Có tham gia chia lãi” nói về cách chia lợi nhuận. Hai khái niệm này khác nhau.
- Sản phẩm có tham gia chia lãi được theo dõi riêng trong quỹ chủ hợp đồng; lãi chia thường gồm bảo tức hằng năm và/hoặc lãi chia cuối hợp đồng.
- Lãi chia dựa trên thặng dư của quỹ, không phụ thuộc trực tiếp vào lợi nhuận kinh doanh của công ty bảo hiểm và không cam kết trước.
- Lãi từ hợp đồng bảo hiểm nhân thọ thuộc khoản thu nhập được miễn thuế TNCN theo Luật Thuế thu nhập cá nhân 2025.
- Hợp đồng trên 1 năm có 21 ngày cân nhắc kể từ ngày nhận hợp đồng.
Bảo hiểm nhân thọ hỗn hợp có chia lãi không?
Luật Kinh doanh bảo hiểm 2022 định nghĩa bảo hiểm nhân thọ là loại hình bảo hiểm cho trường hợp người được bảo hiểm sống hoặc chết. Trên thực tế, các công ty bảo hiểm gọi tên sản phẩm theo cấu trúc quyền lợi: tử kỳ, trọn đời, hỗn hợp, hưu trí, liên kết đầu tư…
Bảo hiểm hỗn hợp (còn gọi là bảo hiểm sinh kỳ – tử kỳ) thường trả tiền cả khi người được bảo hiểm tử vong trong thời hạn hợp đồng lẫn khi còn sống đến ngày đáo hạn. Nhưng việc có chia lãi hay không lại là một thiết kế riêng:
- Hỗn hợp có tham gia chia lãi: ngoài số tiền bảo hiểm cam kết, bạn có thể được chia phần thặng dư của quỹ.
- Hỗn hợp không tham gia chia lãi: bạn chỉ nhận các quyền lợi đã ghi rõ và cố định trong hợp đồng.
Vì vậy, đừng suy luận từ chữ “hỗn hợp”. Hãy đọc tên sản phẩm đầy đủ, bảng minh họa quyền lợi và quy tắc, điều khoản của hợp đồng.
Bảo hiểm nhân thọ có tham gia chia lãi là gì?
Đây là dạng hợp đồng mà bên mua bảo hiểm được chia một phần lợi nhuận từ quỹ chủ hợp đồng có tham gia chia lãi, theo thỏa thuận trong hợp đồng.
Quỹ chủ hợp đồng có tham gia chia lãi hoạt động thế nào?
Phí bảo hiểm của các hợp đồng chia lãi được tập hợp và đầu tư. Cuối năm tài chính, công ty lấy tổng phí cộng lợi nhuận đầu tư, trừ chi phí hoạt động và phần trích lập dự phòng cho quyền lợi bảo hiểm tương lai. Phần còn lại là thặng dư, được phân chia theo phương pháp đã đăng ký.
Theo Luật Kinh doanh bảo hiểm 2022, doanh nghiệp bảo hiểm nhân thọ phải tách, ghi nhận và theo dõi riêng tài sản, nguồn vốn, doanh thu, chi phí và kết quả hoạt động của các hợp đồng có chia lãi theo phương pháp được Bộ Tài chính chấp thuận. Nghị định 46/2023/NĐ-CP cũng yêu cầu công ty được Bộ Tài chính phê chuẩn phương pháp phân chia thặng dư trước khi áp dụng, và quy định cách trích lập dự phòng cho phần lãi đã công bố và chưa công bố.
Lưu ý: Quỹ này thường đầu tư vào các kênh ổn định như trái phiếu chính phủ. Vì vậy lãi chia chịu ảnh hưởng lớn từ mặt bằng lãi suất dài hạn, chứ không đi theo lợi nhuận kinh doanh của chính công ty bảo hiểm.
Các khoản lãi chia: bảo tức và lãi chia cuối hợp đồng
Tùy sản phẩm, bạn có thể được chia lãi theo một hoặc cả hai hình thức sau:
- Bảo tức (lãi chia hằng năm): công bố hằng năm. Bạn có thể nhận bằng tiền mặt, dùng để đóng phí, hoặc để lại tích lũy với lãi suất do công ty công bố. Bảo tức đã được công bố và ghi vào hợp đồng thì công ty có dự phòng để chi trả.
- Lãi chia cuối hợp đồng: thường chi trả khi hợp đồng đáo hạn hoặc khi xảy ra sự kiện bảo hiểm làm hợp đồng chấm dứt (ví dụ tử vong), theo điều kiện của từng sản phẩm. Tỷ lệ được công bố định kỳ và phụ thuộc khả năng chi trả của quỹ.
Ví dụ minh họa (số liệu giả định)
Chị Lan mua hợp đồng hỗn hợp có tham gia chia lãi, thời hạn 20 năm. Quyền lợi cam kết gồm số tiền bảo hiểm khi tử vong và khi đáo hạn. Hằng năm, nếu quỹ có thặng dư, công ty công bố bảo tức; chị chọn để tích lũy. Đến năm thứ 20, chị nhận số tiền đáo hạn đã cam kết, cộng bảo tức tích lũy và lãi chia cuối hợp đồng nếu có. Nếu quỹ kém hiệu quả, khoản cộng thêm này có thể thấp hơn bảng minh họa, thậm chí không phát sinh.
Lãi chia có được đảm bảo không?
Thông thường là không. Phần quyền lợi cam kết (số tiền bảo hiểm, giá trị hoàn lại theo bảng) được ghi cố định trong hợp đồng. Phần lãi chia thì không được bảo đảm và có thể thay đổi theo năm. Mức lãi trong bảng minh họa quyền lợi chỉ là giả định để bạn hình dung, không phải cam kết.
Các yếu tố thường ảnh hưởng đến lãi chia:
- Kết quả đầu tư của quỹ và lãi suất trái phiếu dài hạn.
- Chi phí hoạt động và phần dự phòng phải trích lập.
- Tỷ lệ tử vong, thương tật, hủy hợp đồng thực tế so với giả định khi thiết kế sản phẩm.
- Phần đóng góp của từng nhóm hợp đồng vào quỹ.
Cảnh báo: Nếu người tư vấn nói lãi chia “chắc chắn” hoặc “cam kết” ở mức cao mà hợp đồng không ghi như vậy, hãy yêu cầu chỉ rõ điều khoản trong quy tắc, điều khoản bảo hiểm. Nội dung nào không có trong hợp đồng thì bạn khó đòi hỏi về sau.
So sánh sản phẩm có chia lãi, không chia lãi và liên kết đầu tư
| Tiêu chí | Có tham gia chia lãi | Không tham gia chia lãi | Liên kết đầu tư |
|---|---|---|---|
| Quyền lợi | Phần cam kết + lãi chia (không đảm bảo) | Chỉ phần cam kết trong hợp đồng | Phụ thuộc giá trị tài khoản/đơn vị quỹ |
| Nguồn lãi | Thặng dư của quỹ chủ hợp đồng chia lãi | Không có lãi chia | Kết quả đầu tư của quỹ liên kết |
| Mức độ biến động | Trung bình, tương đối ổn định | Thấp (theo cam kết) | Cao hơn, người mua chịu phần lớn rủi ro đầu tư |
| Nên đọc kỹ | Cách công bố bảo tức, lãi cuối hợp đồng | Bảng giá trị hoàn lại | Phí quản lý, phí bảo hiểm rủi ro, rủi ro đầu tư |
Lãi bảo hiểm nhân thọ có chịu thuế TNCN không?
Theo Luật Thuế thu nhập cá nhân 2025 (hiệu lực từ 01/07/2026), thu nhập từ lãi tiền gửi, lãi trái phiếu chính phủ và lãi từ hợp đồng bảo hiểm nhân thọ nằm trong nhóm được miễn thuế. Như vậy, khi bạn nhận bảo tức hoặc lãi chia cuối hợp đồng, bạn thường không phải kê khai và nộp thuế TNCN đối với khoản lãi đó.
Lưu ý: Trường hợp doanh nghiệp mua bảo hiểm nhân thọ có tích lũy phí cho người lao động, theo hướng dẫn của cơ quan thuế trước đây, phần phí này được tính vào thu nhập chịu thuế của người lao động; còn bảo hiểm không có tích lũy (như sức khỏe, tử kỳ thuần túy) thì không. Từ 01/07/2026 bạn nên đối chiếu thêm văn bản hướng dẫn Luật Thuế TNCN 2025 để áp dụng đúng.
Nếu bạn có thu nhập từ tiền lương và muốn tính thuế đúng, hãy xem mức giảm trừ gia cảnh mới nhất. Khi cần khai thuế, bạn cũng nên nắm cách tra cứu mã số thuế cá nhân và đăng ký mã số thuế cá nhân qua mạng.
Cách kiểm tra hợp đồng của bạn có chia lãi hay không
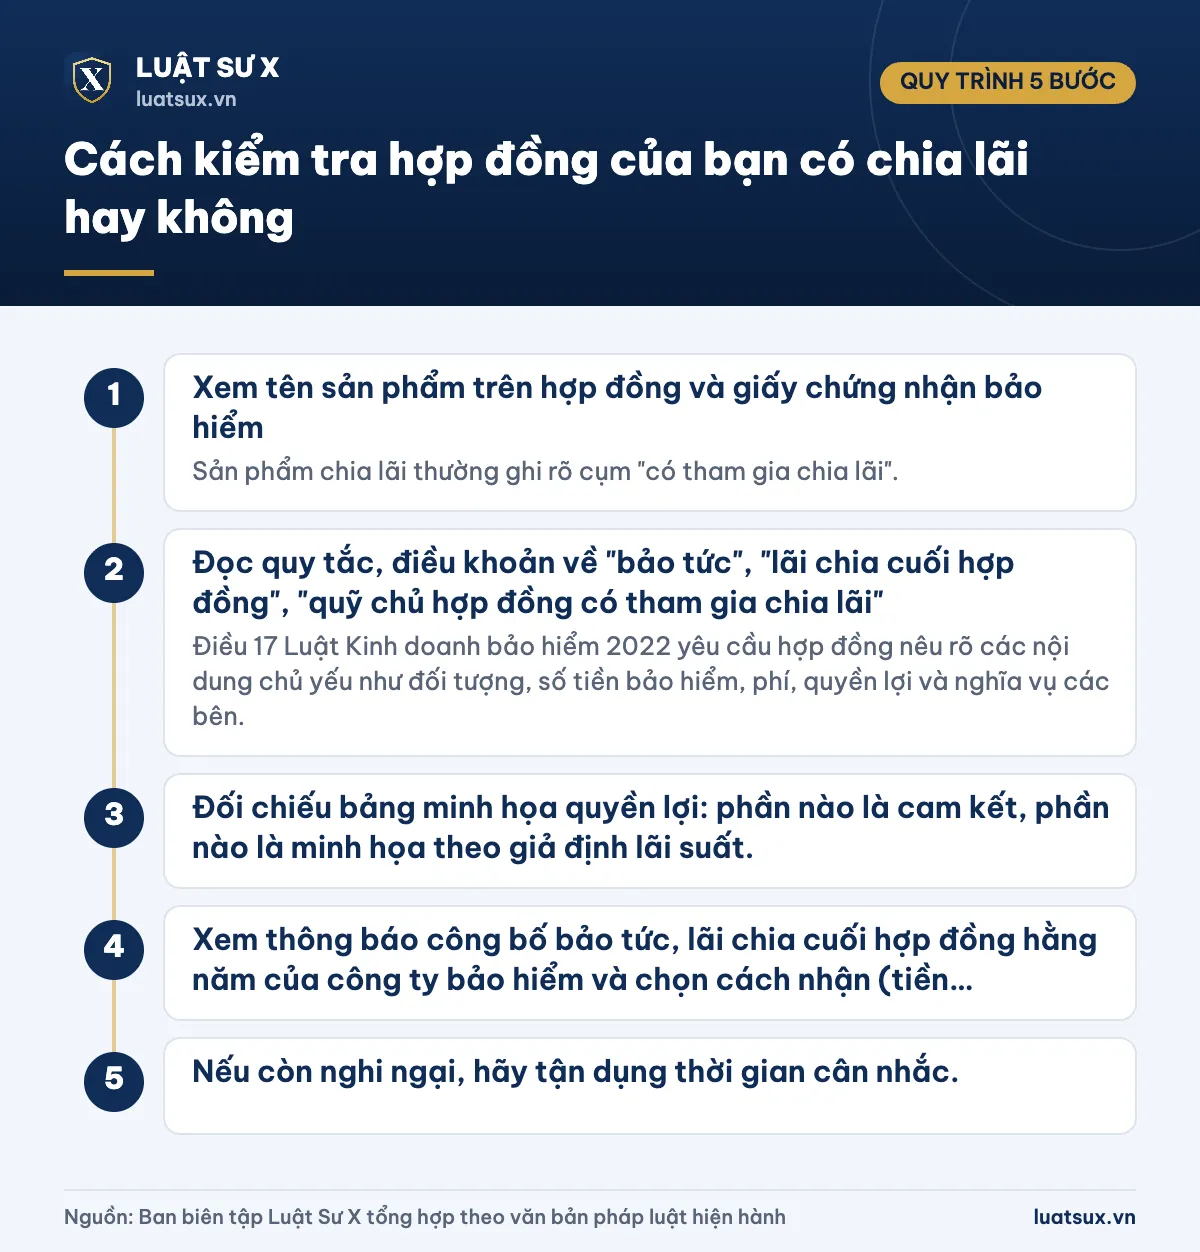
- Bước 1: Xem tên sản phẩm trên hợp đồng và giấy chứng nhận bảo hiểm. Sản phẩm chia lãi thường ghi rõ cụm “có tham gia chia lãi”.
- Bước 2: Đọc quy tắc, điều khoản về “bảo tức”, “lãi chia cuối hợp đồng”, “quỹ chủ hợp đồng có tham gia chia lãi”. Điều 17 Luật Kinh doanh bảo hiểm 2022 yêu cầu hợp đồng nêu rõ các nội dung chủ yếu như đối tượng, số tiền bảo hiểm, phí, quyền lợi và nghĩa vụ các bên.
- Bước 3: Đối chiếu bảng minh họa quyền lợi: phần nào là cam kết, phần nào là minh họa theo giả định lãi suất.
- Bước 4: Xem thông báo công bố bảo tức, lãi chia cuối hợp đồng hằng năm của công ty bảo hiểm và chọn cách nhận (tiền mặt, tích lũy hoặc trừ vào phí).
- Bước 5: Nếu còn nghi ngại, hãy tận dụng thời gian cân nhắc.
Thời gian cân nhắc 21 ngày
Theo Điều 35 Luật Kinh doanh bảo hiểm 2022, với hợp đồng bảo hiểm có thời hạn trên 1 năm, bạn có 21 ngày kể từ ngày nhận hợp đồng để từ chối tiếp tục tham gia. Nếu hủy trong khoảng này, bạn được hoàn lại phí đã đóng, có thể sau khi trừ các chi phí hợp lý theo thỏa thuận trong hợp đồng. Sau thời gian đó, nếu hủy hợp đồng bạn chỉ nhận giá trị hoàn lại, thường thấp hơn tổng phí đã đóng trong những năm đầu.
Lưu ý: Bảo hiểm nhân thọ khác bảo hiểm xã hội. Nếu bạn đang tìm hiểu khoản tiền khi nghỉ việc từ quỹ BHXH, hãy xem bài cách tính bảo hiểm xã hội 1 lần trên VssID.
Căn cứ pháp lý
- Luật Kinh doanh bảo hiểm 2022 (Luật số 08/2022/QH15), gồm các quy định về hợp đồng bảo hiểm nhân thọ, thời gian cân nhắc và hợp đồng có chia lãi.
- Nghị định 46/2023/NĐ-CP quy định chi tiết thi hành Luật Kinh doanh bảo hiểm (dự phòng nghiệp vụ, quỹ chủ hợp đồng, phân chia thặng dư).
- Thông tư 67/2023/TT-BTC hướng dẫn Luật Kinh doanh bảo hiểm và Nghị định 46/2023/NĐ-CP.
- Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15), hiệu lực từ 01/07/2026.
Thông tin cập nhật tháng 10/2026. Nội dung chỉ mang tính tham khảo; quyền lợi cụ thể của bạn phụ thuộc quy tắc, điều khoản của từng hợp đồng.
Câu hỏi thường gặp
Bảo hiểm hỗn hợp có chia lãi không?
Không phải lúc nào cũng có. Chỉ sản phẩm hỗn hợp được thiết kế “có tham gia chia lãi” mới có bảo tức hoặc lãi chia cuối hợp đồng. Sản phẩm không tham gia chia lãi chỉ trả quyền lợi cố định ghi trong hợp đồng.
Bảo tức là gì?
Bảo tức là khoản lãi chia hằng năm từ thặng dư của quỹ chủ hợp đồng có tham gia chia lãi. Bạn thường được chọn nhận tiền mặt, để tích lũy hoặc dùng đóng phí, tùy điều khoản sản phẩm.
Lãi chia có chắc chắn nhận được không?
Không. Lãi chia phụ thuộc kết quả đầu tư và tình hình quỹ, nên có thể cao hoặc thấp hơn bảng minh họa. Chỉ phần quyền lợi cam kết trong hợp đồng mới là cố định.
Nhận lãi chia từ bảo hiểm nhân thọ có phải nộp thuế TNCN không?
Theo Luật Thuế thu nhập cá nhân 2025, lãi từ hợp đồng bảo hiểm nhân thọ thuộc khoản thu nhập được miễn thuế. Bạn thường không phải nộp thuế TNCN cho phần lãi này.
Mua xong thấy không phù hợp thì xử lý thế nào?
Nếu hợp đồng trên 1 năm và bạn còn trong 21 ngày kể từ khi nhận hợp đồng, bạn có thể từ chối tiếp tục tham gia và được hoàn phí theo thỏa thuận. Quá thời hạn này, hủy hợp đồng chỉ được nhận giá trị hoàn lại, thường thấp hơn số phí đã đóng.
Bảo hiểm có chia lãi khác liên kết đầu tư ở điểm nào?
Sản phẩm chia lãi có phần quyền lợi cam kết và phần lãi chia từ một quỹ chung ổn định. Sản phẩm liên kết đầu tư gắn giá trị tài khoản với kết quả đầu tư của quỹ liên kết, nên người mua chịu nhiều rủi ro đầu tư hơn.
Tóm lại, “hỗn hợp” chỉ cho biết cấu trúc quyền lợi, còn việc có chia lãi hay không nằm ở tên sản phẩm và điều khoản hợp đồng. Hãy đọc kỹ phần bảo tức, lãi chia cuối hợp đồng, phân biệt quyền lợi cam kết với phần minh họa và tận dụng 21 ngày cân nhắc trước khi quyết định.