GATT 1994 (Hiệp định chung về thuế quan và thương mại 1994) là hiệp định nền tảng của Tổ chức Thương mại Thế giới (WTO) về thương mại hàng hóa, có hiệu lực từ ngày 01/01/1995. Hiệp định kế thừa GATT 1947, đặt ra các nguyên tắc không phân biệt đối xử, cắt giảm thuế quan, cấm hạn chế số lượng và cho phép một số ngoại lệ có điều kiện.
Tóm tắt nhanh
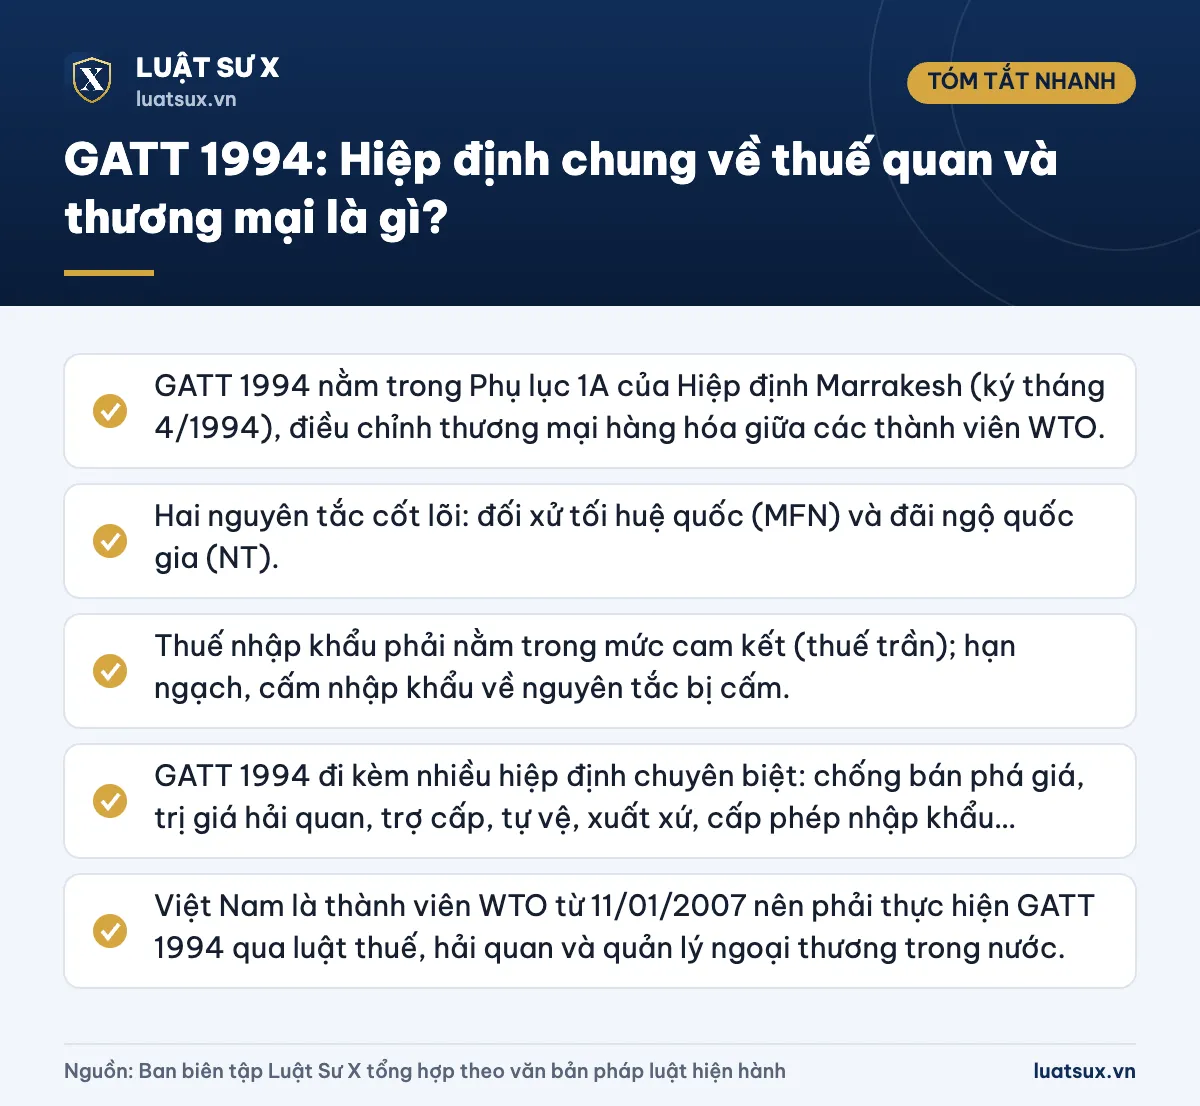
- GATT 1994 nằm trong Phụ lục 1A của Hiệp định Marrakesh (ký tháng 4/1994), điều chỉnh thương mại hàng hóa giữa các thành viên WTO.
- Hai nguyên tắc cốt lõi: đối xử tối huệ quốc (MFN) và đãi ngộ quốc gia (NT).
- Thuế nhập khẩu phải nằm trong mức cam kết (thuế trần); hạn ngạch, cấm nhập khẩu về nguyên tắc bị cấm.
- GATT 1994 đi kèm nhiều hiệp định chuyên biệt: chống bán phá giá, trị giá hải quan, trợ cấp, tự vệ, xuất xứ, cấp phép nhập khẩu…
- Việt Nam là thành viên WTO từ 11/01/2007 nên phải thực hiện GATT 1994 qua luật thuế, hải quan và quản lý ngoại thương trong nước.
GATT 1994 là gì?
GATT là viết tắt của General Agreement on Tariffs and Trade. Bản GATT 1994 là một phần của gói thỏa thuận Vòng đàm phán Uruguay. Các thỏa thuận này được ký tại Marrakesh (Maroc) vào tháng 4/1994 và dẫn tới việc thành lập WTO. Hiệp định này đôi khi được viết là GATT-94 hoặc GATT 94.
Phạm vi điều chỉnh của GATT 1994 là thương mại hàng hóa. Thương mại dịch vụ thuộc Hiệp định GATS, còn quyền sở hữu trí tuệ thuộc Hiệp định TRIPS. Nhiều người nhầm GATT với WTO. Thực tế, WTO là tổ chức, còn GATT 1994 là một hiệp định mà WTO giám sát thực hiện.
GATT 1947 khác GATT 1994 thế nào?
GATT 1947 do 23 quốc gia lập ra sau Chiến tranh thế giới thứ hai. Đây là một hiệp ước được áp dụng tạm thời, không phải một tổ chức, nên các bên được gọi là “bên ký kết” chứ không phải “thành viên”. Từ ngày 01/01/1995, WTO thay thế GATT trong vai trò giám sát hệ thống thương mại đa phương.
| Tiêu chí | GATT 1947 | GATT 1994 |
|---|---|---|
| Tính chất | Hiệp ước áp dụng tạm thời | Một hiệp định trong khuôn khổ WTO, có giá trị ràng buộc |
| Chủ thể | Các bên ký kết | Các thành viên WTO |
| Phạm vi | Hàng hóa (nông sản, dệt may bị loại trừ phần lớn trên thực tế) | Hàng hóa, kèm các hiệp định riêng về nông nghiệp, dệt may… |
| Giải quyết tranh chấp | Cơ chế yếu, bên thua có thể cản trở | Cơ chế giải quyết tranh chấp của WTO |
GATT 1994 không xóa bỏ GATT 1947. Nó đưa các điều khoản của GATT 1947 (đã sửa đổi) vào hệ thống WTO và bổ sung thêm các thỏa thuận mới.
Cấu trúc của GATT 1994
GATT 1994 gồm bốn bộ phận chính:
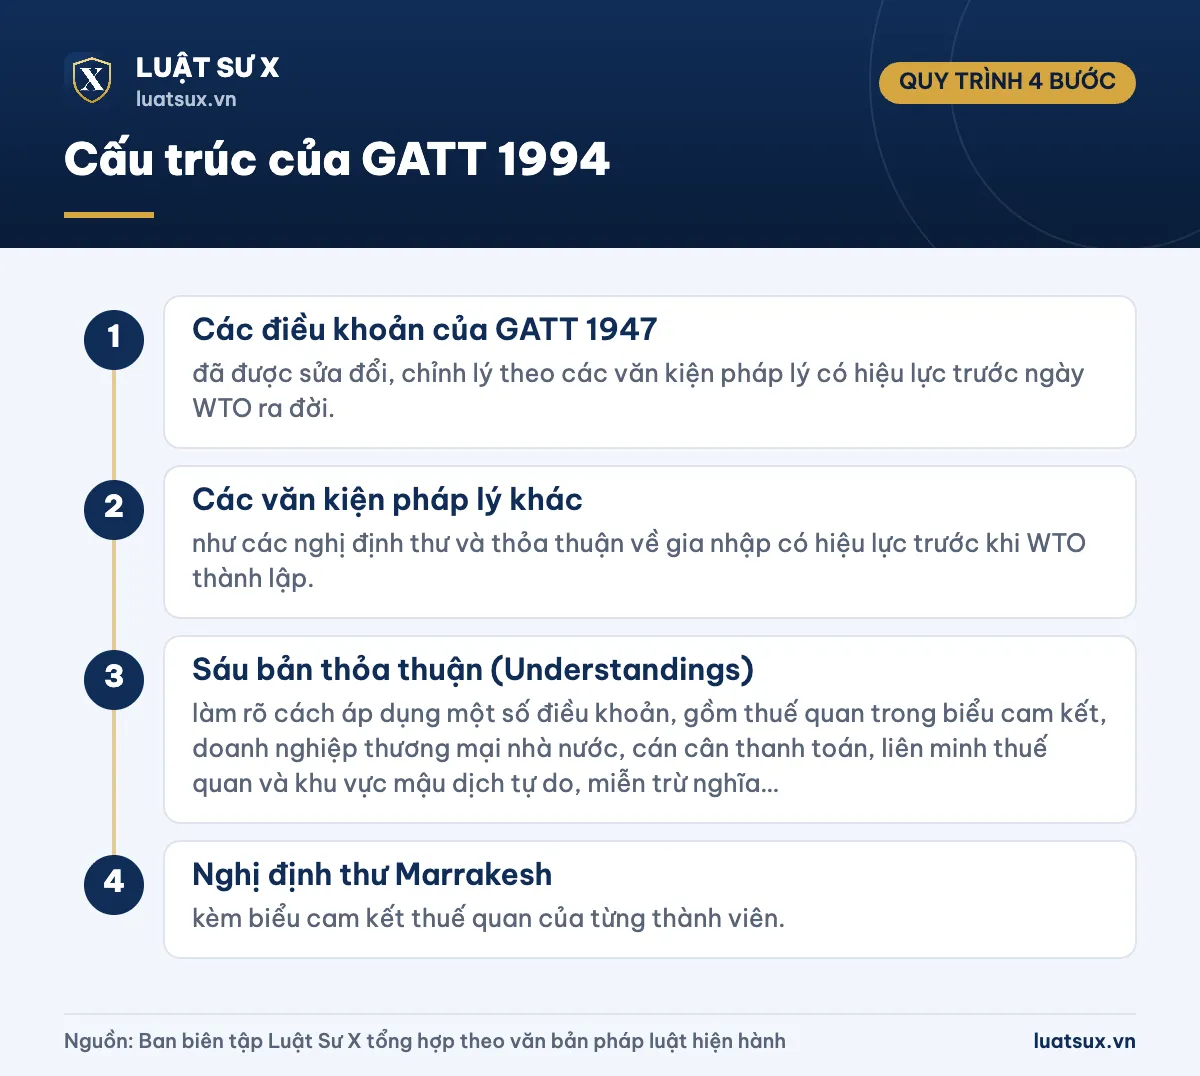
- Các điều khoản của GATT 1947: đã được sửa đổi, chỉnh lý theo các văn kiện pháp lý có hiệu lực trước ngày WTO ra đời.
- Các văn kiện pháp lý khác: như các nghị định thư và thỏa thuận về gia nhập có hiệu lực trước khi WTO thành lập.
- Sáu bản thỏa thuận (Understandings): làm rõ cách áp dụng một số điều khoản, gồm thuế quan trong biểu cam kết, doanh nghiệp thương mại nhà nước, cán cân thanh toán, liên minh thuế quan và khu vực mậu dịch tự do, miễn trừ nghĩa vụ, và đàm phán lại biểu cam kết.
- Nghị định thư Marrakesh: kèm biểu cam kết thuế quan của từng thành viên.
Về bố cục chung, GATT 1994 đi từ nguyên tắc cơ bản là thương mại không phân biệt đối xử, đến các hiệp định bổ sung cho từng ngành hoặc vấn đề cụ thể, rồi tới biểu cam kết của mỗi quốc gia.
Các nguyên tắc cơ bản của GATT 1994
1. Đối xử tối huệ quốc (MFN) – Điều I
Nếu một nước dành cho một thành viên WTO sự ưu đãi nào về thuế hay thủ tục nhập khẩu thì phải dành ngay và vô điều kiện sự ưu đãi đó cho hàng hóa của tất cả thành viên còn lại. Nguyên tắc này bảo đảm bình đẳng giữa các nước xuất khẩu.
2. Đãi ngộ quốc gia (NT) – Điều III
Hàng nhập khẩu, sau khi đã qua biên giới và nộp thuế nhập khẩu, phải được đối xử không kém thuận lợi hơn hàng nội địa cùng loại về thuế, phí và quy định lưu thông trong nước. Mục tiêu là tạo sân chơi cạnh tranh bình đẳng giữa hàng nhập khẩu và hàng sản xuất trong nước.
Ví dụ: một nước không được đánh thuế tiêu thụ nội địa cao hơn đối với bia nhập khẩu so với bia sản xuất trong nước chỉ vì xuất xứ.
3. Mở cửa thị trường
Nguyên tắc này được thực hiện qua ba hướng chính:
- Cắt giảm thuế quan: các thành viên cam kết mức thuế trần (bound tariff) trong biểu cam kết của mình. Mức thuế áp dụng thực tế không được vượt mức đã cam kết.
- Cấm hạn chế số lượng: về nguyên tắc, không áp dụng cấm nhập khẩu, hạn ngạch hay giấy phép mang tính hạn chế (Điều XI).
- Giảm rào cản phi thuế quan: thông qua các hiệp định về tiêu chuẩn kỹ thuật, kiểm dịch, thủ tục cấp phép nhập khẩu…
4. Cạnh tranh công bằng
GATT 1994 cho phép các nước dùng biện pháp chống bán phá giá (Điều VI) và thuế đối kháng để xử lý hàng bán phá giá hoặc được trợ cấp gây thiệt hại cho ngành sản xuất trong nước, nhưng phải tuân thủ trình tự điều tra và điều kiện đã quy định.
5. Minh bạch
Luật, quy định và quyết định hành chính liên quan đến thương mại phải được công bố công khai và áp dụng thống nhất (Điều X).
Các hiệp định đi kèm GATT 1994
Phụ lục 1A của Hiệp định Marrakesh gồm GATT 1994 và nhiều hiệp định chuyên biệt về thương mại hàng hóa. Phần lớn các hiệp định này làm rõ hoặc mở rộng các điều khoản của GATT:
- Hiệp định về Nông nghiệp;
- Hiệp định về Áp dụng các biện pháp kiểm dịch động thực vật (SPS);
- Hiệp định về Hàng rào kỹ thuật đối với thương mại (TBT);
- Hiệp định về Các biện pháp đầu tư liên quan đến thương mại (TRIMs);
- Hiệp định thực thi Điều VI (Chống bán phá giá);
- Hiệp định thực thi Điều VII (Trị giá hải quan);
- Hiệp định về Giám định hàng hóa trước khi vận chuyển;
- Hiệp định về Quy tắc xuất xứ;
- Hiệp định về Thủ tục cấp phép nhập khẩu;
- Hiệp định về Trợ cấp và các biện pháp đối kháng (SCM);
- Hiệp định về Các biện pháp tự vệ;
- Hiệp định Thuận lợi hóa thương mại (bổ sung vào Phụ lục 1A sau này).
Hiệp định SCM chia trợ cấp thành ba nhóm theo cách “đèn giao thông”: trợ cấp “xanh” (không bị khiếu kiện), “vàng” (có thể bị khiếu kiện nếu gây tác động bất lợi) và “đỏ” (bị cấm). Hiệp định này áp dụng cho cả nước phát triển lẫn đang phát triển, khác với Bộ luật về trợ cấp thời Vòng Tokyo.
Những ngoại lệ được phép
Các nguyên tắc trên không tuyệt đối. GATT 1994 cho phép thành viên áp dụng biện pháp hạn chế trong một số trường hợp:
- Ngoại lệ chung (Điều XX): bảo vệ đạo đức công cộng, tính mạng và sức khỏe con người, động thực vật, bảo tồn tài nguyên thiên nhiên có thể cạn kiệt… với điều kiện không áp dụng tùy tiện hay che giấu hạn chế thương mại.
- Ngoại lệ an ninh (Điều XXI): bảo vệ lợi ích an ninh thiết yếu.
- Khu vực mậu dịch tự do, liên minh thuế quan (Điều XXIV): các nước được dành ưu đãi cho nhau sâu hơn mức MFN nếu đáp ứng điều kiện của hiệp định. Đây là cơ sở cho các hiệp định thương mại tự do (FTA).
- Tự vệ (Điều XIX): tạm thời hạn chế nhập khẩu khi hàng nhập tăng đột biến gây hoặc đe dọa gây thiệt hại nghiêm trọng cho ngành sản xuất trong nước.
- Ưu đãi cho nước đang phát triển: cho phép đàm phán ưu đãi thuế quan giữa các nước đang phát triển với nhau mà không phải mở rộng cho nước phát triển.
Lưu ý: Ngoại lệ chỉ được áp dụng khi có căn cứ rõ ràng và đúng thủ tục. Nếu bị thành viên khác khiếu nại, biện pháp đó có thể được đưa ra cơ chế giải quyết tranh chấp của WTO để xem xét.
Việt Nam thực hiện GATT 1994 như thế nào?
Việt Nam trở thành thành viên thứ 150 của WTO ngày 11/01/2007, sau khi Quốc hội phê chuẩn Nghị định thư gia nhập. Từ đó, Việt Nam chịu ràng buộc bởi GATT 1994 và các hiệp định thương mại hàng hóa kèm theo. Hiện WTO có 166 thành viên, chiếm hơn 98% thương mại và GDP toàn cầu.
Hiệp định không áp dụng trực tiếp như một đạo luật thông thường đối với từng người dân hay doanh nghiệp. Việt Nam chuyển hóa nghĩa vụ vào pháp luật trong nước, chủ yếu ở các lĩnh vực sau:
- Thuế xuất khẩu, thuế nhập khẩu: Luật Thuế xuất khẩu, thuế nhập khẩu 2016 (đã được sửa đổi, bổ sung và hợp nhất năm 2026) cùng các nghị định, thông tư hướng dẫn. Biểu thuế áp dụng phải phù hợp với cam kết trong biểu thuế của Việt Nam tại WTO.
- Trị giá hải quan: việc xác định trị giá tính thuế thực hiện theo Luật Hải quan và các văn bản hướng dẫn, phù hợp Hiệp định thực thi Điều VII.
- Quản lý ngoại thương và phòng vệ thương mại: Luật Quản lý ngoại thương 2017 quy định về quản lý xuất nhập khẩu, xuất xứ hàng hóa và các biện pháp chống bán phá giá, chống trợ cấp, tự vệ. Chính phủ đã ban hành Nghị định 292/2026/NĐ-CP hướng dẫn luật này, có hiệu lực từ ngày 05/9/2026 và thay Nghị định 69/2018/NĐ-CP.
- Thuế, phí nội địa: nguyên tắc đãi ngộ quốc gia đòi hỏi thuế và lệ phí đánh trên hàng nhập khẩu, hàng sản xuất trong nước phải không phân biệt đối xử. Ví dụ các khoản lệ phí trước bạ xe máy hay thuế tiêu thụ đặc biệt được xây dựng theo hướng này.
Đối với cá nhân và hộ kinh doanh, ảnh hưởng của GATT 1994 thường gián tiếp. Hàng nhập khẩu lưu thông trong nước vẫn phải có hóa đơn bán lẻ hợp lệ như hàng nội địa, và người bán, người nộp thuế vẫn phải thực hiện nghĩa vụ đăng ký thuế. Bạn có thể tham khảo thêm về mã số thuế cá nhân và mức giảm trừ gia cảnh mới khi tìm hiểu các loại thuế trong nước.
Lưu ý: Cam kết trong GATT 1994 và các FTA thế hệ mới (như CPTPP, EVFTA) cùng tồn tại. Thuế suất nhập khẩu áp dụng với từng nước có thể là mức MFN hoặc mức ưu đãi theo FTA, tùy hàng hóa có đáp ứng quy tắc xuất xứ hay không.
Ví dụ tình huống
Một doanh nghiệp nhập khẩu thép từ nhiều nước. Nếu một số nhà sản xuất nước ngoài bán phá giá gây thiệt hại cho ngành thép trong nước, ngành này có thể đề nghị cơ quan có thẩm quyền điều tra. Sau điều tra, nếu đủ căn cứ, Việt Nam có thể áp thuế chống bán phá giá với mặt hàng đó. Biện pháp này phải theo đúng trình tự pháp luật trong nước và phù hợp với Điều VI GATT 1994 cùng Hiệp định chống bán phá giá của WTO.
Căn cứ pháp lý
- Hiệp định Marrakesh thành lập Tổ chức Thương mại Thế giới (1994) và Phụ lục 1A – Hiệp định chung về thuế quan và thương mại 1994 (GATT 1994);
- Nghị định thư gia nhập Hiệp định Marrakesh của nước Cộng hòa xã hội chủ nghĩa Việt Nam (có hiệu lực từ 11/01/2007);
- Luật Điều ước quốc tế 2016;
- Luật Thuế xuất khẩu, thuế nhập khẩu 2016 (đã sửa đổi, bổ sung và hợp nhất);
- Luật Hải quan 2014 và các văn bản sửa đổi, hướng dẫn;
- Luật Quản lý ngoại thương 2017;
- Nghị định 292/2026/NĐ-CP hướng dẫn Luật Quản lý ngoại thương (hiệu lực 05/9/2026).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
GATT 1994 có còn hiệu lực không?
Có. GATT 1994 vẫn là hiệp định cốt lõi điều chỉnh thương mại hàng hóa trong WTO. Nó được đưa vào Phụ lục 1A của Hiệp định Marrakesh và ràng buộc mọi thành viên WTO, trong đó có Việt Nam.
GATT và WTO khác nhau thế nào?
GATT là hiệp định về thương mại hàng hóa, còn WTO là tổ chức quốc tế thường trực. WTO ra đời ngày 01/01/1995, quản lý GATT 1994 cùng các hiệp định về dịch vụ (GATS) và sở hữu trí tuệ (TRIPS).
Nguyên tắc MFN và NT khác nhau ở điểm nào?
MFN buộc một nước đối xử bình đẳng giữa hàng hóa từ các nước khác nhau. NT buộc nước đó đối xử bình đẳng giữa hàng nhập khẩu và hàng nội địa cùng loại sau khi hàng đã vào thị trường.
Thuế trần (bound tariff) là gì?
Thuế trần là mức thuế nhập khẩu tối đa một thành viên cam kết trong biểu cam kết tại WTO. Mức thuế thực tế áp dụng có thể thấp hơn nhưng không được cao hơn thuế trần, trừ khi đàm phán lại theo thủ tục của WTO.
Việt Nam gia nhập WTO khi nào?
Việt Nam gia nhập WTO ngày 11/01/2007 và là thành viên thứ 150. Từ thời điểm đó, nước ta phải thực hiện các cam kết trong GATT 1994 và các hiệp định kèm theo.
Cá nhân có thể viện dẫn GATT 1994 trước tòa án không?
Thông thường là không. Nghĩa vụ trong GATT 1994 ràng buộc các quốc gia thành viên và được thực hiện thông qua pháp luật trong nước. Tranh chấp giữa các thành viên được giải quyết theo cơ chế của WTO.
GATT 1994 là khung pháp lý quốc tế về thương mại hàng hóa, xoay quanh nguyên tắc không phân biệt đối xử, thuế trần và cấm hạn chế số lượng. Khi hiểu các nguyên tắc này, bạn sẽ nắm được lý do pháp luật thuế, hải quan và quản lý ngoại thương của Việt Nam được xây dựng như hiện nay.