Trả góp chậm 2 tháng là có hậu quả, nhưng chưa phải “nợ xấu” và thường chưa bị xử lý hình sự. Khoản vay quá hạn khoảng 60 ngày thường bị xếp nợ nhóm 2, phải chịu lãi quá hạn, phí phạt theo hợp đồng và có thể bị ghi nhận trên CIC. Nếu để quá 90 ngày, khoản nợ sẽ chuyển sang nhóm nợ xấu.
Tóm tắt nhanh
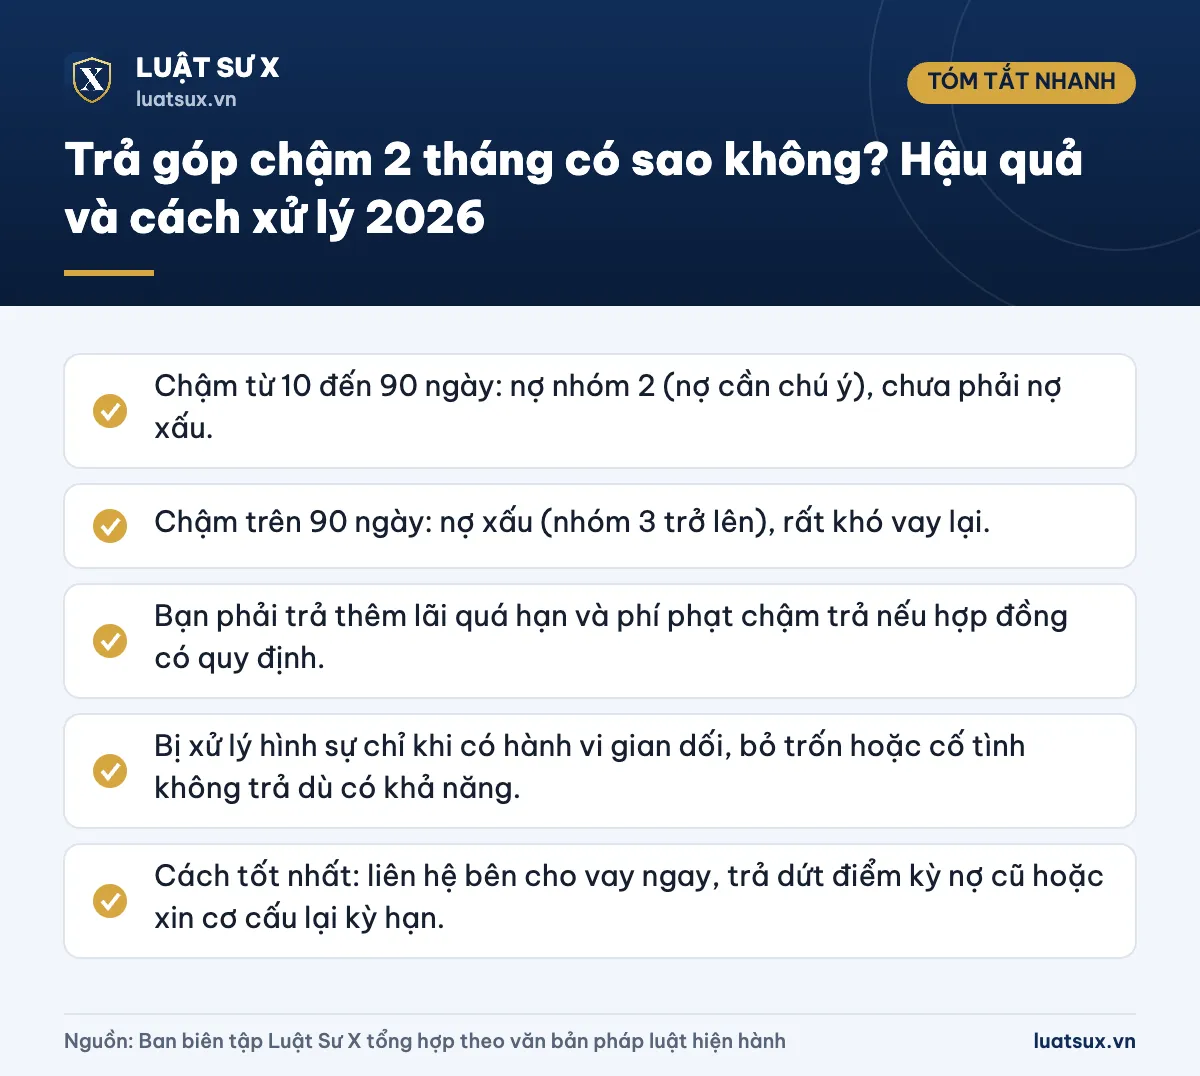
- Chậm từ 10 đến 90 ngày: nợ nhóm 2 (nợ cần chú ý), chưa phải nợ xấu.
- Chậm trên 90 ngày: nợ xấu (nhóm 3 trở lên), rất khó vay lại.
- Bạn phải trả thêm lãi quá hạn và phí phạt chậm trả nếu hợp đồng có quy định.
- Bị xử lý hình sự chỉ khi có hành vi gian dối, bỏ trốn hoặc cố tình không trả dù có khả năng.
- Cách tốt nhất: liên hệ bên cho vay ngay, trả dứt điểm kỳ nợ cũ hoặc xin cơ cấu lại kỳ hạn.
Trả góp chậm 2 tháng là nợ nhóm mấy?
Với khoản vay tại ngân hàng hoặc công ty tài chính, việc phân loại nợ thực hiện theo Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước (hiệu lực từ 01/07/2024, thay Thông tư 11/2021/TT-NHNN). Theo đó:
| Thời gian quá hạn | Nhóm nợ | Có phải nợ xấu? |
|---|---|---|
| Trong hạn hoặc quá hạn dưới 10 ngày | Nhóm 1 – đủ tiêu chuẩn | Không |
| Quá hạn từ 10 đến 90 ngày | Nhóm 2 – cần chú ý | Không |
| Quá hạn từ 91 ngày trở lên | Nhóm 3, 4, 5 | Có (nhóm 3 trở đi) |
Như vậy, trả góp chậm 2 tháng (khoảng 60 ngày) thường rơi vào nợ nhóm 2. Ngay cả chậm 12 ngày cũng đã vào nhóm này. Số ngày quá hạn thường được tính từ kỳ thanh toán chưa trả lâu nhất, nên nếu bạn bỏ lỡ hai kỳ liên tiếp, kỳ đầu đã quá hạn khoảng 60 ngày.
Lưu ý: Nhóm nợ do tổ chức tín dụng đánh giá và có thể xếp nhóm cao hơn nếu thấy rủi ro lớn. Nếu bạn mua trả góp trực tiếp tại cửa hàng (không qua công ty tài chính hay ngân hàng), khoản này không phân loại theo quy định trên, mà xử lý theo hợp đồng và Bộ luật Dân sự.
Hậu quả khi trả góp chậm 2 tháng
1. Bị tính lãi quá hạn và phí phạt
Đây là hậu quả trực tiếp nhất: số tiền gốc quá hạn bị tính lãi cao hơn lãi trong hạn, kèm phí phạt chậm thanh toán nếu hợp đồng đã ghi rõ (xem mục tiếp theo).
2. Bị ghi nhận lịch sử tín dụng trên CIC
Các khoản vay trả góp tại ngân hàng, công ty tài chính được báo cáo lên Trung tâm Thông tin tín dụng quốc gia (CIC). Nợ nhóm 2 chưa phải nợ xấu, nhưng là “điểm trừ” khi bạn xin vay mua nhà, mua xe hoặc mở thẻ tín dụng. Về thời gian lưu thông tin, quy định của Ngân hàng Nhà nước cho phép cung cấp thông tin tiêu cực trong tối đa 5 năm kể từ khi chấm dứt; trên thực tế nhiều tổ chức tín dụng chỉ xem kỹ lịch sử khoảng 12 tháng gần nhất sau khi bạn tất toán. Mỗi tổ chức có chính sách thẩm định riêng.
3. Bị nhắc nợ và có thể bị đòi trả trước hạn
Nhiều hợp đồng cho phép bên cho vay yêu cầu trả toàn bộ dư nợ còn lại khi bạn vi phạm nghĩa vụ thanh toán kéo dài. Hãy đọc kỹ điều khoản này trong hợp đồng của bạn.
4. Nguy cơ thành nợ xấu nếu kéo dài
Chỉ cần quá hạn thêm khoảng một tháng nữa, khoản nợ vượt 90 ngày và bị xếp nợ xấu. Khi đó việc vay lại ở ngân hàng gần như bị từ chối và thời gian lưu thông tin tiêu cực dài hơn.
Lãi quá hạn và phí phạt tính thế nào?
- Với khoản vay tại tổ chức tín dụng: lãi trên dư nợ gốc quá hạn do hai bên thỏa thuận, nhưng không vượt quá 150% lãi suất cho vay trong hạn (Thông tư 39/2016/TT-NHNN). Tiền lãi chậm trả bị tính lãi chậm trả tối đa 10%/năm trên số lãi chậm trả.
- Với giao dịch dân sự thông thường: nếu không có thỏa thuận khác, lãi trên nợ gốc quá hạn bằng 150% lãi suất vay theo hợp đồng (Điều 466 Bộ luật Dân sự 2015). Người chậm trả tiền phải trả lãi tương ứng với thời gian chậm (Điều 357). Lãi suất do các bên thỏa thuận không được vượt 20%/năm; nếu không thỏa thuận thì áp dụng 10%/năm (Điều 468).
- Phí phạt chậm trả: chỉ được thu nếu đã ghi trong hợp đồng và phải đúng mức quy định, không được vượt mức pháp luật cho phép.
Ví dụ: Chị Lan mua điện thoại trả góp qua công ty tài chính, lãi trong hạn 20%/năm. Chị chậm 2 tháng với kỳ gốc quá hạn 3 triệu đồng. Lãi quá hạn tối đa là 30%/năm (150% của 20%), tức khoảng 3.000.000 × 30% × 60/365 ≈ 148.000 đồng, chưa kể phí phạt nếu hợp đồng quy định. Số tiền không lớn, nhưng việc bị xếp nợ nhóm 2 mới là ảnh hưởng đáng kể hơn.
Lưu ý: Nếu thấy khoản phí phạt hoặc lãi tính trên hóa đơn nhắc nợ cao bất thường, bạn có quyền yêu cầu bên cho vay giải trình bằng văn bản căn cứ theo hợp đồng.
Trả góp chậm có bị kiện hay xử lý hình sự không?
Bị kiện dân sự: có thể, nhưng thường là bước sau cùng
Chậm trả là vi phạm hợp đồng, bên cho vay có quyền khởi kiện yêu cầu trả nợ gốc, lãi và các khoản phát sinh. Tuy nhiên với khoản chậm 2 tháng, đa số bên cho vay ưu tiên nhắc nợ và thương lượng trước. Việc khởi kiện thường diễn ra khi nợ kéo dài, giá trị lớn và người vay không hợp tác. Tranh chấp thuộc thẩm quyền Tòa án nhân dân khu vực (từ 01/07/2025).
Xử lý hình sự: chỉ trong trường hợp đặc biệt
Chậm thanh toán đơn thuần là quan hệ dân sự, không phải tội phạm. Bạn chỉ có nguy cơ bị xử lý hình sự (như tội lừa đảo chiếm đoạt tài sản hoặc lạm dụng tín nhiệm chiếm đoạt tài sản theo Bộ luật Hình sự 2015, sửa đổi, bổ sung 2017 và 2025) khi có một trong các dấu hiệu sau:
- Dùng thủ đoạn gian dối ngay từ đầu để được vay, mua trả góp (giả hồ sơ, giả thu nhập, giả danh tính).
- Vay xong bỏ trốn, cắt liên lạc, tẩu tán tài sản để không trả.
- Có khả năng trả nhưng cố tình không trả khi đến hạn, và giá trị chiếm đoạt đạt ngưỡng truy cứu trách nhiệm hình sự.
Cảnh báo: Không làm giả giấy tờ, không khai gian thu nhập hay thông tin để được duyệt trả góp. Hành vi gian dối biến một vụ chậm trả dân sự thành vụ án hình sự.
Mua xe, điện thoại trả góp chậm có bị thu hồi không?
Tùy hợp đồng. Với xe máy, ô tô mua trả góp, tài sản thường được dùng làm tài sản bảo đảm. Khi bạn vi phạm nghĩa vụ trả nợ, bên nhận bảo đảm có quyền xử lý tài sản theo thỏa thuận và quy định pháp luật về giao dịch bảo đảm. Thông thường việc này chỉ xảy ra khi nợ quá hạn kéo dài, không phải ngay sau khi chậm vài tuần. Dù vậy, bên cho vay không được tự ý cưỡng chế, lấy tài sản bằng vũ lực hay đe dọa. Muốn xử lý tài sản, họ phải làm đúng thỏa thuận và trình tự pháp luật.
Nếu bạn đang mua xe máy trả góp, hãy nắm rõ cách tính lệ phí trước bạ xe máy và giấy tờ liên quan. Khi mua hoặc bán lại xe, tham khảo thêm giấy tờ cần có khi mua xe máy cũ và mẫu giấy bán xe máy cá nhân. Xe còn đang bị ràng buộc bởi hợp đồng trả góp, bạn không nên tự ý bán nếu chưa có sự đồng ý của bên cho vay.
Cách xử lý khi lỡ chậm trả góp
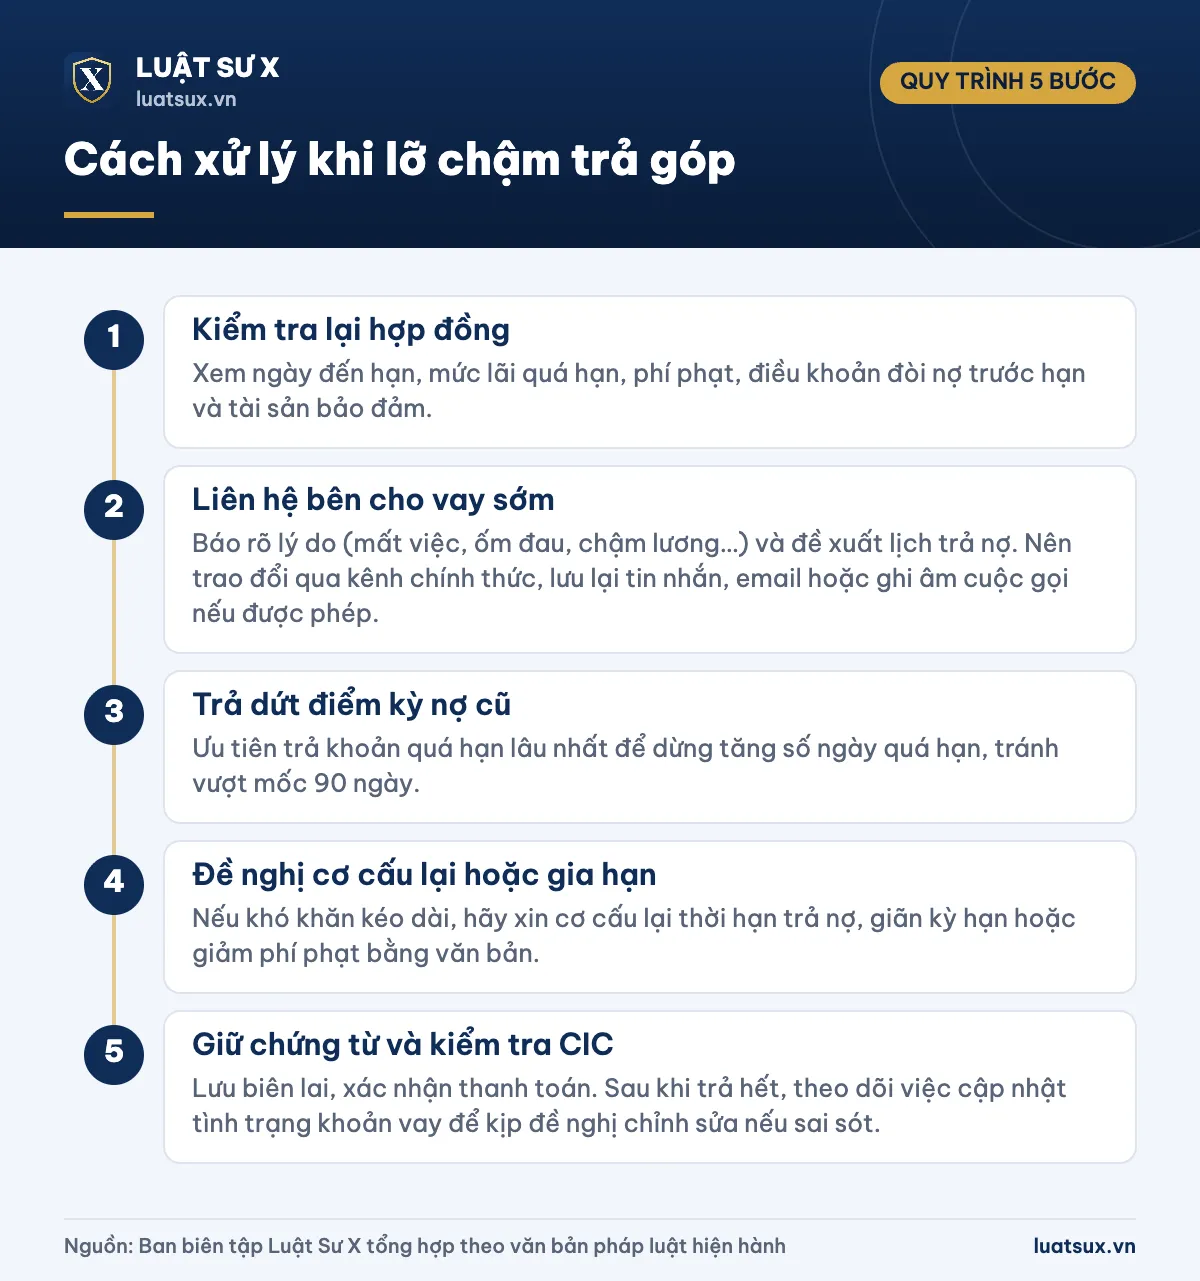
- Bước 1: Kiểm tra lại hợp đồng. Xem ngày đến hạn, mức lãi quá hạn, phí phạt, điều khoản đòi nợ trước hạn và tài sản bảo đảm.
- Bước 2: Liên hệ bên cho vay sớm. Báo rõ lý do (mất việc, ốm đau, chậm lương…) và đề xuất lịch trả nợ. Nên trao đổi qua kênh chính thức, lưu lại tin nhắn, email hoặc ghi âm cuộc gọi nếu được phép.
- Bước 3: Trả dứt điểm kỳ nợ cũ. Ưu tiên trả khoản quá hạn lâu nhất để dừng tăng số ngày quá hạn, tránh vượt mốc 90 ngày.
- Bước 4: Đề nghị cơ cấu lại hoặc gia hạn. Nếu khó khăn kéo dài, hãy xin cơ cấu lại thời hạn trả nợ, giãn kỳ hạn hoặc giảm phí phạt bằng văn bản.
- Bước 5: Giữ chứng từ và kiểm tra CIC. Lưu biên lai, xác nhận thanh toán. Sau khi trả hết, theo dõi việc cập nhật tình trạng khoản vay để kịp đề nghị chỉnh sửa nếu sai sót.
Nếu thỏa thuận lại với cá nhân, người quen hoặc đơn vị bán hàng ngoài hệ thống ngân hàng, bạn nên lập văn bản cam kết trả nợ. Tham khảo mẫu giấy ghi nợ viết tay mới nhất để ghi đủ số tiền, thời hạn và cách thanh toán.
Cảnh báo: Không vay nóng, “vay đảo nợ” từ các nguồn không rõ ràng để trả kỳ trả góp. Lãi suất cao hơn mức pháp luật cho phép và rủi ro bị đòi nợ quá mức sẽ khiến bạn khó thoát nợ hơn.
Quyền của bạn khi bị nhắc nợ
Dù bạn đang chậm trả, bên đòi nợ vẫn phải tuân thủ pháp luật. Bạn có quyền yêu cầu được nhắc nợ lịch sự, đúng thời gian hợp lý. Hành vi đe dọa, xúc phạm, bôi nhọ, đăng tải thông tin lên mạng xã hội, gọi điện làm phiền hoặc tiết lộ nợ cho người thân, nơi làm việc khi chưa được phép có thể vi phạm quy định về bảo vệ dữ liệu cá nhân (Luật Bảo vệ dữ liệu cá nhân 2025, hiệu lực 01/01/2026) và bị xử phạt hành chính, thậm chí xử lý hình sự tùy mức độ. Bạn có thể lưu lại bằng chứng và trình báo công an cấp xã nơi cư trú hoặc phản ánh với tổ chức cho vay.
Về nguyên tắc, mỗi người có quyền bất khả xâm phạm về thân thể; việc ép buộc, giữ người, hành hung để đòi nợ đều trái pháp luật.
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (các quy định về trách nhiệm do chậm thực hiện nghĩa vụ trả tiền, hợp đồng vay tài sản, lãi suất).
- Bộ luật Hình sự 2015, sửa đổi, bổ sung năm 2017 và 2025 (tội lừa đảo, lạm dụng tín nhiệm chiếm đoạt tài sản).
- Thông tư 31/2024/TT-NHNN quy định phân loại tài sản có (phân loại nợ) của ngân hàng, tổ chức tín dụng phi ngân hàng.
- Thông tư 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng đối với khách hàng.
- Thông tư 15/2023/TT-NHNN về hoạt động thông tin tín dụng của Ngân hàng Nhà nước.
- Luật Bảo vệ dữ liệu cá nhân 2025 (hiệu lực 01/01/2026).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Trả góp chậm 2 tháng có bị nợ xấu không?
Thường là chưa. Quá hạn từ 10 đến 90 ngày chỉ là nợ nhóm 2 (nợ cần chú ý). Nợ xấu bắt đầu từ nhóm 3, tức quá hạn từ 91 ngày. Tuy nhiên nợ nhóm 2 vẫn được ghi nhận và có thể ảnh hưởng đến khoản vay sau này.
Trả góp chậm 10 ngày có sao không?
Quá hạn dưới 10 ngày vẫn thuộc nhóm 1 theo quy định phân loại nợ. Tuy vậy, bạn vẫn có thể bị tính lãi quá hạn và phí phạt chậm trả theo hợp đồng, nên hãy thanh toán sớm nhất có thể.
Trả góp chậm 2 tháng có bị kiện không?
Bên cho vay có quyền khởi kiện, nhưng với khoản chậm ngắn họ thường nhắc nợ, thương lượng hoặc cơ cấu nợ trước. Nguy cơ bị kiện tăng khi nợ kéo dài, giá trị lớn, hoặc bạn lảng tránh, không hợp tác.
Nợ nhóm 2 bao lâu thì được xóa trên CIC?
Quy định cho phép cung cấp thông tin tiêu cực tối đa 5 năm kể từ khi kết thúc. Trên thực tế nhiều tổ chức tín dụng chỉ xem xét kỹ lịch sử khoảng 12 tháng sau khi tất toán. Không có cách can thiệp để xóa sớm hơn, nên cách duy nhất là trả nợ đúng hạn từ nay về sau.
Chậm trả góp có bị công an gọi lên làm việc không?
Chậm trả đơn thuần là tranh chấp dân sự, không thuộc trách nhiệm của cơ quan điều tra. Cơ quan công an chỉ vào cuộc khi có dấu hiệu tội phạm như gian dối, bỏ trốn để chiếm đoạt tài sản hoặc cố tình không trả dù có khả năng.
Nếu không có tiền trả thì nên làm gì?
Hãy chủ động báo với bên cho vay, đề nghị gia hạn hoặc cơ cấu lại kỳ hạn bằng văn bản, trả một phần để giảm số ngày quá hạn. Đừng im lặng hoặc đổi số điện thoại, vì việc này làm tăng nguy cơ bị xem là cố tình trốn tránh nghĩa vụ.
Tóm lại, trả góp chậm 2 tháng thường bị xếp nợ nhóm 2, phải trả thêm lãi và phí, đồng thời để lại dấu vết trên lịch sử tín dụng, nhưng chưa phải nợ xấu hay vi phạm hình sự nếu bạn không gian dối. Điều quan trọng nhất là xử lý trước mốc 90 ngày, giữ liên lạc với bên cho vay và lưu đầy đủ chứng từ.