Có. Công ty nước ngoài có mã số thuế (MST) tại Việt Nam khi phát sinh hoạt động hoặc nghĩa vụ thuế ở Việt Nam. Doanh nghiệp FDI thành lập theo pháp luật Việt Nam được cấp mã số doanh nghiệp, đồng thời là mã số thuế. Nhà thầu và nhà cung cấp nước ngoài đăng ký thuế riêng, thường được cấp mã 10 chữ số.
Tóm tắt nhanh
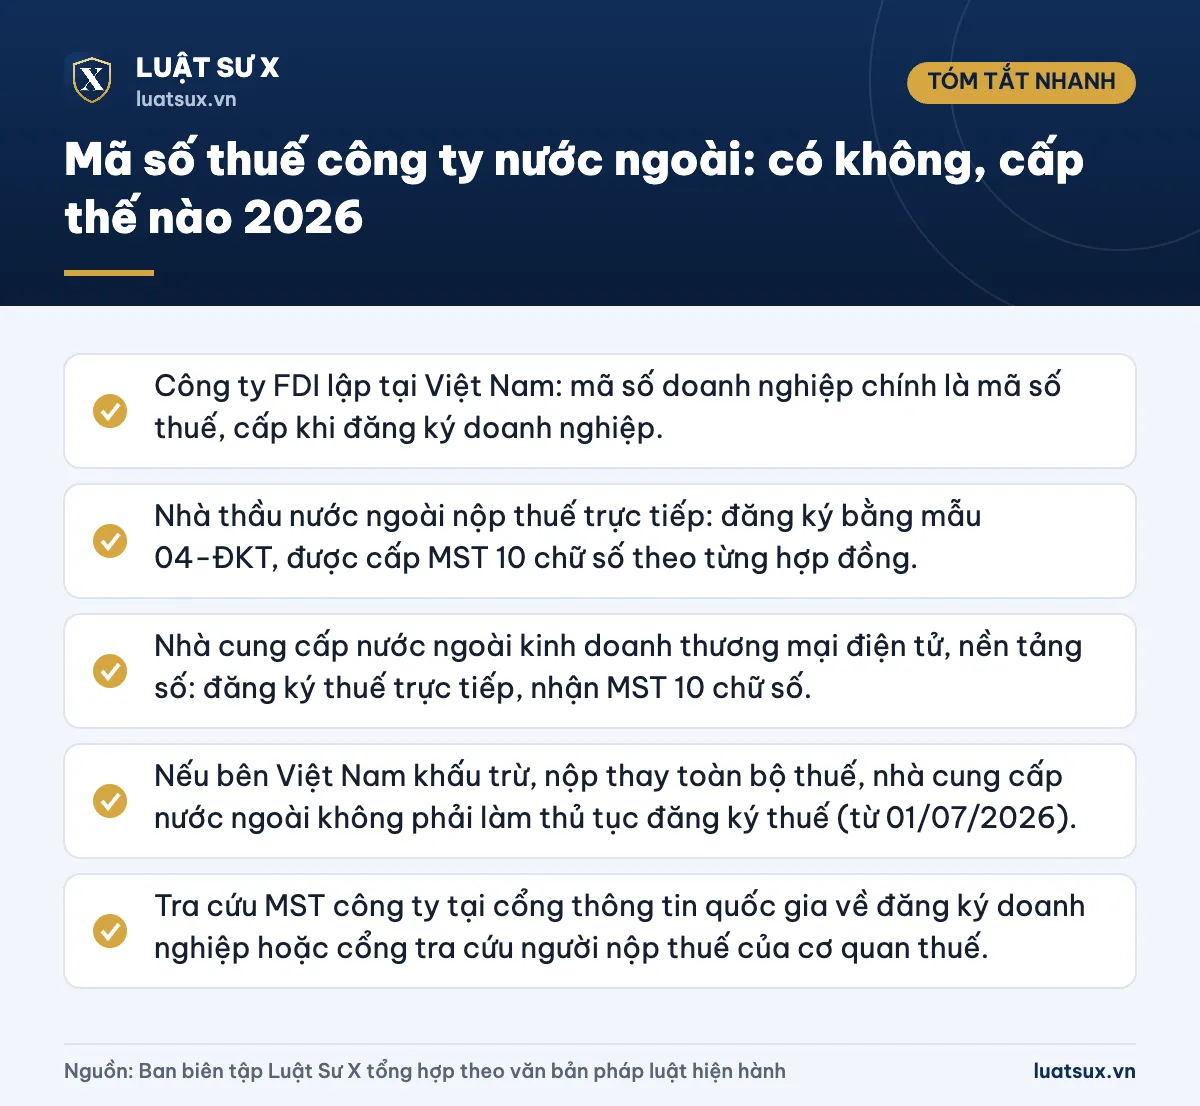
- Công ty FDI lập tại Việt Nam: mã số doanh nghiệp chính là mã số thuế, cấp khi đăng ký doanh nghiệp.
- Nhà thầu nước ngoài nộp thuế trực tiếp: đăng ký bằng mẫu 04-ĐKT, được cấp MST 10 chữ số theo từng hợp đồng.
- Nhà cung cấp nước ngoài kinh doanh thương mại điện tử, nền tảng số: đăng ký thuế trực tiếp, nhận MST 10 chữ số.
- Nếu bên Việt Nam khấu trừ, nộp thay toàn bộ thuế, nhà cung cấp nước ngoài không phải làm thủ tục đăng ký thuế (từ 01/07/2026).
- Tra cứu MST công ty tại cổng thông tin quốc gia về đăng ký doanh nghiệp hoặc cổng tra cứu người nộp thuế của cơ quan thuế.
Công ty nước ngoài có mã số thuế không?
Mã số thuế là dãy số do cơ quan thuế cấp để nhận diện người nộp thuế. Công ty nước ngoài không tự động có MST ở Việt Nam. Họ có MST khi thuộc một trong các trường hợp dưới đây, tùy cách hiện diện hoặc kinh doanh tại Việt Nam.
| Trường hợp | Cách có mã số thuế | Dạng mã |
|---|---|---|
| Thành lập công ty (FDI) tại Việt Nam | Cấp cùng lúc khi đăng ký doanh nghiệp | 10 chữ số (mã số doanh nghiệp) |
| Đơn vị phụ thuộc (chi nhánh, văn phòng đại diện) | Cấp khi đăng ký hoạt động, theo hướng dẫn về đăng ký thuế | Thường 13 chữ số |
| Nhà thầu nước ngoài tự khai, nộp thuế | Tự đăng ký với cơ quan thuế (mẫu 04-ĐKT) | 10 chữ số theo từng hợp đồng |
| Nhà thầu nước ngoài do bên Việt Nam nộp thay | Chỉ cấp riêng nếu có nhu cầu | 13 chữ số theo mã nộp thay của bên Việt Nam |
| Nhà cung cấp nước ngoài (thương mại điện tử, nền tảng số) | Đăng ký trực tiếp trên hệ thống thông tin quản lý thuế | 10 chữ số |
Công ty có vốn đầu tư nước ngoài: mã số doanh nghiệp là mã số thuế
Nhà đầu tư nước ngoài lập công ty tại Việt Nam thì công ty đó là doanh nghiệp Việt Nam, hoạt động theo Luật Doanh nghiệp. Theo quy định về đăng ký doanh nghiệp, mỗi doanh nghiệp được cấp một mã số duy nhất. Mã số này đồng thời là mã số thuế. Bạn không phải đăng ký thuế riêng ở bước thành lập.
Ví dụ: Một công ty Hàn Quốc thành lập công ty TNHH tại Đồng Nai. Sau khi có giấy chứng nhận đăng ký doanh nghiệp, dãy số ghi trên giấy chính là mã số thuế để kê khai thuế, mở tài khoản và xuất hóa đơn. Trước đó, công ty còn phải có giấy chứng nhận đăng ký đầu tư theo pháp luật về đầu tư.
Khi cần xuất hóa đơn cho khách hàng, bạn tham khảo thêm mẫu hóa đơn bán lẻ hợp lệ. Lưu ý quy định hóa đơn đã thay đổi từ 01/07/2026 theo Nghị định 254/2026/NĐ-CP.
Chi nhánh, văn phòng đại diện của công ty nước ngoài
Chi nhánh và văn phòng đại diện là đơn vị phụ thuộc, không phải pháp nhân độc lập. Loại này thường được cấp mã số thuế 13 chữ số, gắn với mã số của đơn vị chủ quản. Với chi nhánh, văn phòng đại diện của thương nhân nước ngoài tại Việt Nam, cấu trúc mã cụ thể phụ thuộc loại hình đăng ký. Bạn nên đối chiếu thông báo cấp mã số thuế do cơ quan đăng ký, cơ quan thuế gửi.
Thông tư 90/2026/TT-BTC còn có mẫu bảng kê BK07-ĐKT. Mẫu này kê khai chủ sở hữu pháp lý và chủ sở hữu hưởng lợi của công ty nước ngoài có chi nhánh, văn phòng đại diện tại Việt Nam.
Nhà thầu nước ngoài đăng ký mã số thuế thế nào?
Nhà thầu, nhà thầu phụ nước ngoài là tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam nhưng không thành lập pháp nhân theo Luật Doanh nghiệp. Họ thực hiện hợp đồng với bên Việt Nam và phải nộp thuế nhà thầu. Có hai cách nộp thuế, kéo theo hai cách có mã số thuế.
Trường hợp nhà thầu tự kê khai, nộp thuế trực tiếp
Nhà thầu nộp hồ sơ đăng ký thuế với cơ quan thuế, gồm tờ khai mẫu 04-ĐKT. Bảng kê BK04-ĐKT được kèm theo nếu có nhiều nhà thầu hoặc nhà thầu phụ. Nhà thầu được cấp mã số thuế 10 chữ số theo từng hợp đồng. Nếu nhiều nhà thầu cùng ký một hợp đồng và muốn kê khai, nộp thuế riêng, mỗi nhà thầu được cấp một mã 10 chữ số riêng.
Trường hợp bên Việt Nam khấu trừ, nộp thay thuế
Bên Việt Nam khai và nộp thay thuế nhà thầu. Bên Việt Nam đăng ký bằng mẫu 04.1-ĐKT, kèm bảng kê các hợp đồng nhà thầu. Tổ chức khấu trừ, nộp thay được cấp mã số thuế nộp thay gồm 10 chữ số. Nhà thầu nước ngoài chỉ được cấp MST riêng 13 chữ số, theo mã nộp thay, nếu có nhu cầu. Mã này thường dùng để xác nhận đã hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam.
Lưu ý: Mẫu tờ khai đăng ký thuế ban hành kèm Thông tư 90/2026/TT-BTC (áp dụng từ 01/07/2026) thay cho các mẫu cũ theo Thông tư 105/2020/TT-BTC. Hãy dùng đúng mẫu mới khi nộp hồ sơ.
Nhà cung cấp nước ngoài kinh doanh trên nền tảng số
Nhà cung cấp nước ngoài là tổ chức, cá nhân ở nước ngoài, không có cơ sở thường trú tại Việt Nam. Họ kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số hoặc cung cấp dịch vụ khác cho tổ chức, cá nhân ở Việt Nam. Ví dụ là công ty cung cấp ứng dụng, dịch vụ quảng cáo trực tuyến hay nền tảng nội dung số.
- Chưa có MST tại Việt Nam: đăng ký thuế trực tiếp với cơ quan thuế, qua hệ thống thông tin quản lý thuế bằng tờ khai mẫu 01/NCCNN. Sau đó họ được cấp MST 10 chữ số, dùng để tự kê khai hoặc cung cấp cho sàn thương mại điện tử nộp thay.
- Đã được khấu trừ, nộp thay toàn bộ: từ 01/07/2026, nếu toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế thì nhà cung cấp nước ngoài không phải làm thủ tục đăng ký thuế.
- Ủy quyền: nhà cung cấp có thể ủy quyền cho tổ chức, đại lý thuế hoạt động theo pháp luật Việt Nam thực hiện đăng ký, khai và nộp thuế.
Mã số thuế công ty có bao nhiêu chữ số?
Mã số thuế do cơ quan thuế cấp gồm 10 chữ số, hoặc 13 chữ số khi có thêm nhóm số đứng sau dấu gạch ngang. Cách phân biệt như sau:
- 10 chữ số: tổ chức là đơn vị độc lập, cá nhân có quốc tịch nước ngoài, nhà cung cấp nước ngoài đăng ký trực tiếp và tổ chức khấu trừ, nộp thay thuế.
- 13 chữ số: đơn vị phụ thuộc như chi nhánh, văn phòng đại diện. Mã này cũng dùng cho một số nhà thầu nước ngoài nộp thuế qua bên Việt Nam hoặc nhà thầu dầu khí, tùy trường hợp.
Cá nhân là người nước ngoài làm việc tại Việt Nam có thể có MST cá nhân khi có thu nhập chịu thuế. Bạn xem thêm quy định về mã số thuế cá nhân hiện hành và cách đăng ký mã số thuế cá nhân qua mạng. Người nước ngoài cũng thuộc diện giảm trừ gia cảnh khi là đối tượng cư trú theo quy định; xem mức giảm trừ gia cảnh mới nhất.
Cách tra cứu mã số thuế công ty nước ngoài
Tùy loại hình, bạn chọn nguồn tra cứu phù hợp.
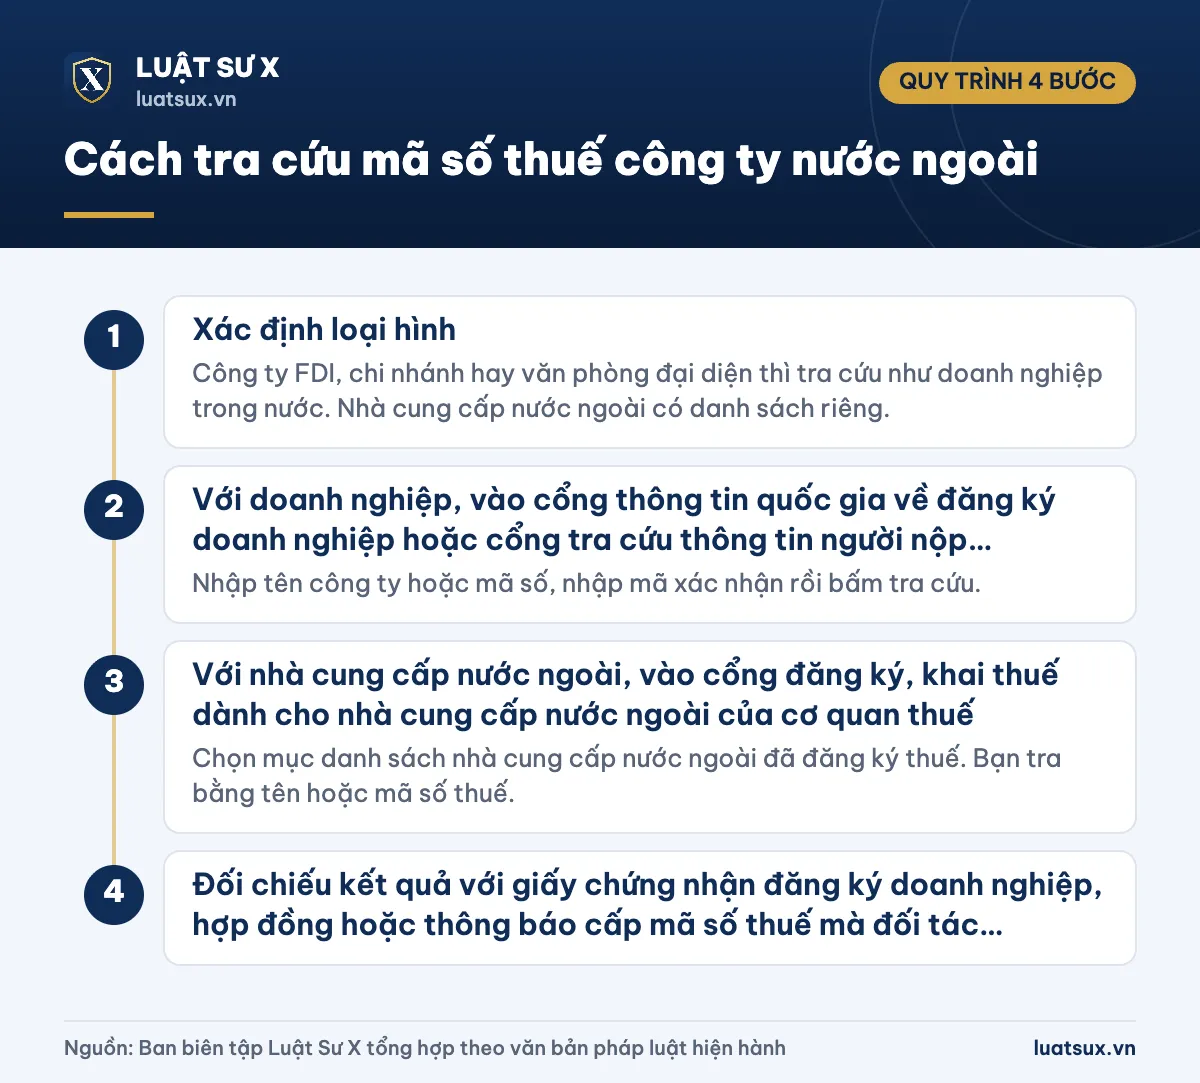
- Bước 1: Xác định loại hình. Công ty FDI, chi nhánh hay văn phòng đại diện thì tra cứu như doanh nghiệp trong nước. Nhà cung cấp nước ngoài có danh sách riêng.
- Bước 2: Với doanh nghiệp, vào cổng thông tin quốc gia về đăng ký doanh nghiệp hoặc cổng tra cứu thông tin người nộp thuế của cơ quan thuế. Nhập tên công ty hoặc mã số, nhập mã xác nhận rồi bấm tra cứu.
- Bước 3: Với nhà cung cấp nước ngoài, vào cổng đăng ký, khai thuế dành cho nhà cung cấp nước ngoài của cơ quan thuế. Chọn mục danh sách nhà cung cấp nước ngoài đã đăng ký thuế. Bạn tra bằng tên hoặc mã số thuế.
- Bước 4: Đối chiếu kết quả với giấy chứng nhận đăng ký doanh nghiệp, hợp đồng hoặc thông báo cấp mã số thuế mà đối tác cung cấp.
Thông tin hiển thị thường gồm tên công ty, mã số, ngày cấp, tình trạng hoạt động, địa chỉ trụ sở và người đại diện. Muốn tra thêm thông tin cá nhân của người đại diện, bạn xem hướng dẫn tại bài tìm mã số thuế cá nhân bằng số CMND, căn cước.
Lưu ý khi giao dịch với đối tác nước ngoài
Lưu ý: Nếu bạn là bên Việt Nam trả tiền cho nhà thầu hoặc nhà cung cấp nước ngoài, hãy xác định ai kê khai, nộp thuế. Nếu bạn thuộc diện khấu trừ, nộp thay, bạn phải đăng ký mã số thuế nộp thay, kê khai và nộp thuế đúng hạn.
- Lưu hợp đồng, chứng từ thanh toán và giấy tờ pháp lý của đối tác nước ngoài để phục vụ khi cơ quan thuế kiểm tra.
- Kiểm tra đối tác có tên trong danh sách nhà cung cấp nước ngoài đã đăng ký thuế hay chưa. Việc này giúp biết ai là người kê khai, nộp thuế.
- Hiệp định tránh đánh thuế hai lần có thể ảnh hưởng đến mức thuế. Việc áp dụng cần có hồ sơ chứng minh, chẳng hạn giấy xác nhận cư trú thuế do nước sở tại cấp.
- Khi chuẩn bị hồ sơ có đóng dấu, hãy xem hướng dẫn cách đóng dấu giáp lai để trình bày đúng quy định.
Cảnh báo: Chỉ khai thông tin trung thực khi đăng ký thuế. Kê khai sai, không đăng ký hoặc không nộp đủ thuế có thể bị xử phạt vi phạm hành chính về thuế, tiền chậm nộp và truy thu theo Luật Quản lý thuế. Bạn cần đối chiếu mức phạt tại văn bản xử phạt hiện hành.
Câu hỏi thường gặp
Mã số doanh nghiệp có phải là mã số thuế không?
Có. Theo quy định về đăng ký doanh nghiệp, mỗi doanh nghiệp được cấp một mã số duy nhất, gọi là mã số doanh nghiệp. Mã số này đồng thời là mã số thuế của doanh nghiệp. Công ty FDI thành lập tại Việt Nam cũng áp dụng như vậy.
Công ty nước ngoài chưa lập pháp nhân ở Việt Nam có cần mã số thuế không?
Cần khi phát sinh nghĩa vụ thuế. Nếu ký hợp đồng nhà thầu hoặc có doanh thu qua thương mại điện tử, nền tảng số thì thuộc diện đăng ký thuế. Nếu bên Việt Nam khấu trừ, nộp thay toàn bộ, nhà cung cấp nước ngoài không phải làm thủ tục đăng ký thuế.
Nhà thầu nước ngoài được cấp mã số thuế bao nhiêu chữ số?
Nhà thầu tự nộp thuế trực tiếp được cấp mã 10 chữ số theo từng hợp đồng. Nhà thầu do bên Việt Nam nộp thay, nếu có nhu cầu cấp riêng, được cấp mã 13 chữ số theo mã số thuế nộp thay của bên Việt Nam.
Đăng ký thuế cho nhà cung cấp nước ngoài ở đâu?
Nhà cung cấp nước ngoài đăng ký trực tiếp trên hệ thống thông tin quản lý thuế của cơ quan thuế, bằng tờ khai mẫu 01/NCCNN. Họ cũng có thể ủy quyền cho tổ chức, đại lý thuế hoạt động theo pháp luật Việt Nam.
Làm sao biết mã số thuế của một công ty nước ngoài?
Bạn tra theo tên hoặc mã số trên cổng đăng ký doanh nghiệp quốc gia hoặc cổng tra cứu của cơ quan thuế. Với nhà cung cấp nước ngoài, dùng danh sách nhà cung cấp nước ngoài đã đăng ký thuế do cơ quan thuế công bố.
Công ty nước ngoài có mã số thuế khi thành lập doanh nghiệp, mở chi nhánh, ký hợp đồng nhà thầu hoặc kinh doanh trên nền tảng số tại Việt Nam. Mỗi trường hợp có cách đăng ký và dạng mã khác nhau. Cách làm chính xác nhất là xác định đúng loại hình rồi đối chiếu với mẫu, thủ tục của Thông tư 90/2026/TT-BTC.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15.
- Thông tư 90/2026/TT-BTC hướng dẫn đăng ký thuế (áp dụng từ 01/07/2026).
- Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp.
- Nghị định 252/2026/NĐ-CP (quy định về hoạt động kinh doanh trên nền tảng thương mại điện tử, được dẫn chiếu trong Thông tư 90/2026/TT-BTC).
- Thông tư 89/2026/TT-BTC về hồ sơ khai thuế nhà thầu nước ngoài.
- Luật Doanh nghiệp và pháp luật về đầu tư hiện hành.
Thông tin cập nhật tháng 10/2026.