Thuế hải quan là cách gọi chung các khoản thuế thu khi hàng hóa qua cửa khẩu. Thuế nhập khẩu bằng trị giá tính thuế (thường là giá CIF) nhân thuế suất. Thuế xuất khẩu bằng giá FOB nhân thuế suất. Hàng nhập khẩu còn phải tính thêm thuế GTGT và có thể có thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường.
Tóm tắt nhanh
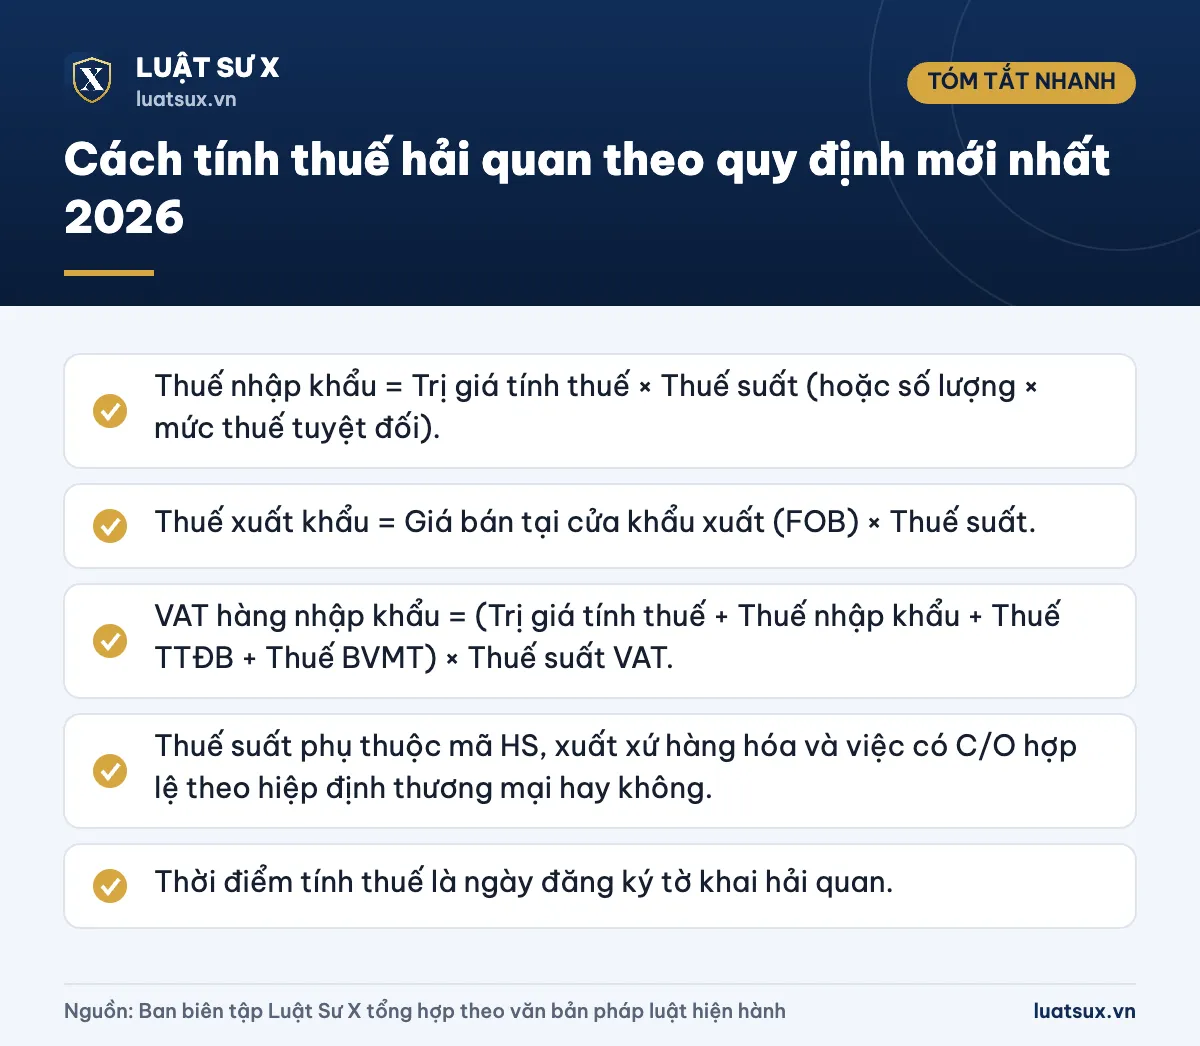
- Thuế nhập khẩu = Trị giá tính thuế × Thuế suất (hoặc số lượng × mức thuế tuyệt đối).
- Thuế xuất khẩu = Giá bán tại cửa khẩu xuất (FOB) × Thuế suất.
- VAT hàng nhập khẩu = (Trị giá tính thuế + Thuế nhập khẩu + Thuế TTĐB + Thuế BVMT) × Thuế suất VAT.
- Thuế suất phụ thuộc mã HS, xuất xứ hàng hóa và việc có C/O hợp lệ theo hiệp định thương mại hay không.
- Thời điểm tính thuế là ngày đăng ký tờ khai hải quan.
Thuế hải quan gồm những khoản nào?
Pháp luật không có một loại thuế riêng tên “thuế hải quan”. Khi làm thủ tục tại cơ quan hải quan, người khai thường phải nộp một hoặc nhiều khoản sau:
- Thuế nhập khẩu hoặc thuế xuất khẩu theo Luật Thuế xuất khẩu, thuế nhập khẩu.
- Thuế nhập khẩu bổ sung (chống bán phá giá, chống trợ cấp, tự vệ) nếu hàng thuộc diện áp dụng.
- Thuế giá trị gia tăng (GTGT) ở khâu nhập khẩu.
- Thuế tiêu thụ đặc biệt (TTĐB) với hàng thuộc danh mục chịu thuế như rượu, bia, thuốc lá, ô tô…
- Thuế bảo vệ môi trường với một số mặt hàng như xăng dầu, túi ni lông…
Ngoài thuế còn có lệ phí hải quan, phí cảng, phí kho bãi, chi phí kiểm tra chuyên ngành. Các khoản này không phải thuế và không nằm trong công thức dưới đây.
Công thức tính thuế nhập khẩu
Căn cứ tính thuế là trị giá hàng hóa và thuế suất của từng mặt hàng. Có hai dạng thuế suất:
- Thuế suất theo tỷ lệ phần trăm: Thuế nhập khẩu = Trị giá tính thuế × Thuế suất (%).
- Thuế tuyệt đối (áp dụng với một số mặt hàng): Thuế nhập khẩu = Số lượng hàng thực tế × Mức thuế tuyệt đối trên một đơn vị.
Hàng nhập khẩu thuộc diện thuế hỗn hợp thì tính cả hai phần theo quy định trong biểu thuế.
Cách xác định trị giá tính thuế
Với hàng nhập khẩu, trị giá tính thuế là trị giá hải quan. Đó là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, thường gọi là giá CIF. Với hàng xuất khẩu, trị giá hải quan là giá bán tại cửa khẩu xuất, không gồm phí bảo hiểm và vận tải quốc tế (giá FOB).
Những khoản cộng thêm vào giá hóa đơn
Giá ghi trên hóa đơn thương mại chưa chắc đã là trị giá tính thuế. Tùy điều kiện giao hàng, bạn có thể phải cộng thêm các khoản như:
- Chi phí vận tải và bảo hiểm quốc tế đến cửa khẩu nhập đầu tiên (nếu giá mua chưa gồm).
- Hoa hồng, phí môi giới (trừ hoa hồng mua hàng), chi phí bao bì, đóng gói.
- Tiền bản quyền, phí giấy phép mà người mua phải trả như một điều kiện của việc mua bán hàng.
Ngược lại, chi phí vận chuyển nội địa sau khi hàng đã đến cửa khẩu nhập, hoặc khoản giảm giá hợp lệ đã thể hiện trong chứng từ, được trừ ra theo hướng dẫn về trị giá hải quan.
Sáu phương pháp xác định trị giá hải quan
Theo Thông tư 39/2015/TT-BTC (sửa đổi bởi Thông tư 60/2019/TT-BTC), trị giá hải quan được xác định lần lượt theo các phương pháp: trị giá giao dịch; trị giá giao dịch của hàng hóa giống hệt; trị giá giao dịch của hàng hóa tương tự; phương pháp khấu trừ; phương pháp tính toán; phương pháp suy luận. Phần lớn lô hàng dùng phương pháp đầu tiên, tức trị giá giao dịch. Khi cơ quan hải quan nghi ngờ mức giá khai báo, họ có quyền yêu cầu giải trình và tham vấn giá.
Quy đổi ngoại tệ
Giá ghi bằng ngoại tệ phải quy đổi sang đồng Việt Nam theo tỷ giá áp dụng tại thời điểm tính thuế, thường căn cứ ngày đăng ký tờ khai. Bạn nên lấy tỷ giá đúng ngày đó để số thuế tự tính khớp với số thuế trên hệ thống hải quan.
Cách xác định thuế suất nhập khẩu
Thuế suất nhập khẩu được tra trong Biểu thuế nhập khẩu ưu đãi ban hành kèm Nghị định 26/2023/NĐ-CP và các nghị định sửa đổi. Quy trình gồm ba bước:
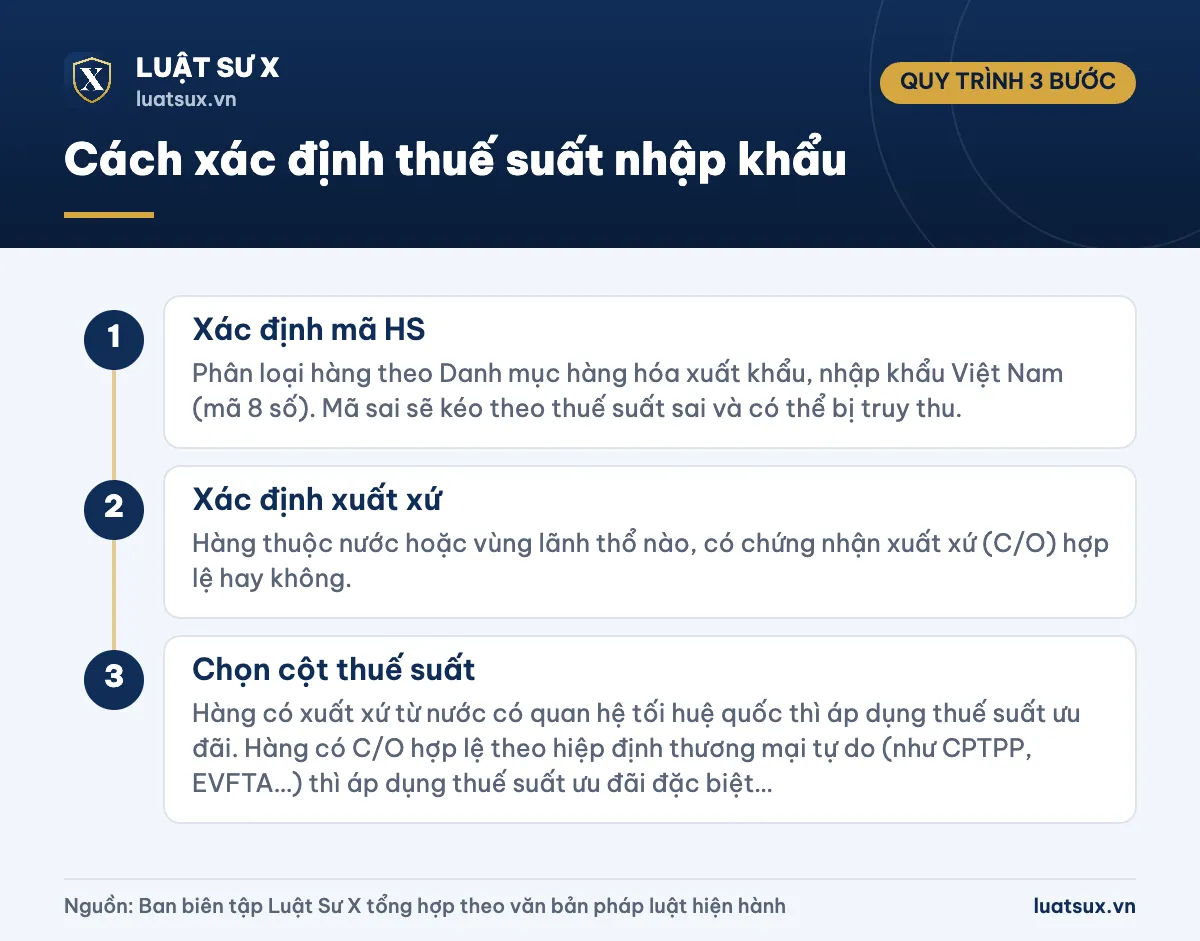
- Bước 1 – Xác định mã HS: Phân loại hàng theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam (mã 8 số). Mã sai sẽ kéo theo thuế suất sai và có thể bị truy thu.
- Bước 2 – Xác định xuất xứ: Hàng thuộc nước hoặc vùng lãnh thổ nào, có chứng nhận xuất xứ (C/O) hợp lệ hay không.
- Bước 3 – Chọn cột thuế suất: Hàng có xuất xứ từ nước có quan hệ tối huệ quốc thì áp dụng thuế suất ưu đãi. Hàng có C/O hợp lệ theo hiệp định thương mại tự do (như CPTPP, EVFTA…) thì áp dụng thuế suất ưu đãi đặc biệt tương ứng. Các trường hợp còn lại áp dụng thuế suất thông thường, cao hơn thuế suất ưu đãi.
Lưu ý: Biểu thuế được điều chỉnh nhiều lần. Ví dụ, mức thuế nhập khẩu xăng dầu và thuế xuất khẩu một số mặt hàng đã được sửa bằng các nghị định riêng trong giai đoạn 2025–2026. Hãy tra theo thuế suất có hiệu lực tại ngày đăng ký tờ khai, không dùng bảng thuế của năm trước.
Tính VAT, thuế tiêu thụ đặc biệt khi nhập khẩu
Thuế tiêu thụ đặc biệt
Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 có hiệu lực từ 01/01/2026, thay Luật năm 2008. Ở khâu nhập khẩu, giá tính thuế TTĐB bằng trị giá tính thuế nhập khẩu cộng thuế nhập khẩu (và thuế nhập khẩu bổ sung nếu có). Nếu hàng được giảm hoặc miễn thuế nhập khẩu nhờ C/O, bạn chỉ cộng phần thuế nhập khẩu thực nộp.
Thuế TTĐB = Giá tính thuế TTĐB × Thuế suất TTĐB.
Thuế giá trị gia tăng
Công thức: Thuế GTGT = (Trị giá tính thuế nhập khẩu + Thuế nhập khẩu + Thuế nhập khẩu bổ sung + Thuế TTĐB + Thuế BVMT) × Thuế suất GTGT. Các khoản không phát sinh thì bằng 0.
Thuế suất GTGT phổ biến là 5% và 10%, một số hàng thuộc diện không chịu thuế. Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, từ 01/07/2025 đến hết 31/12/2026, nhiều nhóm hàng hóa, dịch vụ đang chịu 10% được giảm xuống 8%, áp dụng thống nhất cả ở khâu nhập khẩu. Việc giảm không tự động với mọi mặt hàng. Bạn phải đối chiếu với danh mục tại Phụ lục I của Nghị định 174/2025/NĐ-CP. Các nhóm như viễn thông, tài chính – ngân hàng – chứng khoán – bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại và khai khoáng (trừ than) không thuộc diện giảm, và hàng chịu thuế TTĐB cũng bị loại trừ.
Lưu ý: Chính sách 8% hiện quy định đến hết ngày 31/12/2026. Tờ khai đăng ký từ 01/01/2027 cần kiểm tra lại văn bản mới nếu có gia hạn.
Ví dụ tính thuế cụ thể
Các con số dưới đây là giả định để minh họa cách tính, không phải mức thuế thực tế của một mặt hàng.
Ví dụ 1: Nhập khẩu hàng thông thường
Anh A nhập một lô hàng có giá mua 10.000 USD (giá FOB), cước vận tải quốc tế 500 USD, bảo hiểm 100 USD. Tỷ giá giả định 26.000 đồng/USD. Hàng có thuế suất nhập khẩu 10%, thuộc nhóm được giảm VAT còn 8%, không chịu TTĐB.
| Khoản | Cách tính | Kết quả (đồng) |
|---|---|---|
| Trị giá tính thuế (CIF) | (10.000 + 500 + 100) × 26.000 | 275.600.000 |
| Thuế nhập khẩu | 275.600.000 × 10% | 27.560.000 |
| Thuế GTGT | (275.600.000 + 27.560.000) × 8% | 24.252.800 |
| Tổng thuế phải nộp | 27.560.000 + 24.252.800 | 51.812.800 |
Ví dụ 2: Hàng có thuế tiêu thụ đặc biệt
Một lô hàng có trị giá tính thuế 200.000.000 đồng, thuế suất nhập khẩu 20%, thuế TTĐB 10%, thuế GTGT 10% (đều là mức giả định).
| Khoản | Cách tính | Kết quả (đồng) |
|---|---|---|
| Thuế nhập khẩu | 200.000.000 × 20% | 40.000.000 |
| Thuế TTĐB | (200.000.000 + 40.000.000) × 10% | 24.000.000 |
| Thuế GTGT | (200.000.000 + 40.000.000 + 24.000.000) × 10% | 26.400.000 |
| Tổng thuế phải nộp | 90.400.000 |
Cách tính thuế xuất khẩu
Công thức: Thuế xuất khẩu = Trị giá tính thuế (giá FOB) × Thuế suất xuất khẩu. Phần lớn hàng xuất khẩu có thuế suất 0%. Thuế xuất khẩu chủ yếu áp dụng với khoáng sản, tài nguyên, một số kim loại, đá quý… theo Biểu thuế xuất khẩu.
Ví dụ: lô hàng giá FOB 100.000.000 đồng, thuế suất xuất khẩu giả định 5% thì thuế xuất khẩu là 5.000.000 đồng. Hàng xuất khẩu ra nước ngoài thường chịu thuế GTGT 0%, nên doanh nghiệp không phải nộp VAT ở khâu này nếu đáp ứng điều kiện.
Hàng gửi bưu chính, chuyển phát nhanh tính thuế thế nào?
Đây là tình huống nhiều cá nhân gặp khi mua hàng nước ngoài qua mạng. Quy định hiện hành về thuế nhập khẩu theo Nghị định 134/2016/NĐ-CP (sửa đổi bởi Nghị định 18/2021/NĐ-CP): hàng gửi qua bưu chính, chuyển phát nhanh có trị giá hải quan từ 1 triệu đồng trở xuống, hoặc số thuế phải nộp từ 100.000 đồng trở xuống, được miễn thuế nhập khẩu. Nếu vượt ngưỡng, phải nộp thuế cho toàn bộ lô hàng.
Cảnh báo: Từ 18/02/2025, Quyết định 78/2010/QĐ-TTg bị bãi bỏ. Hàng giá trị nhỏ gửi chuyển phát nhanh không còn được miễn thuế GTGT như trước đây. Ngoài ra, Bộ Tài chính đã đưa ra dự thảo hạ mạnh ngưỡng miễn thuế nhập khẩu hàng giá trị thấp (xuống 100.000 đồng về trị giá hoặc 10.000 đồng về số thuế). Bạn nên theo dõi văn bản chính thức trước khi áp dụng.
Ngoài ra, Luật Hải quan sửa đổi số 11/2026/QH16 (hiệu lực 01/03/2027) bổ sung yêu cầu hàng xuất khẩu, nhập khẩu qua sàn thương mại điện tử phải làm thủ tục hải quan. Người mua hàng xuyên biên giới nên chú ý thay đổi này.
Thời điểm tính thuế và thời hạn nộp
- Thời điểm tính thuế: là ngày đăng ký tờ khai hải quan. Thuế suất, tỷ giá và chính sách áp dụng theo thời điểm này, trừ trường hợp luật có quy định riêng.
- Thời hạn nộp: thông thường trong 30 ngày kể từ ngày đăng ký tờ khai. Nguyên liệu, vật tư nhập khẩu để sản xuất hàng xuất khẩu có thời hạn nộp dài hơn (tối đa 275 ngày). Doanh nghiệp có thể được hưởng thời hạn nộp thuế theo bảo lãnh của tổ chức tín dụng hoặc điều kiện ưu tiên.
- Nộp chậm: bị tính tiền chậm nộp theo ngày theo pháp luật quản lý thuế. Khai sai dẫn đến thiếu thuế có thể bị truy thu và xử phạt vi phạm hành chính.
Người nộp thuế là cá nhân cần có mã số thuế. Từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế, bạn có thể xem thêm cách tra cứu mã số thuế cá nhân và đăng ký mã số thuế cá nhân qua mạng.
Nếu bạn nhập khẩu hàng về bán lại, hãy lưu ý mẫu hóa đơn bán lẻ hợp lệ khi bán ra. Với xe máy nhập khẩu hoặc xe đã qua sử dụng, thuế hải quan là một phần, bạn còn phải nộp lệ phí khác. Tham khảo bài cách tính lệ phí trước bạ xe máy và giấy tờ khi mua xe máy cũ.
Lưu ý: Số thuế chính thức là số ghi trên thông báo thuế của cơ quan hải quan. Công thức trong bài giúp bạn dự toán chi phí, kết quả thực tế có thể khác nếu cơ quan hải quan điều chỉnh mã HS, trị giá hoặc xuất xứ.
Căn cứ pháp lý
- Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13, sửa đổi bởi Luật số 90/2025/QH15 và Luật Công nghệ cao số 133/2025/QH15.
- Luật Hải quan số 54/2014/QH13 (sửa đổi, bổ sung; Luật sửa đổi số 11/2026/QH16 có hiệu lực từ 01/03/2027).
- Nghị định 134/2016/NĐ-CP, sửa đổi bởi Nghị định 18/2021/NĐ-CP và Nghị định 182/2025/NĐ-CP.
- Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi và các nghị định sửa đổi.
- Thông tư 38/2015/TT-BTC, Thông tư 39/2015/TT-BTC (trị giá hải quan) và các thông tư sửa đổi, trong đó có Thông tư 121/2025/TT-BTC (hiệu lực 01/02/2026).
- Luật Thuế giá trị gia tăng 2024; Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP về giảm thuế GTGT.
- Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 (hiệu lực 01/01/2026) và Nghị định 360/2025/NĐ-CP.
- Quyết định 01/2025/QĐ-TTg bãi bỏ Quyết định 78/2010/QĐ-TTg.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Giá CIF và giá FOB khác nhau thế nào khi tính thuế?
FOB là giá hàng tại cảng xuất, chưa gồm cước vận tải và bảo hiểm quốc tế. CIF gồm giá hàng cộng cước vận tải và bảo hiểm đến cửa khẩu nhập. Thuế nhập khẩu tính trên CIF, thuế xuất khẩu tính trên FOB.
Thuế nhập khẩu và VAT hàng nhập khẩu, khoản nào tính trước?
Thuế nhập khẩu tính trước, rồi cộng vào cơ sở tính thuế TTĐB và VAT. Thuế TTĐB (nếu có) tính tiếp. VAT tính sau cùng trên tổng giá trị đã gồm các khoản thuế trước đó, nên thuế nhập khẩu càng cao thì VAT phải nộp càng cao.
Có C/O thì được giảm thuế nhập khẩu bao nhiêu?
Không có một mức giảm chung. Khi có C/O hợp lệ theo hiệp định thương mại tự do, bạn áp dụng thuế suất ưu đãi đặc biệt của hiệp định đó cho mã HS tương ứng, có thể thấp hơn nhiều hoặc bằng 0%. Bạn cần tra đúng cột của hiệp định trong biểu thuế và đáp ứng điều kiện xuất xứ.
Mua hàng nước ngoài giá dưới 1 triệu đồng có phải nộp thuế không?
Hàng gửi bưu chính, chuyển phát nhanh có trị giá từ 1 triệu đồng trở xuống được miễn thuế nhập khẩu theo quy định hiện hành. Tuy nhiên từ 18/02/2025 không còn miễn thuế GTGT theo Quyết định 78/2010/QĐ-TTg. Mức miễn thuế đang có đề xuất điều chỉnh nên cần kiểm tra văn bản mới.
Tra thuế suất nhập khẩu ở đâu?
Bạn tra trong Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi ban hành kèm Nghị định 26/2023/NĐ-CP và các nghị định sửa đổi, kết hợp biểu thuế theo từng hiệp định thương mại tự do. Cần xác định chính xác mã HS 8 số trước khi tra.
Khai sai trị giá hoặc mã HS bị xử lý thế nào?
Nếu khai sai dẫn đến thiếu thuế, người khai bị truy thu số thuế thiếu, tính tiền chậm nộp và có thể bị xử phạt vi phạm hành chính theo quy định về xử phạt trong lĩnh vực hải quan, thuế. Mức xử lý cụ thể phụ thuộc tính chất và số tiền thuế thiếu.
Tóm lại, muốn tính đúng thuế hải quan, bạn cần xác định ba yếu tố: trị giá tính thuế, mã HS kèm xuất xứ để chọn thuế suất, và các sắc thuế đi kèm như VAT, TTĐB. Hãy dùng đúng thuế suất có hiệu lực tại ngày đăng ký tờ khai và lưu ý các mốc thay đổi trong năm 2026–2027.