Bán hàng từ nội địa vào khu chế xuất được pháp luật coi là hoạt động xuất khẩu. Hàng hóa thuộc đối tượng chịu thuế xuất khẩu, nhưng bạn chỉ phải nộp khi mặt hàng đó có tên trong Biểu thuế xuất khẩu, ví dụ khoáng sản, tài nguyên. Về thuế GTGT, hàng bán đủ điều kiện được áp dụng thuế suất 0%.
Tóm tắt nhanh
- Khu chế xuất là khu phi thuế quan, quan hệ mua bán với nội địa là quan hệ xuất khẩu – nhập khẩu.
- Thuế xuất khẩu: chỉ nộp với mặt hàng nằm trong Biểu thuế xuất khẩu; phần lớn hàng công nghiệp, tiêu dùng, vật tư thông thường có thuế suất 0%.
- Thuế GTGT: thuế suất 0% khi hàng được tiêu dùng trong khu phi thuế quan và phục vụ trực tiếp sản xuất xuất khẩu (từ 01/07/2025).
- Không áp dụng 0% với một số hàng như ô tô, xăng dầu; thiếu hồ sơ thì bị tính thuế như bán nội địa.
- Bán vào khu công nghiệp thông thường không phải bán vào khu chế xuất, vẫn tính thuế như giao dịch nội địa.
Vì sao bán vào khu chế xuất được coi là xuất khẩu?
Khu chế xuất và doanh nghiệp chế xuất đáp ứng điều kiện của khu phi thuế quan: nằm trong lãnh thổ Việt Nam, có ranh giới địa lý xác định, ngăn cách với bên ngoài bằng hàng rào cứng và chịu giám sát của cơ quan hải quan. Vì vậy, pháp luật xem khu này như “bên ngoài” về mặt thuế và hải quan.
Hệ quả là quan hệ mua bán, trao đổi hàng hóa giữa khu phi thuế quan với nội địa là quan hệ xuất khẩu, nhập khẩu theo pháp luật về hải quan, thuế và xuất nhập khẩu. Doanh nghiệp nội địa bán hàng vào khu chế xuất là bên xuất khẩu; doanh nghiệp chế xuất mua hàng là bên nhập khẩu.
Lưu ý: Chỉ khu chế xuất, doanh nghiệp chế xuất và các khu được xác định là khu phi thuế quan mới áp dụng cách tính này. Khu công nghiệp thông thường được coi là nội địa, bán hàng vào đó chịu thuế như bán cho doanh nghiệp trong nước.
Bán hàng vào khu chế xuất có chịu thuế xuất khẩu không?
Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan thuộc đối tượng chịu thuế xuất khẩu. Đây chính là căn cứ khiến nhiều người hiểu rằng “bán vào khu chế xuất là phải nộp thuế xuất khẩu”.
Tuy nhiên, “thuộc đối tượng chịu thuế” chưa có nghĩa là phải nộp tiền. Thuế suất xuất khẩu được quy định cụ thể cho từng mặt hàng trong Biểu thuế xuất khẩu (Nghị định 26/2023/NĐ-CP và các văn bản sửa đổi). Phần lớn hàng xuất khẩu của Việt Nam có thuế suất 0%; thuế chỉ đáng kể với nhóm tài nguyên, khoáng sản thô cần hạn chế xuất khẩu.
| Mặt hàng bán vào khu chế xuất | Thuế xuất khẩu |
|---|---|
| Thiết bị, vật tư, văn phòng phẩm, hàng tiêu dùng, dịch vụ thông thường | Không có trong biểu thuế xuất khẩu → không phải nộp |
| Khoáng sản, than, tài nguyên và hàng khác có tên trong Biểu thuế xuất khẩu | Phải nộp theo thuế suất của mặt hàng đó |
| Hàng đã nhập khẩu, nộp thuế nhập khẩu rồi bán vào khu chế xuất để sử dụng trong khu | Không nộp thuế xuất khẩu, được xét hoàn thuế nhập khẩu |
Bạn cần tra mã HS của mặt hàng và đối chiếu Biểu thuế xuất khẩu hiện hành (Nghị định 26/2023/NĐ-CP, đã được sửa đổi nhiều lần, gần đây có Nghị định 201/2026/NĐ-CP cho một số mặt hàng) trước khi kết luận.
Thuế GTGT khi bán hàng vào khu chế xuất
Đây là loại thuế được quan tâm nhất khi bán vào khu chế xuất. Từ 01/07/2025, Luật Thuế GTGT 2024 (số 48/2024/QH15) và Nghị định 181/2025/NĐ-CP áp dụng thuế suất 0% cho hàng hóa từ nội địa bán cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan, phục vụ trực tiếp hoạt động sản xuất xuất khẩu. Quy định này đã được sửa đổi, bổ sung bởi Luật số 90/2025/QH15 nhưng nội dung điều kiện trên vẫn được giữ.
Điểm khác so với trước 01/07/2025
Trước đây (theo Thông tư 219/2013/TT-BTC), hàng bán vào khu phi thuế quan nhìn chung được xem là xuất khẩu và hưởng 0% nếu đủ hồ sơ. Hiện nay, hàng phải được dùng thực tế cho sản xuất xuất khẩu trong khu. Nếu doanh nghiệp chế xuất mua hàng để phục vụ mục đích khác, ví dụ sinh hoạt, thì không đáp ứng điều kiện 0%.
Khi đủ điều kiện, bạn lập hóa đơn GTGT thuế suất 0%, không phải nộp thuế GTGT đầu ra cho khoản này nhưng vẫn được khấu trừ thuế GTGT đầu vào theo nguyên tắc chung. Nếu thuế đầu vào chưa khấu trừ hết đạt ngưỡng 300 triệu đồng trở lên trong tháng hoặc quý và đủ điều kiện, doanh nghiệp xuất khẩu có thể đề nghị hoàn thuế theo kỳ.
Về hóa đơn, từ 01/07/2026 bạn áp dụng Nghị định 254/2026/NĐ-CP (thay Nghị định 123/2020 và Nghị định 70/2025). Cách lập hóa đơn bán hàng có thể tham khảo thêm tại bài mẫu hóa đơn bán lẻ hợp lệ.
Điều kiện và hồ sơ để hưởng thuế suất 0%
Theo hướng dẫn hiện hành (Nghị định 181/2025/NĐ-CP, Thông tư 69/2025/TT-BTC), bạn cần chuẩn bị các nội dung sau:
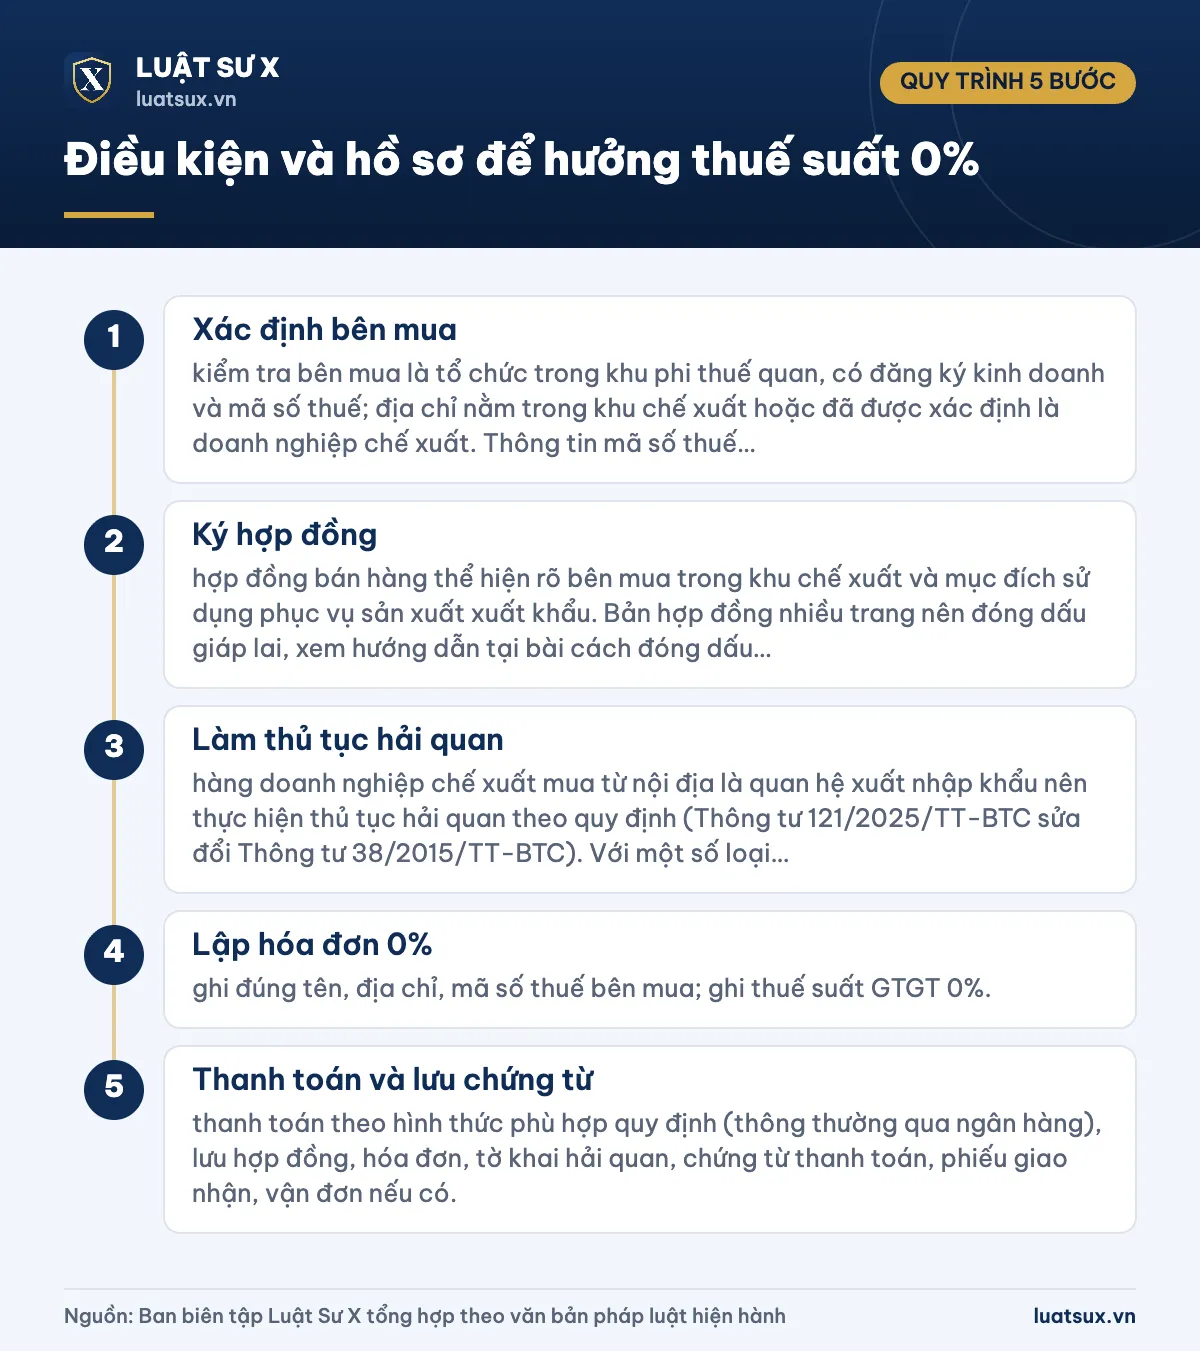
- Bước 1 – Xác định bên mua: kiểm tra bên mua là tổ chức trong khu phi thuế quan, có đăng ký kinh doanh và mã số thuế; địa chỉ nằm trong khu chế xuất hoặc đã được xác định là doanh nghiệp chế xuất. Thông tin mã số thuế phải khớp với hồ sơ đăng ký; bạn có thể xem thêm quy định về mã số thuế để hiểu cách mã số thuế được cấp và sử dụng.
- Bước 2 – Ký hợp đồng: hợp đồng bán hàng thể hiện rõ bên mua trong khu chế xuất và mục đích sử dụng phục vụ sản xuất xuất khẩu. Bản hợp đồng nhiều trang nên đóng dấu giáp lai, xem hướng dẫn tại bài cách đóng dấu giáp lai.
- Bước 3 – Làm thủ tục hải quan: hàng doanh nghiệp chế xuất mua từ nội địa là quan hệ xuất nhập khẩu nên thực hiện thủ tục hải quan theo quy định (Thông tư 121/2025/TT-BTC sửa đổi Thông tư 38/2015/TT-BTC). Với một số loại hàng, doanh nghiệp khu phi thuế quan được lựa chọn thực hiện hoặc không thực hiện thủ tục xuất nhập khẩu; hãy kiểm tra từng trường hợp cụ thể.
- Bước 4 – Lập hóa đơn 0%: ghi đúng tên, địa chỉ, mã số thuế bên mua; ghi thuế suất GTGT 0%.
- Bước 5 – Thanh toán và lưu chứng từ: thanh toán theo hình thức phù hợp quy định (thông thường qua ngân hàng), lưu hợp đồng, hóa đơn, tờ khai hải quan, chứng từ thanh toán, phiếu giao nhận, vận đơn nếu có.
Cảnh báo: Thiếu một trong các chứng từ chính có thể khiến cơ quan thuế không chấp nhận thuế suất 0% khi thanh tra, kiểm tra. Khi đó khoản bán hàng bị truy thu theo thuế suất của mặt hàng như bán nội địa, kèm tiền chậm nộp và có thể bị xử phạt vi phạm hành chính về thuế.
Trường hợp không được áp dụng thuế suất 0%
Luật Thuế GTGT loại trừ một số hàng hóa, dịch vụ khỏi mức 0% dù bán vào khu phi thuế quan. Tiêu biểu:
- Ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan;
- Xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan;
- Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu.
Ngoài ra, hàng không phục vụ trực tiếp sản xuất xuất khẩu trong khu (ví dụ hàng dùng cho sinh hoạt) cũng không đạt điều kiện. Các trường hợp này áp dụng thuế suất thông thường như bán cho doanh nghiệp nội địa. Hãy đối chiếu kỹ danh mục loại trừ trong Điều 9 Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP trước khi lập hóa đơn.
Thuế tiêu thụ đặc biệt và hàng đã nộp thuế nhập khẩu
Thuế tiêu thụ đặc biệt có phải nộp không?
Hàng hóa do cơ sở sản xuất, gia công bán hoặc ủy thác để xuất khẩu thuộc diện không chịu thuế tiêu thụ đặc biệt. Vì bán vào khu chế xuất được coi là xuất khẩu, hàng đủ điều kiện sử dụng trong khu thường không chịu thuế này. Nếu hàng sau đó đưa ra tiêu thụ trong nội địa thì doanh nghiệp chế xuất phải nộp thuế theo quy định. Bạn nên đối chiếu quy định về thuế tiêu thụ đặc biệt hiện hành áp dụng cho mặt hàng cụ thể.
Hàng nhập khẩu đã nộp thuế rồi bán vào khu chế xuất thì sao?
Doanh nghiệp nội địa nhập khẩu hàng và nộp thuế nhập khẩu, sau đó bán vào doanh nghiệp chế xuất để sử dụng trong khu: không phải nộp thuế xuất khẩu và được xét hoàn thuế nhập khẩu đã nộp theo điều kiện, thủ tục của pháp luật. Còn nếu bán nguyên trạng ra nước thứ ba mà không qua gia công, sản xuất thì việc hoàn thuế GTGT bị hạn chế theo quy định từ 01/07/2025.
Ví dụ tình huống thực tế
Công ty A (nội địa, nộp thuế GTGT theo phương pháp khấu trừ) ký hợp đồng bán linh kiện kim loại trị giá 500 triệu đồng cho Công ty B là doanh nghiệp chế xuất. B dùng linh kiện để sản xuất hàng xuất khẩu.
- Thuế xuất khẩu: linh kiện kim loại gia công không thuộc nhóm có thuế trong Biểu thuế xuất khẩu nên A không phải nộp.
- Thuế GTGT: A mở tờ khai hải quan, xuất hóa đơn với thuế suất 0%, nhận thanh toán qua ngân hàng. Thuế đầu ra bằng 0, thuế đầu vào của A vẫn được khấu trừ hoặc xét hoàn.
- Nếu B dùng một phần linh kiện để sửa chữa tài sản không liên quan đến sản xuất xuất khẩu, cơ quan thuế có thể yêu cầu xem xét lại mức thuế suất đối với phần hàng này.
Lưu ý: Nội dung bài mang tính tham khảo chung. Với giao dịch giá trị lớn hoặc mặt hàng đặc thù, bạn nên đối chiếu văn bản hiện hành hoặc hỏi cơ quan thuế, cơ quan hải quan quản lý trực tiếp. Thông tin cập nhật tháng 10/2026.
Căn cứ pháp lý
- Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 (văn bản hợp nhất 96/VBHN-VPQH năm 2026);
- Nghị định 134/2016/NĐ-CP (sửa đổi bởi Nghị định 18/2021/NĐ-CP, Nghị định 182/2025/NĐ-CP);
- Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi và các văn bản sửa đổi;
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực 01/07/2025), được sửa đổi bởi Luật số 90/2025/QH15;
- Nghị định 181/2025/NĐ-CP, Thông tư 69/2025/TT-BTC hướng dẫn Luật Thuế GTGT;
- Nghị định 35/2022/NĐ-CP về quản lý khu công nghiệp, khu kinh tế; Thông tư 121/2025/TT-BTC sửa đổi Thông tư 38/2015/TT-BTC về thủ tục hải quan;
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực 01/07/2026).
Câu hỏi thường gặp
Bán hàng vào khu chế xuất có phải nộp thuế xuất khẩu không?
Hàng hóa thuộc đối tượng chịu thuế xuất khẩu, nhưng bạn chỉ phải nộp nếu mặt hàng có thuế suất trong Biểu thuế xuất khẩu. Đa số mặt hàng thông thường có thuế suất 0% nên thực tế không phát sinh số thuế phải nộp.
Bán hàng vào khu chế xuất có chịu thuế GTGT không?
Có thể áp dụng thuế suất 0% nếu hàng được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp sản xuất xuất khẩu và bạn đủ hợp đồng, hóa đơn, thanh toán, thủ tục hải quan. Không đủ điều kiện thì tính thuế như bán nội địa.
Bán hàng vào khu công nghiệp có được hưởng thuế suất 0% không?
Không, nếu đó là khu công nghiệp thông thường. Khu này thuộc nội địa nên bán hàng vào chịu thuế GTGT theo thuế suất của mặt hàng và không phải làm thủ tục xuất khẩu.
Bán ô tô hoặc xăng dầu cho doanh nghiệp chế xuất có được 0% không?
Không. Ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan và xăng dầu mua nội địa bán cho cơ sở kinh doanh trong khu thuộc diện không áp dụng thuế suất 0%.
Bán hàng vào khu chế xuất có cần mở tờ khai hải quan không?
Về nguyên tắc có, vì đây là quan hệ xuất nhập khẩu. Một số trường hợp pháp luật hải quan cho phép doanh nghiệp khu phi thuế quan lựa chọn không làm thủ tục, nhưng khi đó bạn cần xem xét điều kiện hưởng thuế suất 0% theo hướng dẫn thuế hiện hành.
Tóm lại, bán hàng vào khu chế xuất là xuất khẩu vào khu phi thuế quan: thuế xuất khẩu chỉ phát sinh với mặt hàng có trong biểu thuế, còn thuế GTGT 0% đòi hỏi hàng phục vụ trực tiếp sản xuất xuất khẩu và hồ sơ đầy đủ. Hãy xác định đúng bên mua, mã hàng và lưu chứng từ trước khi lập hóa đơn.