Có thể có. Pháp luật thuế không phân biệt “part time” hay “full time” mà căn cứ vào hình thức hợp đồng và số tiền được trả. Hợp đồng lao động từ 3 tháng trở lên: tính thuế theo biểu lũy tiến, sau khi trừ giảm trừ gia cảnh 15,5 triệu đồng/tháng. Hợp đồng dưới 3 tháng hoặc không ký hợp đồng: bị khấu trừ 10% nếu mỗi lần được trả từ 5 triệu đồng trở lên.
Tóm tắt nhanh
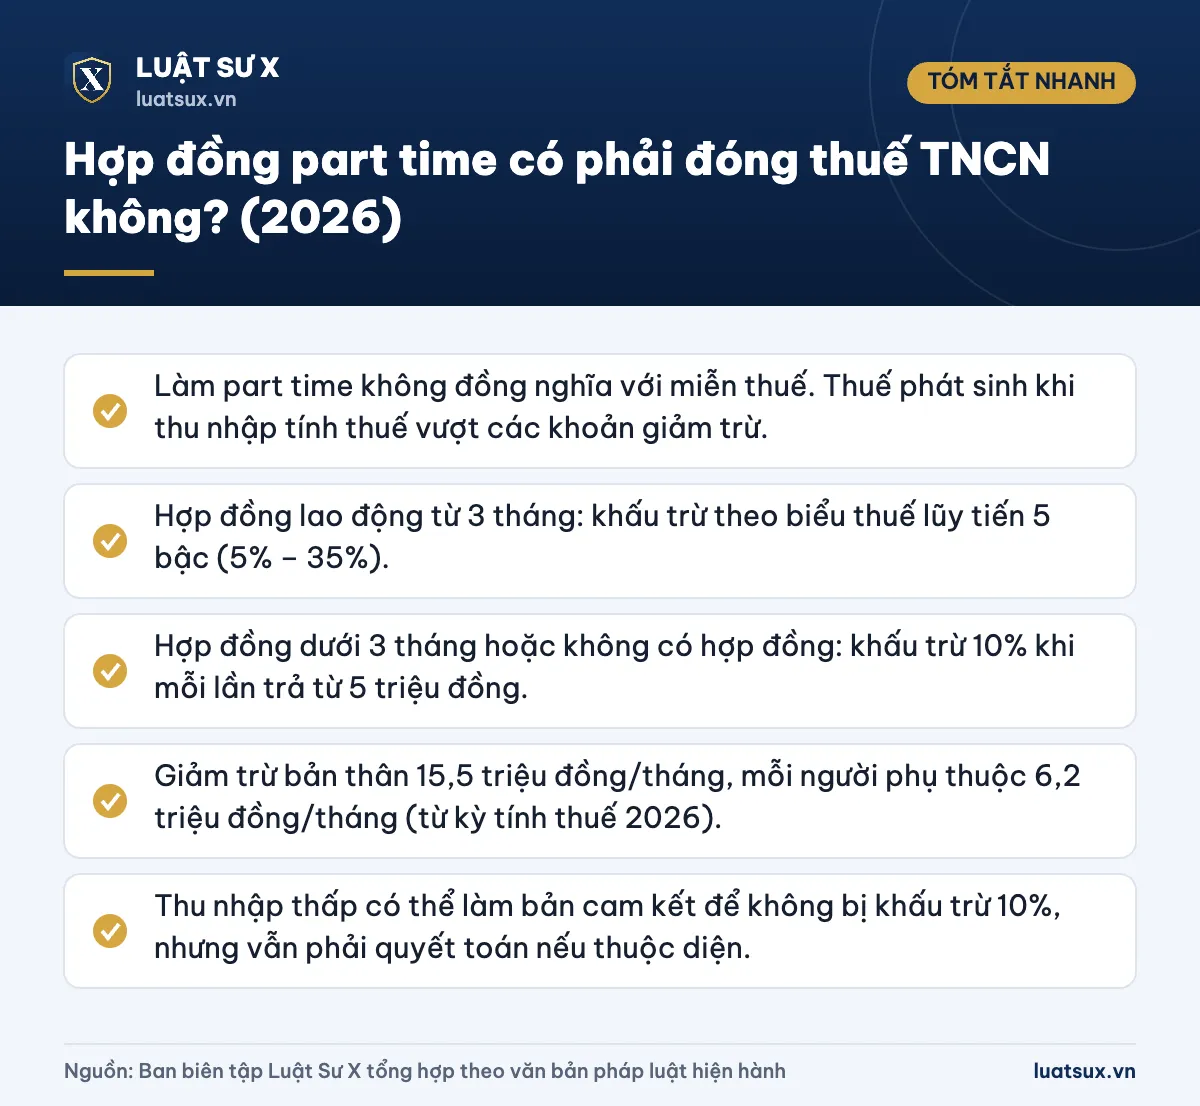
- Làm part time không đồng nghĩa với miễn thuế. Thuế phát sinh khi thu nhập tính thuế vượt các khoản giảm trừ.
- Hợp đồng lao động từ 3 tháng: khấu trừ theo biểu thuế lũy tiến 5 bậc (5% – 35%).
- Hợp đồng dưới 3 tháng hoặc không có hợp đồng: khấu trừ 10% khi mỗi lần trả từ 5 triệu đồng.
- Giảm trừ bản thân 15,5 triệu đồng/tháng, mỗi người phụ thuộc 6,2 triệu đồng/tháng (từ kỳ tính thuế 2026).
- Thu nhập thấp có thể làm bản cam kết để không bị khấu trừ 10%, nhưng vẫn phải quyết toán nếu thuộc diện.
Part time đóng thuế TNCN theo trường hợp nào?
“Part time” (làm bán thời gian) là cách gọi thông thường. Khi tính thuế, cơ quan thuế và đơn vị trả lương chỉ quan tâm ba điều: bạn ký loại hợp đồng gì, thời hạn bao lâu và mỗi lần được trả bao nhiêu. Thu nhập từ part time thường được xếp vào thu nhập từ tiền lương, tiền công.
| Tình huống | Cách khấu trừ thuế |
|---|---|
| Hợp đồng lao động từ 3 tháng trở lên | Khấu trừ hằng tháng theo biểu thuế lũy tiến từng phần, sau khi trừ các khoản giảm trừ. |
| Hợp đồng lao động dưới 3 tháng | Khấu trừ 10% nếu mỗi lần chi trả từ 5 triệu đồng trở lên. |
| Không ký hợp đồng lao động (cộng tác, trả công theo buổi, theo sản phẩm) | Khấu trừ 10% nếu mỗi lần chi trả từ 5 triệu đồng trở lên. |
| Mỗi lần được trả dưới 5 triệu đồng (không hợp đồng hoặc hợp đồng dưới 3 tháng) | Đơn vị trả thu nhập không khấu trừ tại thời điểm trả. |
Lưu ý: Trước đây, ngưỡng khấu trừ 10% là 2 triệu đồng mỗi lần. Từ 01/07/2026, theo Nghị định 253/2026/NĐ-CP, ngưỡng này được nâng lên 5 triệu đồng mỗi lần. Nếu bạn đọc tài liệu cũ ghi mức 2 triệu đồng thì đó là quy định đã hết hiệu lực.
Hợp đồng lao động từ 3 tháng: tính thuế lũy tiến
Nếu bạn ký hợp đồng lao động từ đủ 3 tháng, đơn vị sử dụng lao động tạm khấu trừ thuế hằng tháng theo biểu lũy tiến. Công thức cơ bản:
Thu nhập tính thuế = Thu nhập chịu thuế − các khoản miễn thuế − các khoản giảm trừ (bản thân, người phụ thuộc, bảo hiểm bắt buộc, từ thiện… nếu có).
Mức giảm trừ gia cảnh hiện hành
Từ kỳ tính thuế năm 2026, mức giảm trừ cho bản thân là 15,5 triệu đồng/tháng và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng (theo Nghị quyết 110/2025/UBTVQH15, được đưa vào Luật Thuế thu nhập cá nhân 2025). Chi tiết cách xác định người phụ thuộc xem thêm bài mức giảm trừ gia cảnh mới nhất.
Biểu thuế lũy tiến 5 bậc
Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15) rút biểu thuế từ 7 bậc xuống 5 bậc. Quy định về tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu đồng | 10% |
| 3 | Trên 30 đến 60 triệu đồng | 20% |
| 4 | Trên 60 đến 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Với người chỉ có một nguồn thu nhập và không có người phụ thuộc, thu nhập từ tiền lương dưới 15,5 triệu đồng/tháng (chưa kể các khoản giảm trừ khác) thường chưa phát sinh thuế. Người làm part time lương thấp thường nằm trong nhóm này.
Hợp đồng dưới 3 tháng hoặc không hợp đồng: khấu trừ 10%
Khi bạn làm thời vụ, cộng tác, trả công theo ngày hoặc theo buổi mà không có hợp đồng lao động, hoặc hợp đồng dưới 3 tháng, đơn vị trả tiền thực hiện khấu trừ 10% trên số tiền trả nếu mỗi lần chi từ 5 triệu đồng trở lên. Quy định này áp dụng với cá nhân cư trú. Khoản được trả sau khi bạn đã chấm dứt hợp đồng lao động cũng thuộc diện khấu trừ theo cách này.
Điểm hay bị hiểu nhầm: “mỗi lần” là mỗi lần chi trả, không phải tổng thu nhập cả tháng. Bị khấu trừ 10% cũng không có nghĩa là bạn mất khoản đó vĩnh viễn: số thuế đã khấu trừ được tính vào số thuế phải nộp khi quyết toán, và nếu nộp thừa bạn có thể đề nghị hoàn hoặc bù trừ.
Bản cam kết để không bị khấu trừ 10%
Nếu tổng thu nhập ước tính của bạn trong năm, sau khi trừ giảm trừ gia cảnh, chưa tới mức phải nộp thuế, bạn có thể làm bản cam kết gửi đơn vị trả thu nhập để tạm không bị khấu trừ 10%. Trước đây mẫu cam kết là 08/CK-TNCN. Từ 01/07/2026, bạn nên đối chiếu mẫu và điều kiện áp dụng với Thông tư 87/2026/TT-BTC hoặc hỏi bộ phận kế toán của đơn vị trả lương.
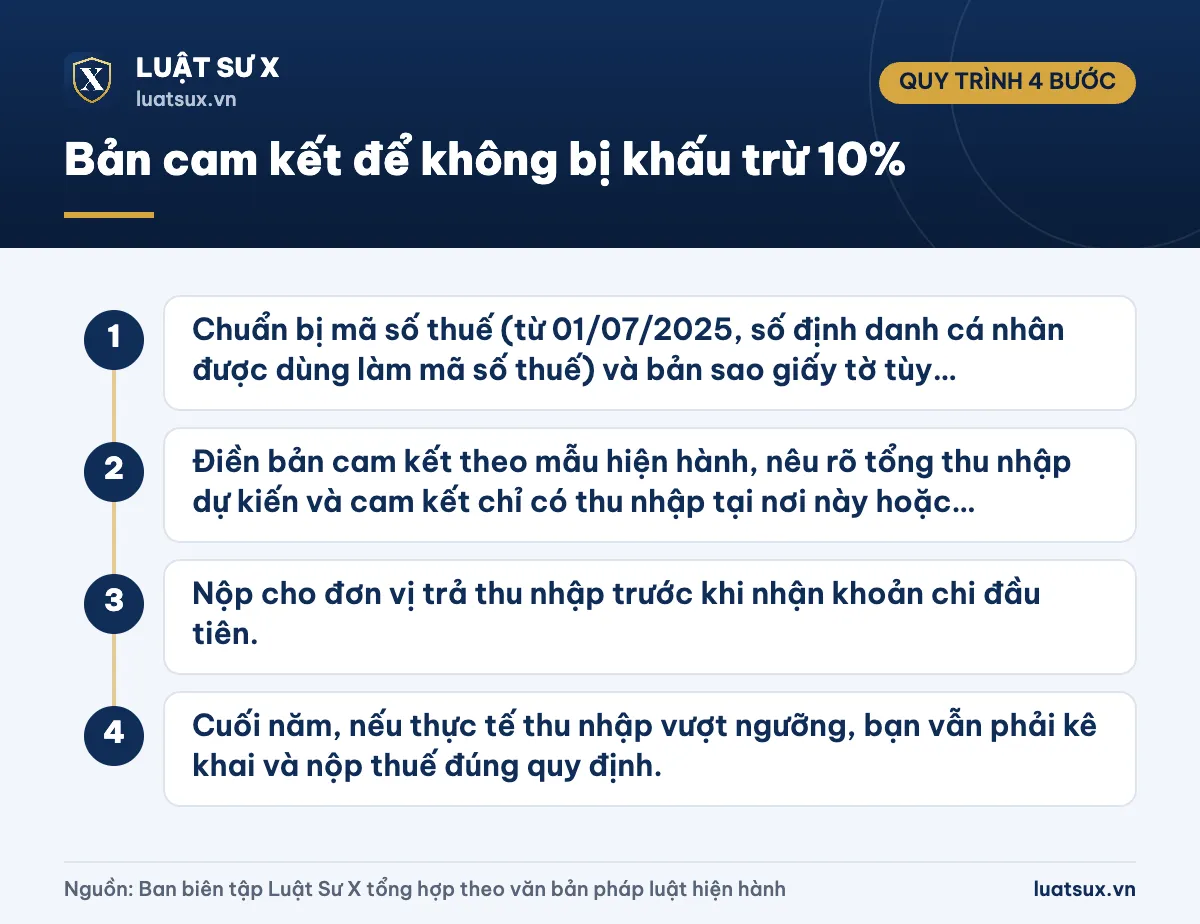
- Bước 1: Chuẩn bị mã số thuế (từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế) và bản sao giấy tờ tùy thân theo yêu cầu của đơn vị.
- Bước 2: Điền bản cam kết theo mẫu hiện hành, nêu rõ tổng thu nhập dự kiến và cam kết chỉ có thu nhập tại nơi này hoặc chưa tới mức chịu thuế.
- Bước 3: Nộp cho đơn vị trả thu nhập trước khi nhận khoản chi đầu tiên.
- Bước 4: Cuối năm, nếu thực tế thu nhập vượt ngưỡng, bạn vẫn phải kê khai và nộp thuế đúng quy định.
Cảnh báo: Cam kết không đúng sự thật (ví dụ thực tế đang làm nhiều nơi nhưng cam kết chỉ có một nguồn thu) có thể bị truy thu thuế, tính tiền chậm nộp và xử phạt vi phạm hành chính về thuế.
Nếu bạn chưa có mã số thuế, xem hướng dẫn cách đăng ký mã số thuế cá nhân hoặc cách tra cứu mã số thuế cá nhân đã được cấp.
Ví dụ tính thuế thực tế
Ví dụ 1 – Sinh viên làm part time có hợp đồng 6 tháng. Minh ký hợp đồng lao động 6 tháng, lương 9 triệu đồng/tháng, không có người phụ thuộc. Giảm trừ bản thân 15,5 triệu đồng lớn hơn thu nhập nên thu nhập tính thuế bằng 0. Minh không phải nộp thuế.
Ví dụ 2 – Part time lương cao, hợp đồng 12 tháng. Lan làm bán thời gian cho một công ty, lương 20 triệu đồng/tháng, chưa tính bảo hiểm và không có người phụ thuộc. Thu nhập tính thuế = 20 − 15,5 = 4,5 triệu đồng, thuộc bậc 1 nên thuế = 4,5 triệu × 5% = 225.000 đồng/tháng.
Ví dụ 3 – Hợp đồng 2 tháng, trả một lần. Hùng làm dự án 2 tháng và được trả 6 triệu đồng một lần. Vì hợp đồng dưới 3 tháng và khoản trả từ 5 triệu đồng, đơn vị khấu trừ 10% = 600.000 đồng, trừ khi Hùng đã làm bản cam kết hợp lệ.
Ví dụ 4 – Không hợp đồng, trả theo buổi. Mai dạy kèm, mỗi lần nhận 4 triệu đồng. Mỗi lần dưới 5 triệu đồng nên đơn vị trả không khấu trừ. Tuy nhiên đây chỉ là chưa khấu trừ, không phải miễn thuế. Nếu tổng thu nhập cả năm đủ lớn, Mai vẫn có nghĩa vụ kê khai.
Làm part time nhiều nơi cần lưu ý gì?
- Giảm trừ gia cảnh chỉ tính một nơi. Nếu bạn ký hợp đồng từ 3 tháng ở nhiều nơi, chỉ nên đăng ký giảm trừ bản thân ở một đơn vị. Các nơi còn lại bị khấu trừ không có phần giảm trừ này.
- Thu nhập cộng dồn. Mỗi nơi trả lương nhỏ nhưng cộng lại có thể vượt ngưỡng. Thông thường bạn sẽ phải tự quyết toán thuế với cơ quan thuế khi có thu nhập từ hai nơi trở lên. Hãy kiểm tra điều kiện quyết toán và ủy quyền quyết toán theo Luật Quản lý thuế 108/2025/QH15 và văn bản hướng dẫn.
- Giữ chứng từ. Lưu hợp đồng, bảng lương, chứng từ khấu trừ thuế để đối chiếu khi quyết toán hoặc đề nghị hoàn thuế.
- Tuổi lao động. Người chưa đủ tuổi lao động tối thiểu chỉ làm các công việc được pháp luật cho phép, xem thêm độ tuổi lao động tối thiểu.
Nếu quên mã số thuế, bạn có thể tìm lại theo hướng dẫn tìm mã số thuế cá nhân bằng số giấy tờ tùy thân. Hiện nay số định danh cá nhân trên thẻ căn cước đã được dùng làm mã số thuế.
Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/07/2026; quy định về tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026).
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ hướng dẫn Luật Thuế thu nhập cá nhân (hiệu lực 01/07/2026).
- Thông tư 87/2026/TT-BTC của Bộ Tài chính hướng dẫn về thuế thu nhập cá nhân.
- Nghị quyết 110/2025/UBTVQH15 về điều chỉnh mức giảm trừ gia cảnh.
- Luật Quản lý thuế số 108/2025/QH15.
- Bộ luật Lao động 2019 (quy định về hợp đồng lao động).
Thông tin cập nhật tháng 10/2026. Đây là nội dung phổ biến pháp luật, không thay thế hướng dẫn của cơ quan thuế đối với từng trường hợp cụ thể.
Câu hỏi thường gặp
Làm part time lương bao nhiêu thì phải đóng thuế TNCN?
Với hợp đồng lao động từ 3 tháng, người không có người phụ thuộc và chỉ có một nguồn thu thường chưa phát sinh thuế nếu thu nhập tính thuế sau giảm trừ không dương, tức dưới 15,5 triệu đồng/tháng (chưa kể các khoản giảm trừ khác). Với hợp đồng dưới 3 tháng hoặc không hợp đồng, khấu trừ 10% bắt đầu khi mỗi lần trả từ 5 triệu đồng.
Part time không ký hợp đồng có bị trừ thuế không?
Có thể. Nếu mỗi lần được trả từ 5 triệu đồng trở lên, đơn vị trả tiền khấu trừ 10%. Dưới mức đó thì không khấu trừ tại thời điểm trả, nhưng bạn vẫn phải tự khai nếu tổng thu nhập thuộc diện chịu thuế.
Bị khấu trừ 10% nhưng thu nhập thấp thì lấy lại được không?
Được. Khi quyết toán, số thuế đã khấu trừ được đối chiếu với số thuế thực tế phải nộp. Phần nộp thừa có thể được hoàn hoặc bù trừ với kỳ sau theo quy định về quản lý thuế. Bạn cần giữ chứng từ khấu trừ do đơn vị cấp.
Sinh viên làm thêm có phải làm mã số thuế không?
Từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế nên nhiều người đã có sẵn mã. Bạn cần mã này để làm bản cam kết hoặc quyết toán thuế khi có thu nhập thuộc diện phải kê khai.
Làm part time hai nơi có được giảm trừ gia cảnh cả hai nơi không?
Không. Giảm trừ bản thân chỉ được tính tại một nơi trong cùng kỳ. Nên đăng ký giảm trừ tại nơi trả thu nhập cao hơn hoặc ổn định hơn và quyết toán thuế vào cuối năm.
Tóm lại, part time không được miễn thuế mặc định, nhưng với mức thu nhập phổ biến của người làm bán thời gian và mức giảm trừ gia cảnh mới từ 2026, nhiều người không phải nộp thuế. Hãy xác định rõ loại hợp đồng, kiểm tra số tiền mỗi lần được trả và lưu giữ chứng từ để quyết toán đúng hạn khi cần.