Hóa đơn bán hàng không có dòng thuế suất riêng, vì người bán nộp thuế GTGT theo phương pháp trực tiếp, tức là tỷ lệ % nhân doanh thu. Với hộ kinh doanh, tỷ lệ này là 1%, 2%, 3% hoặc 5% tùy ngành. Nếu cửa hàng dùng hóa đơn GTGT thì thuế suất ghi trên hóa đơn là 0%, 5%, 10%, và đang là 8% với nhóm hàng được giảm đến hết 31/12/2026.
Tóm tắt nhanh
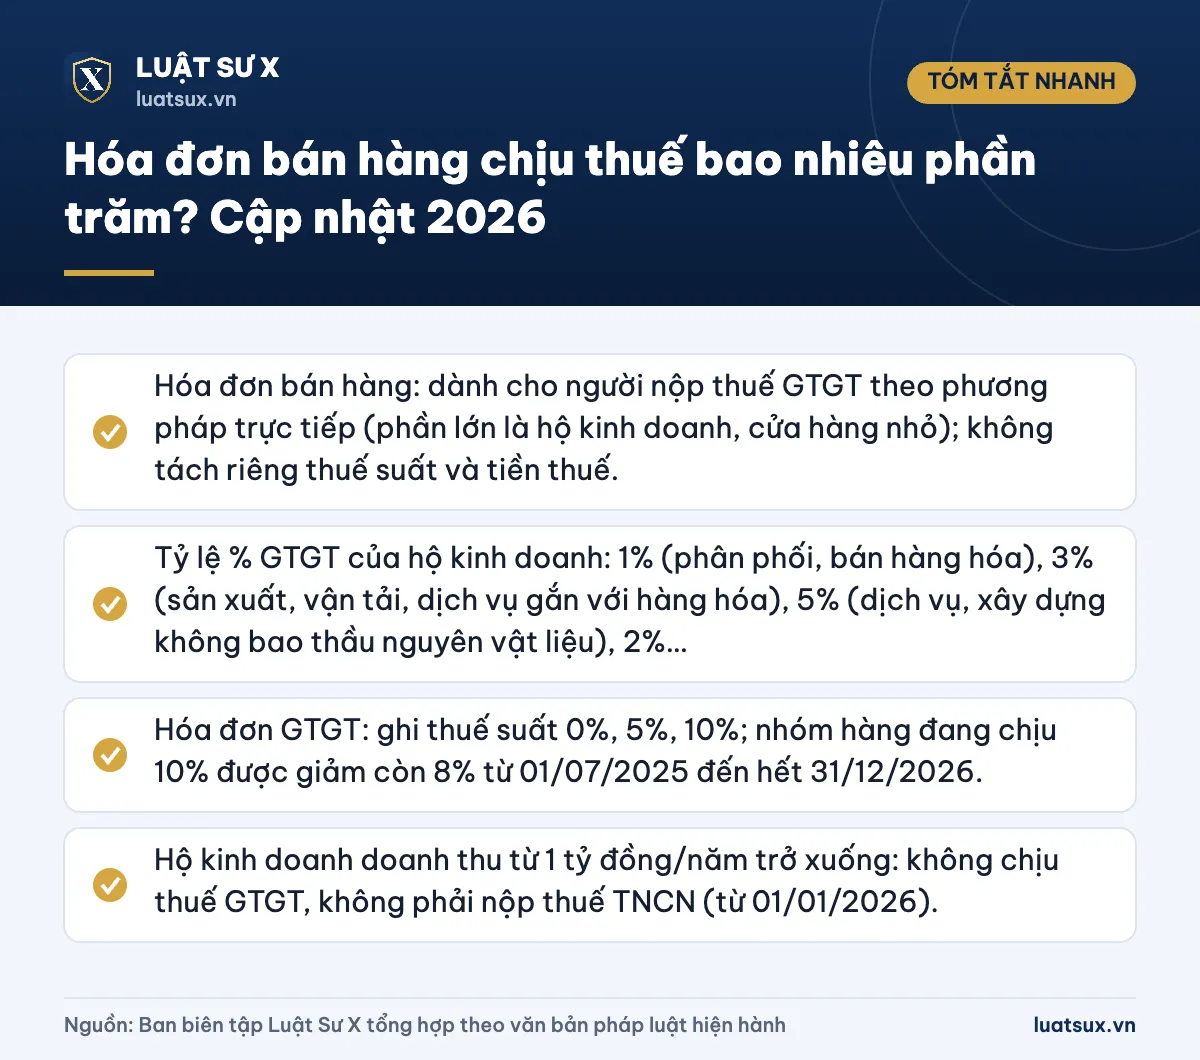
- Hóa đơn bán hàng: dành cho người nộp thuế GTGT theo phương pháp trực tiếp (phần lớn là hộ kinh doanh, cửa hàng nhỏ); không tách riêng thuế suất và tiền thuế.
- Tỷ lệ % GTGT của hộ kinh doanh: 1% (phân phối, bán hàng hóa), 3% (sản xuất, vận tải, dịch vụ gắn với hàng hóa), 5% (dịch vụ, xây dựng không bao thầu nguyên vật liệu), 2% (hoạt động khác).
- Hóa đơn GTGT: ghi thuế suất 0%, 5%, 10%; nhóm hàng đang chịu 10% được giảm còn 8% từ 01/07/2025 đến hết 31/12/2026.
- Hộ kinh doanh doanh thu từ 1 tỷ đồng/năm trở xuống: không chịu thuế GTGT, không phải nộp thuế TNCN (từ 01/01/2026).
Hóa đơn bán hàng chịu thuế bao nhiêu phần trăm?
Không có một con số chung cho mọi hóa đơn bán hàng. Mức thuế phụ thuộc vào phương pháp tính thuế GTGT của người bán và loại hàng hóa, dịch vụ.
- Người bán tính thuế trực tiếp (hộ kinh doanh, cá nhân kinh doanh, một số doanh nghiệp nhỏ): dùng hóa đơn bán hàng, thuế GTGT bằng tỷ lệ % nhân doanh thu, thường từ 1% đến 5%.
- Người bán tính thuế khấu trừ (chủ yếu là doanh nghiệp): dùng hóa đơn GTGT, tách riêng thuế suất 0%, 5%, 8% hoặc 10%.
Vì vậy, khi nhìn một tờ hóa đơn cửa hàng, bạn cần xem tên hóa đơn ghi là “Hóa đơn bán hàng” hay “Hóa đơn giá trị gia tăng” để biết thuế được thể hiện ra sao.
Hóa đơn bán hàng và hóa đơn GTGT khác nhau thế nào?
Từ 01/07/2026, Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử thay thế Nghị định 123/2020 và Nghị định 70/2025. Điều 8 của nghị định này phân loại hóa đơn theo phương pháp tính thuế của người bán.
| Tiêu chí | Hóa đơn bán hàng | Hóa đơn GTGT |
|---|---|---|
| Người dùng | Tổ chức, hộ, cá nhân kinh doanh khai thuế GTGT theo phương pháp trực tiếp; tổ chức, cá nhân trong khu phi thuế quan | Tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ |
| Thể hiện thuế | Chỉ ghi giá thanh toán, không có dòng thuế suất và tiền thuế GTGT riêng | Tách giá chưa thuế, thuế suất, tiền thuế GTGT, tổng thanh toán |
| Bên mua khấu trừ thuế đầu vào | Không có thuế GTGT để khấu trừ; toàn bộ giá trị tính vào giá mua hoặc chi phí | Được khấu trừ nếu đủ điều kiện |
| Ký hiệu mẫu số | Số 2 | Số 1 |
Lưu ý: Cách gọi “hóa đơn đỏ” hay “hóa đơn VAT” trong đời sống thường chỉ hóa đơn GTGT. Hiện nay hóa đơn chủ yếu là hóa đơn điện tử, không còn hóa đơn giấy đặt in của cơ quan thuế.
Thuế suất trên hóa đơn GTGT: 0%, 5%, 8%, 10%
Luật Thuế giá trị gia tăng 2024 (Luật 48/2024/QH15, hiệu lực từ 01/07/2025) quy định ba mức thuế suất:
- 0%: hàng hóa, dịch vụ xuất khẩu và một số trường hợp được coi là xuất khẩu, như vận tải quốc tế.
- 5%: nhóm thiết yếu như nước sạch phục vụ sản xuất và sinh hoạt (không gồm nước uống đóng chai), phân bón, thuốc bảo vệ thực vật… Danh mục chi tiết do luật và nghị định hướng dẫn quy định.
- 10%: hàng hóa, dịch vụ còn lại không thuộc nhóm 0% hoặc 5%.
Vì sao nhiều hóa đơn hiện ghi 8%?
Quốc hội ban hành Nghị quyết 204/2025/QH15 và Chính phủ ban hành Nghị định 174/2025/NĐ-CP, tiếp tục giảm 2% thuế suất cho nhóm đang chịu 10% (còn 8%) từ 01/07/2025 đến hết 31/12/2026. Chính sách này không áp dụng cho một số nhóm như viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than) và hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
Cảnh báo: Từ 01/01/2026, một số mặt hàng như nước giải khát có hàm lượng đường vượt ngưỡng quy định không còn được giảm thuế. Hóa đơn lập sau 31/12/2026 sẽ không còn hưởng mức 8% nếu Quốc hội chưa quyết định gia hạn. Bạn nên theo dõi thông báo mới của cơ quan thuế trước khi lập hóa đơn từ tháng 01/2027.
Tỷ lệ thuế GTGT của hộ kinh doanh theo ngành nghề
Từ 01/01/2026, hộ kinh doanh không còn nộp thuế khoán theo cách cũ. Hộ kinh doanh được chia theo mức doanh thu năm, và nhóm có doanh thu trên ngưỡng phải nộp thuế GTGT theo tỷ lệ % trên doanh thu (Thông tư 69/2025/TT-BTC và các văn bản hướng dẫn).
| Nhóm ngành nghề | Tỷ lệ % GTGT trên doanh thu |
|---|---|
| Phân phối, cung cấp hàng hóa (cửa hàng bán lẻ, tạp hóa, đại lý…) | 1% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu | 3% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
| Hoạt động kinh doanh khác | 2% |
Về doanh thu, hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống không chịu thuế GTGT và không phải nộp thuế thu nhập cá nhân. Nhóm trên 1 tỷ đồng nộp GTGT theo tỷ lệ trên và nộp thuế TNCN theo cách tính riêng của Luật Thuế TNCN mới. Bạn có thể xem thêm mức giảm trừ gia cảnh áp dụng cho cá nhân tại bài giảm trừ gia cảnh mới nhất.
Lưu ý: Với hàng hóa, dịch vụ thuộc diện giảm thuế theo Nghị quyết 204/2025/QH15, hộ kinh doanh nộp thuế theo tỷ lệ % được giảm 20% mức tỷ lệ % tính thuế GTGT. Khi lập hóa đơn, cần ghi chú đúng nội dung giảm thuế theo hướng dẫn của Bộ Tài chính.
Hóa đơn cửa hàng bán lẻ: phải xuất thế nào?
Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua, kể cả hàng khuyến mại, quảng cáo, hàng mẫu. Người bán chịu trách nhiệm về tính chính xác của hóa đơn đã lập.
Cửa hàng nào phải dùng hóa đơn từ máy tính tiền?
Tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng trực tiếp cho người tiêu dùng thuộc diện phải dùng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm thuộc nhóm bán lẻ, dịch vụ tiêu dùng là đối tượng chính. Hóa đơn từ máy tính tiền không bắt buộc có chữ ký số.
Hóa đơn cửa hàng cần có những nội dung gì?
- Tên hóa đơn, ký hiệu mẫu số, ký hiệu hóa đơn, số hóa đơn.
- Tên, địa chỉ, mã số thuế của người bán (với hộ kinh doanh, mã số thuế là số định danh cá nhân từ 01/07/2025).
- Tên, địa chỉ, mã số thuế hoặc số định danh của người mua (nếu có).
- Tên hàng hóa, dịch vụ, đơn vị tính, số lượng, đơn giá, thành tiền; tổng số tiền thanh toán.
- Với hóa đơn GTGT: thuế suất và tiền thuế GTGT. Với hộ kinh doanh, có thể phải thể hiện thêm tỷ lệ % tính thuế theo hướng dẫn hiện hành.
Mẫu trình bày chi tiết bạn có thể tham khảo tại bài mẫu hóa đơn bán lẻ hợp lệ. Nếu chưa có mã số thuế cá nhân, xem hướng dẫn tại bài cách đăng ký mã số thuế cá nhân và tra cứu mã số thuế cá nhân.
Lưu ý: Nghị định 254/2026/NĐ-CP có cơ chế khen thưởng người tiêu dùng tố giác hành vi bán hàng không lập, không giao hóa đơn điện tử. Bạn nên giữ lại hóa đơn mỗi lần mua hàng.
Ví dụ tính thuế trên hóa đơn
Ví dụ 1: Cửa hàng tạp hóa dùng hóa đơn bán hàng
Hộ kinh doanh tạp hóa có doanh thu năm 2026 là 2 tỷ đồng, thuộc nhóm bán hàng hóa. Thuế GTGT tính theo công thức: doanh thu tính thuế × 1% = 2.000.000.000 × 1% = 20.000.000 đồng (số liệu minh họa, chưa tính các khoản giảm thuế hoặc điều chỉnh theo hướng dẫn của cơ quan thuế). Trên hóa đơn bán hàng bán cho khách, bạn chỉ thấy tổng tiền thanh toán, không có dòng thuế riêng.
Ví dụ 2: Công ty bán hàng bằng hóa đơn GTGT
Công ty bán lô hàng giá chưa thuế 10.000.000 đồng, thuộc nhóm được giảm thuế còn 8%. Tiền thuế GTGT = 10.000.000 × 8% = 800.000 đồng; tổng thanh toán 10.800.000 đồng. Nếu hàng không thuộc nhóm được giảm, thuế suất 10%: thuế 1.000.000 đồng, tổng thanh toán 11.000.000 đồng.
Lưu ý cho người mua và người bán
- Người mua là doanh nghiệp: mua của hộ kinh doanh có hóa đơn bán hàng thì không có thuế GTGT đầu vào để khấu trừ, nhưng giá trị trên hóa đơn vẫn là chi phí hợp lý nếu đủ chứng từ.
- Người bán là hộ kinh doanh: xác định đúng nhóm doanh thu, ngành nghề và tỷ lệ %; ghi chép sổ sách theo mẫu quy định (mẫu S1a-HKD hoặc S2a-HKD tùy nhóm).
- Không xuất hóa đơn hoặc ghi sai nội dung: có thể bị xử phạt vi phạm hành chính về hóa đơn. Mức phạt cụ thể theo nghị định xử phạt hành chính về thuế, hóa đơn hiện hành, bạn cần đối chiếu văn bản đang có hiệu lực trước khi áp dụng.
- Thuế TNCN: thuế TNCN của hộ kinh doanh tính riêng, không nằm trong thuế GTGT ghi trên hóa đơn.
Căn cứ pháp lý
- Luật Thuế giá trị gia tăng 2024 (Luật số 48/2024/QH15).
- Luật Quản lý thuế 2025 (Luật số 108/2025/QH15).
- Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15).
- Nghị quyết 204/2025/QH15 về giảm thuế giá trị gia tăng.
- Nghị định 174/2025/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng.
- Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử (hiệu lực 01/07/2026).
- Thông tư 69/2025/TT-BTC hướng dẫn thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Hóa đơn bán hàng có ghi thuế GTGT không?
Không. Hóa đơn bán hàng chỉ thể hiện giá thanh toán, không có dòng thuế suất và tiền thuế GTGT riêng. Thuế của người bán được tính theo tỷ lệ % trên doanh thu và kê khai với cơ quan thuế.
Hóa đơn cửa hàng nhỏ lẻ có phải chịu thuế 10% không?
Không nhất thiết. Hộ kinh doanh dùng hóa đơn bán hàng nộp GTGT theo tỷ lệ 1%–5% doanh thu. Mức 10% (hoặc 8% đến hết 2026) chỉ ghi rõ trên hóa đơn GTGT của người bán tính thuế theo phương pháp khấu trừ.
Thuế GTGT 8% áp dụng đến khi nào?
Theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, mức 8% áp dụng từ 01/07/2025 đến hết 31/12/2026 cho nhóm hàng hóa, dịch vụ đang chịu 10%, trừ các nhóm bị loại trừ. Sau thời điểm này sẽ trở lại 10% nếu không có quyết định gia hạn.
Hộ kinh doanh doanh thu dưới 1 tỷ đồng có phải xuất hóa đơn không?
Nhóm này không chịu thuế GTGT và không nộp thuế TNCN từ 01/01/2026. Hóa đơn điện tử bắt buộc gắn với ngưỡng trên 1 tỷ đồng/năm, hoặc trường hợp thuộc diện phải dùng hóa đơn theo quy định. Khi khách yêu cầu và thuộc diện phải lập, bạn vẫn phải xuất hóa đơn.
Mua hàng ở cửa hàng có lấy được hóa đơn để khấu trừ thuế không?
Chỉ khi cửa hàng xuất hóa đơn GTGT có ghi thuế suất và tiền thuế. Hóa đơn bán hàng không có thuế GTGT đầu vào để khấu trừ, nhưng vẫn có thể là chứng từ ghi nhận chi phí.
Tóm lại, hóa đơn bán hàng không có một mức thuế cố định: cửa hàng nhỏ nộp GTGT theo tỷ lệ 1%–5% doanh thu, còn hóa đơn GTGT ghi thuế suất 0%, 5%, 8% hoặc 10%. Hãy xác định đúng phương pháp tính thuế của người bán, loại hàng hóa và thời điểm lập hóa đơn để áp dụng mức thuế chính xác.