Về mặt pháp lý, “giải thể chi nhánh” được gọi là chấm dứt hoạt động chi nhánh. Hồ sơ nộp cho Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt chi nhánh gồm thông báo chấm dứt hoạt động (Mẫu số 28) và quyết định của chủ sở hữu, Hội đồng thành viên hoặc Hội đồng quản trị. Trước đó, bạn phải hoàn thành nghĩa vụ thuế của chi nhánh tại cơ quan thuế.
Tóm tắt nhanh
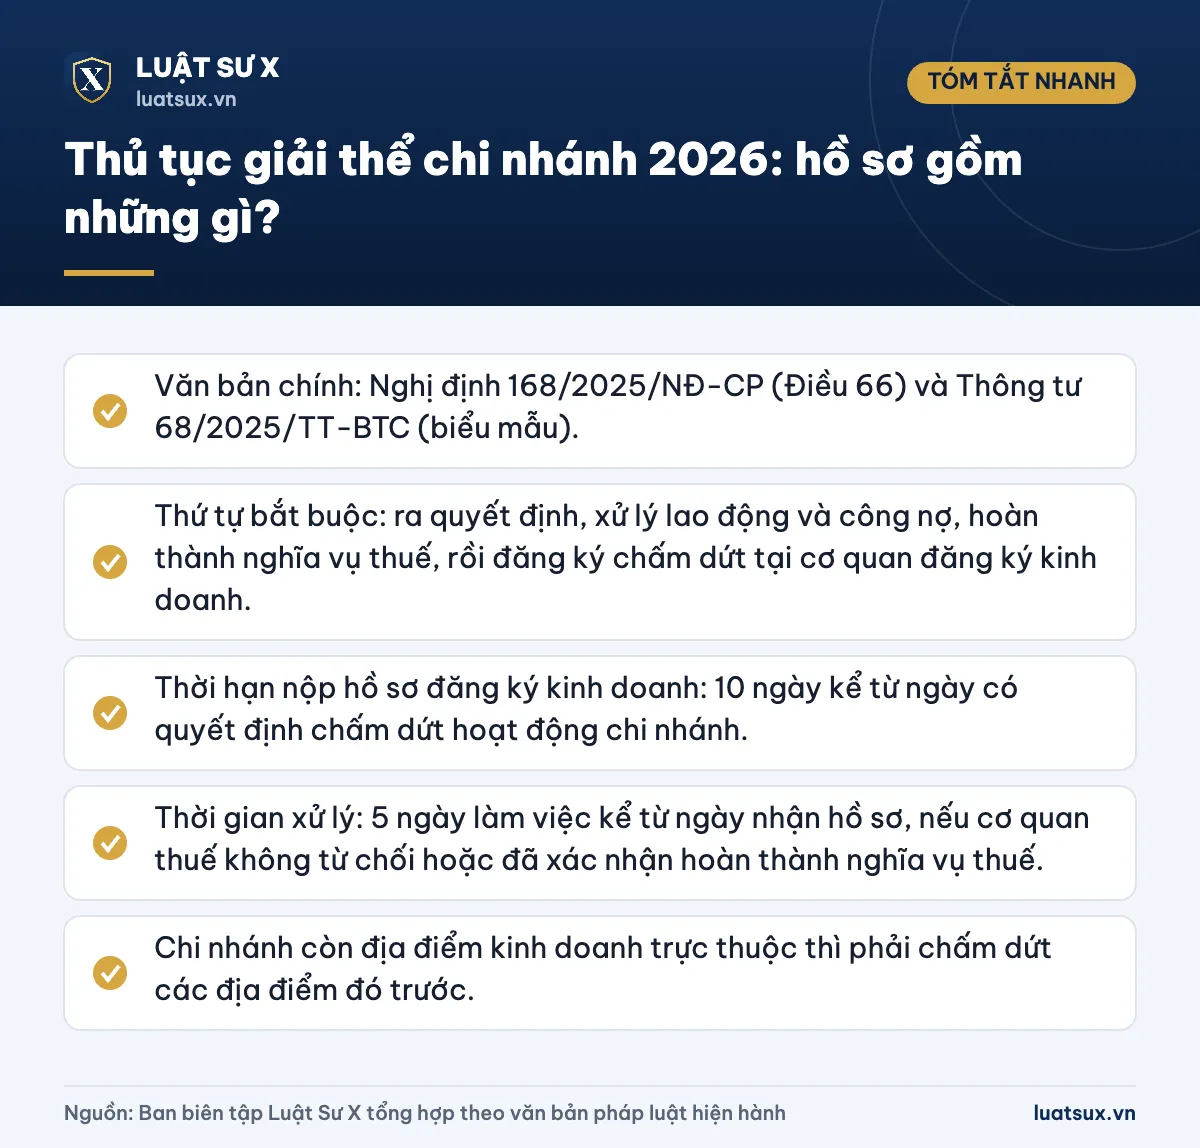
- Văn bản chính: Nghị định 168/2025/NĐ-CP (Điều 66) và Thông tư 68/2025/TT-BTC (biểu mẫu).
- Thứ tự bắt buộc: ra quyết định, xử lý lao động và công nợ, hoàn thành nghĩa vụ thuế, rồi đăng ký chấm dứt tại cơ quan đăng ký kinh doanh.
- Thời hạn nộp hồ sơ đăng ký kinh doanh: 10 ngày kể từ ngày có quyết định chấm dứt hoạt động chi nhánh.
- Thời gian xử lý: 5 ngày làm việc kể từ ngày nhận hồ sơ, nếu cơ quan thuế không từ chối hoặc đã xác nhận hoàn thành nghĩa vụ thuế.
- Chi nhánh còn địa điểm kinh doanh trực thuộc thì phải chấm dứt các địa điểm đó trước.
Giải thể chi nhánh là gì? Khi nào phải làm?
Chi nhánh là đơn vị phụ thuộc của doanh nghiệp, không có tư cách pháp nhân. Vì vậy luật không dùng từ “giải thể” cho chi nhánh mà dùng “chấm dứt hoạt động”. Từ “giải thể” chỉ áp dụng cho doanh nghiệp. Trong thực tế, hai cách gọi này chỉ cùng một thủ tục.
Doanh nghiệp thường chấm dứt hoạt động chi nhánh khi thu hẹp quy mô, tái cơ cấu hoặc chuyển địa bàn kinh doanh. Chi nhánh cũng có thể bị chấm dứt khi bị thu hồi giấy chứng nhận đăng ký hoạt động. Ngoài ra, khi doanh nghiệp giải thể thì toàn bộ chi nhánh phải chấm dứt hoạt động theo.
Quyết định chấm dứt hoạt động chi nhánh thuộc thẩm quyền của:
- Chủ sở hữu, với công ty TNHH một thành viên;
- Hội đồng thành viên, với công ty TNHH hai thành viên trở lên và công ty hợp danh;
- Hội đồng quản trị, với công ty cổ phần.
Hồ sơ giải thể chi nhánh gồm những gì?
Có hai bộ hồ sơ nộp ở hai nơi khác nhau: bộ hồ sơ thuế và bộ hồ sơ đăng ký kinh doanh.
Hồ sơ nộp cho cơ quan đăng ký kinh doanh
Theo Điều 66 Nghị định 168/2025/NĐ-CP, hồ sơ chấm dứt hoạt động chi nhánh trong nước gồm:
- Thông báo về việc chấm dứt hoạt động chi nhánh, lập theo Mẫu số 28 Phụ lục I Thông tư 68/2025/TT-BTC, do người đại diện theo pháp luật của doanh nghiệp ký;
- Bản sao hoặc bản chính nghị quyết, quyết định chấm dứt hoạt động chi nhánh của chủ sở hữu (công ty TNHH một thành viên), Hội đồng thành viên (công ty TNHH hai thành viên trở lên, công ty hợp danh) hoặc Hội đồng quản trị (công ty cổ phần);
- Văn bản ủy quyền và giấy tờ pháp lý của người được ủy quyền, nếu người nộp hồ sơ không phải người đại diện theo pháp luật.
Lưu ý: Hồ sơ không còn yêu cầu nộp lại con dấu hay giấy chứng nhận đăng ký mẫu dấu. Từ Luật Doanh nghiệp 2020, doanh nghiệp tự quyết định hình thức và việc quản lý con dấu. Trước đây, theo quy định cũ, doanh nghiệp phải trả dấu cho cơ quan công an.
Hồ sơ nộp cho cơ quan thuế
Trước khi đăng ký chấm dứt, bạn nộp hồ sơ cho cơ quan thuế quản lý trực tiếp chi nhánh. Hồ sơ gồm:
- Văn bản đề nghị chấm dứt hiệu lực mã số thuế, Mẫu số 24/ĐKT ban hành kèm Thông tư 90/2026/TT-BTC (từ 01/07/2026). Mẫu cũ là 24/ĐK-TCT theo Thông tư 105/2020/TT-BTC;
- Bản sao quyết định hoặc thông báo của doanh nghiệp về việc chấm dứt hoạt động chi nhánh;
- Giấy tờ khác theo yêu cầu cụ thể của cơ quan thuế, ví dụ văn bản ủy quyền nếu người khác đi nộp.
Hồ sơ thuế nộp theo hình thức điện tử qua Cổng Dịch vụ công quốc gia, ứng dụng định danh quốc gia hoặc hệ thống thuế điện tử, hoặc theo hình thức cơ quan thuế hướng dẫn. Bạn nên hỏi cơ quan thuế quản lý để biết yêu cầu bổ sung.
Quy trình giải thể chi nhánh từng bước
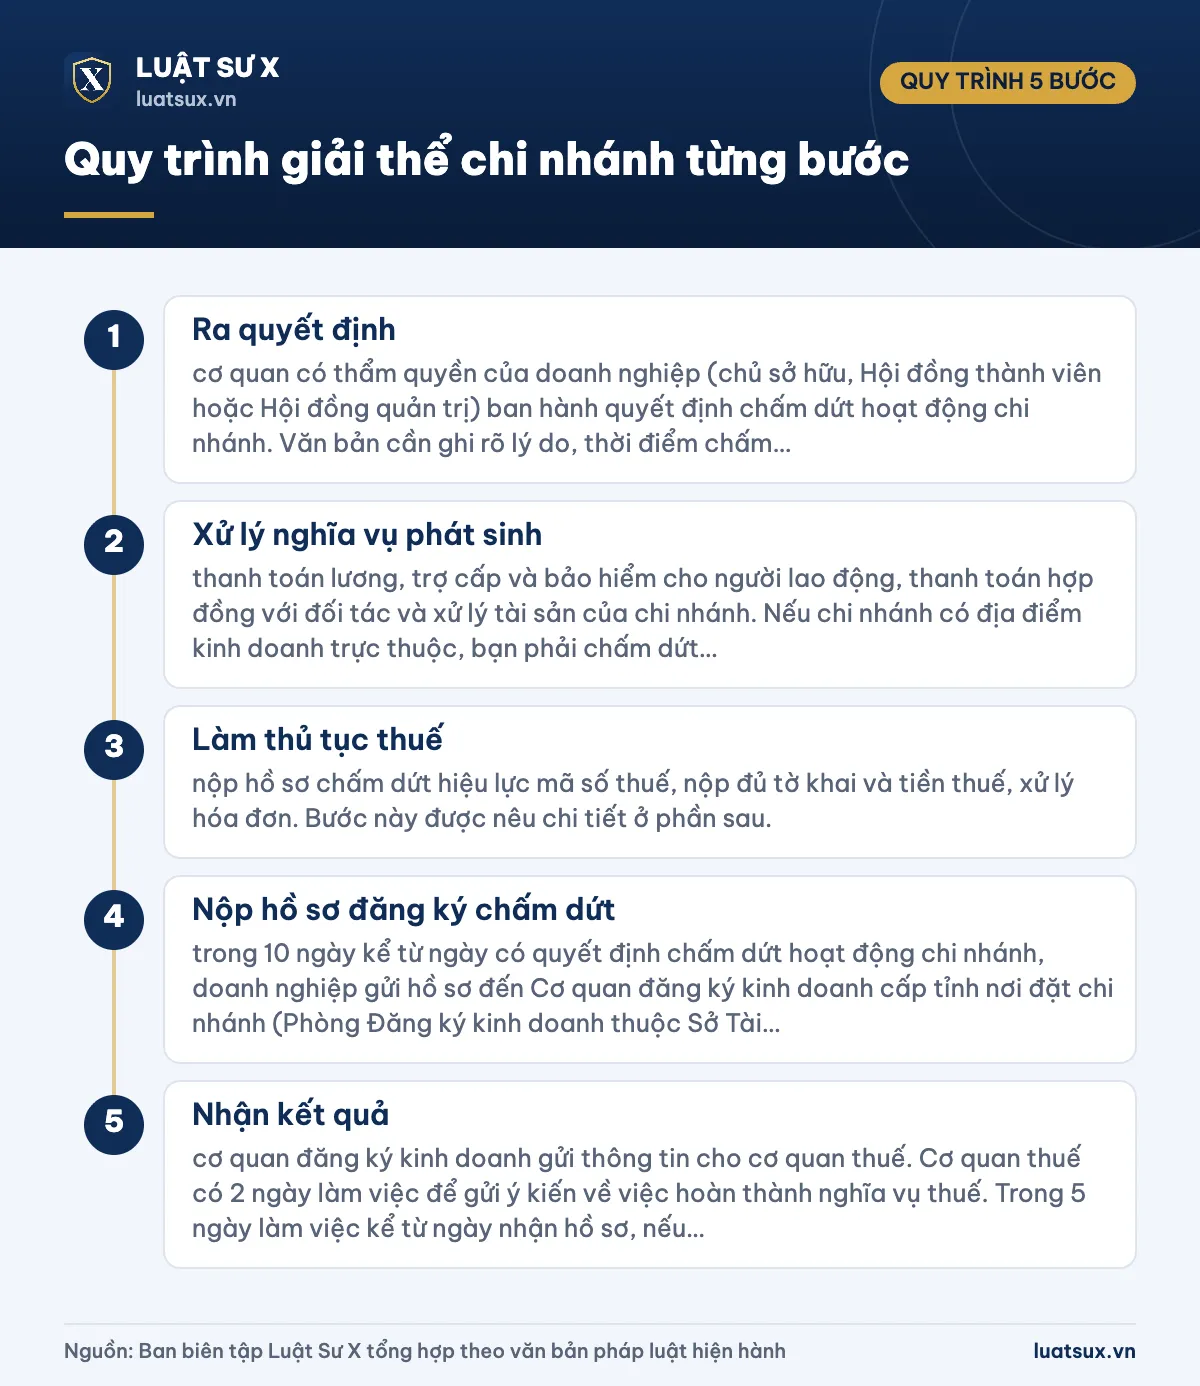
- Bước 1 – Ra quyết định: cơ quan có thẩm quyền của doanh nghiệp (chủ sở hữu, Hội đồng thành viên hoặc Hội đồng quản trị) ban hành quyết định chấm dứt hoạt động chi nhánh. Văn bản cần ghi rõ lý do, thời điểm chấm dứt và người chịu trách nhiệm xử lý công nợ.
- Bước 2 – Xử lý nghĩa vụ phát sinh: thanh toán lương, trợ cấp và bảo hiểm cho người lao động, thanh toán hợp đồng với đối tác và xử lý tài sản của chi nhánh. Nếu chi nhánh có địa điểm kinh doanh trực thuộc, bạn phải chấm dứt các địa điểm này trước tại cơ quan đăng ký kinh doanh nơi đặt địa điểm.
- Bước 3 – Làm thủ tục thuế: nộp hồ sơ chấm dứt hiệu lực mã số thuế, nộp đủ tờ khai và tiền thuế, xử lý hóa đơn. Bước này được nêu chi tiết ở phần sau.
- Bước 4 – Nộp hồ sơ đăng ký chấm dứt: trong 10 ngày kể từ ngày có quyết định chấm dứt hoạt động chi nhánh, doanh nghiệp gửi hồ sơ đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt chi nhánh (Phòng Đăng ký kinh doanh thuộc Sở Tài chính). Bạn có thể nộp trực tiếp hoặc qua Cổng thông tin quốc gia về đăng ký doanh nghiệp.
- Bước 5 – Nhận kết quả: cơ quan đăng ký kinh doanh gửi thông tin cho cơ quan thuế. Cơ quan thuế có 2 ngày làm việc để gửi ý kiến về việc hoàn thành nghĩa vụ thuế. Trong 5 ngày làm việc kể từ ngày nhận hồ sơ, nếu không có ý kiến từ chối của cơ quan thuế, tình trạng pháp lý của chi nhánh được chuyển thành “đã chấm dứt hoạt động” và có thông báo tương ứng.
Lưu ý: Chi nhánh đặt ở tỉnh khác với trụ sở chính thì hồ sơ nộp tại cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt chi nhánh, không phải nơi đặt trụ sở chính. Sau sắp xếp đơn vị hành chính (còn 34 tỉnh, thành), bạn cần kiểm tra tên và địa chỉ mới của cơ quan này theo tỉnh nơi chi nhánh đặt. Cơ quan đăng ký kinh doanh cấp huyện không còn tồn tại.
Thủ tục đóng mã số thuế chi nhánh
Nộp hồ sơ ở đâu, khi nào?
Theo Điều 66 Nghị định 168/2025/NĐ-CP, doanh nghiệp và chi nhánh phải thực hiện thủ tục với cơ quan thuế để hoàn thành nghĩa vụ thuế trước khi đăng ký chấm dứt. Thông tư 90/2026/TT-BTC quy định đơn vị phụ thuộc nộp hồ sơ đến cơ quan thuế quản lý trực tiếp. Nếu pháp luật chuyên ngành không quy định thời hạn riêng, thời hạn nộp là 10 ngày làm việc kể từ ngày có quyết định hoặc thông báo chấm dứt hoạt động.
Cần hoàn thành những nghĩa vụ nào?
- Nộp đủ hồ sơ khai thuế các kỳ còn thiếu, kể cả kỳ phát sinh đến ngày chấm dứt;
- Nộp đủ thuế, tiền chậm nộp, tiền phạt (nếu có);
- Xử lý số thuế nộp thừa hoặc thuế giá trị gia tăng chưa được khấu trừ (nếu có);
- Hoàn thành các nghĩa vụ về hóa đơn.
Khi hoàn tất, cơ quan thuế ra thông báo chấm dứt hiệu lực mã số thuế (mẫu 18/TB-ĐKT). Chi nhánh có hoạt động xuất nhập khẩu cần thêm xác nhận nghĩa vụ thuế từ cơ quan hải quan. Chi nhánh chưa phát sinh doanh thu cũng phải làm thủ tục này, nhưng hồ sơ thường đơn giản hơn và cơ quan thuế có thể yêu cầu cam kết bổ sung.
Mã số thuế của chi nhánh là mã đơn vị phụ thuộc, khác với mã số thuế cá nhân. Nếu bạn cần tìm hiểu mã của cá nhân, chẳng hạn người đại diện hay người được ủy quyền, hãy xem bài mã số thuế cá nhân theo quy định hiện hành.
Lao động, BHXH, hóa đơn và con dấu
Người lao động của chi nhánh
Khi chi nhánh chấm dứt, doanh nghiệp phải giải quyết quyền lợi của người lao động theo Bộ luật Lao động 2019. Doanh nghiệp có thể bố trí công việc khác, hoặc chấm dứt hợp đồng lao động và chi trả trợ cấp theo quy định. Đồng thời phải chốt sổ và nộp đủ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp theo Luật BHXH 2024 (hiệu lực 01/07/2025). Khoản nợ lương, nợ bảo hiểm là rủi ro lớn nhất khiến hồ sơ bị kéo dài hoặc phát sinh tranh chấp.
Hóa đơn
Chi nhánh đang dùng hóa đơn điện tử cần xử lý hóa đơn theo Nghị định 254/2026/NĐ-CP (hiệu lực 01/07/2026), thay Nghị định 123/2020 và Nghị định 70/2025. Bạn nên rà soát hóa đơn đã lập, hóa đơn sai sót và báo cáo cần nộp trước khi đóng mã số thuế. Nếu chi nhánh có bán lẻ cho khách, bạn có thể tham khảo mẫu hóa đơn bán lẻ hợp lệ để đối chiếu các chứng từ đã phát hành.
Con dấu và tài khoản ngân hàng
Hồ sơ chấm dứt hiện nay không yêu cầu trả dấu. Tuy vậy doanh nghiệp vẫn nên thu hồi, niêm phong hoặc hủy dấu của chi nhánh theo quy chế nội bộ để tránh bị sử dụng sai mục đích. Bạn cũng nên đóng tài khoản ngân hàng của chi nhánh (nếu có) sau khi hoàn tất thanh toán.
Mẫu quyết định giải thể chi nhánh
Pháp luật không quy định mẫu bắt buộc cho quyết định này. Bạn có thể tham khảo nội dung dưới đây và điều chỉnh theo điều lệ công ty.
MẪU QUYẾT ĐỊNH CHẤM DỨT HOẠT ĐỘNG (GIẢI THỂ) CHI NHÁNH
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
CÔNG TY ……………………
Số: ……/QĐ-……
……, ngày … tháng … năm …
QUYẾT ĐỊNH
Về việc chấm dứt hoạt động chi nhánh
[CHỦ SỞ HỮU / HỘI ĐỒNG THÀNH VIÊN / HỘI ĐỒNG QUẢN TRỊ] CÔNG TY ……………………
Căn cứ Luật Doanh nghiệp;
Căn cứ Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp;
Căn cứ Điều lệ Công ty ……………………;
Căn cứ Giấy chứng nhận đăng ký doanh nghiệp số …… do …… cấp ngày …/…/……;
Căn cứ Giấy chứng nhận đăng ký hoạt động chi nhánh số …… (mã số chi nhánh: ……);
Căn cứ [Biên bản họp / Nghị quyết số …… ngày …/…/……] về việc chấm dứt hoạt động chi nhánh,
QUYẾT ĐỊNH:
Điều 1. Chấm dứt hoạt động chi nhánh: Tên chi nhánh …………………, địa chỉ …………………, kể từ ngày …/…/……
Điều 2. Lý do chấm dứt: ……………………
Điều 3. Giao ông/bà …………………, chức danh …………………, chịu trách nhiệm: (a) thanh toán các khoản nợ, lương, bảo hiểm của chi nhánh; (b) thực hiện thủ tục với cơ quan thuế; (c) nộp hồ sơ đăng ký chấm dứt hoạt động tại Cơ quan đăng ký kinh doanh.
Điều 4. Công ty chịu trách nhiệm về các nghĩa vụ của chi nhánh phát sinh trước thời điểm chấm dứt.
Điều 5. Quyết định có hiệu lực từ ngày ký. Các bộ phận liên quan chịu trách nhiệm thi hành.
Nơi nhận: Như Điều 5; cơ quan thuế; lưu hồ sơ.
TM. [CHỦ SỞ HỮU / HĐTV / HĐQT]
(Ký, ghi rõ họ tên, đóng dấu nếu có)
Hướng dẫn điền
- Chọn đúng chủ thể ra quyết định theo loại hình công ty, rồi xóa các phương án còn lại.
- Công ty TNHH hai thành viên trở lên hoặc công ty cổ phần nên đính kèm biên bản họp để hồ sơ đầy đủ, thể hiện đúng thẩm quyền.
- Ghi rõ ngày chấm dứt, vì ngày này là mốc tính thời hạn 10 ngày nộp hồ sơ đăng ký kinh doanh.
- Soạn văn bản theo văn phong hành chính ngắn gọn, chính xác. Bạn có thể xem thêm phong cách ngôn ngữ hành chính. Nếu hồ sơ nhiều trang, hãy tham khảo cách đóng dấu giáp lai để đóng đúng quy cách.
Lưu ý để tránh bị trả hồ sơ
Cảnh báo: Chưa hoàn thành nghĩa vụ thuế mà đã nộp hồ sơ đăng ký chấm dứt thì cơ quan thuế sẽ gửi ý kiến từ chối. Hồ sơ không được chuyển sang tình trạng “đã chấm dứt hoạt động” cho đến khi nghĩa vụ được hoàn tất.
- Đúng người ký: Thông báo Mẫu số 28 do người đại diện theo pháp luật ký. Trường hợp ủy quyền, hãy chuẩn bị văn bản ủy quyền hợp lệ. Nếu cần chứng thực chữ ký hoặc bản sao, bạn có thể xem thêm hướng dẫn chứng thực hiện hành, vì từ 01/11/2025 việc chứng thực không còn phụ thuộc nơi cư trú.
- Đúng thời hạn: nộp hồ sơ đăng ký kinh doanh trong 10 ngày kể từ ngày có quyết định. Để kịp mốc này, bạn nên nộp hồ sơ thuế ngay sau khi ra quyết định.
- Thông tin khớp nhau: tên, mã số, địa chỉ chi nhánh và người đại diện phải giống giấy chứng nhận đăng ký hoạt động chi nhánh.
- Chi phí: thủ tục chấm dứt hoạt động chi nhánh tại cơ quan đăng ký kinh doanh được miễn lệ phí theo quy định hiện hành. Bạn nên xác nhận lại khi nộp hồ sơ.
- Chi nhánh nước ngoài: với chi nhánh của doanh nghiệp đặt ở nước ngoài, việc chấm dứt thực hiện theo pháp luật nước đó. Trong 30 ngày kể từ ngày chính thức chấm dứt, doanh nghiệp gửi thông báo (Mẫu số 29) đến cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính.
Ví dụ: Công ty cổ phần A đặt trụ sở ở Hà Nội và có một chi nhánh ở Đà Nẵng. Hội đồng quản trị ra quyết định chấm dứt chi nhánh ngày 05/10. Công ty nộp ngay Mẫu 24/ĐKT cho cơ quan thuế quản lý chi nhánh, nộp đủ tờ khai và thuế còn thiếu, chốt bảo hiểm cho 6 nhân viên. Sau khi cơ quan thuế xác nhận, công ty nộp Mẫu 28 cùng quyết định tại cơ quan đăng ký kinh doanh của Đà Nẵng, trong vòng 10 ngày kể từ ngày 05/10.
Câu hỏi thường gặp
Giải thể chi nhánh mất bao lâu?
Cơ quan đăng ký kinh doanh xử lý trong 5 ngày làm việc kể từ ngày nhận hồ sơ, nếu cơ quan thuế không từ chối. Tổng thời gian thực tế phụ thuộc chủ yếu vào việc hoàn thành nghĩa vụ thuế và lao động trước đó, có thể từ vài tuần đến vài tháng.
Giải thể chi nhánh nộp hồ sơ ở đâu?
Bạn nộp tại cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt chi nhánh, trực tiếp hoặc trực tuyến. Hồ sơ thuế nộp cho cơ quan thuế quản lý trực tiếp chi nhánh trước đó.
Giải thể chi nhánh có mất phí không?
Theo quy định hiện hành, đăng ký chấm dứt hoạt động chi nhánh được miễn lệ phí đăng ký doanh nghiệp. Bạn chỉ phát sinh chi phí nếu thuê đơn vị dịch vụ hoặc cần chứng thực giấy tờ.
Chi nhánh còn nợ thuế có giải thể được không?
Không. Chi nhánh phải hoàn thành nghĩa vụ thuế trước khi đăng ký chấm dứt. Nếu còn nợ thuế, cơ quan thuế sẽ từ chối và hồ sơ không được xử lý cho đến khi nợ được xử lý.
Có cần trả con dấu khi giải thể chi nhánh không?
Hồ sơ hiện hành không yêu cầu nộp lại con dấu. Doanh nghiệp tự quản lý con dấu theo Luật Doanh nghiệp 2020 và quy chế nội bộ. Quy định phải trả dấu cho công an là của giai đoạn trước.
Giải thể công ty thì chi nhánh có phải chấm dứt không?
Có. Khi doanh nghiệp giải thể, các chi nhánh, văn phòng đại diện và địa điểm kinh doanh phải chấm dứt hoạt động. Hồ sơ giải thể doanh nghiệp là một thủ tục riêng và phức tạp hơn.
Tóm lại, chấm dứt hoạt động chi nhánh đòi hỏi bạn làm đúng thứ tự: quyết định của doanh nghiệp, xử lý lao động và công nợ, hoàn thành nghĩa vụ thuế, rồi nộp Thông báo Mẫu số 28 cùng quyết định cho cơ quan đăng ký kinh doanh cấp tỉnh. Chuẩn bị đầy đủ nghĩa vụ thuế trước khi nộp hồ sơ là cách nhanh nhất để tránh bị trả hồ sơ.
Căn cứ pháp lý
- Luật Doanh nghiệp 2020 (đã được sửa đổi, bổ sung)
- Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp (Điều 66 – Đăng ký chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh)
- Thông tư 68/2025/TT-BTC hướng dẫn biểu mẫu đăng ký doanh nghiệp (Mẫu số 28, Mẫu số 29)
- Thông tư 90/2026/TT-BTC về đăng ký thuế (Mẫu 24/ĐKT; hiệu lực từ 01/07/2026)
- Luật Quản lý thuế 108/2025/QH15
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực 01/07/2026)
- Bộ luật Lao động 2019; Luật Bảo hiểm xã hội 2024
Thông tin cập nhật tháng 10/2026. Quy định có thể thay đổi, bạn nên đối chiếu với văn bản hiện hành hoặc hướng dẫn của cơ quan đăng ký kinh doanh và cơ quan thuế khi nộp hồ sơ.