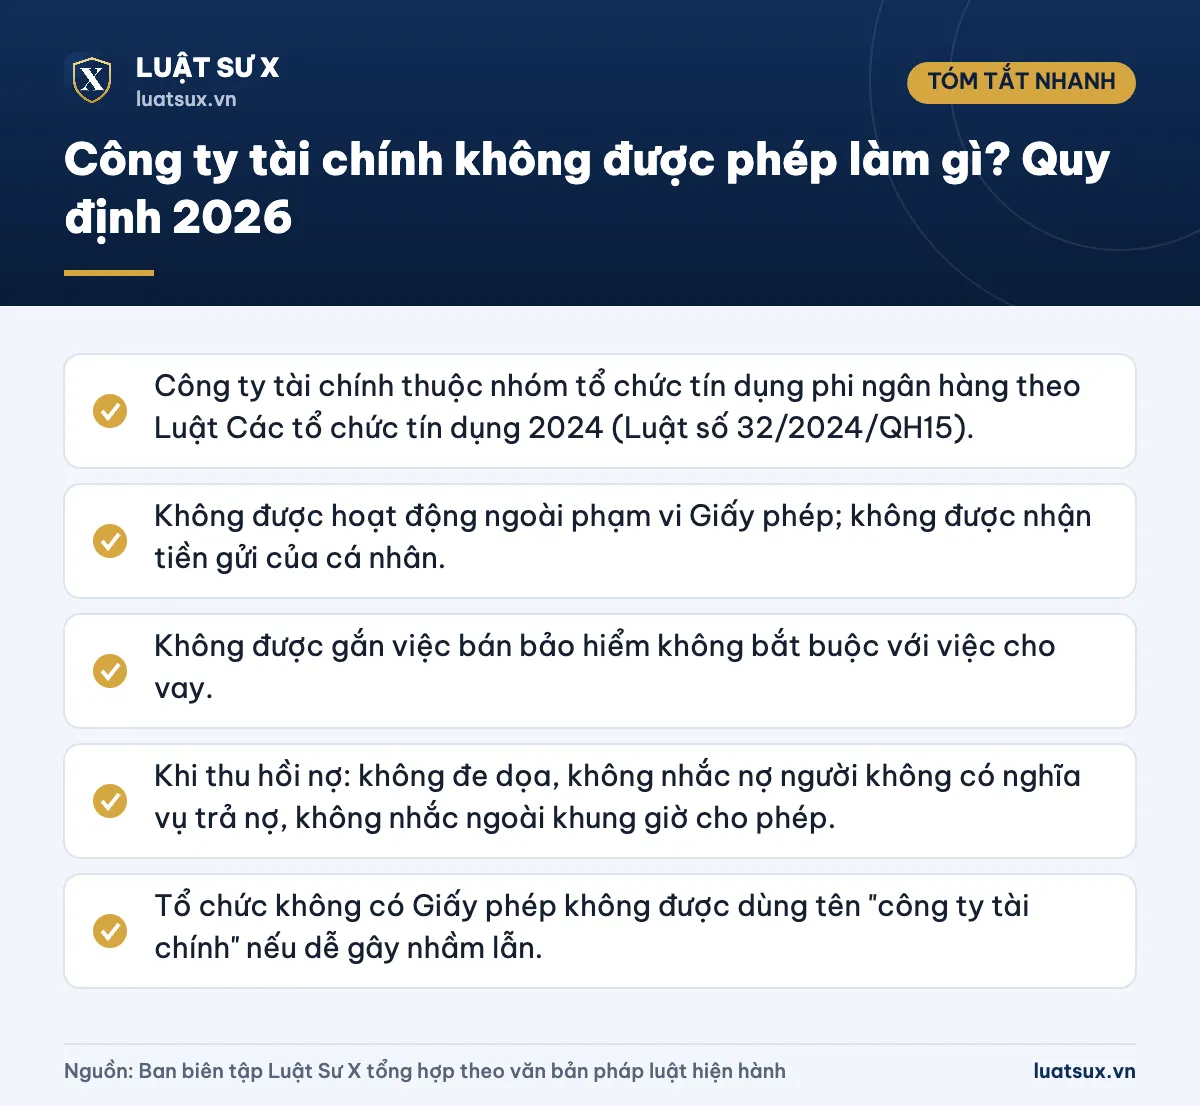
Công ty tài chính là tổ chức tín dụng phi ngân hàng, nên chỉ được làm những hoạt động ghi trong Giấy phép do Ngân hàng Nhà nước cấp. Họ không được nhận tiền gửi của cá nhân, không được gắn bán bảo hiểm không bắt buộc với khoản vay, không được đe dọa hay đòi nợ người không có nghĩa vụ trả nợ, và không được tính lãi, phí trái quy định.
Tóm tắt nhanh
- Công ty tài chính thuộc nhóm tổ chức tín dụng phi ngân hàng theo Luật Các tổ chức tín dụng 2024 (Luật số 32/2024/QH15).
- Không được hoạt động ngoài phạm vi Giấy phép; không được nhận tiền gửi của cá nhân.
- Không được gắn việc bán bảo hiểm không bắt buộc với việc cho vay.
- Khi thu hồi nợ: không đe dọa, không nhắc nợ người không có nghĩa vụ trả nợ, không nhắc ngoài khung giờ cho phép.
- Tổ chức không có Giấy phép không được dùng tên “công ty tài chính” nếu dễ gây nhầm lẫn.
Công ty tài chính là gì và được làm những gì?
Theo Luật Các tổ chức tín dụng 2024, tổ chức tín dụng phi ngân hàng được thực hiện một hoặc một số hoạt động ngân hàng, trừ hoạt động nhận tiền gửi của cá nhân và một số dịch vụ khác. Công ty tài chính thuộc nhóm này và chia làm hai loại:
- Công ty tài chính tổng hợp: được nhận tiền gửi không kỳ hạn, có kỳ hạn của tổ chức, phát hành chứng chỉ tiền gửi để huy động vốn của tổ chức, cho vay, bảo lãnh ngân hàng, chiết khấu, tái chiết khấu, phát hành thẻ tín dụng, bao thanh toán, cho thuê tài chính.
- Công ty tài chính chuyên ngành: có hoạt động chính thuộc một trong các lĩnh vực bao thanh toán, tín dụng tiêu dùng, cho thuê tài chính. Loại thường gặp với người dân là công ty tài chính tiêu dùng (cho vay mua xe, điện thoại, đồ gia dụng, chi phí học tập, chữa bệnh…).
Hiểu phạm vi “được làm” sẽ giúp bạn nhận ra ngay điều gì là “không được làm”. Phần dưới đây đi vào từng nhóm điều cấm.
Không được hoạt động ngoài Giấy phép
Điều 15 Luật Các tổ chức tín dụng 2024 liệt kê các hành vi bị nghiêm cấm. Đầu tiên là việc tổ chức tín dụng thực hiện hoạt động ngân hàng, hoạt động kinh doanh khác ngoài hoạt động ghi trong Giấy phép do Ngân hàng Nhà nước cấp.
Nói đơn giản: công ty tài chuyên ngành về cho thuê tài chính không thể tự ý mở sang mảng khác nếu Giấy phép không ghi. Muốn mở rộng, họ phải được Ngân hàng Nhà nước chấp thuận hoặc sửa đổi Giấy phép.
Không được nhận tiền gửi của cá nhân
Đây là điểm khác lớn nhất giữa công ty tài chính và ngân hàng. Công ty tài chính chỉ được nhận tiền gửi của tổ chức, không nhận tiền gửi của cá nhân. Họ cũng không cung ứng dịch vụ thanh toán qua tài khoản của khách hàng như ngân hàng thương mại.
Lưu ý: Trước đây, nhiều tài liệu nói công ty tài chính “không được nhận tiền gửi dưới một năm”. Cách nói đó gắn với luật cũ. Hiện nay, theo Luật 2024, ranh giới được vẽ theo đối tượng gửi: tổ chức được gửi, cá nhân thì không.
Vì vậy, nếu có đơn vị mang danh “công ty tài chính” mời bạn gửi tiết kiệm lấy lãi cao, hãy dừng lại. Đó là dấu hiệu rủi ro lớn. Công ty tài chính được nhận vốn ủy thác của tổ chức, cá nhân để thực hiện hoạt động cấp tín dụng được phép theo quy định của Thống đốc Ngân hàng Nhà nước, nhưng đây là nghiệp vụ riêng, không phải gửi tiết kiệm.
Hạn chế về góp vốn, mua cổ phần
Luật giới hạn cả việc công ty tài chính đem tiền đi đầu tư:
- Công ty tài chính tổng hợp chỉ được dùng vốn điều lệ và quỹ dự trữ để góp vốn, mua cổ phần.
- Đối tượng góp vốn bị giới hạn: chỉ được góp vốn, mua cổ phần của doanh nghiệp, quỹ đầu tư.
- Muốn lập hoặc mua lại công ty con, công ty liên kết trong lĩnh vực bảo hiểm, chứng khoán, quản lý nợ và khai thác tài sản, phải được Ngân hàng Nhà nước chấp thuận bằng văn bản.
- Công ty tài chính chuyên ngành chỉ được góp vốn, mua cổ phần của doanh nghiệp hoạt động trong lĩnh vực quản lý nợ và khai thác tài sản.
Không được ép mua bảo hiểm kèm khoản vay
Luật 2024 bổ sung điều cấm mới. Tổ chức tín dụng, người quản lý, người điều hành và nhân viên không được gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức.
Ví dụ: Anh Minh vay 20 triệu đồng mua điện thoại trả góp. Nhân viên nói “phải mua thêm gói bảo hiểm khoản vay thì mới duyệt”. Nếu gói đó không phải bảo hiểm bắt buộc theo luật, việc ràng buộc như vậy là trái quy định. Anh Minh có quyền từ chối và phản ánh.
Những điều cấm khi nhắc nợ, thu hồi nợ
Đây là nhóm quy định được người vay tìm kiếm nhiều nhất. Quy định cho vay tiêu dùng của công ty tài chính nằm trong Thông tư 43/2016/TT-NHNN, được sửa đổi bởi Thông tư 18/2019/TT-NHNN (có hiệu lực từ 01/01/2020) và các văn bản sửa đổi sau đó. Theo các quy định này, biện pháp đôn đốc, thu hồi nợ phải như sau:
- Không bao gồm biện pháp đe dọa đối với khách hàng.
- Chỉ được nhắc nợ tối đa 5 lần/ngày, trong khoảng 7–21 giờ.
- Không được nhắc nợ, đòi nợ, gửi thông tin đòi nợ đến tổ chức, cá nhân không có nghĩa vụ trả nợ, trừ khi cơ quan nhà nước có thẩm quyền yêu cầu theo luật. Như vậy, gọi cho người thân, bạn bè, đồng nghiệp của bạn để gây áp lực là trái quy định.
- Phải bảo mật thông tin khách hàng.
- Trước khi ký hợp đồng, công ty phải cung cấp dự thảo hợp đồng, giải thích đầy đủ, trung thực các nội dung cơ bản, gồm quyền, nghĩa vụ và biện pháp thu hồi nợ.
Lưu ý: Ngân hàng Nhà nước cũng đã ban hành bộ quy tắc ứng xử trong hoạt động thu hồi nợ nhằm chuẩn hóa cách làm việc với khách hàng. Dịch vụ đòi nợ thuê đã bị cấm từ năm 2021, nên nếu có người tự xưng “đại diện đòi nợ” đến nhà, bạn cần đặc biệt cẩn trọng.
Cảnh báo: Việc đe dọa, khủng bố tinh thần, bôi nhọ danh dự hay cưỡng đoạt tiền không chỉ vi phạm quy định ngành mà còn có thể bị xử lý hình sự theo các tội danh như cưỡng đoạt tài sản hoặc làm nhục người khác trong Bộ luật Hình sự. Quyền được bảo vệ danh dự, thân thể của bạn vẫn được pháp luật bảo đảm, kể cả khi bạn đang nợ; xem thêm bài quyền bất khả xâm phạm về thân thể của công dân.
Mức xử phạt hành chính đối với tổ chức tín dụng vi phạm được quy định trong nghị định về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng; mức cụ thể phụ thuộc từng hành vi và văn bản đang có hiệu lực tại thời điểm vi phạm, nên bạn cần đối chiếu bản hiện hành trước khi trích dẫn.
Lãi suất và ranh giới cho vay nặng lãi
Điều 468 Bộ luật Dân sự 2015 quy định lãi suất thỏa thuận không được vượt quá 20%/năm, trừ trường hợp luật khác có liên quan quy định khác. Với tổ chức tín dụng, cơ quan quản lý nhà nước từng giải thích rằng lãi suất cho vay giữa tổ chức tín dụng và khách hàng tuân theo luật chuyên ngành. Vì thế, công ty tài chính thường được thỏa thuận lãi suất theo quy định của Ngân hàng Nhà nước, không bị bó cứng ở mức 20%/năm như vay giữa cá nhân.
Tuy vậy, điều đó không có nghĩa là họ được tính lãi, phí tùy ý. Công ty tài chính vẫn phải:
- Công khai, giải thích rõ lãi suất, phí và hậu quả khi chậm trả trong hợp đồng.
- Thực hiện đúng khung lãi suất đã đăng ký, công bố theo quy định.
- Không dùng cách ghi hợp đồng mập mờ để che giấu chi phí thực tế.
Còn với cá nhân, doanh nghiệp không phải tổ chức tín dụng, mức trần được áp dụng nghiêm: lãi suất trên 20%/năm đến dưới 100%/năm là bất hợp pháp nhưng chưa đến mức xử lý hình sự; từ 100%/năm trở lên mới xem xét trách nhiệm hình sự (tội cho vay nặng lãi, Điều 201 Bộ luật Hình sự). Nếu bạn cần ghi nhận khoản vay giữa người với nhau, tham khảo mẫu giấy ghi nợ, giấy vay tiền viết tay.
Tổ chức không phải công ty tài chính mà dùng tên này
Luật quy định tổ chức không phải là tổ chức tín dụng không được dùng cụm từ “ngân hàng”, “công ty tài chính”… trong tên, chức danh, giấy tờ giao dịch hoặc quảng cáo nếu có thể gây nhầm lẫn. Đồng thời, tổ chức, cá nhân không phải là tổ chức tín dụng mà thực hiện hoạt động ngân hàng là hành vi bị nghiêm cấm (trừ giao dịch ký quỹ, mua bán lại chứng khoán của công ty chứng khoán).
Dấu hiệu nhận biết đơn vị cho vay có thể không hợp pháp:
- Không công khai Giấy phép hoặc thông tin về Ngân hàng Nhà nước cấp phép.
- Yêu cầu chuyển tiền “phí giải ngân”, “phí bảo hiểm khoản vay” trước khi nhận tiền.
- Yêu cầu quyền truy cập danh bạ, hình ảnh trên điện thoại để làm căn cứ đòi nợ.
- Hứa duyệt vay 100%, không cần chứng minh thu nhập.
Khi bị vi phạm, bạn nên làm gì?
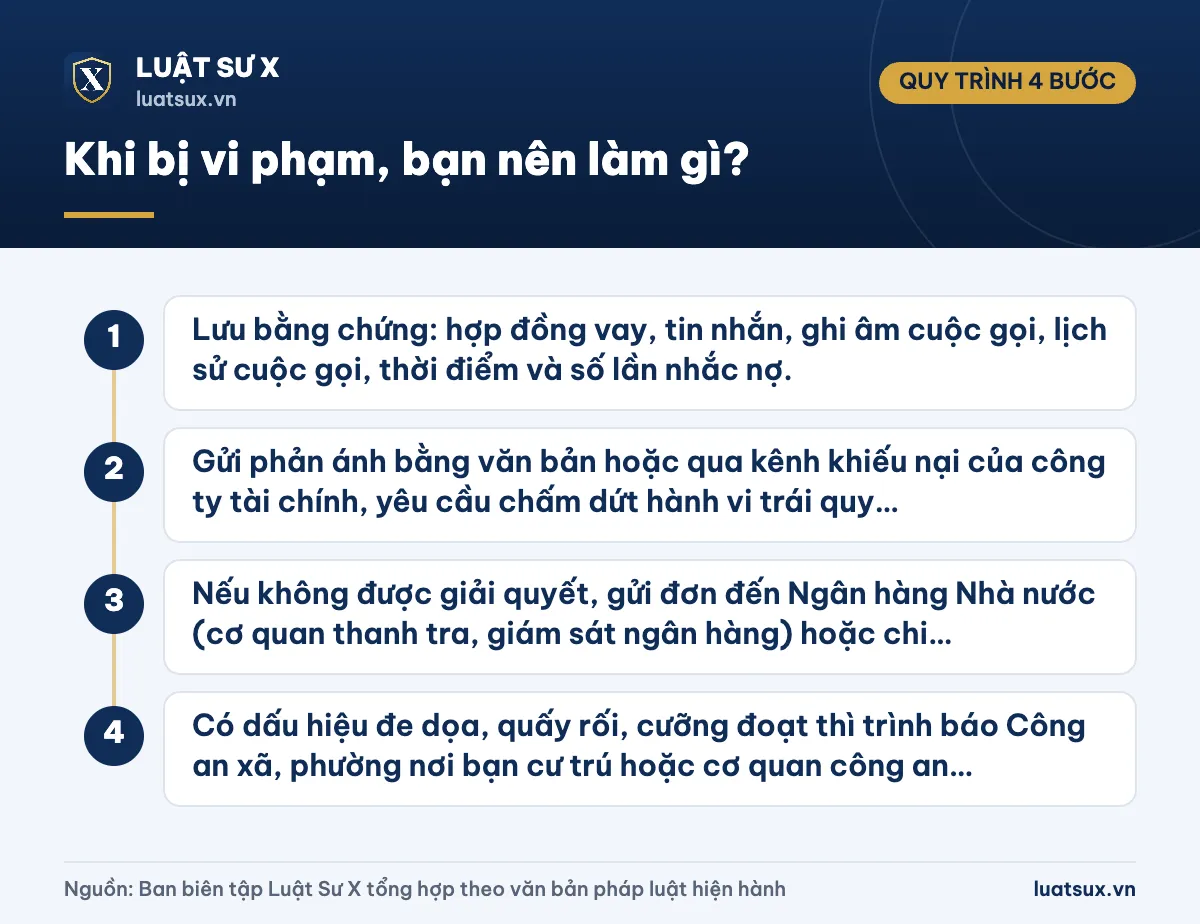
- Bước 1: Lưu bằng chứng: hợp đồng vay, tin nhắn, ghi âm cuộc gọi, lịch sử cuộc gọi, thời điểm và số lần nhắc nợ.
- Bước 2: Gửi phản ánh bằng văn bản hoặc qua kênh khiếu nại của công ty tài chính, yêu cầu chấm dứt hành vi trái quy định.
- Bước 3: Nếu không được giải quyết, gửi đơn đến Ngân hàng Nhà nước (cơ quan thanh tra, giám sát ngân hàng) hoặc chi nhánh khu vực.
- Bước 4: Có dấu hiệu đe dọa, quấy rối, cưỡng đoạt thì trình báo Công an xã, phường nơi bạn cư trú hoặc cơ quan công an cấp tỉnh.
Hành động này không làm mất nghĩa vụ trả nợ hợp pháp của bạn. Bạn vẫn phải trả khoản vay hợp lệ, nhưng phía cho vay phải thu hồi đúng cách. Để hiểu thêm các kênh hỗ trợ pháp lý phổ thông, bạn có thể xem bài về tư vấn pháp luật.
Căn cứ pháp lý
- Luật Các tổ chức tín dụng 2024 (Luật số 32/2024/QH15), đặc biệt Điều 15 (hành vi bị nghiêm cấm) và các quy định về hoạt động của công ty tài chính tại Chương V.
- Bộ luật Dân sự 2015, Điều 468 về lãi suất.
- Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017, 2025), Điều 201 về tội cho vay lãi trong giao dịch dân sự.
- Thông tư 43/2016/TT-NHNN về cho vay tiêu dùng của công ty tài chính, được sửa đổi bởi Thông tư 18/2019/TT-NHNN và các văn bản sửa đổi, thay thế (nếu có).
- Nghị quyết 01/2019/NQ-HĐTP và Nghị quyết 01/2021/NQ-HĐTP của Hội đồng Thẩm phán Tòa án nhân dân tối cao hướng dẫn về lãi suất, cho vay lãi nặng.
- Nghị định xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng hiện hành.
Thông tin cập nhật tháng 10/2026. Văn bản dưới luật có thể được sửa đổi, bạn nên đối chiếu bản đang có hiệu lực.
Câu hỏi thường gặp
Công ty tài chính có được nhận tiền gửi tiết kiệm của cá nhân không?
Không. Theo Luật Các tổ chức tín dụng 2024, tổ chức tín dụng phi ngân hàng, trong đó có công ty tài chính, không được nhận tiền gửi của cá nhân. Công ty tài chính tổng hợp chỉ nhận tiền gửi và phát hành chứng chỉ tiền gửi của tổ chức.
Công ty tài chính có được gọi điện cho người thân của tôi để đòi nợ không?
Không. Quy định về cho vay tiêu dùng cấm nhắc nợ, đòi nợ hay gửi thông tin thu hồi nợ đến người không có nghĩa vụ trả nợ, trừ khi cơ quan nhà nước có thẩm quyền yêu cầu. Họ cũng không được đe dọa khách hàng.
Một ngày công ty tài chính được nhắc nợ tối đa mấy lần?
Theo quy định hiện áp dụng cho cho vay tiêu dùng của công ty tài chính, tối đa 5 lần mỗi ngày và chỉ trong khung giờ 7–21 giờ. Hình thức và thời gian nhắc nợ được ghi trong hợp đồng.
Công ty tài chính có được bắt mua bảo hiểm khi vay không?
Không được gắn bảo hiểm không bắt buộc với việc cho vay, theo Điều 15 Luật Các tổ chức tín dụng 2024. Bạn có thể từ chối và phản ánh nếu bị ép buộc.
Công ty tài chính có bị áp trần lãi suất 20%/năm không?
Điều 468 Bộ luật Dân sự có điều khoản “trừ trường hợp luật khác quy định khác”, và lãi suất cho vay của tổ chức tín dụng thực hiện theo luật chuyên ngành. Dù vậy, công ty vẫn phải công khai, minh bạch lãi suất và phí theo hợp đồng.
Đơn vị cho vay không có Giấy phép nhưng tự xưng công ty tài chính thì sao?
Dùng tên “công ty tài chính” khi không phải tổ chức tín dụng, hoặc thực hiện hoạt động ngân hàng mà không có tư cách tổ chức tín dụng, là hành vi bị nghiêm cấm. Bạn nên ngừng giao dịch và báo cơ quan chức năng.
Tóm lại, công ty tài chính chỉ được làm đúng phạm vi Giấy phép, không nhận tiền gửi cá nhân, không ép mua bảo hiểm kèm khoản vay và phải thu hồi nợ đúng khuôn khổ pháp luật. Nắm các giới hạn này giúp bạn chọn đúng đơn vị cho vay và bảo vệ quyền lợi khi gặp hành vi vượt quá giới hạn.