Nếu quá thời hạn mà bạn vẫn chưa nhận được tiền hoàn thuế, hãy làm theo thứ tự sau: kiểm tra hồ sơ đang ở giai đoạn nào (đã có quyết định hoàn chưa, có bị yêu cầu giải trình không), kiểm tra tài khoản ngân hàng đã đăng ký, gửi văn bản đề nghị cơ quan thuế trả lời, rồi mới khiếu nại hoặc khởi kiện hành chính nếu cơ quan thuế vẫn chậm trễ. Thời hạn chuẩn là 6 ngày làm việc (hoàn trước, kiểm tra sau) hoặc 40 ngày (kiểm tra trước, hoàn sau).
Tóm tắt nhanh
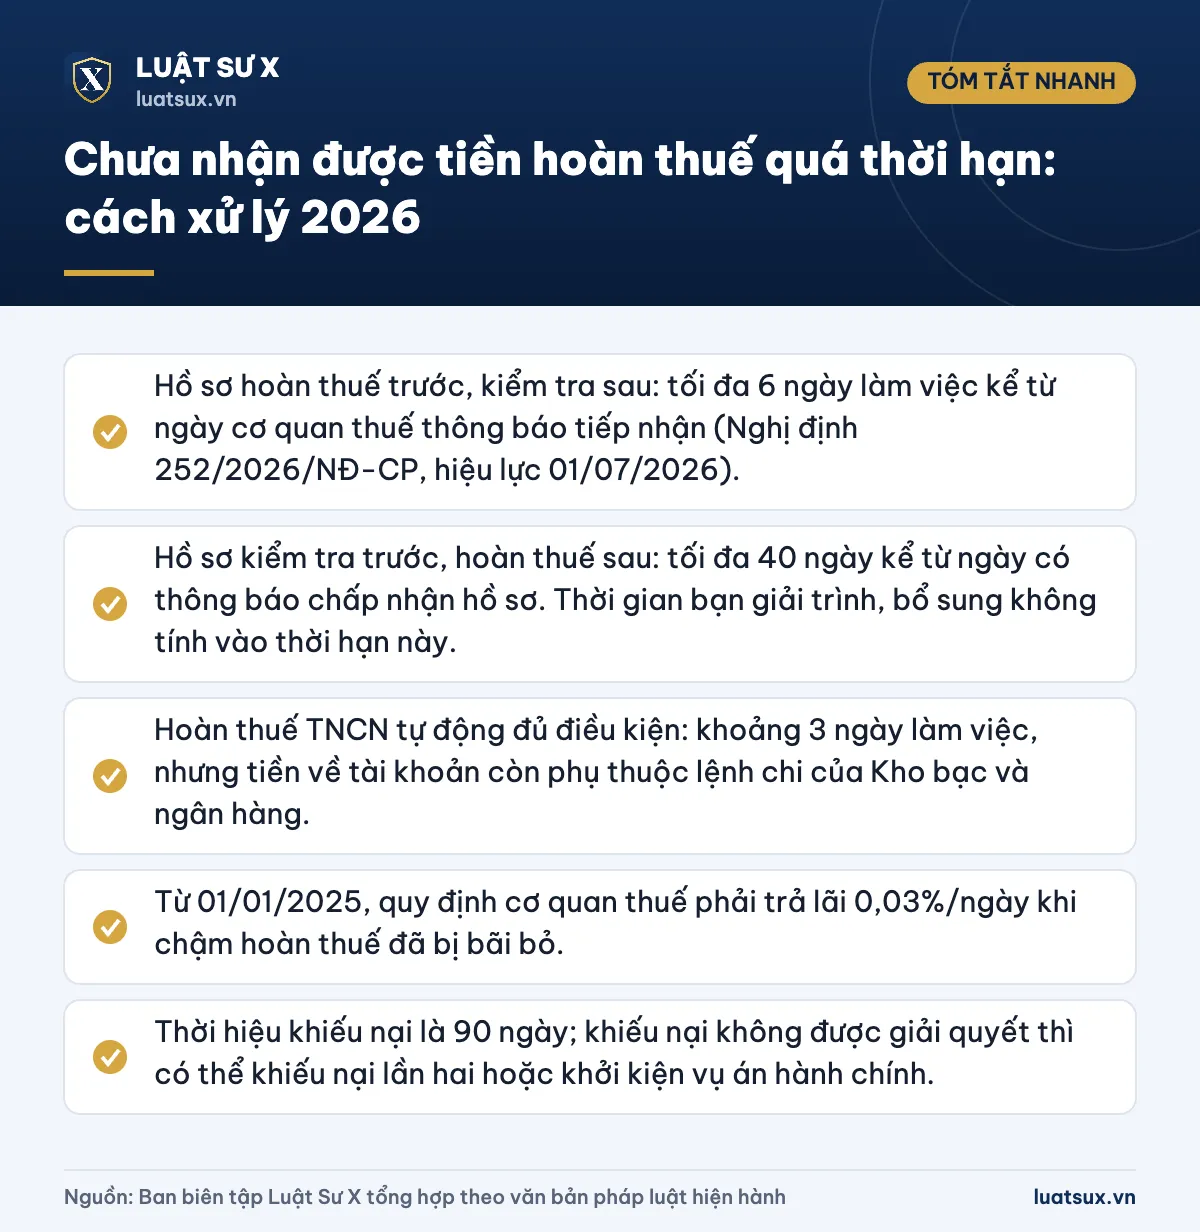
- Hồ sơ hoàn thuế trước, kiểm tra sau: tối đa 6 ngày làm việc kể từ ngày cơ quan thuế thông báo tiếp nhận (Nghị định 252/2026/NĐ-CP, hiệu lực 01/07/2026).
- Hồ sơ kiểm tra trước, hoàn thuế sau: tối đa 40 ngày kể từ ngày có thông báo chấp nhận hồ sơ. Thời gian bạn giải trình, bổ sung không tính vào thời hạn này.
- Hoàn thuế TNCN tự động đủ điều kiện: khoảng 3 ngày làm việc, nhưng tiền về tài khoản còn phụ thuộc lệnh chi của Kho bạc và ngân hàng.
- Từ 01/01/2025, quy định cơ quan thuế phải trả lãi 0,03%/ngày khi chậm hoàn thuế đã bị bãi bỏ.
- Thời hiệu khiếu nại là 90 ngày; khiếu nại không được giải quyết thì có thể khiếu nại lần hai hoặc khởi kiện vụ án hành chính.
Thế nào là quá thời hạn hoàn thuế?
Trước khi phản ánh, bạn cần xác định đúng mốc thời gian. Thời hạn không tính từ ngày bạn bấm nộp hồ sơ, mà tính từ ngày cơ quan thuế gửi thông báo tiếp nhận (hoặc chấp nhận) hồ sơ hoàn thuế.
| Loại hồ sơ | Thời hạn giải quyết | Ghi chú |
|---|---|---|
| Hoàn thuế TNCN tự động (đủ điều kiện) | Khoảng 3 ngày làm việc | Áp dụng khi đã nộp đủ thuế, dữ liệu khớp, tài khoản ngân hàng đã xác thực |
| Hoàn thuế trước, kiểm tra sau | Tối đa 6 ngày làm việc | Cơ quan thuế ra quyết định hoàn, hoặc thông báo chuyển hồ sơ sang kiểm tra trước, hoặc thông báo không hoàn |
| Kiểm tra trước, hoàn thuế sau | Tối đa 40 ngày | Tính từ ngày có thông báo chấp nhận hồ sơ |
Cần lưu ý ba điểm:
- Thời gian bạn giải trình, bổ sung thông tin theo yêu cầu của cơ quan thuế không tính vào thời hạn giải quyết.
- Thời hạn nói trên là thời hạn ra quyết định hoàn thuế. Sau khi có quyết định, cơ quan thuế còn lập lệnh hoàn trả gửi Kho bạc để chi tiền, nên tiền về tài khoản có thể chậm hơn vài ngày.
- Từ 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP là căn cứ chính. Trước đó, thời hạn 6 ngày và 40 ngày được quy định tại Luật Quản lý thuế 2019 (sửa đổi 2024).
Vì sao đã quá hạn mà tiền vẫn chưa về?
Nhiều trường hợp “chậm” thực ra là hồ sơ đang ở một bước bạn chưa nhìn thấy. Các nguyên nhân thường gặp:
Hồ sơ bị chuyển sang kiểm tra trước hoàn thuế
Khi thông tin bạn khai không khớp dữ liệu của cơ quan thuế, hoặc hồ sơ có dấu hiệu rủi ro, hồ sơ có thể chuyển từ diện hoàn trước sang kiểm tra trước. Lúc đó thời hạn là 40 ngày chứ không phải 6 ngày.
Đơn vị trả thu nhập chưa nộp thuế đã khấu trừ
Với hoàn thuế TNCN, nếu công ty đã khấu trừ thuế của bạn nhưng chưa nộp vào ngân sách, hồ sơ không đủ điều kiện hoàn tự động và có thể phải xử lý thủ công.
Tài khoản ngân hàng chưa hợp lệ
Tài khoản đóng, sai tên chủ tài khoản, hoặc chưa được xác thực thông tin với dữ liệu thuế có thể khiến lệnh chi bị trả lại.
Có khoản nợ thuế khác bị bù trừ
Nếu bạn còn nợ thuế hoặc tiền chậm nộp, số tiền hoàn có thể được bù trừ trước, phần còn lại mới chuyển vào tài khoản.
Cơ quan thuế yêu cầu giải trình nhưng bạn chưa nhận được thông báo
Thông báo thường gửi qua tài khoản điện tử, email hoặc ứng dụng. Nếu không mở thường xuyên, bạn dễ bỏ sót, hồ sơ cứ “treo” ở trạng thái chờ giải trình.
Ví dụ: Chị Lan nộp hồ sơ hoàn thuế TNCN ngày 10/4, nhận thông báo tiếp nhận ngày 12/4 và quá một tháng chưa thấy tiền. Khi tra cứu, chị phát hiện hồ sơ đã có quyết định hoàn nhưng số tài khoản ngân hàng khai bị sai một chữ số nên lệnh chi bị trả về. Sau khi bổ sung tài khoản đúng, tiền mới được chuyển.
Các bước xử lý khi chưa nhận được tiền hoàn thuế
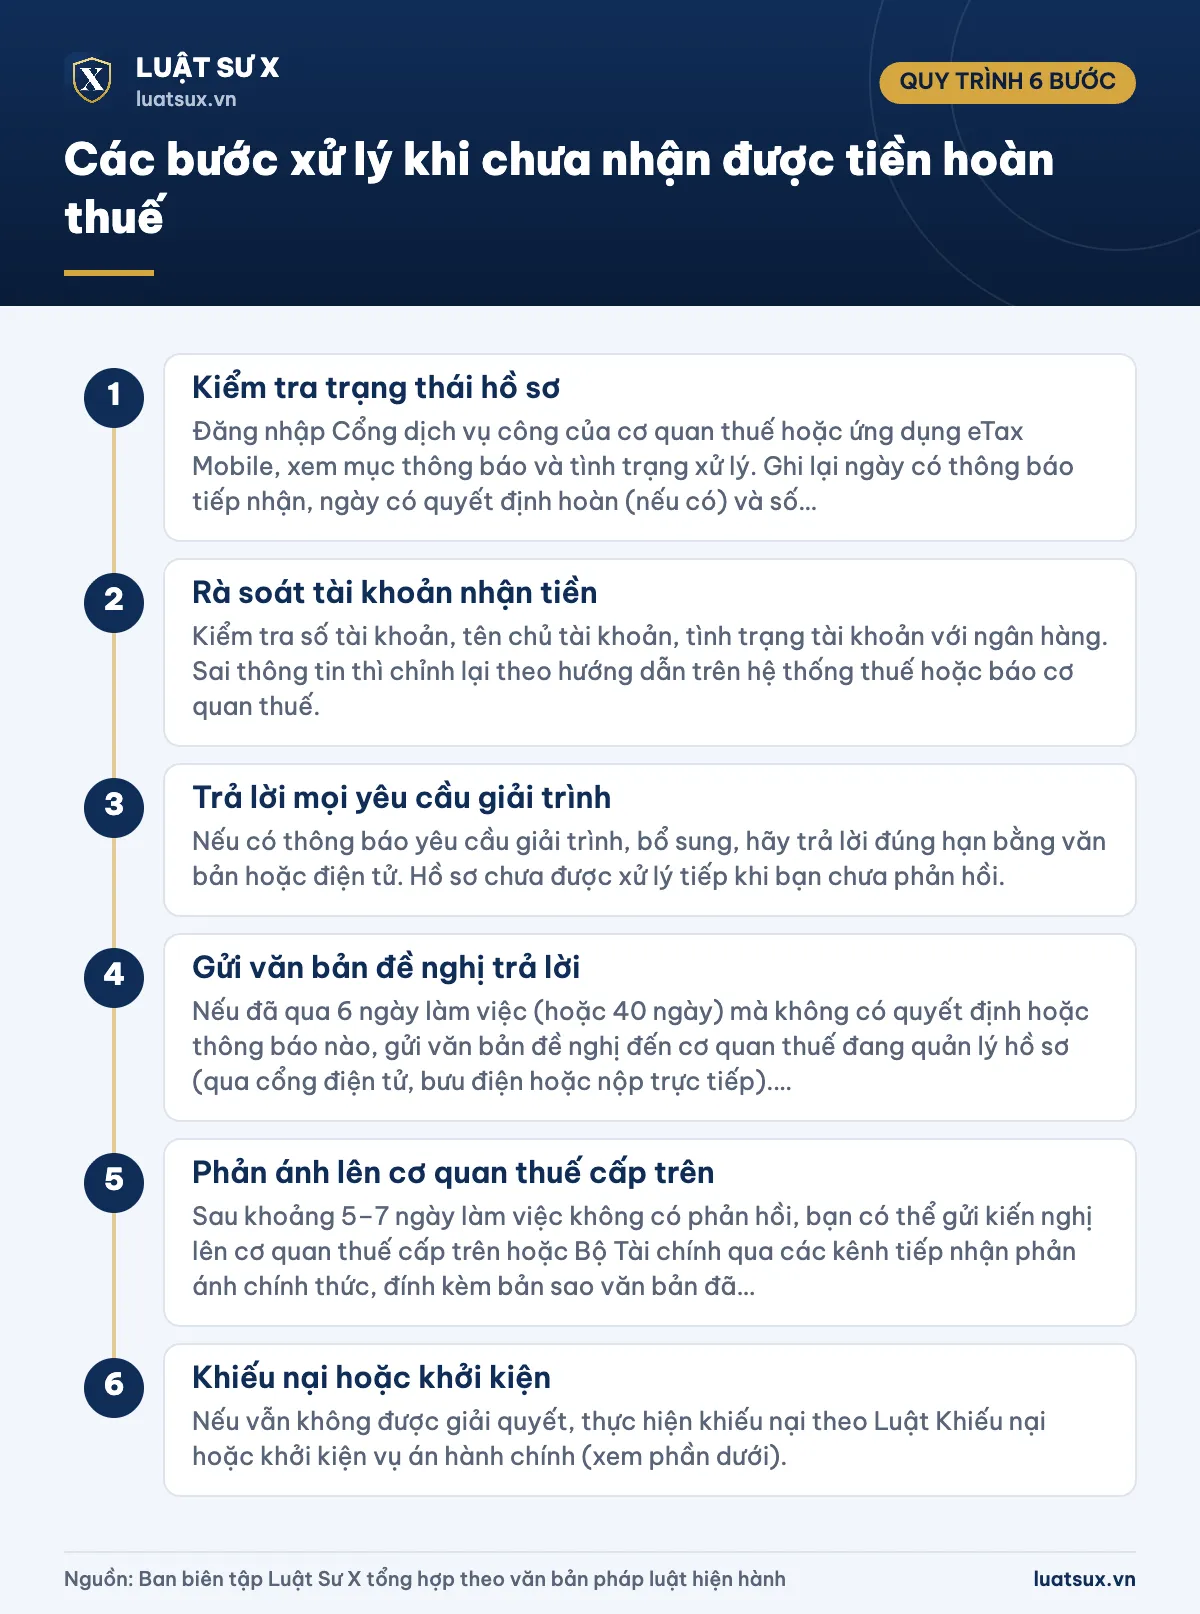
- Bước 1 – Kiểm tra trạng thái hồ sơ: Đăng nhập Cổng dịch vụ công của cơ quan thuế hoặc ứng dụng eTax Mobile, xem mục thông báo và tình trạng xử lý. Ghi lại ngày có thông báo tiếp nhận, ngày có quyết định hoàn (nếu có) và số tiền. Nếu chưa có mã số thuế hoặc quên mã số, bạn xem thêm bài tra cứu mã số thuế cá nhân; từ 01/07/2025 mã số thuế cá nhân là số định danh cá nhân, bạn có thể đối chiếu qua bài tra số căn cước công dân online.
- Bước 2 – Rà soát tài khoản nhận tiền: Kiểm tra số tài khoản, tên chủ tài khoản, tình trạng tài khoản với ngân hàng. Sai thông tin thì chỉnh lại theo hướng dẫn trên hệ thống thuế hoặc báo cơ quan thuế.
- Bước 3 – Trả lời mọi yêu cầu giải trình: Nếu có thông báo yêu cầu giải trình, bổ sung, hãy trả lời đúng hạn bằng văn bản hoặc điện tử. Hồ sơ chưa được xử lý tiếp khi bạn chưa phản hồi.
- Bước 4 – Gửi văn bản đề nghị trả lời: Nếu đã qua 6 ngày làm việc (hoặc 40 ngày) mà không có quyết định hoặc thông báo nào, gửi văn bản đề nghị đến cơ quan thuế đang quản lý hồ sơ (qua cổng điện tử, bưu điện hoặc nộp trực tiếp). Nêu rõ mã hồ sơ, ngày tiếp nhận, thời hạn đã quá và yêu cầu trả lời bằng văn bản. Có mẫu ở phần dưới.
- Bước 5 – Phản ánh lên cơ quan thuế cấp trên: Sau khoảng 5–7 ngày làm việc không có phản hồi, bạn có thể gửi kiến nghị lên cơ quan thuế cấp trên hoặc Bộ Tài chính qua các kênh tiếp nhận phản ánh chính thức, đính kèm bản sao văn bản đã gửi.
- Bước 6 – Khiếu nại hoặc khởi kiện: Nếu vẫn không được giải quyết, thực hiện khiếu nại theo Luật Khiếu nại hoặc khởi kiện vụ án hành chính (xem phần dưới).
Lưu ý: Hãy lưu lại toàn bộ thông báo, ảnh chụp màn hình, biên nhận, email. Đây là chứng cứ chứng minh thời điểm hồ sơ được tiếp nhận và các lần bạn đã yêu cầu cơ quan thuế giải quyết.
Chậm hoàn thuế có được trả lãi không?
Luật Quản lý thuế 2019 từng quy định: nếu quá thời hạn mà việc chậm ra quyết định hoàn thuế do lỗi của cơ quan thuế thì ngoài số thuế được hoàn, cơ quan thuế phải trả lãi 0,03%/ngày tính trên số tiền hoàn và số ngày chậm. Tuy nhiên, Luật số 56/2024/QH15 (hiệu lực từ 01/01/2025) đã bãi bỏ quy định này, vì trước đó chưa có hướng dẫn cụ thể về thẩm quyền, thủ tục và nguồn kinh phí để chi trả.
Hiện nay, mức 0,03%/ngày được áp dụng cho tiền chậm nộp thuế của người nộp thuế (Luật Quản lý thuế 2025, hiệu lực 01/07/2026), không phải lãi chậm hoàn của cơ quan thuế. Trong các tài liệu về Luật Quản lý thuế 2025 mà Ban biên tập đối chiếu, chưa thấy cơ chế trả lãi chậm hoàn được khôi phục. Thực tế đã có trường hợp quyết định hoàn thuế ghi tiền lãi cho thời gian chậm là 0 đồng.
Cảnh báo: Bạn không nên mặc định sẽ được trả lãi khi tính toán dòng tiền. Nếu chậm hoàn gây thiệt hại thực tế và có căn cứ cho rằng công chức thực hiện hành vi trái pháp luật, bạn có thể tìm hiểu thêm về yêu cầu bồi thường theo Luật Trách nhiệm bồi thường của Nhà nước. Việc xác định có đủ điều kiện hay không phụ thuộc từng hồ sơ cụ thể.
Khiếu nại và khởi kiện khi cơ quan thuế chậm giải quyết
Việc chậm giải quyết hồ sơ hoàn thuế mà không có lý do chính đáng có thể bị xem là hành vi hành chính trái pháp luật. Bạn có quyền khiếu nại hoặc khởi kiện.
Khiếu nại lần đầu
- Nơi nộp: người hoặc cơ quan đã ra quyết định, thực hiện hành vi bị khiếu nại, tức cơ quan thuế đang giải quyết hồ sơ của bạn.
- Thời hiệu: 90 ngày kể từ ngày nhận được hoặc biết được quyết định, hành vi hành chính.
- Thời hạn giải quyết lần đầu: không quá 30 ngày kể từ ngày thụ lý; vụ việc phức tạp không quá 45 ngày. Luật Khiếu nại (sửa đổi bởi Luật số 136/2025/QH15, hiệu lực 01/07/2026) quy định thụ lý trong 7 ngày kể từ khi nhận khiếu nại thuộc thẩm quyền.
Khiếu nại lần hai hoặc khởi kiện
- Nếu hết thời hạn giải quyết mà khiếu nại lần đầu không được giải quyết, hoặc bạn không đồng ý với kết quả, bạn có thể khiếu nại lần hai lên cấp trên trong 30 ngày (vùng sâu, vùng xa dài hơn).
- Bạn cũng có thể khởi kiện vụ án hành chính tại Tòa án có thẩm quyền (từ 01/07/2025 là Tòa án nhân dân khu vực hoặc Tòa án nhân dân tỉnh, thành phố tùy tính chất vụ việc). Thời hiệu khởi kiện thông thường là 1 năm kể từ ngày nhận được hoặc biết được quyết định, hành vi hành chính.
Lưu ý: Tên gọi và cấp của cơ quan thuế đã thay đổi sau sắp xếp bộ máy năm 2025. Hãy xác định đúng đơn vị đang quản lý hồ sơ của bạn (ghi trên thông báo tiếp nhận) để gửi văn bản đúng nơi.
Mẫu văn bản đề nghị giải quyết hồ sơ hoàn thuế
Bạn có thể tham khảo nội dung sau, điều chỉnh theo hồ sơ của mình:
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
VĂN BẢN ĐỀ NGHỊ GIẢI QUYẾT HỒ SƠ HOÀN THUẾ
Kính gửi: [Tên cơ quan thuế đang quản lý hồ sơ]
Họ và tên người nộp thuế: [………………]
Mã số thuế (số định danh cá nhân): [………………]
Địa chỉ liên hệ: [………………] – Email: [………………]
Tôi đã nộp hồ sơ đề nghị hoàn thuế [thuế TNCN/thuế GTGT…] kỳ [………] qua [cổng điện tử/trực tiếp/bưu điện]. Cơ quan thuế đã có thông báo tiếp nhận hồ sơ số [……] ngày [……/……/……] (mã hồ sơ: [……]). Số tiền đề nghị hoàn: [……………] đồng.
Theo quy định, thời hạn giải quyết hồ sơ là [6 ngày làm việc/40 ngày] kể từ ngày có thông báo tiếp nhận hồ sơ. Đến nay đã quá thời hạn [……] ngày nhưng tôi chưa nhận được quyết định hoàn thuế/thông báo nào/tiền hoàn thuế.
Tôi đề nghị Quý cơ quan: (1) cho biết hồ sơ đang ở giai đoạn nào và lý do chưa giải quyết; (2) hướng dẫn nếu cần giải trình, bổ sung thông tin; (3) sớm ban hành quyết định hoàn thuế và chuyển tiền vào tài khoản số [……] tại [ngân hàng] của tôi.
Tôi xin chân thành cảm ơn.
[Địa danh], ngày … tháng … năm …
Người đề nghị
(Ký, ghi rõ họ tên)
Tài liệu kèm theo: bản sao thông báo tiếp nhận hồ sơ; ảnh chụp màn hình trạng thái hồ sơ; (nếu có) quyết định hoàn thuế.
Cách hạn chế bị chậm hoàn thuế
- Kê khai đúng, khớp dữ liệu: số định danh, thu nhập, người phụ thuộc, khoản giảm trừ. Nếu chưa chắc mức giảm trừ gia cảnh, xem bài mức giảm trừ gia cảnh mới nhất trước khi quyết toán.
- Khai đúng số tài khoản ngân hàng chính chủ và kiểm tra tài khoản còn hoạt động.
- Nộp hồ sơ sớm, tránh dồn vào cao điểm tháng 4–5 khi cơ quan thuế phải xử lý hàng trăm nghìn hồ sơ. Hồ sơ đề nghị hoàn thuế TNCN nộp sau hạn quyết toán không bị xử phạt hành chính vì nộp chậm.
- Nhắc đơn vị trả thu nhập nộp đủ thuế đã khấu trừ vào ngân sách, vì đây là điều kiện để hồ sơ của bạn được hoàn tự động.
- Nếu mã số thuế chưa được cấp hoặc thông tin đăng ký chưa chính xác, hãy làm thủ tục trước khi hoàn thuế, tham khảo cách đăng ký mã số thuế cá nhân qua mạng.
Câu hỏi thường gặp
Quá bao lâu thì được coi là chậm hoàn thuế?
Tính từ ngày cơ quan thuế thông báo tiếp nhận hồ sơ: quá 6 ngày làm việc với hồ sơ hoàn trước, kiểm tra sau; quá 40 ngày với hồ sơ kiểm tra trước, hoàn sau. Thời gian bạn giải trình, bổ sung không được tính.
Có quyết định hoàn thuế rồi nhưng chưa thấy tiền thì làm gì?
Kiểm tra số tài khoản, tên chủ tài khoản và tình trạng tài khoản. Sau đó hỏi cơ quan thuế xem lệnh hoàn trả đã gửi Kho bạc chưa, có bị trả lại hay bị bù trừ nợ thuế không. Đây thường là lý do tiền về chậm.
Nộp hồ sơ hoàn thuế TNCN sau hạn quyết toán có bị phạt không?
Không. Cá nhân có thuế nộp thừa và đề nghị hoàn thuế thì nộp hồ sơ sau hạn quyết toán không bị xử phạt hành chính vì nộp hồ sơ quá thời hạn, cơ quan thuế vẫn tiếp nhận và giải quyết.
Cơ quan thuế chậm hoàn thuế có phải trả lãi cho tôi không?
Từ 01/01/2025, quy định trả lãi 0,03%/ngày khi chậm hoàn thuế đã bị bãi bỏ. Bạn nên kiểm tra văn bản mới nhất trước khi yêu cầu, vì thực tế đã có quyết định hoàn thuế ghi lãi chậm là 0 đồng.
Tôi có thể khiếu nại trong bao lâu?
Thời hiệu khiếu nại là 90 ngày kể từ ngày nhận được hoặc biết được quyết định, hành vi hành chính. Cơ quan thuế phải giải quyết lần đầu trong 30 ngày (tối đa 45 ngày với vụ việc phức tạp) kể từ ngày thụ lý.
Có cần nhờ người khác nộp hộ hồ sơ khiếu nại không?
Không bắt buộc. Bạn có thể tự soạn và nộp đơn qua cổng điện tử, bưu điện hoặc trực tiếp. Bạn cũng có thể ủy quyền cho người khác theo quy định của pháp luật nếu không trực tiếp thực hiện được.
Khi chưa nhận được tiền hoàn thuế quá thời hạn, điều quan trọng nhất là xác định đúng hồ sơ đang ở bước nào, lưu đầy đủ chứng cứ và đi theo trình tự: tra cứu, đề nghị bằng văn bản, phản ánh cấp trên, rồi khiếu nại hoặc khởi kiện. Việc chậm hoàn thuế hiện không đương nhiên kéo theo lãi, nên chủ động kê khai chính xác sẽ giúp bạn nhận tiền nhanh hơn.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực 01/07/2026).
- Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Quản lý thuế (hiệu lực 01/07/2026).
- Luật Quản lý thuế 2019, sửa đổi bởi Luật số 56/2024/QH15 (hiệu lực 01/01/2025) – áp dụng cho giai đoạn trước 01/07/2026.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực 01/07/2026).
- Luật Khiếu nại 2011, sửa đổi bởi Luật số 136/2025/QH15 (hiệu lực 01/07/2026).
- Luật Tố tụng hành chính 2015.
- Luật Trách nhiệm bồi thường của Nhà nước 2017.
Thông tin cập nhật tháng 10/2026. Nội dung mang tính tham khảo phổ biến pháp luật, không thay thế văn bản chính thức hay ý kiến của cơ quan có thẩm quyền.