Nhà nước chỉ hoàn thuế khi bạn thuộc đúng trường hợp luật cho phép và đủ điều kiện. Thuế đã nộp đúng, nộp đủ thì không được hoàn. Thuế GTGT đầu vào không đủ điều kiện khấu trừ, dự án đầu tư không đủ vốn hoặc điều kiện kinh doanh, hồ sơ hoàn thuế sai số liệu cũng bị từ chối hoàn.
Tóm tắt nhanh
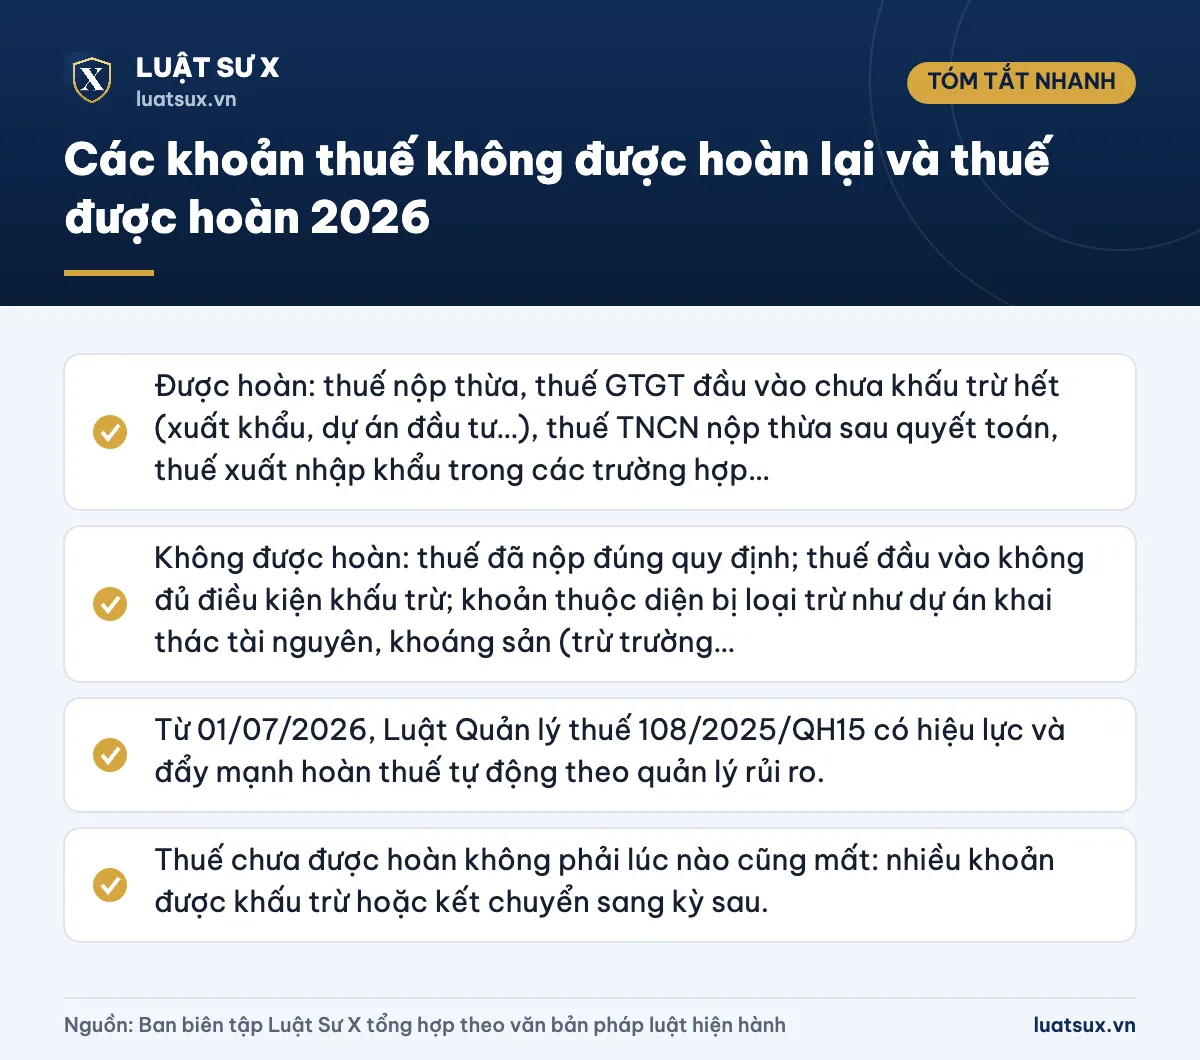
- Được hoàn: thuế nộp thừa, thuế GTGT đầu vào chưa khấu trừ hết (xuất khẩu, dự án đầu tư…), thuế TNCN nộp thừa sau quyết toán, thuế xuất nhập khẩu trong các trường hợp luật quy định.
- Không được hoàn: thuế đã nộp đúng quy định; thuế đầu vào không đủ điều kiện khấu trừ; khoản thuộc diện bị loại trừ như dự án khai thác tài nguyên, khoáng sản (trừ trường hợp luật cho phép).
- Từ 01/07/2026, Luật Quản lý thuế 108/2025/QH15 có hiệu lực và đẩy mạnh hoàn thuế tự động theo quản lý rủi ro.
- Thuế chưa được hoàn không phải lúc nào cũng mất: nhiều khoản được khấu trừ hoặc kết chuyển sang kỳ sau.
Hoàn thuế là gì và khi nào được hoàn?
Hoàn thuế là việc cơ quan thuế trả lại cho người nộp thuế một khoản tiền thuế mà họ đã nộp vào ngân sách. Để được hoàn, bạn cần đáp ứng đủ ba yếu tố: thuộc diện được hoàn theo luật, đáp ứng điều kiện của từng loại thuế và có đề nghị hoàn thuế (trừ trường hợp hoàn tự động theo lộ trình).
Cần phân biệt hai nhóm khác nhau:
- Hoàn thuế theo luật thuế sắc thuế cụ thể: ví dụ thuế GTGT đầu vào chưa khấu trừ hết của doanh nghiệp xuất khẩu.
- Hoàn trả tiền nộp thừa: bạn đã nộp nhiều hơn số phải nộp (do tính sai, nộp trùng, quyết toán xong thấy nộp dư…). Nhóm này áp dụng cho nhiều loại thuế, khoản thu khác, tiền chậm nộp, tiền phạt theo Luật Quản lý thuế.
Lưu ý: Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ 01/07/2026 và bổ sung cơ sở pháp lý cho hoàn thuế tự động trên dữ liệu, phân luồng theo mức độ rủi ro. Vì vậy hồ sơ có số liệu khớp với cơ sở dữ liệu của cơ quan thuế sẽ được giải quyết nhanh hơn.
Các loại thuế được hoàn lại gồm những loại nào?
Pháp luật Việt Nam không có một danh sách duy nhất “các loại thuế được hoàn”. Mỗi luật thuế quy định riêng trường hợp hoàn, còn thủ tục chung nằm trong Luật Quản lý thuế. Bảng dưới đây tổng hợp các nhóm phổ biến nhất.
| Loại thuế | Trường hợp thường được hoàn | Căn cứ chính |
|---|---|---|
| Thuế GTGT | Hàng hóa, dịch vụ xuất khẩu có thuế đầu vào chưa khấu trừ hết từ 300 triệu đồng trở lên; dự án đầu tư đủ điều kiện; hàng hóa, dịch vụ chịu thuế suất 5% có thuế đầu vào lớn; thuế nộp thừa… | Luật Thuế GTGT 48/2024/QH15 (hiệu lực 01/07/2025) |
| Thuế thu nhập cá nhân | Số thuế đã nộp (đã bị khấu trừ) lớn hơn số phải nộp sau quyết toán; đã nộp thuế nhưng thu nhập tính thuế chưa đến mức phải nộp. | Luật Thuế TNCN 109/2025/QH15 và văn bản hướng dẫn; Luật Quản lý thuế |
| Thuế xuất khẩu, thuế nhập khẩu | Nộp thuế nhưng không có hàng hoặc xuất nhập khẩu ít hơn; hàng xuất khẩu phải tái nhập; hàng nhập khẩu phải tái xuất; nguyên liệu nhập khẩu đã đưa vào sản xuất hàng xuất khẩu; máy móc, thiết bị tạm nhập – tái xuất. | Điều 19 Luật Thuế xuất khẩu, thuế nhập khẩu 107/2016/QH13 |
| Các loại thuế, phí, lệ phí khác | Nộp thừa, nộp nhầm, nộp trùng so với số phải nộp. | Luật Quản lý thuế (Điều 18 Luật 108/2025/QH15) |
Hoàn thuế GTGT
Đây là nhóm có giá trị hoàn lớn nhất và cũng bị kiểm soát chặt nhất. Doanh nghiệp nộp thuế theo phương pháp khấu trừ có thể được hoàn khi có hàng hóa, dịch vụ xuất khẩu và thuế đầu vào chưa khấu trừ hết từ 300 triệu đồng trở lên. Luật 48/2024/QH15 còn đặt giới hạn mức hoàn đối với hàng xuất khẩu (không vượt quá 10% doanh thu xuất khẩu trong kỳ, phần vượt được chuyển sang kỳ sau). Dự án đầu tư mới hoặc mở rộng đang trong giai đoạn đầu tư cũng được xem xét hoàn nếu thuế đầu vào chưa khấu trừ từ 300 triệu đồng trở lên và đáp ứng điều kiện.
Hoàn thuế thu nhập cá nhân
Người lao động bị khấu trừ thuế hằng tháng có thể nộp thừa vì thay đổi người phụ thuộc, làm việc không đủ 12 tháng hoặc thu nhập cả năm thấp. Khi quyết toán, phần chênh lệch được hoàn. Từ kỳ tính thuế 2026, mức giảm trừ gia cảnh tăng lên 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, nên số người nộp thừa có thể tăng. Bạn xem chi tiết tại bài mức giảm trừ gia cảnh mới nhất.
Hoàn thuế xuất khẩu, nhập khẩu
Luật Thuế xuất khẩu, thuế nhập khẩu liệt kê các trường hợp hoàn như hàng bị tái xuất, tái nhập, nguyên liệu nhập khẩu đã dùng để sản xuất hàng xuất khẩu, hoặc nộp thuế nhưng thực tế không có hàng. Thủ tục hoàn thực hiện theo pháp luật về quản lý thuế.
Các khoản thuế không được hoàn lại
Dưới đây là những nhóm khoản thuế thường bị từ chối hoàn hoặc không thuộc diện hoàn.
1. Thuế đã nộp đúng, nộp đủ theo quy định
Nếu số thuế bạn nộp đúng bằng số phải nộp thì không có “tiền nộp thừa” để hoàn. Ví dụ: bạn đã đóng thuế thu nhập từ tiền lương đúng theo quyết toán; hay đã nộp lệ phí trước bạ đúng mức khi đăng ký xe thì sau này không thể xin hoàn chỉ vì bán xe hoặc đổi ý. Muốn biết mình nộp bao nhiêu là đúng, bạn có thể xem cách tính tại bài lệ phí trước bạ xe máy.
2. Thuế GTGT đầu vào không đủ điều kiện khấu trừ
Thuế đầu vào không được khấu trừ thì cũng không được hoàn. Thường gặp:
- Hàng hóa, dịch vụ mua vào để dùng cho hoạt động không chịu thuế GTGT.
- Hóa đơn, chứng từ không hợp pháp hoặc lập từ hành vi bị nghiêm cấm.
- Không có chứng từ thanh toán không dùng tiền mặt khi thuộc diện bắt buộc.
- Giao dịch không có thật, thuế đầu vào không được người bán kê khai, nộp.
Luật 48/2024/QH15 còn bổ sung điều kiện để người mua chỉ được hoàn thuế GTGT khi giao dịch và số thuế là có thật, nhằm chặn hóa đơn khống. Doanh nghiệp nên rà soát mẫu hóa đơn hợp lệ trước khi kê khai.
3. Hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác
Với hàng xuất khẩu, luật loại trừ trường hợp hàng hóa nhập khẩu rồi xuất khẩu sang nước khác khỏi diện hoàn GTGT theo cơ chế xuất khẩu thông thường.
4. Dự án đầu tư không đủ điều kiện hoàn
Theo Luật Thuế GTGT 2024, cơ sở kinh doanh không được hoàn mà phải kết chuyển thuế đầu vào chưa khấu trừ sang kỳ sau khi thuộc một trong các trường hợp:
- Dự án đầu tư không góp đủ vốn điều lệ như đã đăng ký tính đến thời điểm nộp hồ sơ.
- Kinh doanh ngành nghề có điều kiện nhưng chưa đủ hoặc không duy trì đủ điều kiện kinh doanh.
- Dự án khai thác tài nguyên, khoáng sản, hoặc dự án sản xuất sản phẩm là tài nguyên, khoáng sản đã chế biến theo quy định (trừ một số dự án thăm dò, phát triển mỏ dầu khí theo luật).
Nếu đang được hoàn mà bị phát hiện không còn đủ điều kiện, cơ quan thuế sẽ dừng hoàn và chuyển sang khấu trừ từ thời điểm vi phạm.
5. Hồ sơ hoàn thuế TNCN không đủ điều kiện
Cá nhân có số thuế nộp thừa vẫn có thể không được hoàn nếu:
- Chưa đăng ký và chưa có mã số thuế tại thời điểm nộp hồ sơ quyết toán. Bạn xem lại quy định về mã số thuế cá nhân và cách đăng ký mã số thuế cá nhân qua mạng.
- Tổ chức trả thu nhập chưa nộp đủ số thuế đã khấu trừ vào ngân sách.
- Số liệu trên hồ sơ (tổng thu nhập chịu thuế, số thuế đề nghị hoàn) không khớp hoặc cao hơn dữ liệu của cơ quan thuế và bạn không giải trình được.
- Không nộp hồ sơ quyết toán, hoặc nộp sau thời hạn mà pháp luật không cho phép hoàn.
6. Thuế nhập khẩu của hàng đã hết giá trị sử dụng
Với máy móc, thiết bị tạm nhập – tái xuất, số thuế nhập khẩu được hoàn tính theo trị giá sử dụng còn lại của hàng hóa. Nếu hàng đã hết trị giá sử dụng thì không được hoàn thuế nhập khẩu đã nộp. Trường hợp đi thuê máy móc, thiết bị để thực hiện dự án đầu tư, thi công, lắp đặt công trình hoặc phục vụ sản xuất cũng bị loại khỏi diện hoàn theo điểm này.
Cảnh báo: Kê khai hồ sơ hoàn thuế không trung thực (hóa đơn khống, khai tăng số thuế đề nghị hoàn) có thể bị truy thu, xử phạt vi phạm hành chính và trong trường hợp nghiêm trọng bị truy cứu trách nhiệm hình sự. Chỉ đề nghị hoàn khi có đủ chứng từ thật.
Không được hoàn nhưng chưa chắc mất: khấu trừ và kết chuyển
Nhiều doanh nghiệp hiểu nhầm rằng “không được hoàn” nghĩa là mất tiền. Thực tế, với thuế GTGT, phần thuế đầu vào chưa được hoàn thường được kết chuyển sang kỳ tính thuế sau để tiếp tục khấu trừ với thuế đầu ra. Chỉ phần thuế đầu vào không đủ điều kiện khấu trừ mới không được khấu trừ. Khi đó, doanh nghiệp có thể được tính khoản này vào chi phí khi tính thuế thu nhập doanh nghiệp hoặc vào nguyên giá tài sản cố định, tùy trường hợp theo quy định.
Với cá nhân, số thuế TNCN nộp thừa có thể chọn nhận hoàn hoặc bù trừ vào kỳ sau, tùy hướng dẫn tại thời điểm quyết toán.
Tình huống thực tế
Ví dụ 1 – Người lao động. Anh A làm việc cho một công ty, trong năm bị khấu trừ tạm 15 triệu đồng thuế TNCN. Sau quyết toán, số thuế phải nộp chỉ là 11 triệu đồng. Anh A được hoàn 4 triệu đồng, với điều kiện đã có mã số thuế và công ty đã nộp đủ thuế đã khấu trừ vào ngân sách. Nếu công ty chưa nộp, hồ sơ chưa đủ điều kiện hoàn.
Ví dụ 2 – Doanh nghiệp xuất khẩu. Công ty B có thuế GTGT đầu vào chưa khấu trừ hết 500 triệu đồng, nhưng hóa đơn đầu vào của một nhà cung cấp trị giá 120 triệu đồng bị xác định không hợp pháp. Phần thuế của hóa đơn này không đủ điều kiện khấu trừ nên không được hoàn. Phần còn lại, nếu đáp ứng điều kiện và trong giới hạn mức hoàn, vẫn được xem xét hoàn.
Ví dụ 3 – Dự án đầu tư. Công ty C có dự án đang đầu tư, thuế đầu vào chưa khấu trừ trên 300 triệu đồng nhưng chưa góp đủ vốn điều lệ đã đăng ký. Công ty không được hoàn mà phải kết chuyển số thuế sang kỳ sau cho đến khi đủ điều kiện.
Làm sao để hồ sơ hoàn thuế không bị từ chối?
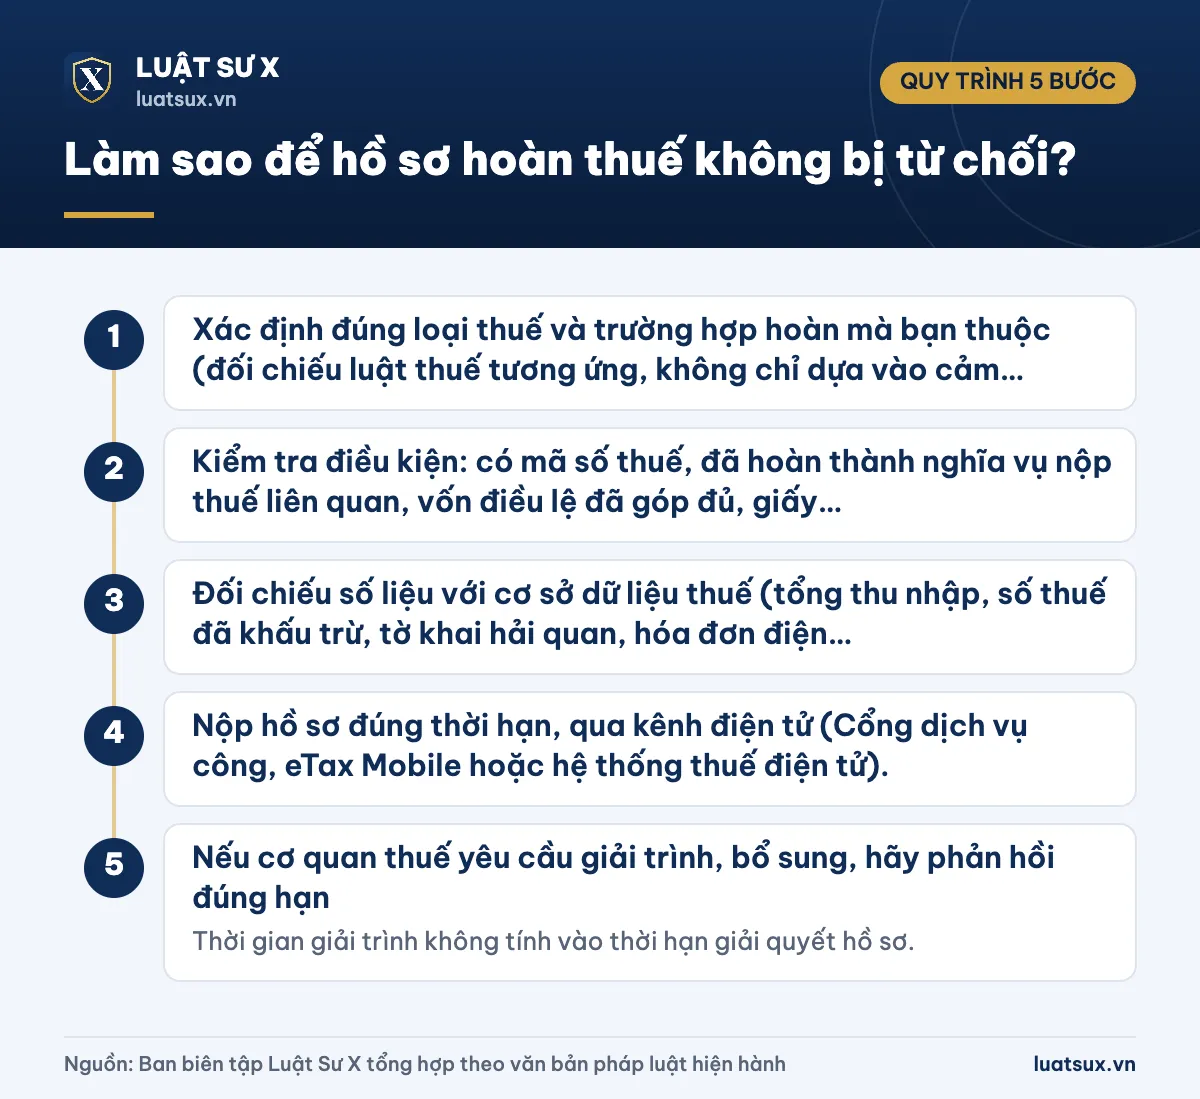
- Bước 1: Xác định đúng loại thuế và trường hợp hoàn mà bạn thuộc (đối chiếu luật thuế tương ứng, không chỉ dựa vào cảm giác “nộp thừa”).
- Bước 2: Kiểm tra điều kiện: có mã số thuế, đã hoàn thành nghĩa vụ nộp thuế liên quan, vốn điều lệ đã góp đủ, giấy phép ngành nghề có điều kiện còn hiệu lực (với doanh nghiệp).
- Bước 3: Đối chiếu số liệu với cơ sở dữ liệu thuế (tổng thu nhập, số thuế đã khấu trừ, tờ khai hải quan, hóa đơn điện tử) trước khi nộp.
- Bước 4: Nộp hồ sơ đúng thời hạn, qua kênh điện tử (Cổng dịch vụ công, eTax Mobile hoặc hệ thống thuế điện tử).
- Bước 5: Nếu cơ quan thuế yêu cầu giải trình, bổ sung, hãy phản hồi đúng hạn. Thời gian giải trình không tính vào thời hạn giải quyết hồ sơ.
Lưu ý: Cơ quan thuế quản lý hồ sơ sau sắp xếp đơn vị hành chính 2025 theo tổ chức thuế hiện hành; bạn nên xác định đúng cơ quan thuế quản lý trực tiếp trên hệ thống điện tử khi nộp hồ sơ.
Nếu cần giấy tờ chứng minh cho các giao dịch có liên quan như vay mượn hoặc mua bán tài sản, bạn có thể tham khảo thêm mẫu giấy ghi nợ viết tay để lưu chứng từ đầy đủ.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực từ 01/07/2026, trừ một số quy định có lộ trình riêng).
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/07/2025).
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/07/2026, riêng thu nhập từ kinh doanh, tiền lương, tiền công áp dụng từ kỳ tính thuế 2026) và các văn bản hướng dẫn.
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh.
- Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13.
- Nghị định 181/2025/NĐ-CP (đã được sửa đổi, bổ sung) và các văn bản hướng dẫn thi hành.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Các khoản thuế không được hoàn lại gồm những gì?
Gồm thuế đã nộp đúng và đủ; thuế GTGT đầu vào không đủ điều kiện khấu trừ; thuế của dự án đầu tư không đủ vốn, không đủ điều kiện kinh doanh hoặc khai thác khoáng sản; và các hồ sơ hoàn thuế thiếu điều kiện như chưa có mã số thuế hoặc số liệu không khớp.
Thuế nộp thừa có được hoàn lại không?
Có. Nếu bạn nộp nhiều hơn số phải nộp, bạn có thể đề nghị hoàn trả theo Luật Quản lý thuế, hoặc bù trừ vào nghĩa vụ thuế kỳ sau tùy trường hợp.
Thuế GTGT đầu vào chưa được hoàn có mất không?
Không nhất thiết. Phần thuế đầu vào đủ điều kiện khấu trừ nhưng chưa được hoàn thường được kết chuyển sang kỳ sau để tiếp tục khấu trừ. Chỉ thuế đầu vào không đủ điều kiện khấu trừ mới không được khấu trừ, không được hoàn.
Không có mã số thuế có được hoàn thuế TNCN không?
Không. Điều kiện hoàn thuế TNCN gồm có mã số thuế tại thời điểm nộp hồ sơ quyết toán. Từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế của cá nhân, nên bạn cần kiểm tra thông tin đã được đồng bộ hay chưa.
Thuế nhập khẩu hàng đã dùng lâu có được hoàn khi tái xuất không?
Với máy móc, thiết bị tạm nhập – tái xuất, số thuế được hoàn tính theo trị giá sử dụng còn lại. Hàng đã hết trị giá sử dụng thì không được hoàn thuế nhập khẩu đã nộp.
Tóm lại, hoàn thuế không phải quyền mặc nhiên mà là quyền có điều kiện: chỉ khi thuộc đúng trường hợp luật quy định, có chứng từ hợp pháp và số liệu khớp với cơ quan thuế thì bạn mới nhận lại được tiền. Hãy xác định rõ khoản nào được hoàn, khoản nào chỉ được khấu trừ hoặc kết chuyển để chủ động kê khai và tránh bị từ chối hồ sơ.