Khi vay tiền ngân hàng Agribank, bạn không bắt buộc phải mua bảo hiểm khoản vay. Pháp luật hiện hành không có quy định nào buộc người vay phải mua bảo hiểm. Luật Các tổ chức tín dụng 2024 còn cấm ngân hàng gắn việc bán bảo hiểm không bắt buộc với việc cho vay. Bạn chỉ nên mua khi thấy cần và hiểu rõ quyền lợi.
Tóm tắt nhanh
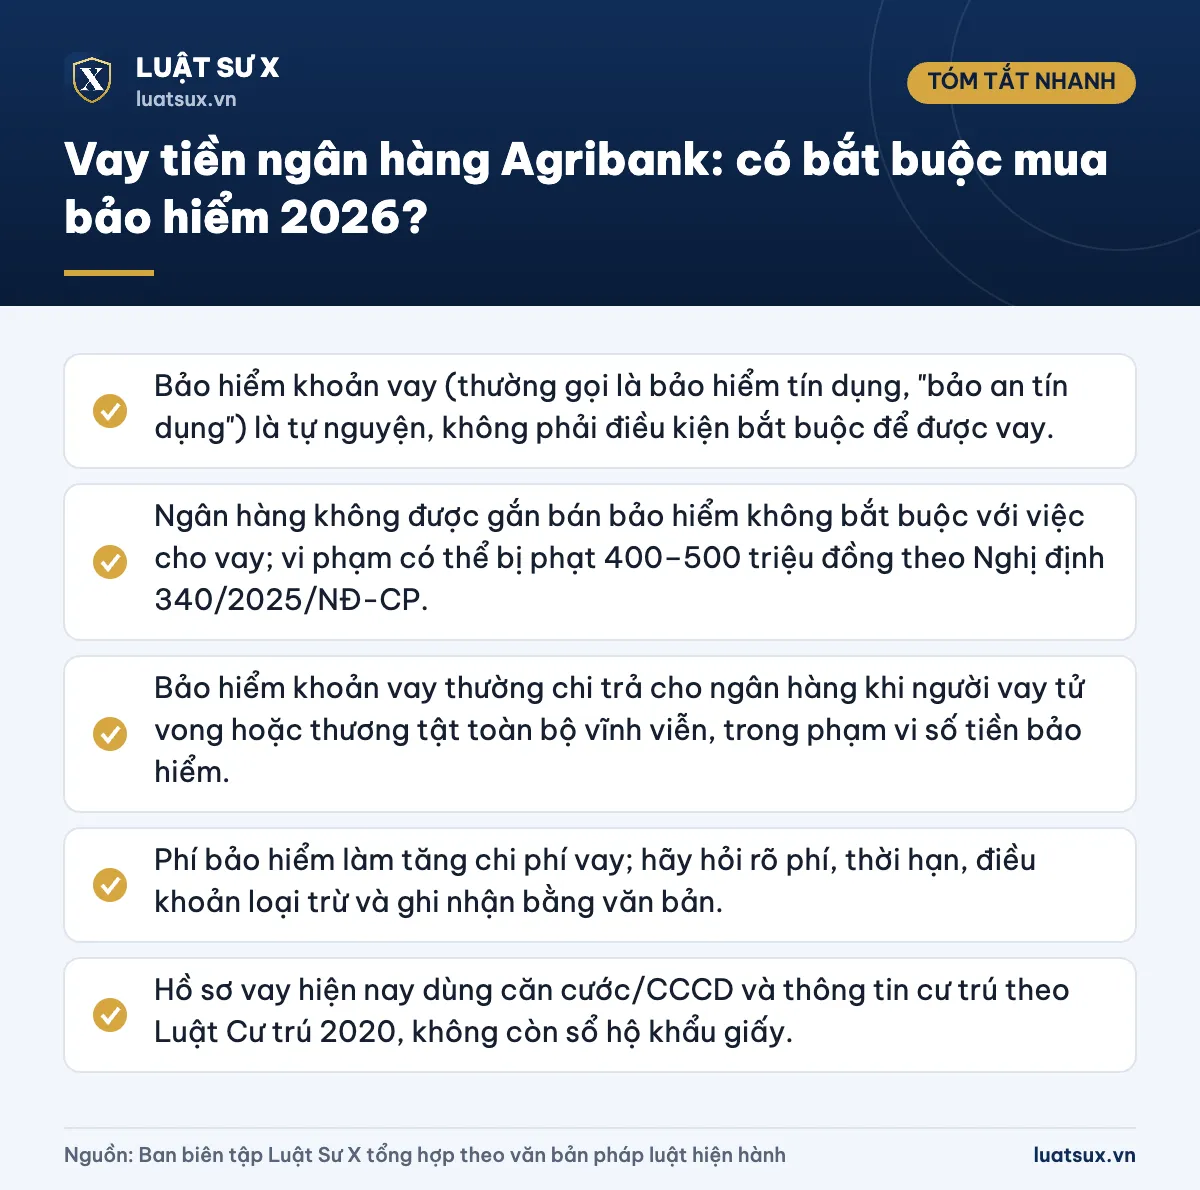
- Bảo hiểm khoản vay (thường gọi là bảo hiểm tín dụng, “bảo an tín dụng”) là tự nguyện, không phải điều kiện bắt buộc để được vay.
- Ngân hàng không được gắn bán bảo hiểm không bắt buộc với việc cho vay; vi phạm có thể bị phạt 400–500 triệu đồng theo Nghị định 340/2025/NĐ-CP.
- Bảo hiểm khoản vay thường chi trả cho ngân hàng khi người vay tử vong hoặc thương tật toàn bộ vĩnh viễn, trong phạm vi số tiền bảo hiểm.
- Phí bảo hiểm làm tăng chi phí vay; hãy hỏi rõ phí, thời hạn, điều khoản loại trừ và ghi nhận bằng văn bản.
- Hồ sơ vay hiện nay dùng căn cước/CCCD và thông tin cư trú theo Luật Cư trú 2020, không còn sổ hộ khẩu giấy.
Vay tiền Agribank có bắt buộc mua bảo hiểm không?
Không. Hoạt động cho vay của tổ chức tín dụng được điều chỉnh bởi Thông tư 39/2016/TT-NHNN (đã sửa đổi nhiều lần, gần nhất bằng Thông tư 29/2026/TT-NHNN có hiệu lực từ 15/08/2026). Các quy định về cho vay không đặt ra loại bảo hiểm nào là điều kiện bắt buộc đối với người vay. Việc có áp dụng biện pháp bảo đảm tiền vay hay không là do ngân hàng và khách hàng thỏa thuận. Việc tham gia bảo hiểm phải dựa trên nhu cầu và khả năng tài chính của bạn.
Hai điều luật quan trọng bảo vệ bạn:
- Luật Kinh doanh bảo hiểm 2022 (hiệu lực từ 01/01/2023) nghiêm cấm đe dọa, cưỡng ép giao kết hợp đồng bảo hiểm.
- Luật Các tổ chức tín dụng 2024 (hiệu lực từ 01/07/2024) cấm tổ chức tín dụng, người quản lý, người điều hành và nhân viên gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức.
Cụm “dưới mọi hình thức” có nghĩa là cả những cách ép gián tiếp cũng bị cấm, ví dụ nói rằng “mua bảo hiểm mới giải ngân”, giải ngân chậm với người không mua hoặc chỉ giảm lãi suất khi có bảo hiểm.
Lưu ý: Một số chính sách ngân hàng có thể ưu đãi cho khách hàng dùng thêm dịch vụ. Tuy nhiên, bảo hiểm không bắt buộc không được là điều kiện để duyệt hồ sơ, giải ngân hay giảm lãi suất. Nếu bạn thấy có dấu hiệu này, hãy xem mục cách xử lý bên dưới.
Các loại bảo hiểm thường gặp khi vay vốn
Khi giao dịch tại ngân hàng, bạn có thể được giới thiệu nhiều sản phẩm khác nhau. Cần phân biệt rõ để biết cái nào bắt buộc, cái nào tự nguyện.
| Loại bảo hiểm | Bản chất | Có bắt buộc khi vay? |
|---|---|---|
| Bảo hiểm khoản vay (bảo hiểm tín dụng, bảo an tín dụng) | Bảo vệ khả năng trả nợ: công ty bảo hiểm trả cho ngân hàng khi người vay gặp rủi ro được bảo hiểm | Không |
| Bảo hiểm tài sản bảo đảm (nhà, xe thế chấp) | Bồi thường khi tài sản bị tổn thất (cháy, hư hỏng…) | Không có quy định chung buộc người vay mua; nếu hợp đồng bảo đảm có điều khoản này, bạn cần đọc và hỏi rõ |
| Bảo hiểm nhân thọ, bảo hiểm liên kết đầu tư | Sản phẩm bảo hiểm dài hạn, có yếu tố tiết kiệm/đầu tư | Không; ngân hàng không được tư vấn, chào bán bảo hiểm liên kết đầu tư trong 60 ngày trước và 60 ngày sau ngày giải ngân toàn bộ khoản vay (Thông tư 67/2023/TT-BTC) |
| Bảo hiểm trách nhiệm dân sự của chủ xe cơ giới | Bảo hiểm bắt buộc theo luật đối với chủ xe, không phụ thuộc khoản vay | Bắt buộc với chủ xe, nhưng đây là nghĩa vụ riêng khi sử dụng xe, không phải do ngân hàng yêu cầu |
Nếu bạn vay mua xe máy, đừng quên các chi phí đăng ký xe. Bạn có thể xem thêm cách tính lệ phí trước bạ xe máy để dự trù tổng chi phí.
Bảo hiểm khoản vay chi trả trong trường hợp nào?
Phạm vi bảo hiểm phụ thuộc vào từng hợp đồng. Với sản phẩm bảo hiểm tín dụng phổ biến, khi người vay tử vong (kể cả do bệnh hiểm nghèo theo điều khoản) hoặc bị thương tật toàn bộ vĩnh viễn, công ty bảo hiểm sẽ thanh toán cho ngân hàng phần dư nợ còn lại, trong giới hạn số tiền bảo hiểm.
Ví dụ: Ông A vay 300 triệu đồng để mở rộng chuồng trại và mua bảo hiểm khoản vay với số tiền bảo hiểm bằng số tiền vay. Giữa kỳ hạn, ông A tử vong do tai nạn. Công ty bảo hiểm chi trả dư nợ cho ngân hàng, gia đình ông không phải trả phần nợ đó. Nếu không có bảo hiểm, nghĩa vụ trả nợ được giải quyết theo pháp luật về thừa kế: những người thừa kế chịu nghĩa vụ trong phạm vi di sản của người chết để lại, và tài sản thế chấp (nếu có) có thể bị xử lý.
Cảnh báo: Hãy đọc kỹ điều khoản loại trừ (bệnh có sẵn, thời gian chờ, độ tuổi tối đa, rủi ro không được bảo hiểm). Nếu không đọc kỹ, đến khi xảy ra rủi ro, bạn có thể không được chi trả dù đã đóng phí.
Ngân hàng ép mua bảo hiểm bị xử lý thế nào?
Theo Nghị định 340/2025/NĐ-CP ngày 25/12/2025 về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng, vi phạm quy định về gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng bị phạt tiền từ 400 triệu đến 500 triệu đồng (điểm d khoản 7 Điều 7).
Ngoài phạt tiền, biện pháp khắc phục hậu quả là buộc thực hiện các biện pháp để chấm dứt hợp đồng bảo hiểm và chịu toàn bộ chi phí, thiệt hại do chấm dứt hợp đồng, nếu khách hàng đề nghị chấm dứt.
Trước đây, nhiều bài viết (kể cả bản năm 2022 của bài này) dẫn mức phạt 40–50 triệu đồng theo quy định về kinh doanh bảo hiểm cho hành vi ép buộc giao kết hợp đồng bảo hiểm. Hiện nay, mức phạt dành cho ngân hàng gắn bán bảo hiểm không bắt buộc đã được quy định riêng và nặng hơn nhiều.
Cơ quan quản lý ngân hàng cũng đã ghi nhận phản ánh về việc ép gián tiếp (giảm lãi suất, ưu tiên xử lý hồ sơ cho người mua bảo hiểm) và cho biết sẽ rà soát các hợp đồng hợp tác giữa ngân hàng và doanh nghiệp bảo hiểm để ngăn chặn việc lách luật.
Nên làm gì khi được chào mời hoặc bị ép mua bảo hiểm?
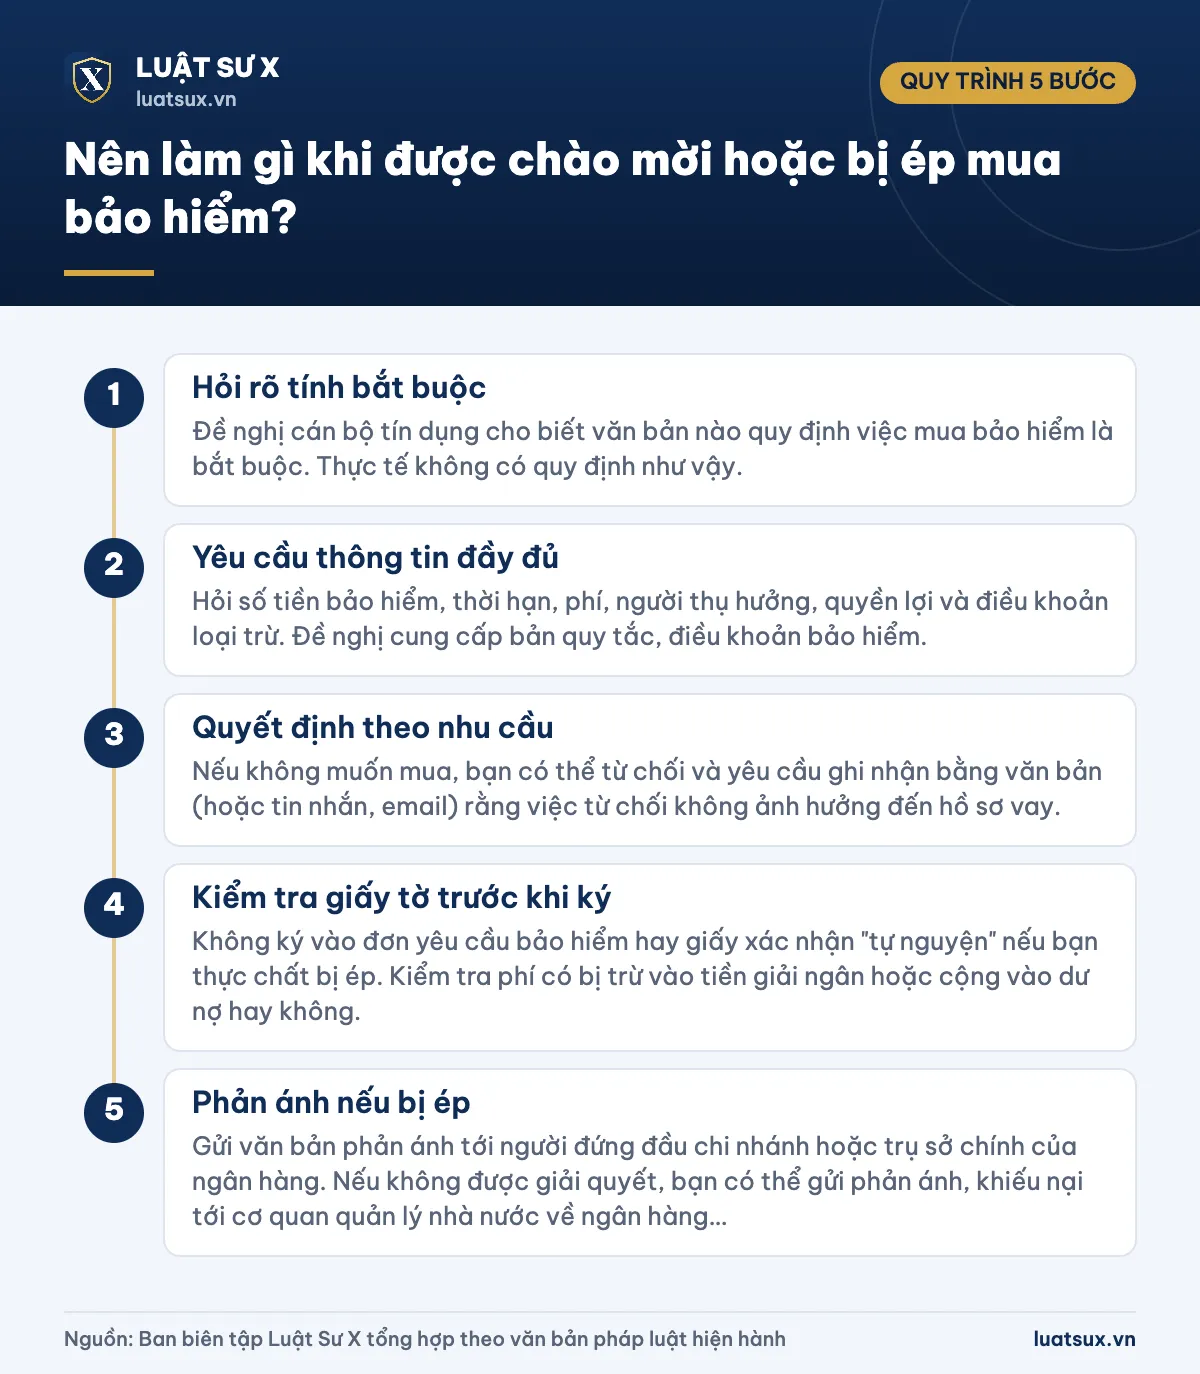
- Bước 1: Hỏi rõ tính bắt buộc. Đề nghị cán bộ tín dụng cho biết văn bản nào quy định việc mua bảo hiểm là bắt buộc. Thực tế không có quy định như vậy.
- Bước 2: Yêu cầu thông tin đầy đủ. Hỏi số tiền bảo hiểm, thời hạn, phí, người thụ hưởng, quyền lợi và điều khoản loại trừ. Đề nghị cung cấp bản quy tắc, điều khoản bảo hiểm.
- Bước 3: Quyết định theo nhu cầu. Nếu không muốn mua, bạn có thể từ chối và yêu cầu ghi nhận bằng văn bản (hoặc tin nhắn, email) rằng việc từ chối không ảnh hưởng đến hồ sơ vay.
- Bước 4: Kiểm tra giấy tờ trước khi ký. Không ký vào đơn yêu cầu bảo hiểm hay giấy xác nhận “tự nguyện” nếu bạn thực chất bị ép. Kiểm tra phí có bị trừ vào tiền giải ngân hoặc cộng vào dư nợ hay không.
- Bước 5: Phản ánh nếu bị ép. Gửi văn bản phản ánh tới người đứng đầu chi nhánh hoặc trụ sở chính của ngân hàng. Nếu không được giải quyết, bạn có thể gửi phản ánh, khiếu nại tới cơ quan quản lý nhà nước về ngân hàng (Ngân hàng Nhà nước) hoặc cơ quan quản lý nhà nước về bảo hiểm. Hãy giữ lại tin nhắn, ghi âm hợp pháp, biên nhận và hợp đồng làm chứng cứ.
Đã lỡ mua bảo hiểm thì có hủy được không?
Có thể. Với hợp đồng bảo hiểm có thời hạn trên 1 năm, Luật Kinh doanh bảo hiểm 2022 cho bạn 21 ngày kể từ khi nhận hợp đồng để cân nhắc và từ chối tiếp tục tham gia; khi hủy trong thời gian này, bạn được hoàn phí đã đóng sau khi trừ các chi phí hợp lý (nếu có). Với hợp đồng ngắn hơn (ví dụ bảo hiểm tín dụng 1 năm), hãy xem điều khoản hủy và hoàn phí trong hợp đồng. Nếu bạn bị ép mua, hãy nêu rõ lý do và yêu cầu chấm dứt hợp đồng bằng văn bản; như đã nêu ở trên, ngân hàng vi phạm phải chịu chi phí chấm dứt khi khách hàng đề nghị.
Điều kiện và hồ sơ vay tiền ngân hàng Agribank 2026
Mỗi sản phẩm (vay tiêu dùng, vay thế chấp, vay sản xuất kinh doanh, vay hộ gia đình nông nghiệp…) có điều kiện và hồ sơ riêng. Nhìn chung, ngân hàng xem xét các điều kiện sau:
- Người vay là cá nhân từ đủ 18 tuổi có năng lực hành vi dân sự đầy đủ (hoặc pháp nhân đáp ứng điều kiện pháp lý).
- Mục đích sử dụng vốn hợp pháp, rõ ràng; có phương án sử dụng vốn khả thi.
- Có khả năng tài chính để trả nợ (thu nhập ổn định, hợp đồng lao động, hoạt động sản xuất kinh doanh…).
- Lịch sử tín dụng tốt; các chương trình lãi suất ưu đãi thường kèm điều kiện về nhóm nợ.
- Có tài sản bảo đảm hoặc thuộc diện được vay không có bảo đảm theo chính sách của ngân hàng.
Hồ sơ thường gồm:
- Giấy đề nghị vay vốn theo mẫu của ngân hàng (có thể kèm phương án trả nợ).
- Giấy tờ tùy thân còn hiệu lực: thẻ căn cước, CCCD hoặc hộ chiếu của người vay và vợ/chồng (nếu có). Bạn có thể xem hướng dẫn đăng ký làm thẻ căn cước online nếu giấy tờ hết hạn.
- Giấy tờ chứng minh nơi cư trú. Trước đây ngân hàng thường yêu cầu sổ hộ khẩu hoặc sổ tạm trú. Hiện nay sổ hộ khẩu giấy đã hết giá trị từ 01/01/2023, thông tin cư trú được xác nhận qua cơ sở dữ liệu về cư trú, ứng dụng VNeID hoặc giấy xác nhận thông tin về cư trú. Nếu bạn ở trọ, hãy tìm hiểu cách đăng ký tạm trú online.
- Giấy tờ chứng minh mục đích vay và thu nhập: hợp đồng lao động, sao kê lương, giấy phép/đăng ký kinh doanh, hóa đơn, chứng từ.
- Giấy tờ về tài sản bảo đảm (nếu có), ví dụ giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở. Với đất, hãy lưu ý giấy tờ mua bán đất viết tay thường không đủ điều kiện làm tài sản bảo đảm nếu chưa hoàn tất thủ tục pháp lý.
Lưu ý: Danh mục trên chỉ mang tính tham khảo chung. Hồ sơ cụ thể do ngân hàng hướng dẫn theo từng sản phẩm tại thời điểm vay. Bạn nên xem thông tin công bố chính thức của ngân hàng trước khi chuẩn bị.
Nếu chỉ vay mượn giữa cá nhân với nhau (không qua ngân hàng), bạn có thể tham khảo mẫu giấy ghi nợ viết tay để lập văn bản rõ ràng.
Lãi suất và chi phí cần tính khi vay
Lãi suất cho vay của Agribank thay đổi theo từng thời kỳ, loại sản phẩm, kỳ hạn và có thể có chương trình ưu đãi cố định lãi suất một thời gian đầu, sau đó thả nổi theo biên độ so với lãi suất cơ sở. Các con số lãi suất trên mạng thường lỗi thời, bạn nên dựa vào bảng lãi suất niêm yết tại điểm giao dịch hoặc công bố chính thức của ngân hàng.
Khi so sánh chi phí vay, hãy tính cả phí bảo hiểm (nếu bạn chọn mua). Phí thường được trừ trực tiếp khi giải ngân hoặc cộng vào dư nợ gốc, nên làm tăng chi phí thực tế.
Ví dụ minh họa (số liệu giả định): Bạn vay 200 triệu đồng, lãi suất 8%/năm. Tiền lãi tháng đầu khoảng 200.000.000 × 8% ÷ 12 ≈ 1.333.333 đồng. Nếu phí bảo hiểm là 1 triệu đồng được cộng vào khoản vay, bạn sẽ trả lãi trên 201 triệu đồng. Chi phí này không nhiều với từng khoản, nhưng cộng dồn qua nhiều năm có thể đáng kể. Nhờ vậy, bạn có thể cân nhắc lợi ích bảo vệ gia đình so với chi phí phát sinh.
Ngoài ra, nếu có thu nhập từ lương hoặc kinh doanh để trả nợ, bạn nên nắm các nghĩa vụ thuế liên quan, ví dụ mã số thuế cá nhân khi kê khai thu nhập chứng minh khả năng trả nợ.
Câu hỏi thường gặp
Vay tiền ngân hàng Agribank có bắt buộc mua bảo hiểm không?
Không. Không có quy định pháp luật nào bắt buộc người vay vốn ngân hàng phải mua bảo hiểm khoản vay. Luật Các tổ chức tín dụng 2024 còn cấm ngân hàng gắn việc bán bảo hiểm không bắt buộc với việc cho vay.
Không mua bảo hiểm có bị từ chối cho vay hoặc giải ngân chậm không?
Ngân hàng vẫn xét duyệt dựa trên điều kiện vay, khả năng trả nợ và tài sản bảo đảm, không được lấy việc mua bảo hiểm làm điều kiện. Nếu bị từ chối hoặc kéo dài vì không mua bảo hiểm, bạn có thể phản ánh lên ngân hàng và cơ quan quản lý.
Bảo hiểm khoản vay chi trả khi nào?
Thông thường khi người vay tử vong hoặc thương tật toàn bộ vĩnh viễn (có thể gồm bệnh hiểm nghèo tùy hợp đồng). Công ty bảo hiểm chi trả dư nợ cho ngân hàng trong phạm vi số tiền bảo hiểm và theo điều khoản đã ký.
Ngân hàng ép mua bảo hiểm bị phạt bao nhiêu?
Theo Nghị định 340/2025/NĐ-CP, hành vi gắn việc bán bảo hiểm không bắt buộc với cung ứng sản phẩm, dịch vụ ngân hàng bị phạt từ 400 đến 500 triệu đồng, kèm buộc chấm dứt hợp đồng bảo hiểm và chịu chi phí nếu khách hàng yêu cầu.
Vay Agribank hiện nay có cần sổ hộ khẩu không?
Sổ hộ khẩu giấy hết giá trị từ 01/01/2023. Thông tin cư trú hiện được xác nhận qua cơ sở dữ liệu về cư trú, VNeID hoặc giấy xác nhận thông tin về cư trú; bạn nên hỏi ngân hàng loại giấy tờ cụ thể cho sản phẩm bạn vay.
Mua bảo hiểm khoản vay rồi có được hủy và hoàn phí không?
Có thể, tùy loại hợp đồng. Với hợp đồng bảo hiểm thời hạn trên 1 năm, bạn có 21 ngày cân nhắc kể từ khi nhận hợp đồng và được hoàn phí sau khi trừ chi phí hợp lý. Với hợp đồng ngắn hạn, áp dụng điều khoản hủy và hoàn phí trong hợp đồng.
Căn cứ pháp lý
- Luật Các tổ chức tín dụng 2024 (hiệu lực từ 01/07/2024), quy định về hành vi bị nghiêm cấm đối với việc gắn bán bảo hiểm không bắt buộc
- Luật Kinh doanh bảo hiểm 2022 (hiệu lực từ 01/01/2023)
- Thông tư 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng đối với khách hàng, được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN, Thông tư 12/2024/TT-NHNN và Thông tư 29/2026/TT-NHNN (hiệu lực 15/08/2026)
- Nghị định 340/2025/NĐ-CP ngày 25/12/2025 về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng
- Thông tư 67/2023/TT-BTC hướng dẫn Luật Kinh doanh bảo hiểm
- Bộ luật Dân sự 2015 (nghĩa vụ trả nợ, thừa kế); Luật Cư trú 2020
Thông tin cập nhật tháng 10/2026. Nội dung mang tính tham khảo, không thay thế tư vấn pháp lý cho từng trường hợp cụ thể.
Tóm lại, khi vay tiền ngân hàng Agribank, bảo hiểm khoản vay chỉ là lựa chọn tự nguyện để bảo vệ bạn và gia đình trước rủi ro. Hãy so sánh quyền lợi với chi phí, đọc kỹ điều khoản và giữ lại bằng chứng nếu bị gây áp lực. Quy định mới đã cấm ngân hàng gắn bán bảo hiểm với khoản vay và đặt ra mức phạt nặng để bảo vệ người vay.