Bảo hiểm công trình xây dựng không bắt buộc với mọi công trình. Từ 01/7/2026, chủ đầu tư phải mua bảo hiểm công trình trong thời gian xây dựng đối với công trình ảnh hưởng lớn đến an toàn, lợi ích cộng đồng; công trình có nguy cơ tác động xấu đến môi trường; và công trình quy mô lớn, kỹ thuật phức tạp. Công trình còn lại được mua theo nhu cầu.
Tóm tắt nhanh
- Bắt buộc theo nhóm công trình, không bắt buộc với tất cả công trình hay nhà ở thông thường.
- Người mua: chủ đầu tư; chủ đầu tư có quyền giao nhà thầu mua.
- Số tiền bảo hiểm tối thiểu: giá trị đầy đủ của công trình khi hoàn thành, không thấp hơn tổng giá trị hợp đồng xây dựng (kể cả phần điều chỉnh, bổ sung).
- Ngoài bảo hiểm công trình còn có bảo hiểm trách nhiệm nghề nghiệp tư vấn, bảo hiểm người lao động và bảo hiểm trách nhiệm dân sự với bên thứ ba.
- Không mua bảo hiểm bắt buộc có thể bị xử phạt hành chính theo Nghị định 339/2026/NĐ-CP.
Bảo hiểm công trình xây dựng là gì?
Bảo hiểm công trình xây dựng (còn gọi là bảo hiểm công trình trong thời gian xây dựng) bồi thường tổn thất vật chất xảy ra bất ngờ đối với công trình, hạng mục công trình trong quá trình thi công, như cháy, sập đổ, thiên tai, sai sót trong thi công. Thời hạn bảo hiểm thường tính từ khi khởi công đến khi hoàn thành, nghiệm thu, bàn giao công trình.
Loại bảo hiểm này khác hoàn toàn với bảo hiểm xã hội của người lao động. Nếu bạn đang tìm hiểu về chế độ của người lao động, xem thêm bài cách tính bảo hiểm xã hội 1 lần trên VssID.
Công trình nào bắt buộc phải mua bảo hiểm?
Theo Nghị định 67/2023/NĐ-CP đã được sửa đổi bởi Nghị định 220/2026/NĐ-CP (ban hành ngày 22/6/2026, hiệu lực từ 01/7/2026), chủ đầu tư phải mua bảo hiểm bắt buộc công trình trong thời gian xây dựng đối với ba nhóm sau:
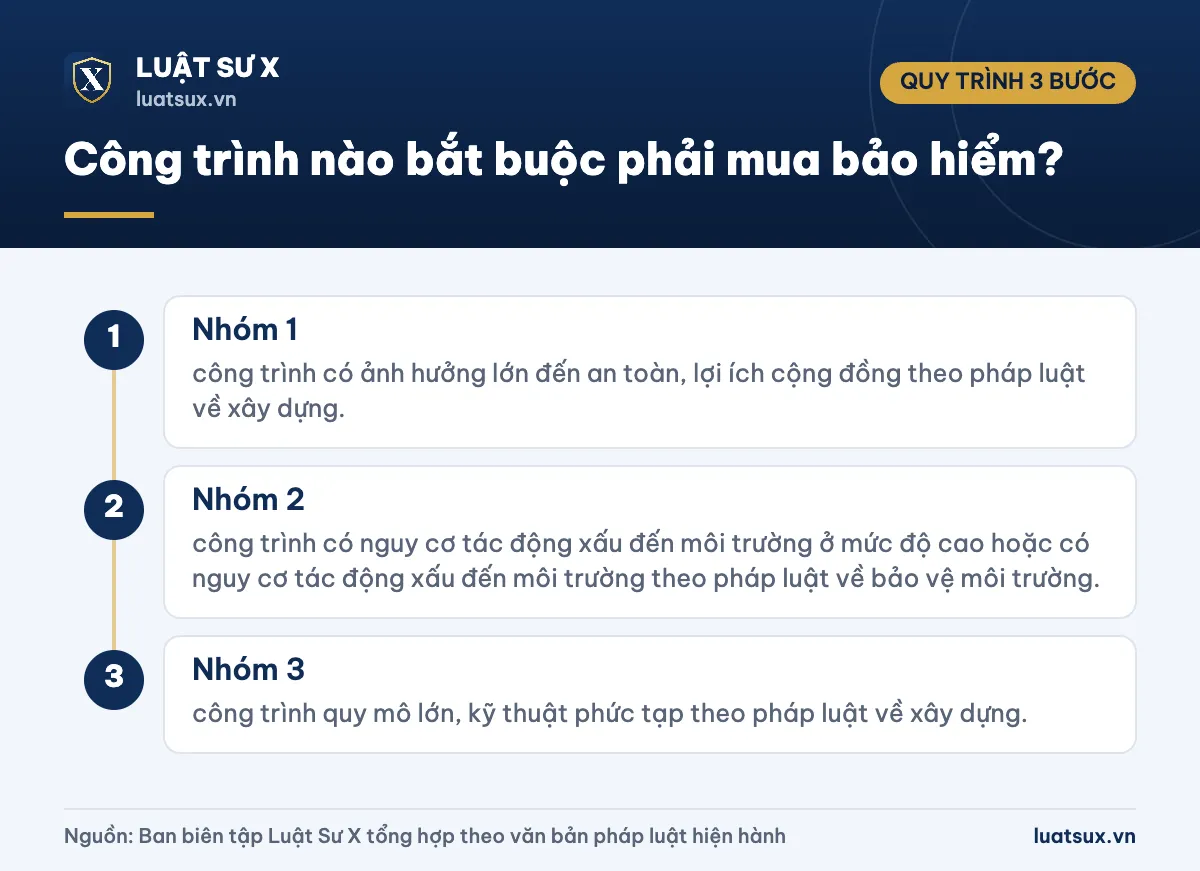
- Nhóm 1: công trình có ảnh hưởng lớn đến an toàn, lợi ích cộng đồng theo pháp luật về xây dựng.
- Nhóm 2: công trình có nguy cơ tác động xấu đến môi trường ở mức độ cao hoặc có nguy cơ tác động xấu đến môi trường theo pháp luật về bảo vệ môi trường.
- Nhóm 3: công trình quy mô lớn, kỹ thuật phức tạp theo pháp luật về xây dựng.
Cách quy định mới dẫn chiếu trực tiếp tới pháp luật xây dựng và môi trường. Vì vậy khi Luật Xây dựng 2025 thay đổi cách phân cấp, phân loại công trình, danh mục công trình thuộc diện bắt buộc cũng thay đổi theo. Để biết công trình của mình thuộc nhóm nào, bạn cần đối chiếu cấp công trình, loại công trình trong hồ sơ thiết kế và quyết định đầu tư.
Lưu ý: Luật Xây dựng 2025 (Luật số 135/2025/QH15) có hiệu lực từ 01/7/2026, trừ một số điều khoản có hiệu lực sớm hơn. Điều 10 của Luật này là căn cứ gốc cho các loại bảo hiểm bắt buộc trong hoạt động xây dựng; Chính phủ quy định chi tiết điều kiện bảo hiểm, mức phí và số tiền bảo hiểm tối thiểu.
Xây nhà ở riêng lẻ có phải mua bảo hiểm công trình không?
Việc có phải mua hay không không phụ thuộc vào chuyện đó là “nhà phố” hay “nhà nhỏ”, mà phụ thuộc vào công trình có thuộc một trong ba nhóm bắt buộc nêu trên hay không. Với nhà ở riêng lẻ thông thường do hộ gia đình tự xây, quy mô nhỏ, kỹ thuật không phức tạp, thường không thuộc diện bắt buộc. Pháp luật chỉ khuyến khích mua để phòng rủi ro.
Tuy nhiên, nhà ở quy mô lớn, nhiều tầng hoặc có điều kiện thi công phức tạp (ví dụ nhiều tầng hầm, nền đất yếu) có thể rơi vào nhóm công trình bắt buộc. Bạn nên hỏi đơn vị thiết kế hoặc cơ quan quản lý xây dựng địa phương để xác định cấp công trình trước khi khởi công.
Ví dụ: Ông A xây nhà phố 3 tầng trên đất của mình, không có tầng hầm. Công trình này thường không thuộc diện bắt buộc, nhưng ông có thể mua bảo hiểm tự nguyện để phòng sập đổ hoặc cháy khi đang thi công. Ngược lại, một chủ đầu tư xây tòa nhà chung cư cấp cao phải mua bảo hiểm bắt buộc.
Nếu bạn xây nhà trên đất nhận chuyển nhượng, hãy kiểm tra kỹ giấy tờ đất trước khi xây. Xem hướng dẫn tại bài cách làm giấy tờ mua bán đất theo quy định pháp luật.
Ai là người phải mua bảo hiểm công trình?
Người có trách nhiệm mua bảo hiểm bắt buộc công trình trong thời gian xây dựng là chủ đầu tư. Theo quy định mới, chủ đầu tư có quyền giao nhà thầu mua bảo hiểm này. Thực tế, khi chủ đầu tư ký hợp đồng với tổng thầu, hai bên có thể thỏa thuận ngay trong hợp đồng là tổng thầu thực hiện việc mua bảo hiểm.
Chủ đầu tư có thể mua bảo hiểm cho toàn bộ công trình hoặc theo từng hạng mục. Nếu mua theo từng hạng mục, số tiền bảo hiểm của mỗi hạng mục không được thấp hơn giá trị đầy đủ của hạng mục đó khi hoàn thành. Tổng số tiền bảo hiểm của các hạng mục cũng không được thấp hơn mức tối thiểu của cả công trình.
Cảnh báo: Giao nhà thầu mua không có nghĩa chủ đầu tư hết trách nhiệm. Chủ đầu tư nên ghi rõ nghĩa vụ mua bảo hiểm, số tiền bảo hiểm, thời hạn và người thụ hưởng trong hợp đồng xây dựng, đồng thời kiểm tra hợp đồng bảo hiểm thực tế đã được ký.
Số tiền bảo hiểm tối thiểu là bao nhiêu?
Số tiền bảo hiểm tối thiểu tương ứng với giá trị đầy đủ của công trình khi hoàn thành. Giá trị này gồm toàn bộ vật liệu, chi phí nhân công, thiết bị lắp đặt vào công trình, cước phí vận chuyển, các loại thuế, phí và các hạng mục khác do chủ đầu tư cung cấp.
Điểm cần lưu ý theo quy định mới: số tiền bảo hiểm tối thiểu không được thấp hơn tổng giá trị hợp đồng xây dựng, bao gồm cả các khoản điều chỉnh, bổ sung giá trị hợp đồng (nếu có). Khi giá trị công trình tăng do phát sinh, bên mua bảo hiểm cần làm thủ tục điều chỉnh số tiền bảo hiểm với doanh nghiệp bảo hiểm.
Các loại bảo hiểm bắt buộc khác trong hoạt động xây dựng
Theo Điều 10 Luật Xây dựng 2025, hoạt động xây dựng có ba nhóm bảo hiểm bắt buộc:
| Loại bảo hiểm | Đối tượng | Bên mua |
|---|---|---|
| Bảo hiểm công trình trong thời gian xây dựng | Công trình thuộc các nhóm bắt buộc (ảnh hưởng cộng đồng, môi trường, quy mô lớn – kỹ thuật phức tạp) | Chủ đầu tư (có quyền giao nhà thầu) |
| Bảo hiểm trách nhiệm nghề nghiệp tư vấn xây dựng | Công việc khảo sát, thiết kế của công trình từ cấp II trở lên | Nhà thầu tư vấn |
| Bảo hiểm cho người lao động thi công trên công trường và bảo hiểm trách nhiệm dân sự với bên thứ ba | Hoạt động thi công xây dựng theo quy định | Nhà thầu thi công |
Bảo hiểm cho người lao động thi công trên công trường là loại bảo hiểm thương mại, không thay thế bảo hiểm xã hội bắt buộc theo hợp đồng lao động. Về độ tuổi được phép làm việc, bạn có thể xem bài độ tuổi lao động tối thiểu theo quy định mới nhất.
Phí bảo hiểm tính thế nào và ai trả?
Phí bảo hiểm được tính theo tỷ lệ (thường tính theo phần nghìn) trên giá trị công trình, tùy loại công trình, và có mức khấu trừ bảo hiểm kèm theo. Nghị định 220/2026/NĐ-CP đã sửa đổi mức phí và mức khấu trừ tại Điều 37 Nghị định 67/2023/NĐ-CP, đồng thời cập nhật biểu phí và danh mục công trình cho phù hợp Luật Xây dựng 2025. Bạn cần lấy biểu phí hiện hành tại doanh nghiệp bảo hiểm để tính chính xác, vì mỗi công trình có điều kiện địa chất, biện pháp thi công, thời gian thi công khác nhau.
Về nguyên tắc, chi phí bảo hiểm công trình được tính vào chi phí khác trong tổng mức đầu tư xây dựng. Nếu chủ đầu tư giao nhà thầu mua và phí đã nằm trong giá hợp đồng, nhà thầu sẽ mua theo thỏa thuận đó.
Không mua bảo hiểm bắt buộc bị xử phạt thế nào?
Từ 26/8/2026, việc xử phạt vi phạm hành chính trong lĩnh vực xây dựng thực hiện theo Nghị định 339/2026/NĐ-CP, thay thế Nghị định 16/2022/NĐ-CP. Theo bảng tổng hợp mức phạt, hành vi vi phạm quy định về mua bảo hiểm bắt buộc trong hoạt động xây dựng nằm tại Điều 27 của Nghị định này, với khung phạt tiền 60–80 triệu đồng.
Lưu ý: Mức phạt cụ thể phụ thuộc vào từng hành vi (không mua bảo hiểm công trình, không mua bảo hiểm cho người lao động, không mua bảo hiểm trách nhiệm nghề nghiệp…) và đối tượng bị xử phạt là tổ chức hay cá nhân. Theo nguyên tắc chung của pháp luật xử phạt vi phạm hành chính, mức phạt với cá nhân thường bằng một nửa mức phạt với tổ chức. Bạn nên tra cứu văn bản gốc khi cần áp dụng chính xác.
Ngoài việc bị phạt, nếu xảy ra sự cố mà không có bảo hiểm, chủ đầu tư và nhà thầu phải tự gánh toàn bộ thiệt hại về công trình và trách nhiệm bồi thường với người bị thiệt hại. Rủi ro tài chính này thường lớn hơn nhiều so với khoản phạt.
Quy định cũ và mới khác nhau ở điểm nào?
Trước đây, bảo hiểm bắt buộc trong xây dựng được quy định tại Nghị định 119/2015/NĐ-CP, sau đó là Nghị định 67/2023/NĐ-CP (có hiệu lực từ 2023). Hiện nay, Nghị định 67/2023/NĐ-CP vẫn là văn bản gốc nhưng đã được Nghị định 220/2026/NĐ-CP sửa đổi, bổ sung từ 01/7/2026. Những thay đổi chính:
- Điều chỉnh nhóm công trình bắt buộc, dẫn chiếu theo pháp luật xây dựng và môi trường hiện hành.
- Quy định rõ số tiền bảo hiểm tối thiểu không thấp hơn tổng giá trị hợp đồng xây dựng, kể cả phần điều chỉnh, bổ sung.
- Sửa đổi mức phí, mức khấu trừ và biểu phí; bổ sung mức khấu trừ tối thiểu với công trình từ 1.000 tỷ đồng trở lên.
- Quy định rõ hơn trách nhiệm mua bảo hiểm của chủ đầu tư, kể cả việc giao nhà thầu mua.
- Siết điều kiện giảm phí bảo hiểm.
Nếu bạn đọc tài liệu cũ nhắc đến mức phạt tại Nghị định 16/2022/NĐ-CP, hãy hiểu rằng nghị định này đã hết hiệu lực từ 26/8/2026.
Căn cứ pháp lý
- Luật Xây dựng 2025 (Luật số 135/2025/QH15), hiệu lực từ 01/7/2026 – Điều 10 về bảo hiểm bắt buộc trong hoạt động xây dựng.
- Luật số 139/2025/QH15 sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm.
- Nghị định 67/2023/NĐ-CP ngày 06/9/2023 của Chính phủ về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới, bảo hiểm cháy, nổ bắt buộc, bảo hiểm bắt buộc trong hoạt động đầu tư xây dựng.
- Nghị định 220/2026/NĐ-CP ngày 22/6/2026 sửa đổi, bổ sung Nghị định 67/2023/NĐ-CP (hiệu lực 01/7/2026).
- Nghị định 339/2026/NĐ-CP ngày 26/8/2026 về xử phạt vi phạm hành chính trong lĩnh vực xây dựng, quản lý công trình hạ tầng kỹ thuật, quản lý, phát triển nhà, kinh doanh bất động sản.
Thông tin cập nhật tháng 10/2026. Nội dung mang tính tham khảo, không thay thế văn bản pháp luật gốc.
Câu hỏi thường gặp
Bảo hiểm công trình xây dựng có bắt buộc với mọi công trình không?
Không. Chỉ bắt buộc với công trình ảnh hưởng lớn đến an toàn cộng đồng, công trình có nguy cơ tác động xấu đến môi trường, và công trình quy mô lớn, kỹ thuật phức tạp. Các công trình khác được khuyến khích mua nhưng không bắt buộc.
Chủ đầu tư hay nhà thầu phải mua bảo hiểm công trình?
Trách nhiệm thuộc về chủ đầu tư. Tuy vậy chủ đầu tư có quyền giao nhà thầu mua bảo hiểm này và thỏa thuận trong hợp đồng xây dựng.
Số tiền bảo hiểm tối thiểu được tính thế nào?
Bằng giá trị đầy đủ của công trình khi hoàn thành và không thấp hơn tổng giá trị hợp đồng xây dựng, kể cả các khoản điều chỉnh, bổ sung nếu có.
Xây nhà ở riêng lẻ của gia đình có phải mua không?
Nhà ở riêng lẻ thông thường, quy mô nhỏ, không phức tạp thường không thuộc diện bắt buộc. Nếu công trình quy mô lớn hoặc thi công phức tạp, bạn cần đối chiếu cấp công trình để xác định có thuộc diện bắt buộc hay không.
Không mua bảo hiểm bắt buộc bị phạt bao nhiêu?
Theo Nghị định 339/2026/NĐ-CP (hiệu lực từ 26/8/2026), khung phạt tiền cho hành vi vi phạm quy định mua bảo hiểm bắt buộc trong hoạt động xây dựng được tổng hợp là 60–80 triệu đồng. Mức cụ thể tùy hành vi và đối tượng bị xử phạt.
Bảo hiểm công trình xây dựng có thay thế bảo hiểm xã hội của công nhân không?
Không. Đây là hai loại bảo hiểm khác nhau. Bảo hiểm xã hội là chế độ bắt buộc theo quan hệ lao động, còn bảo hiểm công trình bồi thường tổn thất vật chất của công trình đang thi công.
Tóm lại, bảo hiểm công trình xây dựng chỉ bắt buộc với những nhóm công trình có rủi ro cao hoặc quy mô lớn, do chủ đầu tư mua với số tiền tối thiểu theo giá trị công trình. Trước khi khởi công, bạn nên xác định nhóm công trình, ghi rõ trách nhiệm mua bảo hiểm trong hợp đồng và đối chiếu quy định hiện hành để tránh bị xử phạt.