Đối tượng nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế phát sinh trong và ngoài lãnh thổ Việt Nam, và cá nhân không cư trú có thu nhập chịu thuế phát sinh tại Việt Nam. Nói ngắn gọn: bạn chỉ phải nộp thuế khi có thu nhập thuộc diện chịu thuế và thu nhập đó vượt các mức được trừ, được miễn theo Luật Thuế thu nhập cá nhân số 109/2025/QH15.
Tóm tắt nhanh
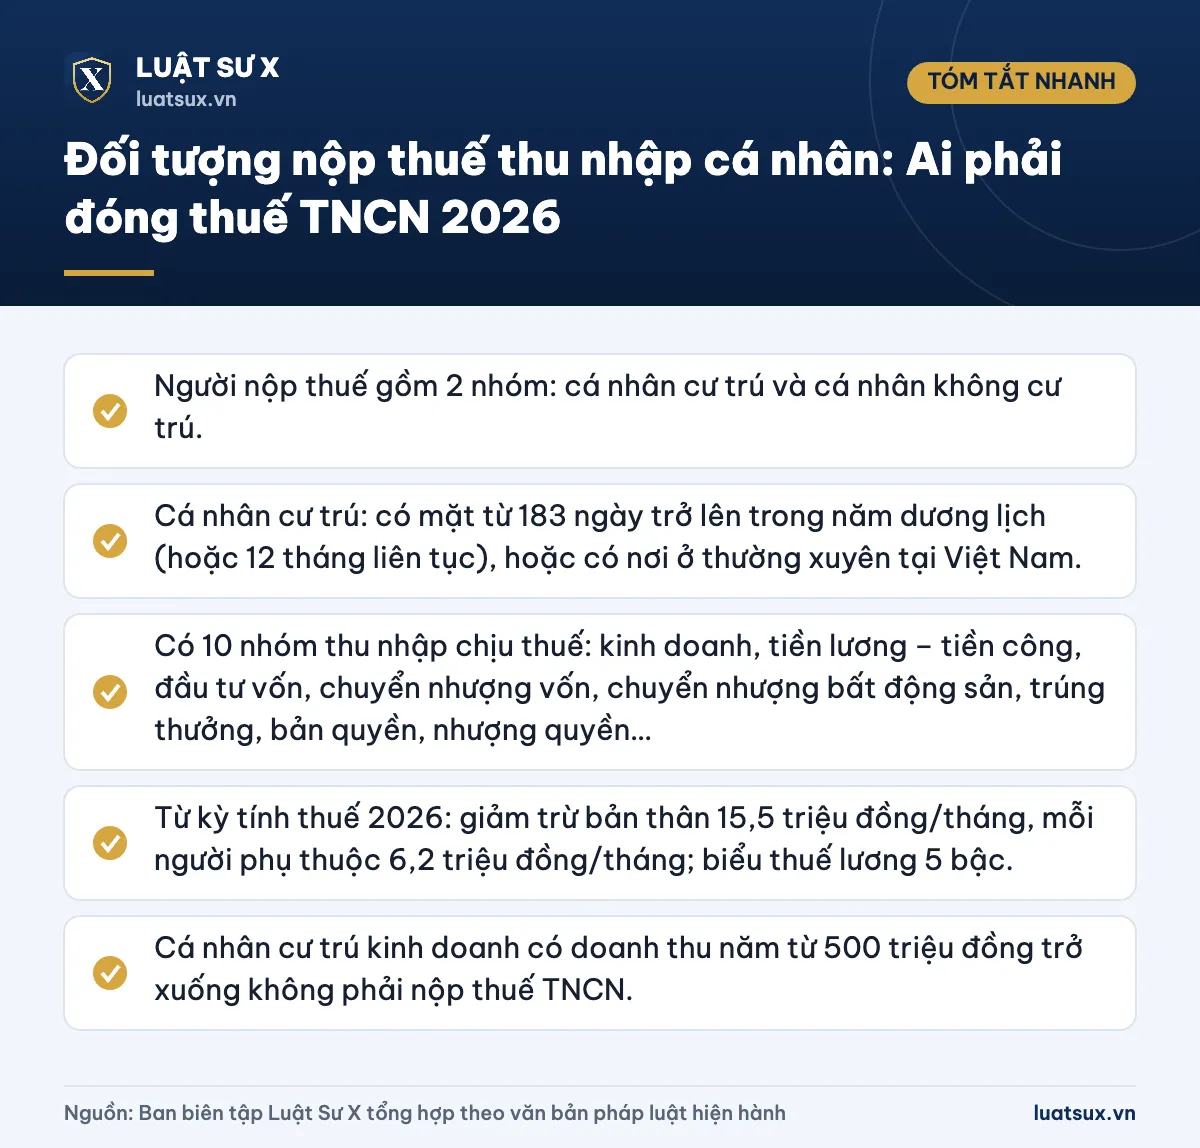
- Người nộp thuế gồm 2 nhóm: cá nhân cư trú và cá nhân không cư trú.
- Cá nhân cư trú: có mặt từ 183 ngày trở lên trong năm dương lịch (hoặc 12 tháng liên tục), hoặc có nơi ở thường xuyên tại Việt Nam.
- Có 10 nhóm thu nhập chịu thuế: kinh doanh, tiền lương – tiền công, đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản, trúng thưởng, bản quyền, nhượng quyền thương mại, thừa kế – quà tặng và thu nhập khác.
- Từ kỳ tính thuế 2026: giảm trừ bản thân 15,5 triệu đồng/tháng, mỗi người phụ thuộc 6,2 triệu đồng/tháng; biểu thuế lương 5 bậc.
- Cá nhân cư trú kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế TNCN.
Người nộp thuế thu nhập cá nhân là ai?
Theo Điều 2 Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15), người nộp thuế được xác định theo hai tiêu chí: bạn là cá nhân cư trú hay không cư trú, và bạn có thu nhập chịu thuế hay không.
- Cá nhân cư trú nộp thuế cho thu nhập chịu thuế phát sinh cả trong và ngoài lãnh thổ Việt Nam.
- Cá nhân không cư trú chỉ nộp thuế cho thu nhập chịu thuế phát sinh trong lãnh thổ Việt Nam.
Quốc tịch không phải tiêu chí quyết định. Người Việt Nam đi làm xa lâu năm có thể là cá nhân không cư trú, còn người nước ngoài sống và làm việc lâu dài tại Việt Nam có thể là cá nhân cư trú.
Lưu ý về văn bản: Luật Thuế TNCN số 109/2025/QH15 có hiệu lực từ 01/07/2026 và thay thế Luật Thuế TNCN 2007 cùng các văn bản sửa đổi. Riêng các quy định về thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026. Nếu bạn tìm theo các tài liệu cũ (Nghị định 65/2013, Thông tư 111/2013), hãy đối chiếu lại với văn bản mới.
Phân biệt cá nhân cư trú và không cư trú
Cá nhân cư trú là gì?
Bạn là cá nhân cư trú nếu đáp ứng một trong hai điều kiện:
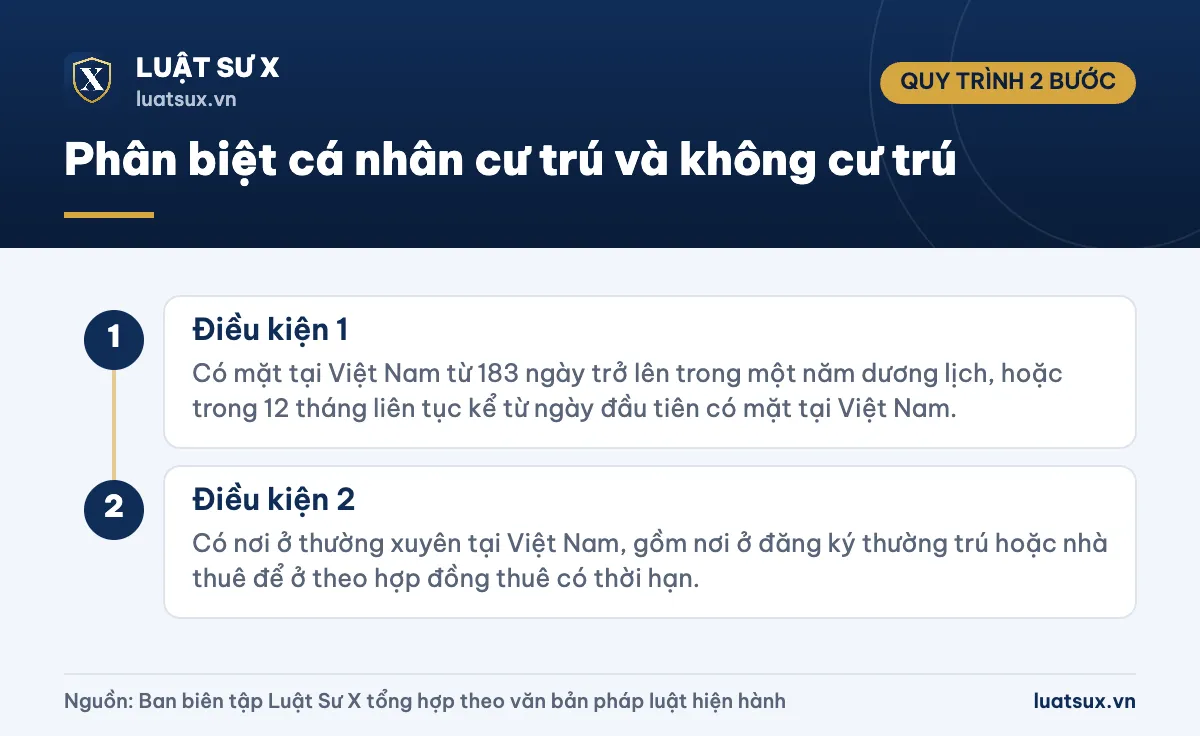
- Điều kiện 1: Có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch, hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
- Điều kiện 2: Có nơi ở thường xuyên tại Việt Nam, gồm nơi ở đăng ký thường trú hoặc nhà thuê để ở theo hợp đồng thuê có thời hạn.
Cá nhân không cư trú là gì?
Là người không đáp ứng cả hai điều kiện trên. Với tiền lương, tiền công, cá nhân không cư trú nộp thuế theo thuế suất 20% trên thu nhập chịu thuế, không áp dụng biểu thuế lũy tiến và không được giảm trừ gia cảnh.
| Tiêu chí | Cá nhân cư trú | Cá nhân không cư trú |
|---|---|---|
| Phạm vi thu nhập chịu thuế | Trong và ngoài lãnh thổ Việt Nam | Chỉ phát sinh tại Việt Nam |
| Thuế đối với tiền lương, tiền công | Biểu lũy tiến từng phần 5 bậc (5%–35%) | 20% thu nhập chịu thuế |
| Giảm trừ gia cảnh | Được áp dụng | Không áp dụng |
Ví dụ tình huống
Anh Minh là kỹ sư người Việt Nam, có hợp đồng thuê nhà 12 tháng tại Đà Nẵng nhưng trong năm chỉ ở Việt Nam 120 ngày vì công tác nước ngoài. Dù chưa đủ 183 ngày, anh vẫn có nhà thuê để ở theo hợp đồng có thời hạn nên thuộc diện cá nhân cư trú. Trường hợp cụ thể cần đối chiếu hợp đồng thuê và hướng dẫn của cơ quan thuế.
10 nhóm thu nhập chịu thuế TNCN
Điều 3 Luật Thuế TNCN 2025 quy định 10 nhóm thu nhập chịu thuế (trừ các khoản được miễn ở Điều 4):
| STT | Nhóm thu nhập | Gồm những gì (khái quát) |
|---|---|---|
| 1 | Kinh doanh | Sản xuất, kinh doanh hàng hóa, dịch vụ; hành nghề độc lập có giấy phép/chứng chỉ; đại lý, môi giới; thương mại điện tử, kinh doanh trên nền tảng số |
| 2 | Tiền lương, tiền công | Lương, tiền công, thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền; phụ cấp, trợ cấp không thuộc diện miễn |
| 3 | Đầu tư vốn | Tiền lãi cho vay, lợi tức cổ phần, đầu tư vốn dưới hình thức khác |
| 4 | Chuyển nhượng vốn | Chuyển nhượng phần vốn góp, chứng khoán và các hình thức khác |
| 5 | Chuyển nhượng bất động sản | Quyền sử dụng đất, nhà ở, quyền thuê đất, thuê mặt nước |
| 6 | Trúng thưởng | Các khoản trúng thưởng theo quy định |
| 7 | Tiền bản quyền | Chuyển giao, chuyển quyền sử dụng đối tượng sở hữu trí tuệ, chuyển giao công nghệ |
| 8 | Nhượng quyền thương mại | Thu nhập từ nhượng quyền thương mại |
| 9 | Thừa kế, quà tặng | Chứng khoán, phần vốn góp, bất động sản và tài sản phải đăng ký sở hữu, đăng ký sử dụng |
| 10 | Thu nhập khác | Trong đó có chuyển nhượng tên miền “.vn”, tài sản số, vàng miếng, biển số xe trúng đấu giá… theo quy định |
Mỗi nhóm có cách tính và thuế suất riêng. Ví dụ, thu nhập từ thừa kế, quà tặng của cá nhân cư trú tính bằng thu nhập tính thuế nhân thuế suất 10%. Khi giao dịch bất động sản, bạn nên xem thêm hướng dẫn về giấy tờ mua bán đất đúng quy định để hoàn thiện hồ sơ trước khi kê khai nghĩa vụ tài chính.
Thu nhập nào được miễn thuế?
Luật quy định các khoản thu nhập được miễn thuế (tổng hợp khoảng 21 khoản theo các Điều 4 và 7), tiêu biểu:
- Thu nhập từ chuyển nhượng, thừa kế, quà tặng bất động sản giữa những người thân trong gia đình theo quy định (vợ chồng, cha mẹ – con, ông bà – cháu, anh chị em ruột…).
- Lương hưu.
- Tiền lãi tiền gửi ngân hàng.
- Kiều hối nhận từ nước ngoài.
Danh mục đầy đủ và điều kiện kèm theo được hướng dẫn chi tiết tại Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC. Hãy đọc điều kiện cụ thể trước khi tự xác định mình được miễn.
Lương bao nhiêu thì phải đóng thuế TNCN?
Từ kỳ tính thuế 2026, thu nhập tính thuế từ lương được xác định như sau:
Công thức: Thu nhập tính thuế = Thu nhập chịu thuế − BHXH, BHYT, BHTN bắt buộc − Giảm trừ gia cảnh − các khoản đóng góp được trừ (từ thiện, nhân đạo, khuyến học…).
- Giảm trừ cho bản thân: 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Như vậy, nếu không có người phụ thuộc, khoảng thu nhập trên 15,5 triệu đồng/tháng mới bắt đầu có thuế; có 1 người phụ thuộc là trên 21,7 triệu đồng/tháng. Đây là mốc tham khảo trước khi trừ bảo hiểm bắt buộc, nên thực tế người đóng bảo hiểm sẽ có ngưỡng chịu thuế cao hơn một chút. Chi tiết người phụ thuộc và cách tra cứu có trong bài mức giảm trừ gia cảnh mới nhất.
Biểu thuế lũy tiến từng phần 5 bậc
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 – 30 triệu đồng | 10% |
| 3 | Trên 30 – 60 triệu đồng | 20% |
| 4 | Trên 60 – 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Ví dụ tính nhanh
Chị Lan là cá nhân cư trú, lương 30 triệu đồng/tháng, đóng bảo hiểm bắt buộc khoảng 3,15 triệu đồng, có 1 con nhỏ là người phụ thuộc đã đăng ký.
- Thu nhập sau trừ bảo hiểm: 30 − 3,15 = 26,85 triệu đồng.
- Giảm trừ gia cảnh: 15,5 + 6,2 = 21,7 triệu đồng.
- Thu nhập tính thuế: 26,85 − 21,7 = 5,15 triệu đồng (thuộc bậc 1).
- Thuế TNCN: 5,15 × 5% ≈ 257.500 đồng/tháng.
Số liệu minh họa; mức bảo hiểm thực tế phụ thuộc mức lương đóng bảo hiểm của từng người.
Hộ kinh doanh, cá nhân kinh doanh có phải nộp thuế?
Cá nhân cư trú có hoạt động sản xuất, kinh doanh với doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế TNCN. Mức này tăng so với ngưỡng 100 triệu đồng/năm trước đây (có nguồn nêu 200 triệu đồng với hộ kinh doanh theo hướng dẫn trước khi luật mới áp dụng).
Với doanh thu trên 500 triệu đồng/năm, thuế được tính trên thu nhập tính thuế nhân thuế suất, trong đó theo các nguồn tổng hợp: trên 500 triệu đến 3 tỷ đồng là 15%, trên 3 tỷ đến 50 tỷ đồng là 17%, trên 50 tỷ đồng là 20%. Cá nhân có doanh thu trên 500 triệu đến 3 tỷ đồng được lựa chọn tính thuế theo tỷ lệ trên doanh thu hoặc theo thu nhập.
Lưu ý: Không phải nộp thuế TNCN không có nghĩa là không có nghĩa vụ nào khác. Bạn vẫn cần thực hiện đăng ký, lập chứng từ, hóa đơn và kê khai theo hướng dẫn của cơ quan thuế. Tham khảo thêm mẫu hóa đơn bán lẻ hợp lệ, đồng thời kiểm tra quy định hóa đơn mới theo Nghị định 254/2026/NĐ-CP (hiệu lực từ 01/07/2026).
Nghĩa vụ cần làm khi là người nộp thuế
- Bước 1: Có mã số thuế. Từ 01/07/2025, mã số thuế của cá nhân là số định danh cá nhân. Bạn xem thêm mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân qua mạng.
- Bước 2: Đăng ký người phụ thuộc (nếu có) để được giảm trừ gia cảnh, kèm hồ sơ chứng minh quan hệ.
- Bước 3: Kê khai, nộp thuế đúng kỳ. Thu nhập từ lương do đơn vị trả thu nhập khấu trừ tại nguồn; thu nhập khác bạn có thể phải tự khai theo từng lần phát sinh hoặc theo năm.
- Bước 4: Quyết toán thuế khi thuộc diện phải quyết toán hoặc muốn hoàn thuế nộp thừa. Từ 01/07/2026, hồ sơ đăng ký thuế dùng các mẫu theo Thông tư 90/2026/TT-BTC.
Cảnh báo: Cố tình không kê khai, kê khai sai để trốn thuế có thể bị xử phạt vi phạm hành chính về thuế, truy thu tiền thuế và tiền chậm nộp. Trường hợp nghiêm trọng có thể bị xem xét trách nhiệm hình sự theo Bộ luật Hình sự về tội trốn thuế.
Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025 (hiệu lực 01/07/2026; quy định về thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế 2026).
- Nghị quyết số 110/2025/UBTVQH15 về điều chỉnh mức giảm trừ gia cảnh.
- Nghị định số 253/2026/NĐ-CP và Thông tư số 87/2026/TT-BTC hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
- Luật Quản lý thuế số 108/2025/QH15; Thông tư số 90/2026/TT-BTC về đăng ký thuế.
- Nghị định số 254/2026/NĐ-CP về hóa đơn, chứng từ.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Người nước ngoài làm việc tại Việt Nam có phải nộp thuế TNCN không?
Có, nếu có thu nhập chịu thuế. Người nước ngoài là cá nhân cư trú nộp thuế cho thu nhập trong và ngoài Việt Nam; nếu là cá nhân không cư trú thì nộp thuế cho thu nhập phát sinh tại Việt Nam.
Sinh viên làm thêm, lao động thời vụ có phải đóng thuế TNCN không?
Điều kiện không phụ thuộc vào việc bạn là sinh viên hay lao động thời vụ mà phụ thuộc vào việc bạn có thu nhập chịu thuế và là cá nhân cư trú hay không cư trú. Cách khấu trừ cụ thể với từng hình thức hợp đồng thực hiện theo Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC.
Lương hưu và tiền lãi gửi ngân hàng có chịu thuế TNCN không?
Không. Cả hai đều thuộc nhóm thu nhập được miễn thuế theo Luật Thuế TNCN 2025.
Bán nhà, bán đất cho người thân có phải nộp thuế TNCN không?
Chuyển nhượng bất động sản giữa những người thân trong gia đình theo phạm vi luật quy định thuộc diện được miễn thuế. Bạn cần giấy tờ chứng minh quan hệ (giấy khai sinh, giấy đăng ký kết hôn…) khi làm thủ tục.
Không có người phụ thuộc đăng ký thì có được giảm trừ gia cảnh cho người thân không?
Mức giảm trừ cho người phụ thuộc chỉ được tính khi bạn đã đăng ký người phụ thuộc với cơ quan thuế và đủ điều kiện theo quy định. Mức giảm trừ cho bản thân vẫn được áp dụng cho cá nhân cư trú có thu nhập từ tiền lương, tiền công.
Từ khi nào áp dụng mức giảm trừ 15,5 triệu đồng?
Mức giảm trừ gia cảnh mới áp dụng từ kỳ tính thuế năm 2026 (từ ngày 01/01/2026), không chờ đến khi toàn bộ Luật Thuế TNCN có hiệu lực ngày 01/07/2026.
Tóm lại, đối tượng nộp thuế thu nhập cá nhân là cá nhân cư trú và không cư trú có thu nhập thuộc 10 nhóm chịu thuế, sau khi trừ các khoản miễn thuế và giảm trừ theo luật. Bạn nên xác định đúng tình trạng cư trú, loại thu nhập và các mức giảm trừ áp dụng cho mình để kê khai chính xác.