Doanh nghiệp mua ô tô hoặc tài sản cố định khác phải nộp lệ phí trước bạ thì hạch toán khoản này vào nguyên giá tài sản cố định (TSCĐ), không ghi vào chi phí trong kỳ. Định khoản thường gặp: Nợ TK 211 (chi tiết phương tiện vận tải), Có TK 3339 khi phát sinh nghĩa vụ phải nộp. Khi nộp tiền, ghi Nợ TK 3339, Có TK 111/112.
Tóm tắt nhanh
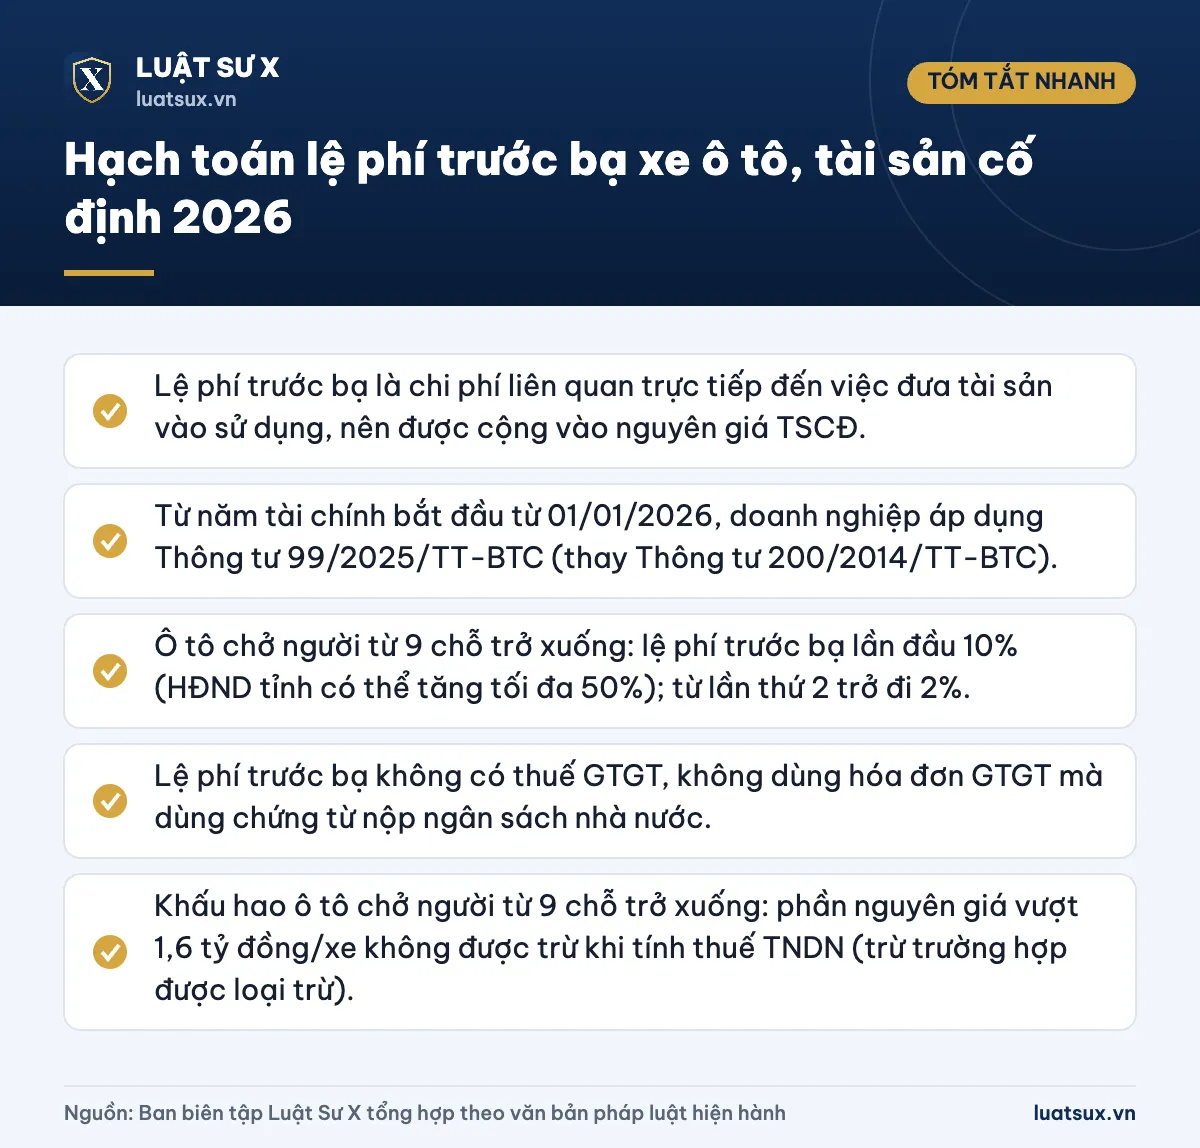
- Lệ phí trước bạ là chi phí liên quan trực tiếp đến việc đưa tài sản vào sử dụng, nên được cộng vào nguyên giá TSCĐ.
- Từ năm tài chính bắt đầu từ 01/01/2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC (thay Thông tư 200/2014/TT-BTC).
- Ô tô chở người từ 9 chỗ trở xuống: lệ phí trước bạ lần đầu 10% (HĐND tỉnh có thể tăng tối đa 50%); từ lần thứ 2 trở đi 2%.
- Lệ phí trước bạ không có thuế GTGT, không dùng hóa đơn GTGT mà dùng chứng từ nộp ngân sách nhà nước.
- Khấu hao ô tô chở người từ 9 chỗ trở xuống: phần nguyên giá vượt 1,6 tỷ đồng/xe không được trừ khi tính thuế TNDN (trừ trường hợp được loại trừ).
Lệ phí trước bạ có tính vào nguyên giá TSCĐ không?
Có. Nguyên giá TSCĐ hữu hình mua sắm gồm giá mua thực tế (sau chiết khấu, giảm giá), các khoản thuế không được hoàn lại và các chi phí liên quan trực tiếp để đưa tài sản vào trạng thái sẵn sàng sử dụng. Lệ phí trước bạ, lệ phí cấp biển số, chi phí vận chuyển, chạy thử… thuộc nhóm chi phí này.
Từ ngày 01/01/2026, chế độ kế toán doanh nghiệp được hướng dẫn tại Thông tư 99/2025/TT-BTC, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này và thay thế Thông tư 200/2014/TT-BTC. Nguyên tắc ghi nhận lệ phí trước bạ vào nguyên giá TSCĐ không thay đổi so với trước đây.
Lưu ý: Tài sản chỉ được ghi nhận là TSCĐ khi đủ tiêu chuẩn theo chế độ quản lý, trích khấu hao hiện hành, trong đó có điều kiện thời gian sử dụng từ 1 năm trở lên và nguyên giá từ 30 triệu đồng trở lên (Thông tư 45/2013/TT-BTC và các văn bản sửa đổi). Ô tô thường đáp ứng đủ. Nếu doanh nghiệp bạn thuộc đơn vị hành chính sự nghiệp hoặc dùng chế độ kế toán riêng, hãy đối chiếu chế độ đó.
Mức thu lệ phí trước bạ hiện hành
Mức thu nêu tại Nghị định 10/2022/NĐ-CP, được sửa đổi bởi Nghị định 51/2025/NĐ-CP và Nghị định 175/2025/NĐ-CP (hiệu lực từ 01/07/2025). Tỷ lệ này được nhân với giá tính lệ phí trước bạ; từ năm 2026, bảng giá tính do UBND cấp tỉnh ban hành.
| Loại tài sản | Mức thu lần đầu | Từ lần thứ 2 trở đi |
|---|---|---|
| Ô tô chở người từ 9 chỗ trở xuống (kể cả pick-up chở người) | 10%; HĐND tỉnh có thể tăng, tối đa không quá 50% mức chung (tức tối đa 15%) | 2% (thống nhất toàn quốc) |
| Ô tô pick-up chở hàng cabin kép, ô tô tải VAN (từ hai hàng ghế trở lên, có vách ngăn cố định) | Bằng 60% mức của ô tô chở người từ 9 chỗ trở xuống | 2% |
| Ô tô khác (tải, khách trên 9 chỗ…), rơ moóc, sơ mi rơ moóc | 2% | 2% |
| Ô tô điện chạy pin | 0% từ 01/03/2025 đến hết 28/02/2027 | 2% |
| Xe máy | 2% | 1% |
| Nhà, đất | 0,5% | 0,5% |
Một số địa phương có nghị quyết HĐND áp dụng mức cao hơn 10% (Hà Nội từng áp dụng 12%). Trước khi tính, bạn nên kiểm tra nghị quyết hiện hành của tỉnh, thành phố nơi đăng ký xe. Ví dụ, ô tô đăng ký tại TP.HCM sau sắp xếp có thể mang các ký hiệu như 41, 50–59, 61, 72, xem thêm tại bài 72 là biển số xe tỉnh nào.
Công thức: Lệ phí trước bạ = Giá tính lệ phí trước bạ × Mức thu (%). Với xe máy, bạn có thể xem cách tính ở bài cách tính lệ phí trước bạ xe máy.
Cách định khoản lệ phí trước bạ xe ô tô
Tài khoản thường dùng: TK 211 – Tài sản cố định hữu hình (chi tiết phương tiện vận tải, thường là TK 2113), TK 3339 – Phí, lệ phí và các khoản phải nộp khác, TK 111/112 – Tiền. Tên và mã tài khoản chi tiết có thể khác nhau theo hệ thống tài khoản doanh nghiệp đã đăng ký.
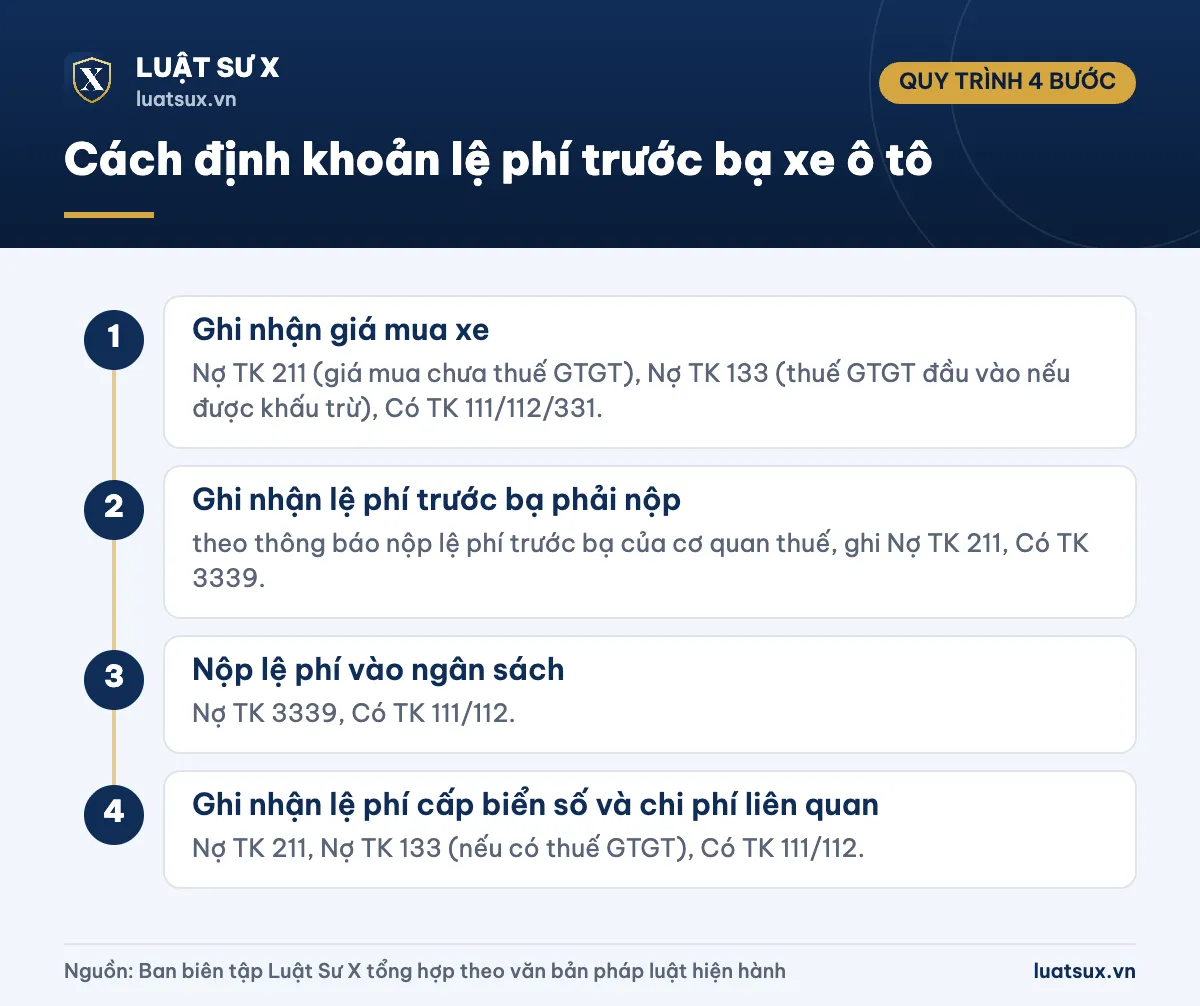
- Bước 1 – Ghi nhận giá mua xe: Nợ TK 211 (giá mua chưa thuế GTGT), Nợ TK 133 (thuế GTGT đầu vào nếu được khấu trừ), Có TK 111/112/331.
- Bước 2 – Ghi nhận lệ phí trước bạ phải nộp: theo thông báo nộp lệ phí trước bạ của cơ quan thuế, ghi Nợ TK 211, Có TK 3339.
- Bước 3 – Nộp lệ phí vào ngân sách: Nợ TK 3339, Có TK 111/112.
- Bước 4 – Ghi nhận lệ phí cấp biển số và chi phí liên quan: Nợ TK 211, Nợ TK 133 (nếu có thuế GTGT), Có TK 111/112.
Nếu doanh nghiệp nộp tiền ngay trong ngày và không theo dõi qua TK 3339, bạn có thể ghi gộp: Nợ TK 211, Có TK 111/112. Cách nào cũng cho cùng kết quả về nguyên giá.
Ví dụ hạch toán mua ô tô có số liệu
Công ty A mua 01 ô tô con 5 chỗ phục vụ quản lý, giá mua chưa thuế GTGT là 1.000.000.000 đồng, thuế GTGT đầu vào giả định là 100.000.000 đồng (để dễ tính), thanh toán chuyển khoản. Giá tính lệ phí trước bạ là 1.000.000.000 đồng, mức thu 10%. Lệ phí cấp biển số giả định là 20.000.000 đồng.
| Nghiệp vụ | Nợ | Có | Số tiền (đồng) |
|---|---|---|---|
| Mua xe, trả qua ngân hàng | 211: 1.000.000.000 133: 100.000.000 |
112 | 1.100.000.000 |
| Lệ phí trước bạ phải nộp (1.000.000.000 × 10%) | 211 | 3339 | 100.000.000 |
| Nộp lệ phí trước bạ | 3339 | 112 | 100.000.000 |
| Nộp lệ phí cấp biển số | 211 | 112 | 20.000.000 |
Nguyên giá ô tô = 1.000.000.000 + 100.000.000 + 20.000.000 = 1.120.000.000 đồng. Công ty trích khấu hao theo thời gian sử dụng hữu ích đã đăng ký (khung khấu hao ô tô theo phụ lục của Thông tư 45/2013/TT-BTC, sửa đổi bởi Thông tư 147/2016/TT-BTC và Thông tư 23/2023/TT-BTC).
Lưu ý: Ô tô đã qua sử dụng đăng ký lần thứ 2 trở đi chịu mức 2%. Ví dụ giá tính 600.000.000 đồng thì lệ phí trước bạ là 12.000.000 đồng, cũng hạch toán tăng nguyên giá như trên.
Hạch toán lệ phí trước bạ với nhà, đất, xe máy và TSCĐ khác
Nhà cửa, vật kiến trúc
Lệ phí trước bạ nhà (mức thu 0,5%) được cộng vào nguyên giá TSCĐ hữu hình (TK 211) cùng giá mua, thuế, phí công chứng và chi phí liên quan trực tiếp khác.
Quyền sử dụng đất
Quyền sử dụng đất của doanh nghiệp thuộc TSCĐ vô hình (TK 213). Nguyên giá xác định theo số tiền đã chi để có quyền sử dụng đất hợp pháp, gồm cả lệ phí trước bạ. Hạch toán: Nợ TK 213, Có TK 3339 hoặc Có TK 111/112. Quyền sử dụng đất không xác định thời hạn thường không trích khấu hao.
Xe máy và phương tiện khác
Xe máy nếu đủ tiêu chuẩn TSCĐ thì hạch toán tương tự ô tô. Nếu giá trị dưới ngưỡng TSCĐ, chi phí mua và lệ phí trước bạ thường được ghi nhận vào công cụ, dụng cụ hoặc chi phí chờ phân bổ/chi phí kỳ hiện tại theo chính sách kế toán của doanh nghiệp. Nếu bạn mua xe máy cũ, hãy xem thêm giấy tờ mua xe máy cũ theo quy định.
Hộ kinh doanh và cá nhân
Cá nhân mua xe để sử dụng cá nhân không phải hạch toán kế toán. Hộ kinh doanh thực hiện theo chế độ kế toán dành cho hộ kinh doanh hiện hành. Khi kê khai lệ phí trước bạ, cá nhân dùng số định danh cá nhân làm mã số thuế; bạn có thể xem thêm bài mã số thuế cá nhân theo quy định hiện hành.
Lưu ý về thuế và chứng từ
Giới hạn khấu hao ô tô trên 1,6 tỷ đồng
Theo Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp, phần khấu hao ứng với nguyên giá vượt 1,6 tỷ đồng/xe đối với ô tô chở người từ 9 chỗ ngồi trở xuống không được tính vào chi phí được trừ. Ngoại lệ gồm ô tô dùng cho kinh doanh vận tải hành khách, du lịch, khách sạn và ô tô dùng làm mẫu, lái thử cho kinh doanh ô tô.
Vì lệ phí trước bạ nằm trong nguyên giá, nó làm nguyên giá tăng và có thể đẩy xe vượt ngưỡng 1,6 tỷ đồng. Kế toán cần theo dõi riêng phần khấu hao không được trừ để loại ra khi quyết toán thuế TNDN. Ngoài ra, thuế GTGT đầu vào của ô tô loại này có thể bị giới hạn khấu trừ theo quy định về thuế GTGT. Hãy đối chiếu quy định đang áp dụng cho doanh nghiệp.
Chứng từ cần lưu
- Thông báo nộp lệ phí trước bạ của cơ quan thuế.
- Chứng từ nộp tiền vào ngân sách nhà nước (giấy nộp tiền, sao kê ngân hàng).
- Hóa đơn mua xe, phiếu xuất xưởng, giấy chứng nhận kiểm định chất lượng, giấy đăng ký xe.
- Biên bản giao nhận TSCĐ, thẻ TSCĐ.
Lệ phí trước bạ là khoản thu ngân sách, không phát sinh hóa đơn bán hàng. Nếu bạn cần tìm hiểu hóa đơn đầu vào cho các chi phí khác, tham khảo mẫu hóa đơn bán lẻ hợp lệ; từ 01/07/2026 hóa đơn thực hiện theo Nghị định 254/2026/NĐ-CP.
Cảnh báo: Không ghi lệ phí trước bạ vào chi phí quản lý trong kỳ để “tiết kiệm thuế”. Cách làm này sai nguyên tắc kế toán và có thể bị loại khoản chi, truy thu thuế và xử phạt khi thanh tra, kiểm tra.
Câu hỏi thường gặp
Hạch toán lệ phí trước bạ ô tô là Nợ TK nào, Có TK nào?
Ghi Nợ TK 211 (phương tiện vận tải), Có TK 3339 nếu theo dõi khoản phải nộp, hoặc Có TK 111/112 nếu nộp ngay. Khi trả tiền cho ngân sách, ghi Nợ TK 3339, Có TK 111/112.
Lệ phí trước bạ có được tính vào chi phí được trừ khi tính thuế TNDN không?
Không tính một lần. Khoản này nằm trong nguyên giá TSCĐ và được trừ dần qua chi phí khấu hao, nếu tài sản phục vụ sản xuất kinh doanh và đủ chứng từ. Riêng ô tô từ 9 chỗ trở xuống có giới hạn nguyên giá 1,6 tỷ đồng.
Lệ phí trước bạ ô tô có chịu thuế GTGT không?
Không. Lệ phí trước bạ là khoản thu vào ngân sách nhà nước, không phát sinh thuế GTGT đầu vào để khấu trừ.
Thông tư 99/2025/TT-BTC có làm thay đổi cách hạch toán lệ phí trước bạ không?
Nguyên tắc vẫn là cộng vào nguyên giá TSCĐ. Thông tư 99/2025/TT-BTC đổi một số tên tài khoản và biểu mẫu báo cáo, bạn cần kiểm tra mã tài khoản chi tiết trong hệ thống tài khoản mà doanh nghiệp áp dụng.
Mua ô tô điện có phải hạch toán lệ phí trước bạ không?
Nếu lệ phí bằng 0 (ô tô điện chạy pin trong thời hạn được áp dụng mức 0%) thì không phát sinh bút toán. Bạn vẫn hạch toán lệ phí cấp biển số và chi phí liên quan vào nguyên giá.
Tóm lại, lệ phí trước bạ khi mua ô tô hoặc tài sản cố định là chi phí hình thành nguyên giá, được ghi Nợ TK 211 hoặc TK 213 và khấu hao dần. Bạn cần tính đúng mức thu theo loại tài sản, theo dõi giới hạn 1,6 tỷ đồng với ô tô chở người từ 9 chỗ trở xuống và lưu đầy đủ chứng từ nộp ngân sách.
Căn cứ pháp lý
- Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ, sửa đổi bởi Nghị định 51/2025/NĐ-CP và Nghị định 175/2025/NĐ-CP.
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC).
- Thông tư 45/2013/TT-BTC về chế độ quản lý, sử dụng và trích khấu hao TSCĐ, các văn bản sửa đổi, bổ sung (Thông tư 147/2016/TT-BTC, Thông tư 23/2023/TT-BTC, Thông tư 30/2025/TT-BTC).
- Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp.
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực từ 01/07/2026).
Thông tin cập nhật tháng 10/2026. Nội dung mang tính tham khảo, bạn nên đối chiếu văn bản hiện hành và chính sách kế toán của đơn vị khi áp dụng.