Có. Công ty được cho cá nhân vay tiền không tính lãi, vì Bộ luật Dân sự 2015 chỉ buộc trả lãi khi hai bên có thỏa thuận. Điều kiện là việc cho vay chỉ phát sinh riêng lẻ, không phải hoạt động kinh doanh thường xuyên, và có hợp đồng, chứng từ rõ ràng. Rủi ro lớn nhất nằm ở thuế: cơ quan thuế có thể xem giao dịch 0% là không theo giá thông thường.
Tóm tắt nhanh
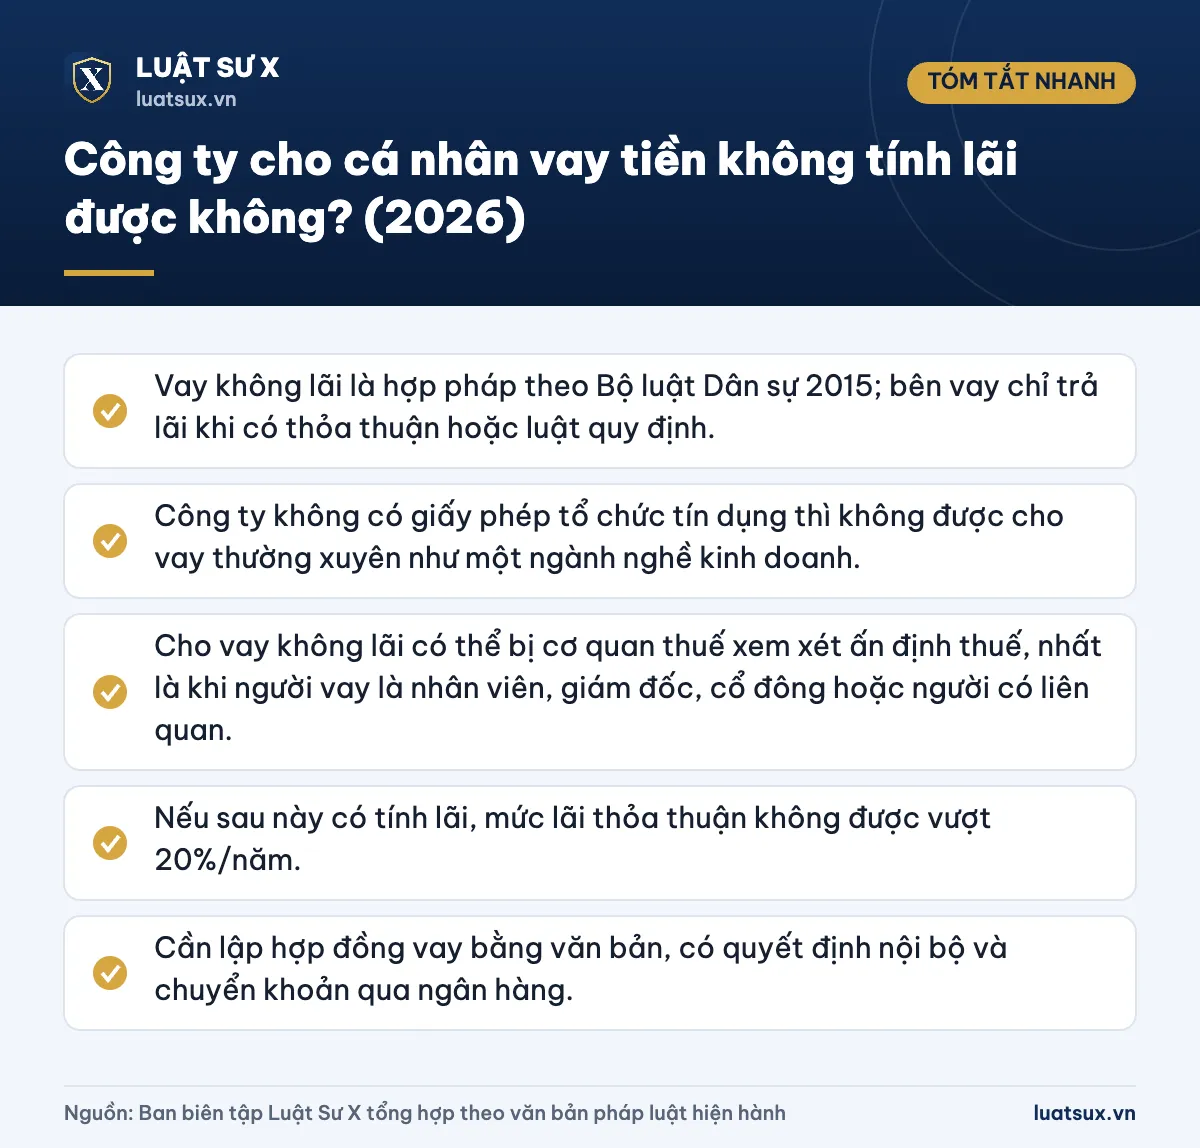
- Vay không lãi là hợp pháp theo Bộ luật Dân sự 2015; bên vay chỉ trả lãi khi có thỏa thuận hoặc luật quy định.
- Công ty không có giấy phép tổ chức tín dụng thì không được cho vay thường xuyên như một ngành nghề kinh doanh.
- Cho vay không lãi có thể bị cơ quan thuế xem xét ấn định thuế, nhất là khi người vay là nhân viên, giám đốc, cổ đông hoặc người có liên quan.
- Nếu sau này có tính lãi, mức lãi thỏa thuận không được vượt 20%/năm.
- Cần lập hợp đồng vay bằng văn bản, có quyết định nội bộ và chuyển khoản qua ngân hàng.
Công ty cho cá nhân vay không lãi có hợp pháp không?
Theo Điều 463 Bộ luật Dân sự 2015, hợp đồng vay tài sản là thỏa thuận mà bên cho vay giao tài sản cho bên vay. Khi đến hạn, bên vay hoàn trả tài sản cùng loại và chỉ phải trả lãi nếu hai bên có thỏa thuận hoặc pháp luật có quy định. Vì vậy, vay không lãi (lãi suất 0%) hoàn toàn là một giao dịch dân sự hợp lệ.
Công ty là pháp nhân nên có quyền sử dụng vốn của mình, kể cả cho người khác vay, miễn là:
- Không vi phạm điều cấm của luật, không trái đạo đức xã hội;
- Người đại diện ký hợp đồng có thẩm quyền theo điều lệ công ty;
- Khoản cho vay không ảnh hưởng đến khả năng thanh toán và vốn điều lệ của công ty;
- Việc cho vay không phải là hoạt động kinh doanh thường xuyên khi công ty chưa có giấy phép.
Hợp đồng vay nên làm bằng văn bản để chứng minh khi có tranh chấp. Bạn có thể tham khảo cách lập giấy vay tiền tại bài mẫu giấy ghi nợ viết tay mới nhất.
Khi nào việc cho vay bị coi là hoạt động ngân hàng?
Luật Các tổ chức tín dụng 2024 (hiệu lực từ 01/07/2024) nghiêm cấm tổ chức, cá nhân không phải là tổ chức tín dụng thực hiện hoạt động ngân hàng. Hoạt động ngân hàng là việc kinh doanh, cung ứng thường xuyên một hoặc một số nghiệp vụ như nhận tiền gửi, cấp tín dụng, cung ứng dịch vụ thanh toán qua tài khoản. Cho vay là một nghiệp vụ cấp tín dụng.
Điểm mấu chốt là tính thường xuyên, mang tính kinh doanh. Hai tình huống dưới đây khác nhau về bản chất:
| Tình huống | Đánh giá |
|---|---|
| Công ty cho một nhân viên vay 50 triệu đồng không lãi để mua nhà, có hợp đồng và lộ trình trả | Giao dịch dân sự đơn lẻ, thường được chấp nhận; cần lưu ý thuế |
| Công ty cho hàng chục cá nhân vay liên tục, thu phí hoặc lãi, quảng cáo cho vay | Có dấu hiệu hoạt động ngân hàng không phép |
| Công ty cho vay không lãi nhưng thu “phí hồ sơ”, “phí dịch vụ” từ người vay | Phí thực chất là lãi trá hình, dễ bị coi là kinh doanh cho vay |
Cảnh báo: Hành vi hoạt động không có giấy phép trong lĩnh vực tiền tệ, ngân hàng bị xử phạt vi phạm hành chính ở mức hàng trăm triệu đồng theo Nghị định 88/2019/NĐ-CP (sửa đổi bởi Nghị định 143/2021/NĐ-CP). Bạn nên kiểm tra thêm văn bản thay thế mới nhất tại thời điểm áp dụng. Nếu cho vay kèm lãi quá cao, người cho vay còn có thể bị xem xét trách nhiệm hình sự về cho vay lãi nặng trong giao dịch dân sự.
Rủi ro về thuế khi cho vay không lãi
Pháp luật không cấm vay không lãi, nhưng cơ quan thuế quan tâm đến việc giao dịch có theo giá thị trường hay không. Theo Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP hướng dẫn, cơ quan thuế có thể ấn định thuế trong một số trường hợp, trong đó có trao đổi không theo giá giao dịch thông thường. Trong thực tế, lãi suất 0% là điểm dễ bị đặt câu hỏi.
Đối với công ty cho vay
- Thuế thu nhập doanh nghiệp: cơ quan thuế có thể ấn định một khoản doanh thu tài chính theo lãi suất thị trường, rồi truy thu thuế, tính tiền chậm nộp và xử phạt nếu có vi phạm.
- Chi phí lãi vay: nếu công ty đang vay ngân hàng trả lãi mà lại cho người khác vay không lãi, phần lãi vay tương ứng có thể bị xem xét loại khỏi chi phí được trừ.
- Giao dịch liên kết: khi bên vay là người có liên quan hoặc bên liên kết, hồ sơ giải trình cần chặt chẽ hơn.
Đối với cá nhân vay
Về lý thuyết, khoản vay là nghĩa vụ hoàn trả nên không phải thu nhập. Tuy vậy, khi người vay là người lao động hoặc lãnh đạo của công ty, cơ quan thuế có thể xem phần lợi ích do không phải trả lãi như một khoản phúc lợi mang tính tiền lương, tiền công và tính thuế thu nhập cá nhân trên phần chênh lệch với lãi suất thị trường. Đây là cách tiếp cận được nhiều chuyên gia thuế cảnh báo, không phải là điều khoản quy định rõ ràng cho mọi trường hợp. Vì vậy, bạn nên chuẩn bị giải trình trước.
Lưu ý: Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ 01/07/2026, mức giảm trừ gia cảnh là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Bạn có thể xem thêm tại bài hướng dẫn tra cứu giảm trừ gia cảnh mới nhất. Cá nhân vay cần có mã số thuế để kê khai nếu phát sinh nghĩa vụ, xem mã số thuế cá nhân theo quy định hiện hành và cách tự đăng ký mã số thuế cá nhân qua mạng.
Cho nhân viên, giám đốc, cổ đông vay không lãi
Đây là nhóm tình huống phát sinh nhiều nhất và cần thận trọng hơn.
Công ty cho nhân viên vay tiền không tính lãi
Đây thường được xem là chính sách phúc lợi. Công ty nên có quy chế vay nội bộ (đối tượng, hạn mức, thời hạn, cách trả nợ), quyết định của người có thẩm quyền và hợp đồng vay cho từng người. Hình thức khấu trừ dần vào lương cần có sự đồng ý bằng văn bản của người lao động, tránh vi phạm quy định về khấu trừ tiền lương.
Công ty cho giám đốc, thành viên, cổ đông vay
Luật Doanh nghiệp quy định hợp đồng, giao dịch giữa công ty với thành viên, cổ đông, người quản lý hoặc người có liên quan của họ phải được cơ quan có thẩm quyền của công ty chấp thuận (hội đồng thành viên, hội đồng quản trị hoặc đại hội đồng cổ đông, tùy loại hình và giá trị). Nếu bỏ qua bước này, giao dịch có thể bị tuyên vô hiệu và người ký có thể phải bồi thường thiệt hại cho công ty.
Ví dụ: Công ty TNHH hai thành viên cho giám đốc, đồng thời là thành viên góp vốn, vay 500 triệu đồng với lãi suất 0% trong 12 tháng. Công ty cần có nghị quyết của hội đồng thành viên chấp thuận, hợp đồng vay, chứng từ chuyển khoản và ghi nhận khoản phải thu trên sổ kế toán. Nếu không, khoản này dễ bị coi là rút vốn trái phép hoặc chia lợi nhuận trá hình.
Cảnh báo: Không dùng hình thức “cho vay” để rút vốn khỏi công ty mà không có ý định hoàn trả. Khoản tiền này có thể bị truy thu thuế và bị xử lý theo quy định về quản lý tài chính doanh nghiệp.
Nếu muốn tính lãi thì tối đa bao nhiêu?
Khoản 1 Điều 468 Bộ luật Dân sự 2015 quy định lãi suất do các bên thỏa thuận nhưng không được vượt quá 20%/năm. Phần vượt quá không có hiệu lực. Nếu hai bên có thỏa thuận trả lãi mà không nói rõ lãi suất và có tranh chấp, lãi suất được xác định bằng 50% mức giới hạn, tức 10%/năm.
Với vay không lãi, khi đến hạn mà bên vay không trả hoặc trả không đủ, bên cho vay có quyền yêu cầu lãi trên số tiền chậm trả theo mức nêu trên, trừ khi hai bên có thỏa thuận khác hoặc luật có quy định khác. Muốn tránh tranh cãi, hãy ghi rõ trong hợp đồng về lãi chậm trả.
Về thuế thu nhập doanh nghiệp, Luật Thuế thu nhập doanh nghiệp 2025 (hiệu lực từ 01/10/2025, áp dụng từ kỳ tính thuế 2025) và Nghị định 320/2025/NĐ-CP chuyển sang dùng mức trần theo Bộ luật Dân sự. Trước đây, mức khống chế là 150% lãi suất cơ bản của Ngân hàng Nhà nước. Hiện nay, chi phí lãi vay của doanh nghiệp đi vay từ đối tượng không phải tổ chức tín dụng chỉ được trừ đến 20%/năm.
Cách lập hồ sơ cho vay không lãi an toàn
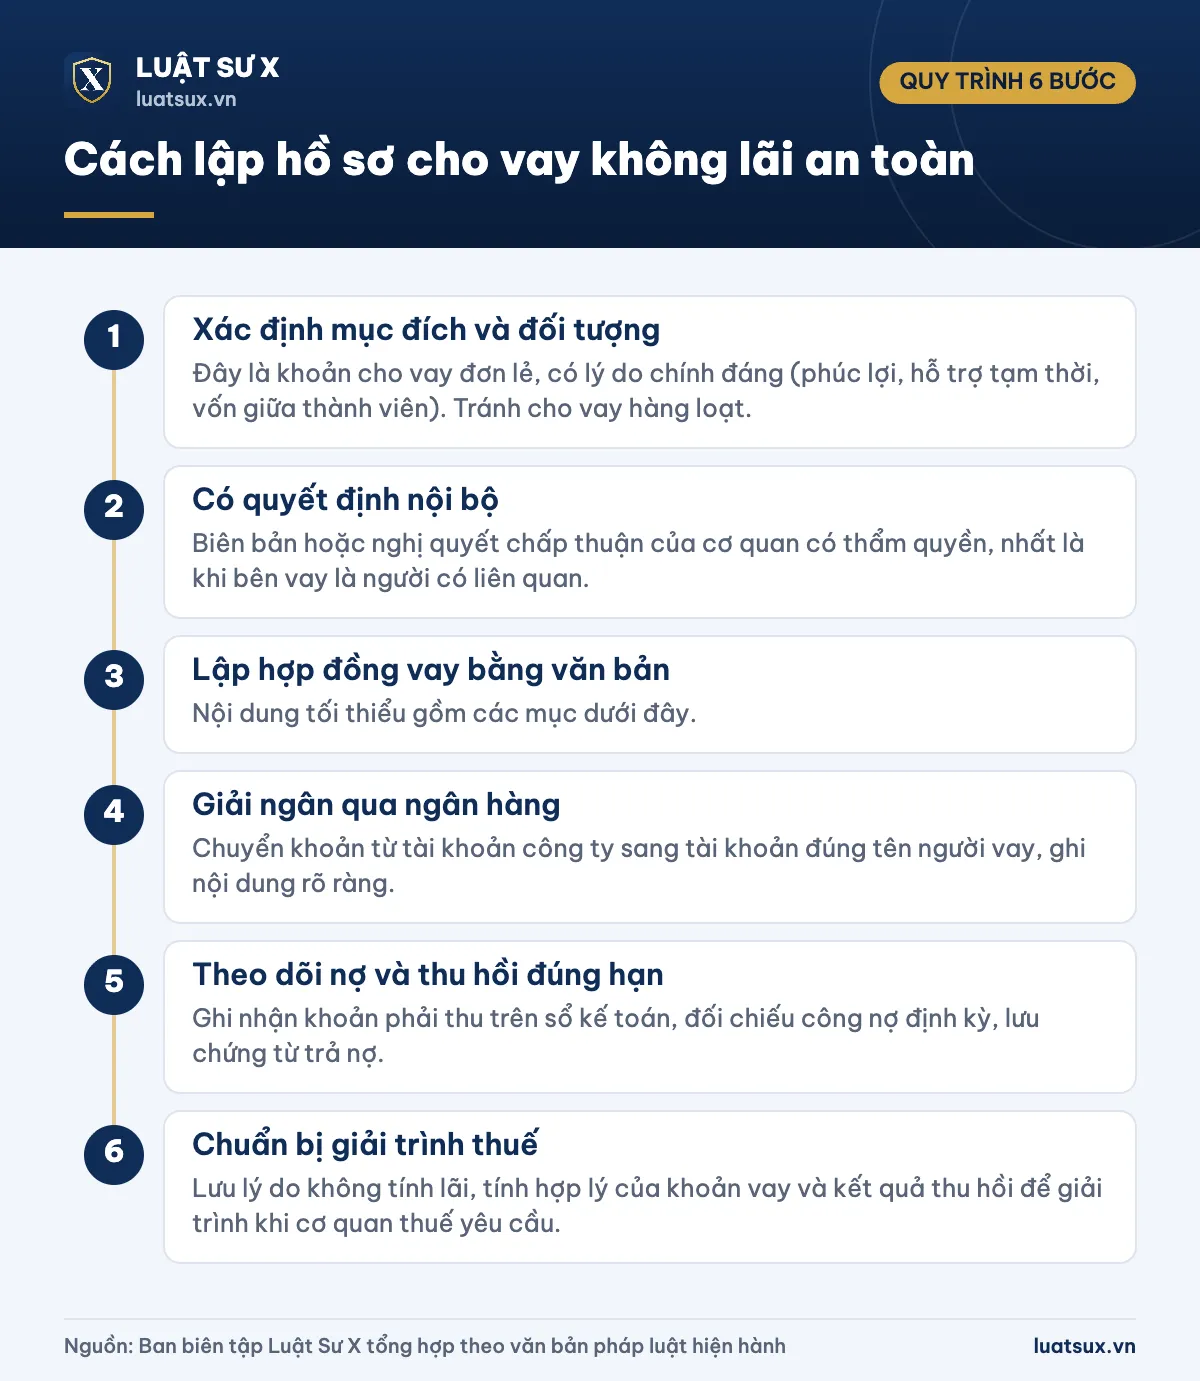
- Bước 1: Xác định mục đích và đối tượng. Đây là khoản cho vay đơn lẻ, có lý do chính đáng (phúc lợi, hỗ trợ tạm thời, vốn giữa thành viên). Tránh cho vay hàng loạt.
- Bước 2: Có quyết định nội bộ. Biên bản hoặc nghị quyết chấp thuận của cơ quan có thẩm quyền, nhất là khi bên vay là người có liên quan.
- Bước 3: Lập hợp đồng vay bằng văn bản. Nội dung tối thiểu gồm các mục dưới đây.
- Bước 4: Giải ngân qua ngân hàng. Chuyển khoản từ tài khoản công ty sang tài khoản đúng tên người vay, ghi nội dung rõ ràng.
- Bước 5: Theo dõi nợ và thu hồi đúng hạn. Ghi nhận khoản phải thu trên sổ kế toán, đối chiếu công nợ định kỳ, lưu chứng từ trả nợ.
- Bước 6: Chuẩn bị giải trình thuế. Lưu lý do không tính lãi, tính hợp lý của khoản vay và kết quả thu hồi để giải trình khi cơ quan thuế yêu cầu.
Nội dung cần có trong hợp đồng vay
- Thông tin hai bên: tên công ty, mã số doanh nghiệp, người đại diện; họ tên, ngày sinh, số định danh cá nhân, nơi cư trú của người vay. Cách ghi cơ quan cấp giấy tờ tùy thân có trong bài cách ghi nơi cấp căn cước công dân trong hồ sơ;
- Số tiền vay, mục đích sử dụng, thời hạn và lịch trả nợ;
- Điều khoản “không tính lãi” và lãi suất áp dụng khi chậm trả (không quá 20%/năm);
- Phương thức giao tiền và trả nợ (chuyển khoản);
- Biện pháp bảo đảm nếu có, quyền và nghĩa vụ mỗi bên, cách giải quyết tranh chấp.
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (Điều 463, Điều 468 về hợp đồng vay tài sản và lãi suất);
- Luật Các tổ chức tín dụng 2024 số 32/2024/QH15 (hiệu lực 01/07/2024);
- Luật Doanh nghiệp 2020 và các văn bản sửa đổi, bổ sung;
- Luật Thuế thu nhập doanh nghiệp 2025 số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP;
- Luật Quản lý thuế 2025 số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP;
- Luật Thuế thu nhập cá nhân 2025 số 109/2025/QH15;
- Nghị định 88/2019/NĐ-CP, sửa đổi bởi Nghị định 143/2021/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ, ngân hàng.
Thông tin cập nhật tháng 10/2026. Nội dung mang tính tham khảo chung, không thay thế ý kiến của cơ quan thuế hoặc chuyên gia pháp lý trong từng trường hợp cụ thể.
Câu hỏi thường gặp
Công ty cho vay không lãi có phải xuất hóa đơn không?
Khoản cho vay không phải là bán hàng hóa, cung ứng dịch vụ nên không phát sinh hóa đơn đầu ra cho tiền gốc. Nếu thu lãi thì cần hạch toán doanh thu tài chính và thực hiện nghĩa vụ thuế theo quy định hiện hành.
Cho vay không lãi có bị ấn định thuế không?
Có thể. Cơ quan thuế được quyền ấn định thuế khi giao dịch không theo giá thông thường. Rủi ro cao hơn khi bên vay là người có liên quan, số tiền lớn, thời hạn dài hoặc công ty đang vay ngân hàng trả lãi. Hồ sơ giải trình đầy đủ giúp giảm rủi ro này.
Công ty có cần giấy phép để cho cá nhân vay tiền không?
Nếu chỉ cho vay đơn lẻ, không phải ngành nghề kinh doanh thì không cần giấy phép. Nếu cho vay thường xuyên, mang tính kinh doanh thì đó là hoạt động ngân hàng, chỉ tổ chức tín dụng được cấp phép mới được thực hiện.
Cho vay không lãi mà người vay không trả thì xử lý thế nào?
Công ty có quyền yêu cầu trả nợ, thỏa thuận lại thời hạn hoặc khởi kiện ra Tòa án nhân dân có thẩm quyền (từ 01/07/2025 là Tòa án nhân dân khu vực hoặc cấp tỉnh tùy tính chất vụ việc). Công ty có thể yêu cầu lãi chậm trả theo Điều 468 Bộ luật Dân sự nếu không có thỏa thuận khác. Hợp đồng và chứng từ chuyển khoản là chứng cứ quan trọng.
Công ty có thể cho vay bằng tiền mặt không?
Pháp luật không cấm, nhưng bạn nên chuyển khoản. Chuyển khoản giúp chứng minh việc giao tiền, hợp thức hóa chứng từ kế toán và tránh nghi vấn rút tiền hoặc chia lợi nhuận trá hình.
Lãi suất vay tối đa giữa công ty và cá nhân là bao nhiêu?
Theo Bộ luật Dân sự 2015, lãi suất thỏa thuận không được vượt 20%/năm. Phần lãi vượt mức này không có hiệu lực, và mức lãi gấp 5 lần trở lên có thể bị xem xét xử lý hình sự.
Tóm lại, công ty cho cá nhân vay tiền không tính lãi là việc được phép, nhưng chỉ an toàn khi đó là khoản vay đơn lẻ, có hợp đồng, có phê duyệt nội bộ, chuyển khoản rõ ràng và giải trình được lý do không tính lãi. Điểm cần cân nhắc kỹ nhất là rủi ro ấn định thuế, đặc biệt với khoản vay của người có liên quan hoặc người lao động.