Thuế tiêu thụ đặc biệt (TTĐB) của rượu được tính bằng giá tính thuế nhân với thuế suất. Từ 01/01/2026, rượu từ 20 độ trở lên chịu thuế suất 65%, rượu dưới 20 độ chịu 35%. Với hàng sản xuất trong nước, giá tính thuế là giá bán chưa VAT chia cho (1 + thuế suất). Với hàng nhập khẩu, giá tính thuế là giá tính thuế nhập khẩu cộng thuế nhập khẩu.
Tóm tắt nhanh
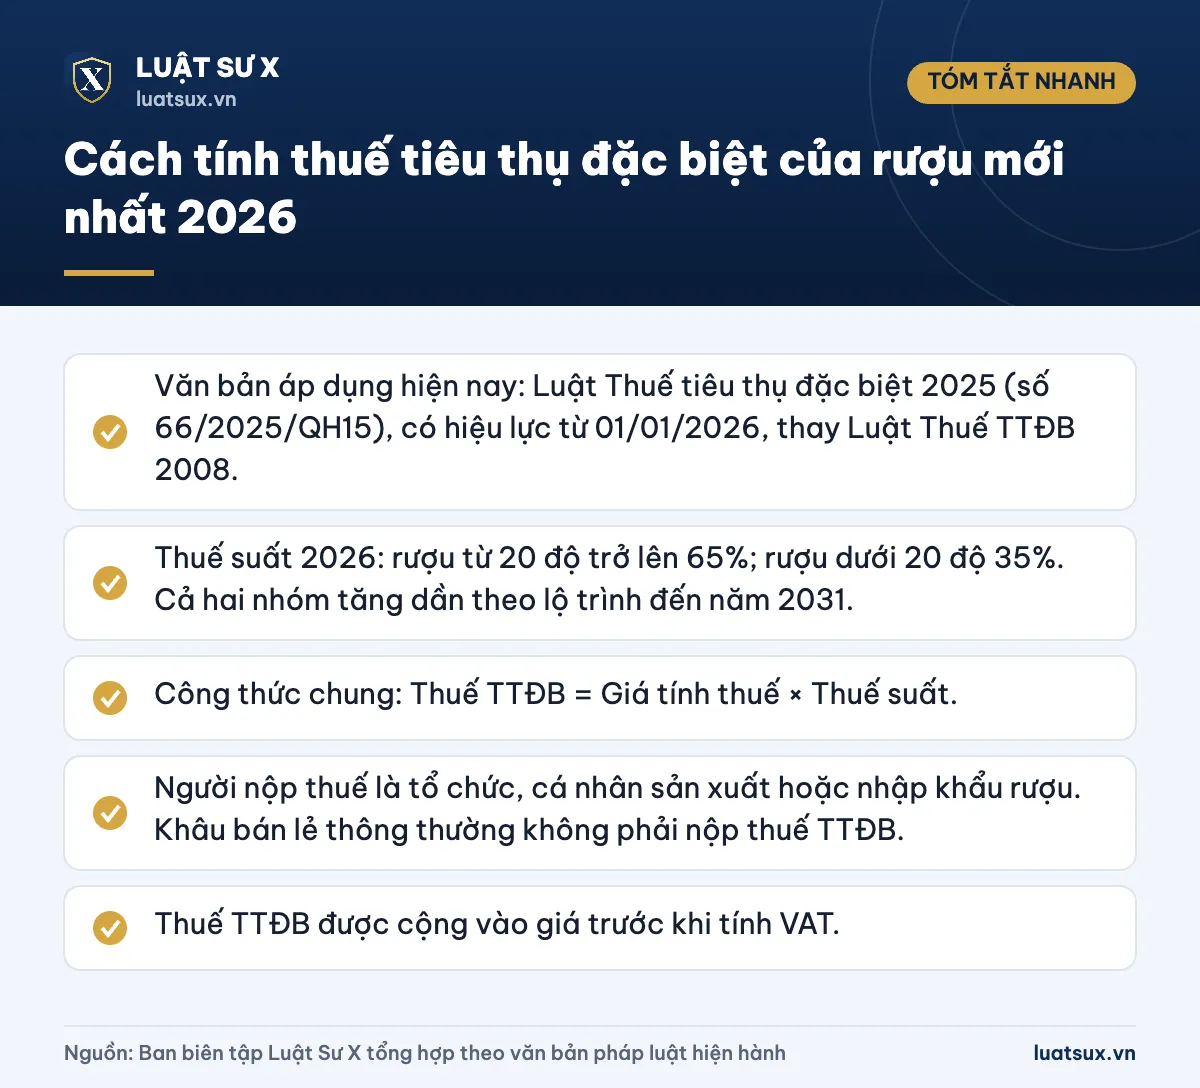
- Văn bản áp dụng hiện nay: Luật Thuế tiêu thụ đặc biệt 2025 (số 66/2025/QH15), có hiệu lực từ 01/01/2026, thay Luật Thuế TTĐB 2008.
- Thuế suất 2026: rượu từ 20 độ trở lên 65%; rượu dưới 20 độ 35%. Cả hai nhóm tăng dần theo lộ trình đến năm 2031.
- Công thức chung: Thuế TTĐB = Giá tính thuế × Thuế suất.
- Người nộp thuế là tổ chức, cá nhân sản xuất hoặc nhập khẩu rượu. Khâu bán lẻ thông thường không phải nộp thuế TTĐB.
- Thuế TTĐB được cộng vào giá trước khi tính VAT.
Thuế tiêu thụ đặc biệt của rượu là gì và ai phải nộp?
Thuế TTĐB là loại thuế gián thu, đánh vào một số hàng hóa, dịch vụ mà Nhà nước muốn hạn chế tiêu dùng. Rượu thuộc nhóm này cùng với thuốc lá, bia, xe có động cơ, bài lá, vàng mã… Từ 01/01/2026, nước giải khát có hàm lượng đường vượt ngưỡng quy định cũng được đưa vào diện chịu thuế.
Người nộp thuế là tổ chức, cá nhân sản xuất hoặc nhập khẩu rượu. Thuế được tính vào giá bán, nên người mua cuối cùng là người chịu gánh nặng thuế. Doanh nghiệp, cửa hàng chỉ mua về bán lại thường không phải kê khai thuế TTĐB ở khâu bán lẻ.
Lưu ý: Nhiều bài hướng dẫn cũ vẫn viết theo Luật Thuế TTĐB 2008 (rượu từ 20 độ chịu 65%, rượu dưới 20 độ chịu 35%, giữ nguyên nhiều năm). Từ 01/01/2026, luật mới có lộ trình tăng thuế suất từng năm, nên bạn cần tính theo đúng năm phát sinh nghĩa vụ thuế.
Thuế suất thuế TTĐB của rượu năm 2026 và lộ trình đến 2031
Theo biểu thuế tại Điều 8 Luật Thuế TTĐB 2025, thuế suất rượu được chia theo nồng độ cồn và tăng đều khoảng 5 điểm phần trăm mỗi năm:
| Từ ngày | Rượu từ 20 độ trở lên | Rượu dưới 20 độ |
|---|---|---|
| 01/01/2026 | 65% | 35% |
| 01/01/2027 | 70% | 40% |
| 01/01/2028 | 75% | 45% |
| 01/01/2029 | 80% | 50% |
| 01/01/2030 | 85% | 55% |
| 01/01/2031 | 90% | 60% |
Ở thời điểm tháng 10/2026, mức đang áp dụng là 65% (rượu từ 20 độ) và 35% (rượu dưới 20 độ). Bia cũng chịu thuế suất 65% năm 2026 và tăng dần lên 90% vào năm 2031.
Thời điểm xác định thuế suất rất quan trọng. Với hàng nhập khẩu, thuế suất được xác định theo năm đăng ký tờ khai hải quan. Với hàng sản xuất trong nước, thuế suất theo thời điểm bán hàng, xuất hàng.
Công thức tính thuế tiêu thụ đặc biệt của rượu
Luật Thuế TTĐB 2025 quy định hai phương pháp: tính theo tỷ lệ phần trăm và tính theo mức thuế tuyệt đối. Rượu hiện áp dụng phương pháp tỷ lệ phần trăm, còn mức thuế tuyệt đối được bổ sung cho thuốc lá theo lộ trình 2027–2031.
CÔNG THỨC TÍNH THUẾ TTĐB CỦA RƯỢU
Thuế TTĐB phải nộp = Giá tính thuế TTĐB × Thuế suất
1. Rượu sản xuất trong nước (bán ra):
Giá tính thuế TTĐB = (Giá bán chưa có VAT − Thuế bảo vệ môi trường, nếu có) ÷ (1 + Thuế suất TTĐB)
2. Rượu nhập khẩu (tại khâu nhập khẩu):
Giá tính thuế TTĐB = Giá tính thuế nhập khẩu + Thuế nhập khẩu (+ Thuế nhập khẩu bổ sung, nếu có)
Một số điểm cần nhớ về giá tính thuế:
- Giá bán dùng để tính là giá bán ra của cơ sở sản xuất hoặc đơn vị nhập khẩu, chưa có VAT.
- Giá tính thuế không được trừ giá trị vỏ chai, bao bì.
- Nếu hàng nhập khẩu được miễn hoặc giảm thuế nhập khẩu (ví dụ theo hiệp định thương mại), bạn chỉ cộng phần thuế nhập khẩu thực nộp.
- Rượu gia công: giá tính thuế căn cứ giá bán của bên giao gia công hoặc giá của sản phẩm tương tự trên thị trường theo quy định.
Ví dụ tính thuế rượu sản xuất trong nước
Tình huống 1 – Rượu từ 20 độ. Một cơ sở sản xuất rượu 40 độ, xuất bán một lô trong năm 2026 với giá bán chưa VAT là 165.000.000 đồng.
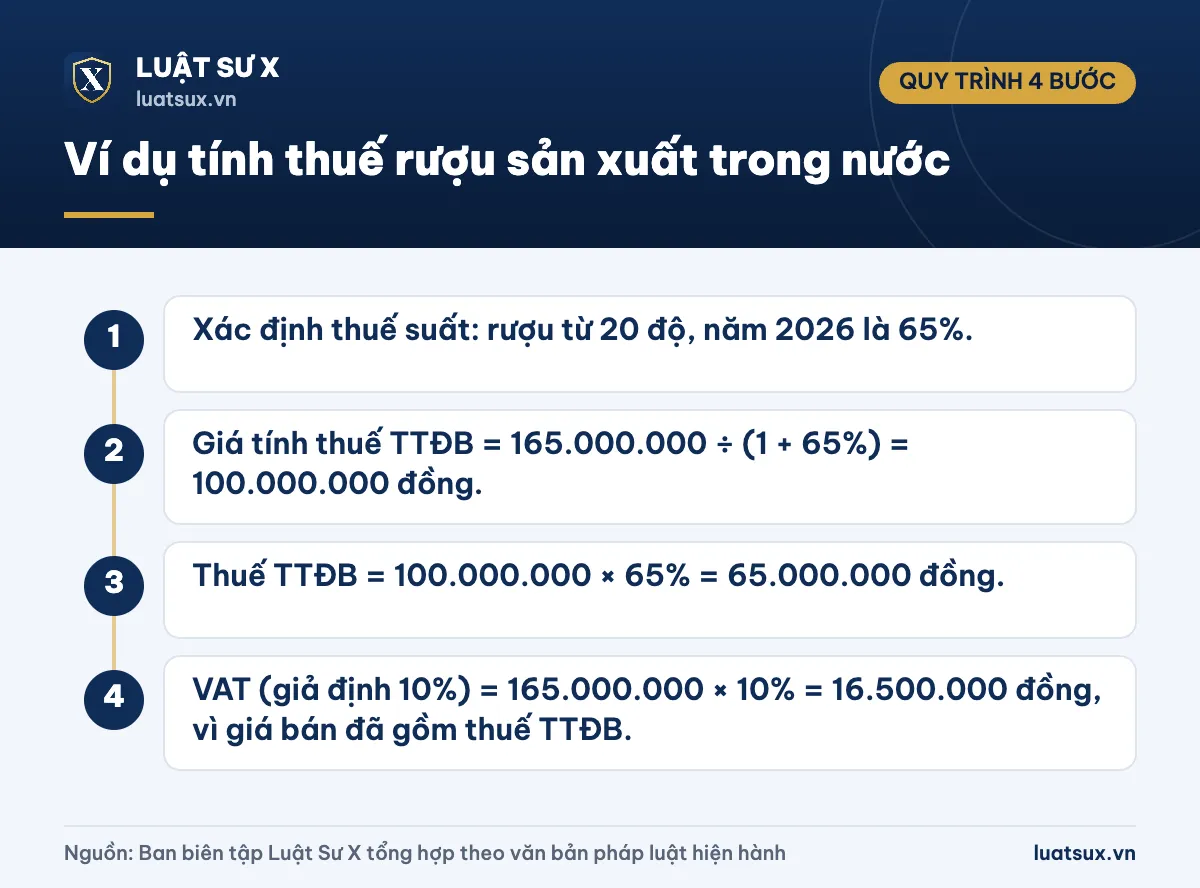
- Bước 1: Xác định thuế suất: rượu từ 20 độ, năm 2026 là 65%.
- Bước 2: Giá tính thuế TTĐB = 165.000.000 ÷ (1 + 65%) = 100.000.000 đồng.
- Bước 3: Thuế TTĐB = 100.000.000 × 65% = 65.000.000 đồng.
- Bước 4: VAT (giả định 10%) = 165.000.000 × 10% = 16.500.000 đồng, vì giá bán đã gồm thuế TTĐB.
Tình huống 2 – Rượu dưới 20 độ. Một cơ sở bán lô rượu vang 13 độ, giá bán chưa VAT 270.000.000 đồng trong năm 2026. Giá tính thuế = 270.000.000 ÷ 1,35 = 200.000.000 đồng. Thuế TTĐB = 200.000.000 × 35% = 70.000.000 đồng.
Lưu ý: Nếu đề bài hoặc hóa đơn cho giá đã gồm thuế TTĐB, bạn phải chia cho (1 + thuế suất) để tìm giá tính thuế. Nhân thẳng thuế suất vào giá bán đã gồm thuế sẽ cho kết quả cao hơn thực tế.
Ví dụ tính thuế rượu nhập khẩu
Doanh nghiệp nhập khẩu một lô rượu 40 độ, đăng ký tờ khai năm 2026. Số liệu giả định: giá tính thuế nhập khẩu (CIF quy đổi VND) 400.000.000 đồng; thuế nhập khẩu 20%; VAT 10%.
- Bước 1: Thuế nhập khẩu = 400.000.000 × 20% = 80.000.000 đồng.
- Bước 2: Giá tính thuế TTĐB = 400.000.000 + 80.000.000 = 480.000.000 đồng.
- Bước 3: Thuế TTĐB = 480.000.000 × 65% = 312.000.000 đồng.
- Bước 4: VAT hàng nhập khẩu = (480.000.000 + 312.000.000) × 10% = 79.200.000 đồng.
Khi doanh nghiệp bán lô rượu này ra thị trường, thuế TTĐB đã nộp ở khâu nhập khẩu không bị tính lại ở khâu bán. Giá bán cần bù đủ các khoản thuế đã nộp cùng chi phí và lợi nhuận. Khi lập hóa đơn bán hàng, bạn có thể tham khảo thêm mẫu hóa đơn bán lẻ hợp lệ để trình bày đúng các chỉ tiêu bắt buộc.
Kê khai và nộp thuế TTĐB rượu
- Hàng nhập khẩu: thuế TTĐB được kê khai, nộp cùng thuế nhập khẩu tại cơ quan hải quan khi làm thủ tục thông quan.
- Hàng sản xuất trong nước: cơ sở sản xuất kê khai thuế TTĐB với cơ quan thuế quản lý trực tiếp theo kỳ khai thuế, sử dụng tờ khai thuế TTĐB (mẫu 01/TTĐB) ban hành kèm văn bản hướng dẫn mới.
- Mã số thuế: cá nhân kinh doanh dùng số định danh cá nhân làm mã số thuế từ 01/07/2025. Nếu cần tìm hiểu thêm, xem bài về mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân qua mạng.
Tờ khai, thời hạn nộp và các biểu mẫu có thể được điều chỉnh theo Luật Quản lý thuế 2025 và văn bản hướng dẫn từ 01/07/2026. Bạn nên đối chiếu với thông báo của cơ quan thuế nơi đăng ký khi kê khai.
Những lưu ý dễ nhầm khi tính thuế
Thuế TTĐB nằm trong giá tính VAT
VAT được tính trên giá bán đã gồm thuế TTĐB. Với hàng nhập khẩu, VAT tính trên giá tính thuế nhập khẩu cộng thuế nhập khẩu cộng thuế TTĐB. Hàng chịu thuế TTĐB (trừ một số mặt hàng như xăng) không thuộc diện giảm VAT theo các chính sách giảm thuế tạm thời.
Hàng xuất khẩu
Hàng hóa bán ra nước ngoài nhìn chung thuộc diện không chịu thuế TTĐB. Tuy nhiên, có những trường hợp ngoại lệ (ví dụ hàng xuất khẩu nhưng sau đó bán lại vào thị trường trong nước). Bạn cần đối chiếu điều kiện cụ thể trong Luật và Nghị định 360/2025/NĐ-CP.
Khấu trừ thuế TTĐB đã nộp ở khâu nguyên liệu
Nếu cơ sở dùng hàng hóa chịu thuế TTĐB làm nguyên liệu để sản xuất ra hàng hóa chịu thuế TTĐB, thuế đã nộp ở khâu nguyên liệu có thể được khấu trừ theo điều kiện luật định. Hồ sơ chứng từ thanh toán, hóa đơn hợp lệ là điều kiện quan trọng.
Phân biệt với các loại thuế khác
Thuế TTĐB khác với lệ phí trước bạ, thuế thu nhập cá nhân hay thuế môn bài. Ngoài ra, nếu bạn là cá nhân kinh doanh cũng cần nắm mức giảm trừ gia cảnh mới khi tính thuế thu nhập cá nhân, vì đây là khoản thuế độc lập với thuế TTĐB.
Cảnh báo: Kê khai sai giá tính thuế, sai thuế suất hoặc không kê khai có thể bị truy thu, phạt chậm nộp và xử phạt vi phạm hành chính về thuế. Buôn bán rượu không rõ nguồn gốc, không hóa đơn chứng từ còn có thể bị xử lý theo quy định về hàng hóa nhập lậu, hàng giả.
Căn cứ pháp lý
- Luật Thuế tiêu thụ đặc biệt 2025 (số 66/2025/QH15), hiệu lực từ 01/01/2026.
- Nghị định 360/2025/NĐ-CP quy định chi tiết thi hành Luật Thuế tiêu thụ đặc biệt.
- Thông tư 158/2025/TT-BTC hướng dẫn thuế tiêu thụ đặc biệt.
- Nghị định 373/2025/NĐ-CP (mẫu tờ khai thuế TTĐB 01/TTĐB).
- Luật Thuế giá trị gia tăng và Luật Quản lý thuế 2025 (số 108/2025/QH15).
- Luật Thuế tiêu thụ đặc biệt 2008 (đã hết hiệu lực từ 01/01/2026, chỉ dùng để tra cứu giai đoạn trước).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Thuế tiêu thụ đặc biệt của rượu hiện nay là bao nhiêu phần trăm?
Năm 2026, rượu từ 20 độ trở lên chịu thuế suất 65%, rượu dưới 20 độ chịu 35%. Mức này tăng dần mỗi năm, đến 01/01/2031 lần lượt đạt 90% và 60%.
Rượu nhập khẩu tính thuế TTĐB như thế nào?
Lấy giá tính thuế nhập khẩu cộng thuế nhập khẩu (và thuế nhập khẩu bổ sung nếu có), sau đó nhân với thuế suất theo độ cồn. Vỏ chai, bao bì không được loại trừ khỏi giá tính thuế.
Bán lẻ rượu có phải nộp thuế tiêu thụ đặc biệt không?
Thông thường không. Thuế TTĐB nộp ở khâu sản xuất hoặc nhập khẩu và đã nằm trong giá bán. Cửa hàng mua về bán lại không kê khai thuế TTĐB nhưng vẫn phải thực hiện nghĩa vụ thuế khác như VAT, thuế thu nhập theo hình thức kinh doanh.
Giá bán đã gồm thuế TTĐB thì tìm giá tính thuế ra sao?
Lấy giá bán chưa VAT (trừ thuế bảo vệ môi trường nếu có) chia cho (1 + thuế suất). Ví dụ giá 165 triệu đồng, thuế suất 65%: giá tính thuế là 100 triệu đồng, thuế TTĐB là 65 triệu đồng.
Rượu sản xuất thủ công có phải chịu thuế TTĐB không?
Rượu là hàng hóa chịu thuế TTĐB nói chung, không phân biệt quy mô. Việc sản xuất, kinh doanh rượu thủ công còn phải đáp ứng điều kiện về giấy phép, an toàn thực phẩm. Trường hợp cụ thể nên đối chiếu với cơ quan thuế quản lý địa bàn (nay là cấp tỉnh/cơ sở thuế khu vực).
Tóm lại, để tính thuế TTĐB của rượu, bạn xác định nhóm độ cồn và năm áp dụng để chọn thuế suất, tìm đúng giá tính thuế theo từng trường hợp (trong nước hay nhập khẩu), rồi nhân hai giá trị này. Với biểu thuế tăng dần đến năm 2031, doanh nghiệp nên cập nhật mức thuế theo từng năm để định giá và kê khai chính xác.