Từ 01/01/2026, hộ kinh doanh cá thể không còn nộp thuế khoán và lệ phí môn bài. Hộ có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN, chỉ thông báo doanh thu. Hộ trên 1 tỷ đồng tự kê khai, tính thuế GTGT bằng tỷ lệ % trên doanh thu và thuế TNCN theo tỷ lệ ngành hoặc theo lợi nhuận.
Tóm tắt nhanh
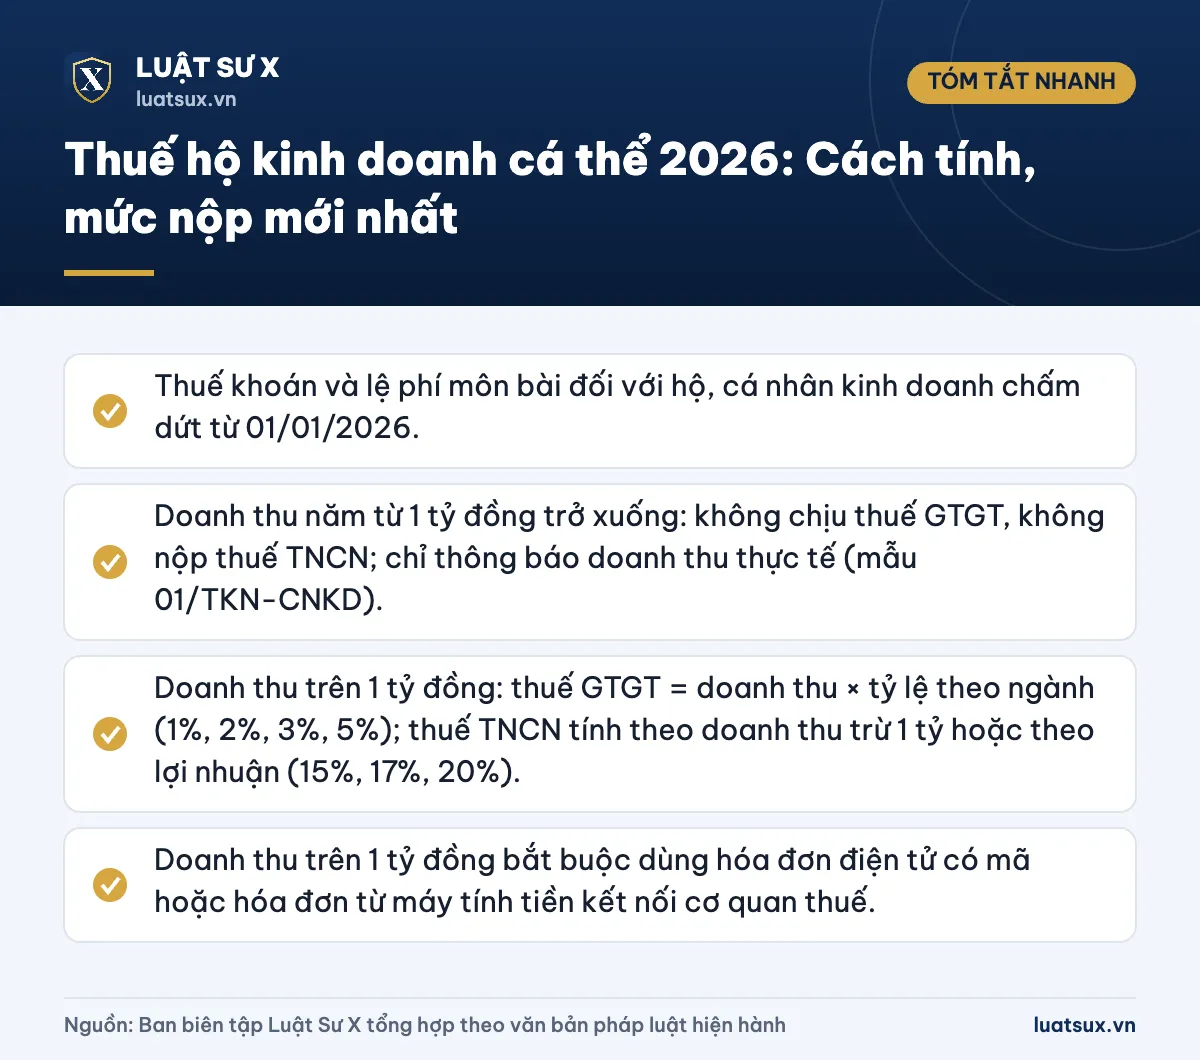
- Thuế khoán và lệ phí môn bài đối với hộ, cá nhân kinh doanh chấm dứt từ 01/01/2026.
- Doanh thu năm từ 1 tỷ đồng trở xuống: không chịu thuế GTGT, không nộp thuế TNCN; chỉ thông báo doanh thu thực tế (mẫu 01/TKN-CNKD).
- Doanh thu trên 1 tỷ đồng: thuế GTGT = doanh thu × tỷ lệ theo ngành (1%, 2%, 3%, 5%); thuế TNCN tính theo doanh thu trừ 1 tỷ hoặc theo lợi nhuận (15%, 17%, 20%).
- Doanh thu trên 1 tỷ đồng bắt buộc dùng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền kết nối cơ quan thuế.
Thuế khoán còn áp dụng với hộ kinh doanh không?
Không. Trước đây, nhiều hộ kinh doanh nộp “thuế khoán”: cơ quan thuế ấn định doanh thu và số thuế cố định cho cả năm, cộng thêm lệ phí môn bài. Từ 01/01/2026, Nghị quyết 198/2025/QH15 đã xóa bỏ thuế khoán và lệ phí môn bài đối với hộ kinh doanh, cá nhân kinh doanh. Thay vào đó là cơ chế tự khai, tự tính, tự nộp theo doanh thu thực tế.
Nghị định 68/2026/NĐ-CP (ngày 05/3/2026) quy định chi tiết chính sách thuế và quản lý thuế với hộ kinh doanh. Nghị định 141/2026/NĐ-CP (ban hành 29/4/2026, hiệu lực từ 01/01/2026) sửa đổi nghị định này và nâng ngưỡng doanh thu từ 500 triệu lên 1 tỷ đồng/năm.
Lưu ý: Nhiều bài viết cũ vẫn ghi ngưỡng 500 triệu đồng hoặc cách tính thuế khoán, lệ phí môn bài 300.000 – 1.000.000 đồng. Các nội dung đó chỉ còn đúng với giai đoạn trước 2026. Với kỳ tính thuế 2026, bạn cần áp dụng ngưỡng 1 tỷ đồng.
Với hộ chuyển từ thuế khoán sang kê khai, Nghị định 68/2026/NĐ-CP quy định chuyển tiếp: không truy thu, không xử phạt các năm trước, trừ trường hợp cố tình che giấu doanh thu.
Hộ kinh doanh cá thể phải nộp những loại thuế nào?
Từ năm 2026, hộ kinh doanh chủ yếu liên quan đến hai loại thuế:
- Thuế giá trị gia tăng (GTGT): hộ có doanh thu năm trên 1 tỷ đồng chịu thuế và tính theo phương pháp trực tiếp, bằng tỷ lệ % nhân doanh thu.
- Thuế thu nhập cá nhân (TNCN): đánh trên thu nhập từ kinh doanh của chủ hộ, tính theo tỷ lệ trên doanh thu hoặc theo lợi nhuận.
Ngoài ra, tùy hoạt động, bạn có thể phải kê khai thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên hoặc phí bảo vệ môi trường. Các khoản này được khai cùng kỳ khai thuế GTGT hoặc cùng thời hạn thông báo doanh thu. Hộ cần có mã số thuế để kê khai; từ 01/07/2025, cá nhân dùng số định danh cá nhân làm mã số thuế (xem thêm mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân qua mạng).
Phân nhóm hộ kinh doanh theo doanh thu
Cách tính thuế phụ thuộc vào doanh thu thực tế trong năm dương lịch. Có thể hình dung bốn nhóm sau:
| Nhóm | Doanh thu năm | Thuế GTGT | Thuế TNCN |
|---|---|---|---|
| Nhóm 1 | Từ 1 tỷ đồng trở xuống | Không chịu thuế | Không phải nộp; chỉ thông báo doanh thu |
| Nhóm 2 | Trên 1 tỷ đến 3 tỷ đồng | Doanh thu × tỷ lệ % theo ngành | Chọn: (doanh thu − 1 tỷ) × tỷ lệ theo ngành, hoặc (doanh thu − chi phí) × 15% |
| Nhóm 3 | Trên 3 tỷ đến 50 tỷ đồng | Doanh thu × tỷ lệ % theo ngành | (Doanh thu − chi phí) × 17% |
| Nhóm 4 | Trên 50 tỷ đồng | Doanh thu × tỷ lệ % theo ngành | (Doanh thu − chi phí) × 20% |
Nhóm 2 mặc định tính theo tỷ lệ trên doanh thu; hộ muốn tính theo lợi nhuận thì phải xác định được chi phí hợp lý và thực hiện đúng thủ tục theo hướng dẫn của cơ quan thuế.
Bảng tỷ lệ thuế GTGT, TNCN theo ngành nghề
| Nhóm ngành nghề | Thuế GTGT | Thuế TNCN |
|---|---|---|
| Phân phối, cung cấp hàng hóa (bán lẻ, bán buôn, tạp hóa…) | 1% | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu (kể cả ăn uống) | 3% | 1,5% |
| Hoạt động kinh doanh khác | 2% | 1% |
| Cho thuê tài sản | 5% | 5% |
| Đại lý bảo hiểm, đại lý xổ số, bán hàng đa cấp | Không áp dụng tỷ lệ này | 5% |
| Cung cấp sản phẩm, dịch vụ nội dung thông tin số (giải trí, trò chơi điện tử, phim số, nhạc số, quảng cáo số…) | Không áp dụng tỷ lệ này | 5% |
Lưu ý: Ngành nghề của bạn thuộc nhóm nào phụ thuộc vào hoạt động thực tế và danh mục ngành nghề do Bộ Tài chính hướng dẫn. Hộ kinh doanh nhiều ngành nghề cần theo dõi doanh thu riêng từng ngành để áp đúng tỷ lệ. Riêng hoạt động cho thuê tài sản có cách xác định doanh thu tính thuế đặc thù, bạn nên đối chiếu hướng dẫn của cơ quan thuế.
Cách tính thuế hộ kinh doanh và ví dụ
Công thức cơ bản (nhóm doanh thu trên 1 tỷ đến 3 tỷ đồng)
- Thuế GTGT = Doanh thu năm × Tỷ lệ GTGT theo ngành.
- Thuế TNCN (cách 1) = (Doanh thu năm − 1 tỷ đồng) × Tỷ lệ TNCN theo ngành.
- Thuế TNCN (cách 2) = (Doanh thu − Chi phí hợp lý) × 15%.
Điểm cần nhớ: ngưỡng 1 tỷ đồng chỉ được trừ khi tính thuế TNCN. Thuế GTGT của hộ trên 1 tỷ đồng được tính trên toàn bộ doanh thu.
Ví dụ 1: Cửa hàng tạp hóa doanh thu 2,4 tỷ đồng
- Thuế GTGT: 2,4 tỷ × 1% = 24 triệu đồng.
- Thuế TNCN cách 1: (2,4 tỷ − 1 tỷ) × 0,5% = 7 triệu đồng.
- Tổng: 31 triệu đồng/năm.
Nếu chủ hộ chọn tính theo lợi nhuận và chi phí hợp lý là 2,1 tỷ đồng, lợi nhuận là 300 triệu đồng, thuế TNCN = 300 triệu × 15% = 45 triệu đồng. Trường hợp này cách 1 có lợi hơn. Hộ có biên lợi nhuận thấp thường nên so sánh hai cách trước khi chọn.
Ví dụ 2: Quán cà phê doanh thu 1,8 tỷ đồng
- Thuế GTGT: 1,8 tỷ × 3% = 54 triệu đồng.
- Thuế TNCN cách 1: (1,8 tỷ − 1 tỷ) × 1,5% = 12 triệu đồng.
- Tổng: 66 triệu đồng/năm.
Ví dụ 3: Hộ bán hàng online doanh thu 800 triệu đồng
Doanh thu dưới 1 tỷ đồng nên hộ này không chịu thuế GTGT, không phải nộp thuế TNCN. Chủ hộ chỉ cần thông báo doanh thu thực tế cho cơ quan thuế và vẫn theo dõi doanh thu đầy đủ.
Cảnh báo: Doanh thu để xét ngưỡng là doanh thu thực tế của cả năm dương lịch, gồm mọi nguồn bán hàng (cửa hàng, sàn thương mại điện tử, mạng xã hội). Chia nhỏ doanh thu hoặc không kê khai để “né” ngưỡng là hành vi vi phạm pháp luật về quản lý thuế và có thể bị truy thu, xử phạt.
Thuế TNCN của chủ hộ kinh doanh khác với thuế TNCN từ tiền lương. Nếu bạn vừa kinh doanh vừa đi làm hưởng lương, có thể tham khảo mức giảm trừ gia cảnh mới nhất áp dụng cho thu nhập từ tiền lương, tiền công.
Cách kê khai, thời hạn nộp thuế
Hộ doanh thu từ 1 tỷ đồng trở xuống
- Không kê khai thuế định kỳ; gửi thông báo doanh thu thực tế theo mẫu 01/TKN-CNKD.
- Hộ đang hoạt động ổn định: thông báo doanh thu cả năm, chậm nhất ngày 31/01 của năm sau.
- Hộ mới kinh doanh trong 6 tháng đầu năm: thông báo doanh thu đến hết 30/6, chậm nhất ngày 31/7; doanh thu 6 tháng cuối năm thông báo chậm nhất ngày 31/01 năm sau.
- Hộ mới kinh doanh trong 6 tháng cuối năm: thông báo doanh thu đến hết năm, chậm nhất ngày 31/01 năm sau.
Hộ doanh thu trên 1 tỷ đồng
- Kê khai thuế theo mẫu 01/CNKD (Bộ Tài chính ban hành), khai theo quý hoặc tháng tùy quy mô. Với khai theo quý, hạn nộp là ngày cuối cùng của tháng đầu quý sau (ví dụ quý 1 nộp chậm nhất 30/4).
- Nếu doanh thu thực tế trong năm vượt ngưỡng 1 tỷ đồng, bạn thực hiện khai và nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng.
- Khi dùng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền kết nối dữ liệu với cơ quan thuế, hệ thống thuế có thể tự lập tờ khai để hỗ trợ bạn. Việc hỗ trợ này không thay thế trách nhiệm của bạn về tính trung thực của hồ sơ.
Hộ bán hàng trên sàn thương mại điện tử
Nếu sàn có chức năng đặt hàng và thanh toán, chủ quản sàn khấu trừ, kê khai và nộp thay thuế cho hộ. Nếu nền tảng không có các chức năng này, hộ tự kê khai, nộp thuế theo quy định tại Nghị định 68/2026/NĐ-CP.
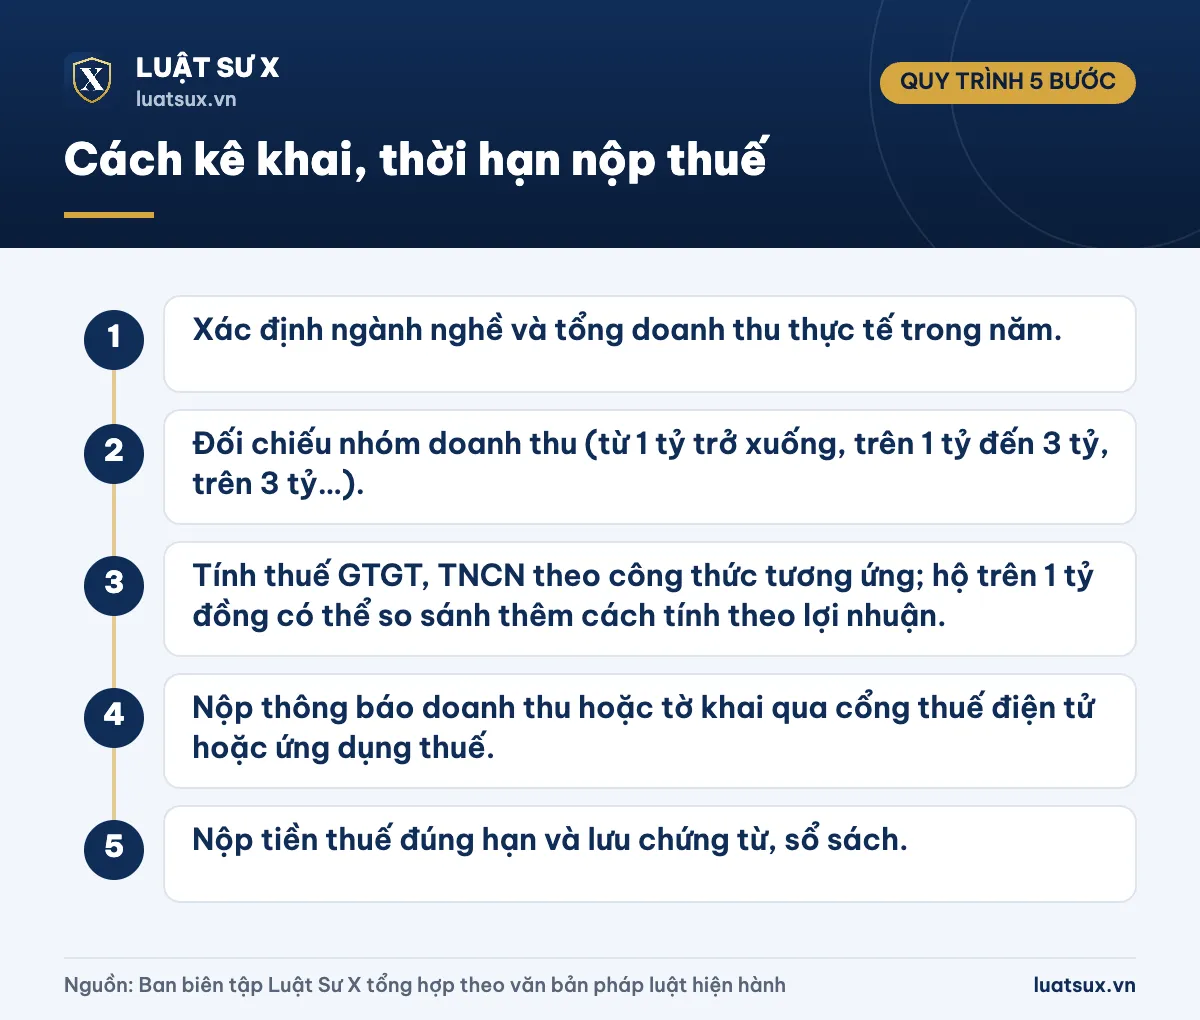
- Bước 1: Xác định ngành nghề và tổng doanh thu thực tế trong năm.
- Bước 2: Đối chiếu nhóm doanh thu (từ 1 tỷ trở xuống, trên 1 tỷ đến 3 tỷ, trên 3 tỷ…).
- Bước 3: Tính thuế GTGT, TNCN theo công thức tương ứng; hộ trên 1 tỷ đồng có thể so sánh thêm cách tính theo lợi nhuận.
- Bước 4: Nộp thông báo doanh thu hoặc tờ khai qua cổng thuế điện tử hoặc ứng dụng thuế.
- Bước 5: Nộp tiền thuế đúng hạn và lưu chứng từ, sổ sách.
Hóa đơn điện tử và sổ sách cần lưu ý
Theo Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ từ 1 tỷ đồng trở xuống được đăng ký sử dụng nếu có nhu cầu; nếu trong năm doanh thu vượt 1 tỷ đồng thì phải chuyển sang hóa đơn điện tử trong vòng 30 ngày kể từ khi vượt mức.
Dù không phải nộp thuế, hộ doanh thu dưới 1 tỷ đồng vẫn nên theo dõi doanh thu thực tế bằng sổ sách theo hướng dẫn của Bộ Tài chính để làm cơ sở thông báo. Bạn có thể tham khảo thêm mẫu hóa đơn bán lẻ hợp lệ khi cần chứng từ bán hàng. Lưu ý quy định hóa đơn từ 01/07/2026 thực hiện theo Nghị định 254/2026/NĐ-CP, thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP.
Căn cứ pháp lý
- Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân (xóa bỏ thuế khoán và lệ phí môn bài từ 01/01/2026).
- Luật Thuế giá trị gia tăng 2024; Luật Thuế thu nhập cá nhân 109/2025/QH15 (hiệu lực từ 01/07/2026, một số nội dung áp dụng cho kỳ tính thuế 2026).
- Luật Quản lý thuế 108/2025/QH15.
- Nghị định 68/2026/NĐ-CP ngày 05/3/2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP (nâng ngưỡng doanh thu lên 1 tỷ đồng).
- Thông tư 18/2026/TT-BTC, Thông tư 89/2026/TT-BTC và Thông tư 50/2026/TT-BTC hướng dẫn mẫu biểu khai thuế, thông báo doanh thu.
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực 01/07/2026).
Thông tin cập nhật tháng 10/2026. Các văn bản hướng dẫn có thể tiếp tục được sửa đổi; bạn nên đối chiếu văn bản hiện hành hoặc hướng dẫn của cơ quan thuế khi kê khai.
Câu hỏi thường gặp
Hộ kinh doanh cá thể năm 2026 có phải đóng thuế môn bài không?
Không. Lệ phí môn bài đối với hộ kinh doanh, cá nhân kinh doanh đã được xóa bỏ từ 01/01/2026 theo Nghị quyết 198/2025/QH15. Các khoản lệ phí môn bài của kỳ trước 2026 thực hiện theo quy định tại thời điểm đó.
Doanh thu bao nhiêu thì hộ kinh doanh không phải nộp thuế?
Doanh thu năm từ 1 tỷ đồng trở xuống thì không chịu thuế GTGT và không phải nộp thuế TNCN theo Nghị định 141/2026/NĐ-CP. Hộ vẫn phải thông báo doanh thu thực tế cho cơ quan thuế đúng hạn.
Thuế khoán đã bị bãi bỏ chưa, cách tính thuế khoán cũ còn dùng được không?
Thuế khoán đã bị bãi bỏ từ 01/01/2026. Cách tính cũ (ấn định doanh thu, nộp cố định theo tháng) không còn áp dụng cho kỳ tính thuế 2026; hộ kinh doanh phải kê khai theo doanh thu thực tế.
Hộ kinh doanh có doanh thu vượt 1 tỷ đồng giữa năm thì làm thế nào?
Bạn khai và nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng, đồng thời chuyển sang dùng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền trong vòng 30 ngày kể từ khi vượt mức.
Hộ kinh doanh nên chọn tính thuế TNCN theo doanh thu hay theo lợi nhuận?
Với doanh thu trên 1 tỷ đến 3 tỷ đồng, bạn được chọn một trong hai cách. Hãy tính cả hai: tính theo doanh thu thường có lợi hơn khi biên lợi nhuận thấp, còn tính theo lợi nhuận (15%) có lợi khi chi phí rõ ràng và lợi nhuận thấp so với doanh thu. Tính theo lợi nhuận đòi hỏi sổ sách, chứng từ đầy đủ.
Không kê khai hoặc kê khai sai doanh thu bị xử lý thế nào?
Hộ có thể bị truy thu thuế, tính tiền chậm nộp và xử phạt vi phạm hành chính về thuế. Quy định chuyển tiếp chỉ miễn truy thu, xử phạt đối với các năm trước khi chuyển từ khoán sang kê khai, và không áp dụng nếu cố tình che giấu doanh thu.
Tóm lại, từ năm 2026 thuế hộ kinh doanh cá thể được tính theo doanh thu thực tế: đến 1 tỷ đồng/năm chỉ cần thông báo doanh thu, trên 1 tỷ đồng thì nộp GTGT theo tỷ lệ ngành và TNCN theo doanh thu hoặc lợi nhuận. Theo dõi doanh thu đầy đủ, xác định đúng ngành nghề và kê khai đúng hạn là cách tránh rủi ro khi cơ quan thuế đối chiếu dữ liệu hóa đơn, ngân hàng và sàn thương mại điện tử.