Vay hạn mức (cho vay theo hạn mức tín dụng) là phương thức cho vay trong đó tổ chức tín dụng thỏa thuận với bạn một mức dư nợ tối đa được duy trì trong một khoảng thời gian nhất định. Trong phạm vi hạn mức đó, bạn được vay từng lần, trả nợ xong có thể vay tiếp mà không phải ký lại hợp đồng cho mỗi lần vay.
Tóm tắt nhanh
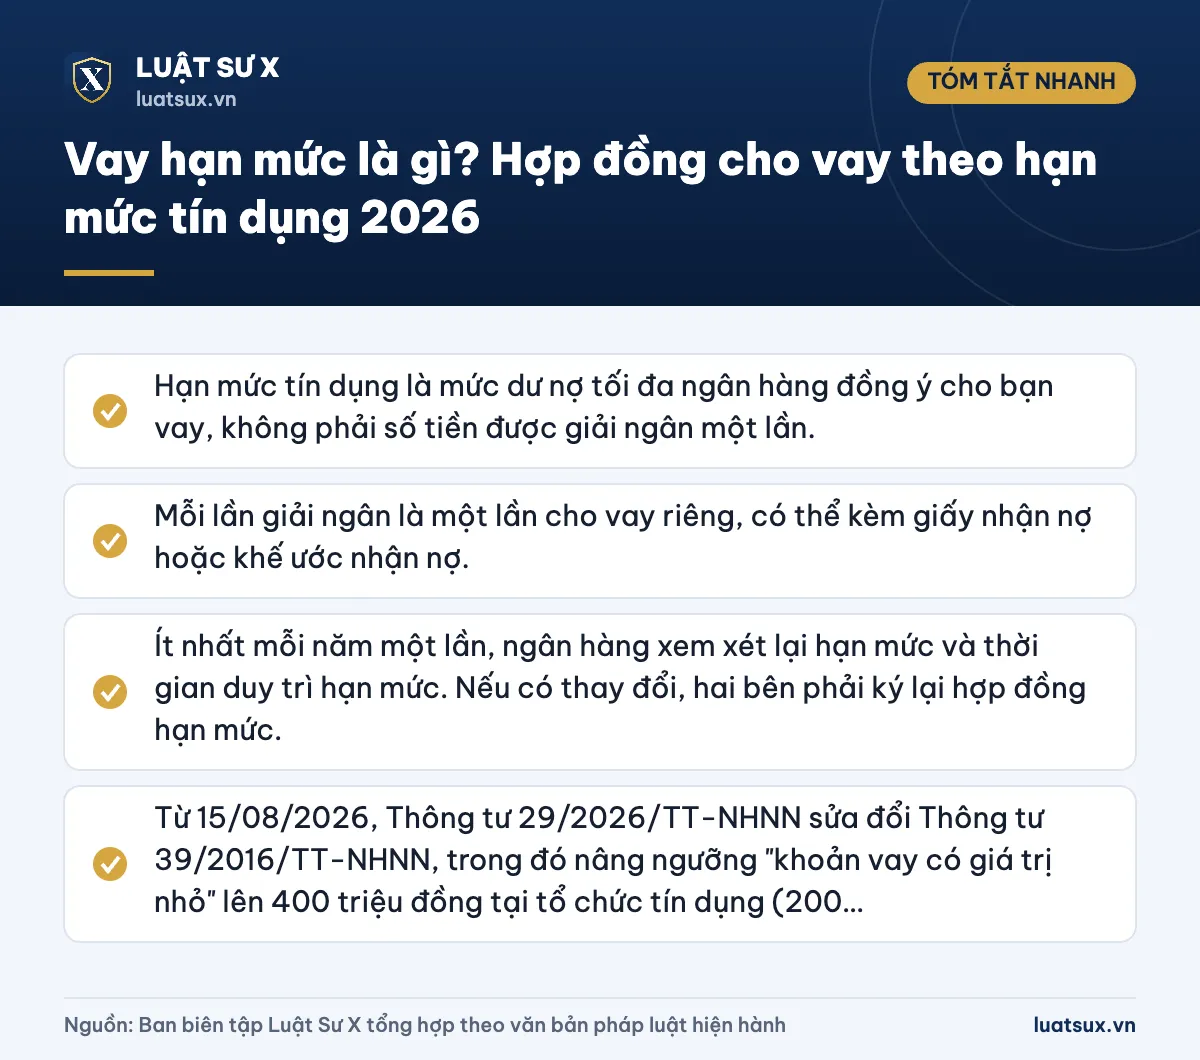
- Hạn mức tín dụng là mức dư nợ tối đa ngân hàng đồng ý cho bạn vay, không phải số tiền được giải ngân một lần.
- Mỗi lần giải ngân là một lần cho vay riêng, có thể kèm giấy nhận nợ hoặc khế ước nhận nợ.
- Ít nhất mỗi năm một lần, ngân hàng xem xét lại hạn mức và thời gian duy trì hạn mức. Nếu có thay đổi, hai bên phải ký lại hợp đồng hạn mức.
- Từ 15/08/2026, Thông tư 29/2026/TT-NHNN sửa đổi Thông tư 39/2016/TT-NHNN, trong đó nâng ngưỡng “khoản vay có giá trị nhỏ” lên 400 triệu đồng tại tổ chức tín dụng (200 triệu đồng tại quỹ tín dụng nhân dân).
Hạn mức tín dụng là gì, vay theo hạn mức hoạt động thế nào?
Theo quy định về hoạt động cho vay của tổ chức tín dụng (Thông tư 39/2016/TT-NHNN và các văn bản sửa đổi), khi cho vay theo hạn mức, ngân hàng xác định và thỏa thuận với khách hàng một mức dư nợ cho vay tối đa được duy trì trong một khoảng thời gian nhất định. Trong hạn mức, ngân hàng thực hiện cho vay từng lần.
Cách hiểu đơn giản: bạn ký một “hợp đồng khung” với ngân hàng, ví dụ hạn mức 2 tỷ đồng trong 12 tháng. Bạn không nhận ngay 2 tỷ đồng. Khi cần vốn, bạn làm đề nghị giải ngân từng đợt. Dư nợ tại mọi thời điểm không được vượt 2 tỷ đồng. Khi bạn trả bớt gốc, phần hạn mức trống được dùng lại.
Ví dụ: Một hộ kinh doanh vật liệu xây dựng được cấp hạn mức 1 tỷ đồng. Tháng 1, hộ vay 600 triệu đồng nhập hàng. Tháng 2, hộ trả 300 triệu đồng, dư nợ còn 300 triệu đồng, nên hộ vay thêm tối đa 700 triệu đồng mà không cần làm lại toàn bộ hồ sơ.
Phương thức này phù hợp với người có nhu cầu vốn lưu động lặp đi lặp lại, doanh thu không đều, hoặc cần vốn linh hoạt theo từng đơn hàng.
Phân biệt vay hạn mức, vay từng lần, thấu chi và hạn mức dự phòng
| Phương thức | Đặc điểm chính |
|---|---|
| Cho vay từng lần | Mỗi lần vay ký một hợp đồng hoặc thỏa thuận riêng, giải ngân một hoặc nhiều lần cho một mục đích cụ thể. |
| Cho vay theo hạn mức | Ký một hợp đồng hạn mức. Trong hạn mức, vay từng lần, trả rồi vay lại; hạn mức được xem xét lại ít nhất mỗi năm. |
| Hạn mức thấu chi | Gắn với tài khoản thanh toán. Bạn được chi vượt số dư có trong tài khoản đến một mức thỏa thuận. Ngân hàng vẫn phải kiểm tra, giám sát việc sử dụng vốn vay. |
| Hạn mức cho vay dự phòng | Ngân hàng cam kết sẵn sàng cho vay thêm ngoài hạn mức đã thỏa thuận. Thời hạn hiệu lực của hạn mức dự phòng không quá 01 năm. |
Cần tránh nhầm “hạn mức” trong hợp đồng cho vay với “hạn mức thẻ tín dụng” hay “hạn mức giao dịch” trên ứng dụng ngân hàng. Đó là các khái niệm khác, áp dụng cho sản phẩm khác.
Thời hạn của hợp đồng hạn mức và của từng lần vay
Có hai loại thời hạn cần phân biệt. Thứ nhất là thời gian duy trì hạn mức (ví dụ 12 tháng). Thứ hai là thời hạn cho vay của từng lần giải ngân. Thời hạn của từng khoản vay phân loại theo quy định: ngắn hạn tối đa 01 năm, trung hạn trên 01 năm đến 05 năm, dài hạn trên 05 năm. Hai bên có thể thỏa thuận cụ thể từng lần nhận nợ trong hợp đồng.
Hướng dẫn của Ngân hàng Nhà nước cho biết quy định không giới hạn thời gian cho vay theo hạn mức. Tuy nhiên mỗi năm ít nhất một lần, ngân hàng xem xét lại hạn mức tối đa và thời gian duy trì. Nếu có thay đổi, hai bên ký lại hợp đồng hạn mức.
Hợp đồng cho vay theo hạn mức gồm những nội dung gì?
Hợp đồng là sự thỏa thuận giữa ngân hàng và khách hàng, chịu sự điều chỉnh của Bộ luật Dân sự 2015, Luật Các tổ chức tín dụng và hướng dẫn của Ngân hàng Nhà nước. Hợp đồng hạn mức tín dụng thường có các nhóm nội dung sau:
- Thông tin các bên: tên, địa chỉ, người đại diện của ngân hàng; họ tên, số định danh cá nhân hoặc giấy tờ pháp lý của bạn. Với doanh nghiệp là mã số doanh nghiệp, người đại diện theo pháp luật.
- Hạn mức cho vay: số tiền tối đa, loại tiền, thời gian duy trì hạn mức.
- Mục đích sử dụng vốn: phải hợp pháp, nêu rõ (bổ sung vốn lưu động, thanh toán tiền hàng…). Bạn không được dùng vốn vay vào mục đích khác với thỏa thuận.
- Lãi suất, phí: lãi suất cho từng lần vay (cố định hoặc thả nổi), cách điều chỉnh, lãi quá hạn, phí cam kết hoặc phí quản lý hạn mức nếu có.
- Cách giải ngân và trả nợ: điều kiện rút vốn, hồ sơ chứng minh mục đích mỗi lần, kỳ hạn trả gốc, lãi, thứ tự thu nợ.
- Biện pháp bảo đảm: thế chấp, cầm cố, bảo lãnh hoặc vay tín chấp, phạm vi nghĩa vụ được bảo đảm (thường là toàn bộ dư nợ phát sinh trong hạn mức).
- Quyền và nghĩa vụ: cung cấp thông tin tài chính, chịu sự kiểm tra việc sử dụng vốn, báo cáo khi có thay đổi lớn.
- Trường hợp ngân hàng ngừng giải ngân hoặc thu hồi nợ trước hạn: vi phạm mục đích vay, chậm trả, tài sản bảo đảm giảm giá trị…
- Giải quyết tranh chấp: thương lượng, sau đó khởi kiện tại Tòa án có thẩm quyền.
Khi nhận nợ từng lần, bạn thường ký thêm giấy nhận nợ hoặc khế ước nhận nợ ghi rõ số tiền, ngày vay, lãi suất, ngày đến hạn của lần vay đó.
Khung nội dung hợp đồng tham khảo
Mỗi ngân hàng có mẫu hợp đồng riêng. Khung dưới đây chỉ giúp bạn nắm bố cục để đọc kỹ trước khi ký.
KHUNG HỢP ĐỒNG CHO VAY THEO HẠN MỨC (THAM KHẢO)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
HỢP ĐỒNG CHO VAY THEO HẠN MỨC
Số: …/…/HĐHM
Hôm nay, ngày … tháng … năm …, tại …, chúng tôi gồm:
Bên cho vay (Bên A): … (tên tổ chức tín dụng, địa chỉ, người đại diện, chức vụ)
Bên vay (Bên B): … (họ tên/tên doanh nghiệp, số định danh cá nhân hoặc mã số doanh nghiệp, địa chỉ, người đại diện)
Điều 1. Hạn mức cho vay. Bên A đồng ý cấp cho Bên B hạn mức cho vay tối đa … đồng (bằng chữ: …). Thời gian duy trì hạn mức: từ ngày … đến ngày …
Điều 2. Mục đích sử dụng vốn vay. …
Điều 3. Phương thức cho vay, giải ngân. Trong hạn mức, Bên A cho Bên B vay từng lần. Mỗi lần nhận nợ, Bên B ký giấy nhận nợ và cung cấp chứng từ chứng minh mục đích sử dụng vốn.
Điều 4. Thời hạn của từng khoản vay. Tối đa … tháng kể từ ngày giải ngân, ghi cụ thể trong từng giấy nhận nợ.
Điều 5. Lãi suất, phí. Lãi suất: …; cách điều chỉnh: …; lãi suất quá hạn: …; phí (nếu có): …
Điều 6. Trả nợ gốc, lãi. Kỳ hạn trả gốc: …; kỳ hạn trả lãi: …; thứ tự thu nợ: …
Điều 7. Biện pháp bảo đảm. … (tài sản, hợp đồng bảo đảm kèm theo, phạm vi bảo đảm).
Điều 8. Quyền và nghĩa vụ của Bên A. …
Điều 9. Quyền và nghĩa vụ của Bên B. …
Điều 10. Xem xét lại hạn mức. Ít nhất mỗi năm một lần, hai bên xem xét lại hạn mức và thời gian duy trì. Nếu thay đổi, hai bên ký lại hợp đồng hạn mức hoặc phụ lục.
Điều 11. Vi phạm, ngừng giải ngân, thu hồi nợ trước hạn. …
Điều 12. Giải quyết tranh chấp. …
Điều 13. Điều khoản chung. Hợp đồng có hiệu lực từ ngày ký, lập thành … bản, mỗi bên giữ … bản có giá trị như nhau.
ĐẠI DIỆN BÊN A (ký, đóng dấu) — ĐẠI DIỆN BÊN B (ký, ghi rõ họ tên)
Lưu ý: Đây là khung nội dung để bạn hiểu cấu trúc, không thay thế hợp đồng chính thức do ngân hàng cung cấp. Hợp đồng nhiều trang thường phải ký từng trang hoặc đóng dấu giáp lai; bạn có thể xem thêm về cách đóng dấu giáp lai.
Quy định mới từ 15/08/2026 cần biết
Ngân hàng Nhà nước ban hành Thông tư 29/2026/TT-NHNN ngày 30/06/2026, sửa đổi một số điều của Thông tư 39/2016/TT-NHNN, có hiệu lực từ 15/08/2026. Các điểm liên quan đến người vay gồm:
- Khoản vay có giá trị nhỏ: được xác định theo Luật Các tổ chức tín dụng và không vượt quá 400 triệu đồng tại tổ chức tín dụng, 200 triệu đồng tại quỹ tín dụng nhân dân. Trước đây ngưỡng là 100 triệu đồng.
- Vay bằng phương tiện điện tử: mức trần dư nợ 100 triệu đồng/khách hàng bị bãi bỏ. Thay vào đó, tổ chức tín dụng phải quy định cụ thể giới hạn dư nợ cho vay đối với một khách hàng theo quy định của pháp luật.
- Thứ tự thu nợ: hai bên thỏa thuận thứ tự thu nợ gốc, lãi. Với nợ quá hạn, ngân hàng thu nợ gốc trước, nợ lãi sau.
- Hợp đồng ký trước 15/08/2026: tiếp tục thực hiện theo quy định của pháp luật tại thời điểm ký kết.
Lưu ý: Đây là quy định chung về hoạt động cho vay. Điều kiện, hạn mức, lãi suất cụ thể của mỗi khoản vay vẫn do ngân hàng thẩm định và hai bên thỏa thuận.
Lưu ý khi ký hợp đồng hạn mức tín dụng
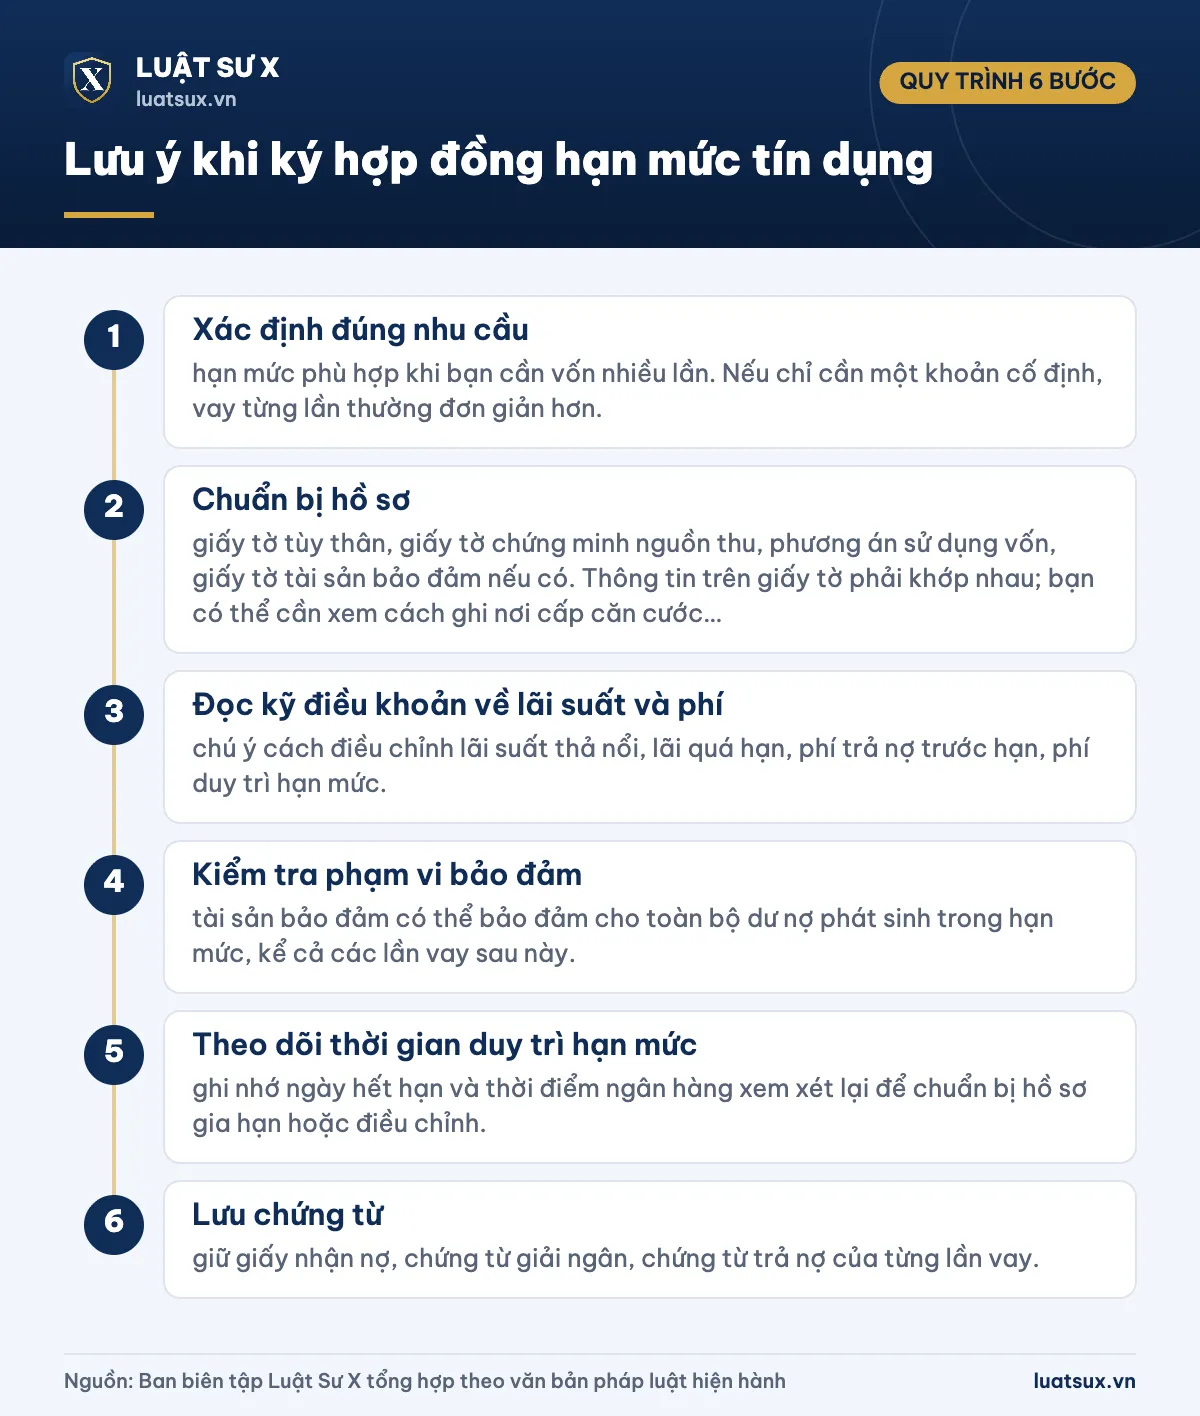
- Bước 1 – Xác định đúng nhu cầu: hạn mức phù hợp khi bạn cần vốn nhiều lần. Nếu chỉ cần một khoản cố định, vay từng lần thường đơn giản hơn.
- Bước 2 – Chuẩn bị hồ sơ: giấy tờ tùy thân, giấy tờ chứng minh nguồn thu, phương án sử dụng vốn, giấy tờ tài sản bảo đảm nếu có. Thông tin trên giấy tờ phải khớp nhau; bạn có thể cần xem cách ghi nơi cấp căn cước công dân, tra số thẻ căn cước online và tra cứu mã số thuế cá nhân khi kê khai.
- Bước 3 – Đọc kỹ điều khoản về lãi suất và phí: chú ý cách điều chỉnh lãi suất thả nổi, lãi quá hạn, phí trả nợ trước hạn, phí duy trì hạn mức.
- Bước 4 – Kiểm tra phạm vi bảo đảm: tài sản bảo đảm có thể bảo đảm cho toàn bộ dư nợ phát sinh trong hạn mức, kể cả các lần vay sau này.
- Bước 5 – Theo dõi thời gian duy trì hạn mức: ghi nhớ ngày hết hạn và thời điểm ngân hàng xem xét lại để chuẩn bị hồ sơ gia hạn hoặc điều chỉnh.
- Bước 6 – Lưu chứng từ: giữ giấy nhận nợ, chứng từ giải ngân, chứng từ trả nợ của từng lần vay.
Cảnh báo: Dùng vốn sai mục đích đã thỏa thuận, kê khai hồ sơ không trung thực hoặc chậm trả có thể khiến ngân hàng ngừng giải ngân, thu hồi nợ trước hạn, phát sinh nợ xấu và ảnh hưởng đến các khoản vay sau này. Hành vi gian dối nhằm chiếm đoạt tài sản còn có thể bị xử lý hình sự.
Vay giữa cá nhân có “hạn mức” không?
Khái niệm “hạn mức tín dụng” gắn với hoạt động cho vay của tổ chức tín dụng. Khi cá nhân cho nhau vay tiền, hai bên giao kết hợp đồng vay tài sản theo Bộ luật Dân sự 2015 và tự thỏa thuận số tiền, thời hạn, lãi suất trong phạm vi luật cho phép. Nếu cần một văn bản đơn giản ghi nhận khoản vay, bạn tham khảo mẫu giấy ghi nợ viết tay. Bạn nên ghi rõ số tiền, ngày vay, thời hạn, lãi suất (nếu có) và chữ ký hai bên.
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (quy định về hợp đồng vay tài sản)
- Luật Các tổ chức tín dụng 2024, được sửa đổi, bổ sung năm 2025
- Thông tư 39/2016/TT-NHNN quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng
- Thông tư 06/2023/TT-NHNN và Thông tư 12/2024/TT-NHNN sửa đổi, bổ sung Thông tư 39/2016/TT-NHNN
- Thông tư 29/2026/TT-NHNN ngày 30/06/2026 (hiệu lực từ 15/08/2026) sửa đổi, bổ sung Thông tư 39/2016/TT-NHNN
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Vay hạn mức là gì, khác vay thông thường thế nào?
Vay hạn mức là ký hợp đồng một lần để có mức dư nợ tối đa trong một thời gian, sau đó vay và trả nhiều lần trong mức đó. Vay thông thường (từng lần) thường chỉ cho một khoản vay với một mục đích cụ thể và kết thúc khi trả hết nợ.
Hạn mức tín dụng có phải là số tiền được nhận ngay không?
Không. Hạn mức chỉ là mức dư nợ tối đa. Bạn chỉ chịu lãi trên số tiền thực tế đã giải ngân và chưa trả. Có thể phát sinh phí duy trì hạn mức nếu hợp đồng quy định.
Hợp đồng hạn mức có thời hạn bao lâu?
Hai bên tự thỏa thuận thời gian duy trì hạn mức. Ngân hàng phải xem xét lại hạn mức và thời gian duy trì ít nhất mỗi năm một lần. Nếu có thay đổi thì ký lại hợp đồng hạn mức.
Hạn mức thấu chi và hạn mức dự phòng là gì?
Thấu chi cho phép chi vượt số dư trên tài khoản thanh toán đến một mức thỏa thuận. Hạn mức dự phòng là cam kết của ngân hàng sẵn sàng cho vay thêm ngoài hạn mức đã thỏa thuận, hiệu lực không quá 01 năm.
Từ 15/08/2026, khoản vay nhỏ được tính tối đa bao nhiêu?
Theo Thông tư 29/2026/TT-NHNN, khoản cho vay có mức giá trị nhỏ không vượt quá 400 triệu đồng tại tổ chức tín dụng và 200 triệu đồng tại quỹ tín dụng nhân dân. Trước đó ngưỡng là 100 triệu đồng.
Hợp đồng ký trước 15/08/2026 có bị ảnh hưởng không?
Không tự động thay đổi. Các hợp đồng ký trước ngày thông tư có hiệu lực tiếp tục thực hiện theo quy định pháp luật tại thời điểm ký kết, trừ khi hai bên thỏa thuận sửa đổi.
Vay hạn mức giúp bạn chủ động vốn khi nhu cầu phát sinh nhiều lần, nhưng đồng thời ràng buộc bạn bằng một hợp đồng dài hạn hơn. Trước khi ký, hãy đọc kỹ hạn mức, thời gian duy trì, lãi suất, phí và phạm vi bảo đảm để tránh rủi ro khi trả nợ.