Hàng nhập khẩu thuộc đối tượng chịu thuế bảo vệ môi trường (xăng dầu, than đá, túi ni lông, HCFC, một số thuốc hạn chế sử dụng) được hạch toán qua tài khoản 33381. Khi xác định số thuế phải nộp, kế toán ghi Nợ TK 152, 156, 211… / Có TK 33381. Khi nộp tiền, ghi Nợ TK 33381 / Có TK 111, 112. Thuế này không được khấu trừ nên tính vào giá gốc hàng nhập.
Tóm tắt nhanh
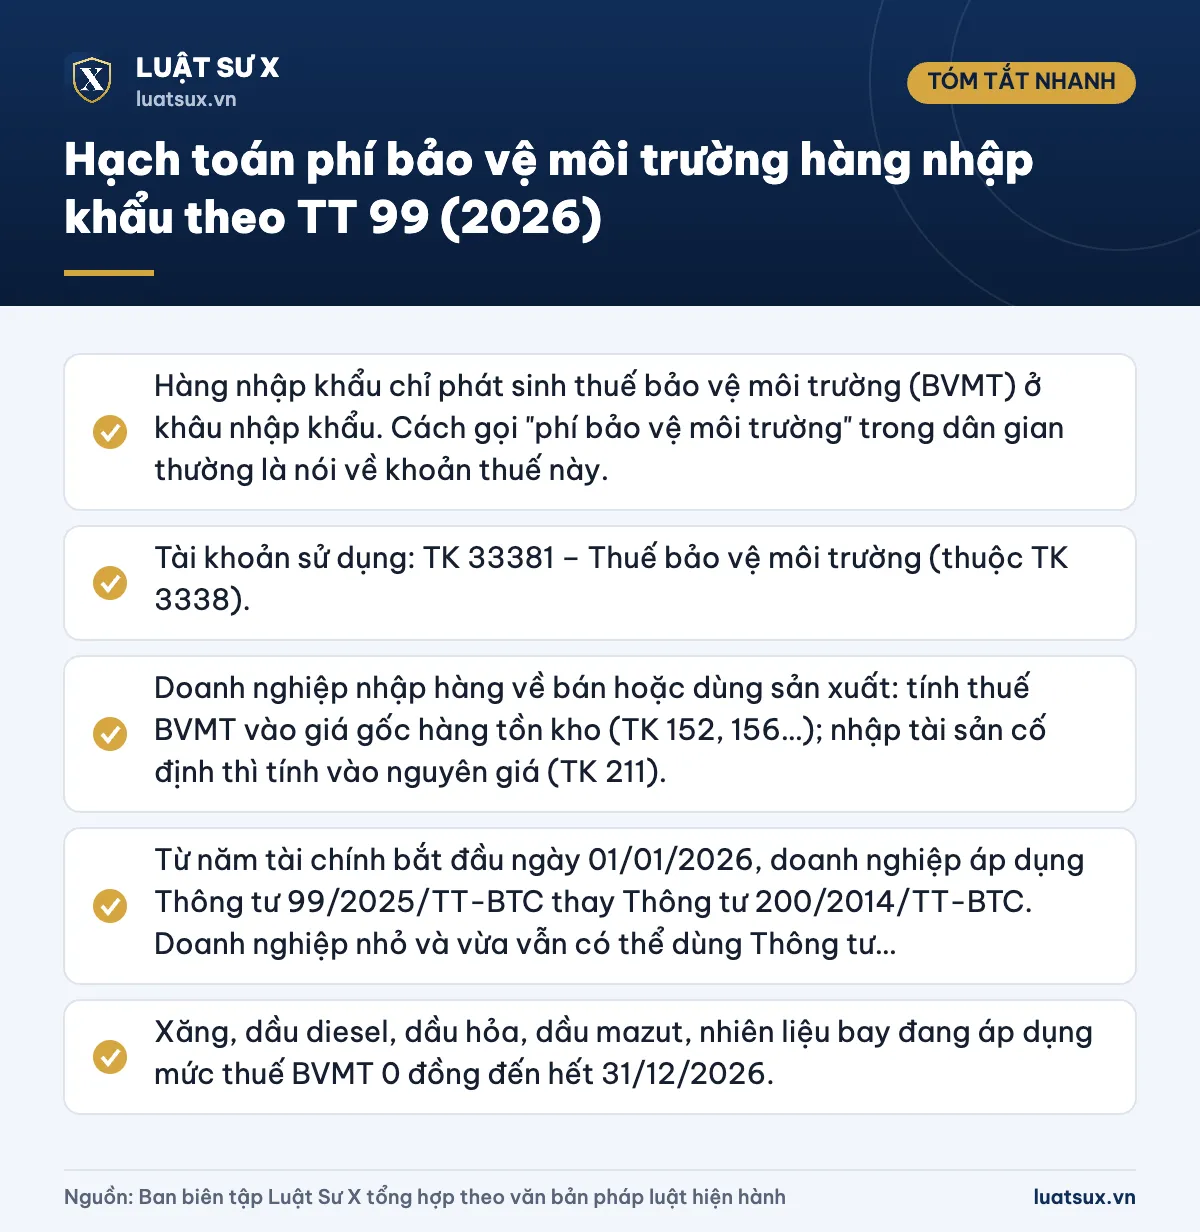
- Hàng nhập khẩu chỉ phát sinh thuế bảo vệ môi trường (BVMT) ở khâu nhập khẩu. Cách gọi “phí bảo vệ môi trường” trong dân gian thường là nói về khoản thuế này.
- Tài khoản sử dụng: TK 33381 – Thuế bảo vệ môi trường (thuộc TK 3338).
- Doanh nghiệp nhập hàng về bán hoặc dùng sản xuất: tính thuế BVMT vào giá gốc hàng tồn kho (TK 152, 156…); nhập tài sản cố định thì tính vào nguyên giá (TK 211).
- Từ năm tài chính bắt đầu ngày 01/01/2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC. Doanh nghiệp nhỏ và vừa vẫn có thể dùng Thông tư 133/2016/TT-BTC.
- Xăng, dầu diesel, dầu hỏa, dầu mazut, nhiên liệu bay đang áp dụng mức thuế BVMT 0 đồng đến hết 31/12/2026.
Phí hay thuế bảo vệ môi trường đối với hàng nhập khẩu?
Hai khoản này khác nhau về bản chất và cách hạch toán:
- Thuế bảo vệ môi trường: đánh vào một số hàng hóa gây tác động xấu đến môi trường khi sản xuất hoặc nhập khẩu. Căn cứ là Luật Thuế bảo vệ môi trường số 57/2010/QH12 và các nghị quyết về biểu thuế. Đây là khoản phải nộp ở khâu nhập khẩu, hải quan thu cùng thuế nhập khẩu.
- Phí bảo vệ môi trường: là khoản thu theo quy định riêng, ví dụ với nước thải hoặc hoạt động khai thác khoáng sản. Khoản này không phát sinh khi bạn chỉ nhập khẩu hàng hóa, và không hạch toán vào TK 33381.
Vì vậy, khi tìm cách “hạch toán phí bảo vệ môi trường hàng nhập khẩu”, bạn cần áp dụng cách hạch toán thuế BVMT được hướng dẫn dưới đây.
Hàng nhập khẩu nào chịu thuế và mức thuế năm 2026
Các nhóm hàng chịu thuế BVMT
Theo biểu thuế hiện hành, đối tượng chịu thuế gồm:
- Xăng, dầu, mỡ nhờn: xăng (trừ etanol), nhiên liệu bay, dầu diesel, dầu hỏa, dầu mazut, dầu nhờn, mỡ nhờn.
- Than đá (than nâu, than antraxit, than mỡ và các loại than đá khác).
- Dung dịch hydro-chloro-fluoro-carbon (HCFC).
- Túi ni lông thuộc diện chịu thuế.
- Thuốc diệt cỏ, thuốc trừ mối, thuốc bảo quản lâm sản, thuốc khử trùng kho thuộc loại hạn chế sử dụng.
Mức thuế bạn cần đối chiếu
| Mặt hàng | Mức thuế | Ghi chú |
|---|---|---|
| Xăng (trừ etanol), dầu diesel, dầu hỏa, dầu mazut, nhiên liệu bay | 0 đồng/lít | Áp dụng theo Nghị quyết 19/2026/QH16, được kéo dài đến hết 31/12/2026 bằng Nghị quyết 43/2026/NQ-CP (hiệu lực từ 01/10/2026) |
| Dầu nhờn, mỡ nhờn | Theo nghị quyết hiện hành | Nghị quyết 109/2025/UBTVQH15 quy định mức năm 2026 (dầu nhờn 1.000 đồng/lít; mỡ nhờn 1.000 đồng/kg). Bạn nên đối chiếu thông báo thuế trên tờ khai |
| Túi ni lông chịu thuế | 50.000 đồng/kg | Biểu thuế theo Nghị quyết 579/2018/UBTVQH14 |
| Dung dịch HCFC | 5.000 đồng/kg | Biểu thuế theo Nghị quyết 579/2018/UBTVQH14 |
| Thuốc diệt cỏ hạn chế sử dụng | 500 đồng/kg | Biểu thuế theo Nghị quyết 579/2018/UBTVQH14 |
| Thuốc trừ mối hạn chế sử dụng | 1.000 đồng/kg | Biểu thuế theo Nghị quyết 579/2018/UBTVQH14 |
Lưu ý: Theo nghị quyết của Ủy ban Thường vụ Quốc hội, từ 01/01/2027 mức thuế với xăng, dầu, mỡ nhờn quay về biểu thuế tại Nghị quyết 579/2018/UBTVQH14 (ví dụ xăng 4.000 đồng/lít), trừ khi có văn bản mới. Với tờ khai đăng ký từ năm 2027, bạn cần kiểm tra lại mức thuế hiện hành trước khi hạch toán.
Cách tính thuế và thời điểm ghi nhận
Thuế BVMT tính theo mức thuế tuyệt đối trên mỗi đơn vị hàng hóa:
Số thuế BVMT phải nộp = Số lượng hàng nhập khẩu chịu thuế × Mức thuế tuyệt đối (đồng/đơn vị).
Với hàng nhập khẩu, cơ quan hải quan xác định và thu thuế khi làm thủ tục nhập khẩu. Số liệu để kế toán ghi sổ nằm trên tờ khai hải quan, thông báo thuế và chứng từ nộp tiền vào ngân sách.
Thuế BVMT nằm trong giá tính thuế giá trị gia tăng của hàng nhập khẩu. Giá tính VAT khi nhập khẩu gồm giá nhập tại cửa khẩu cộng thuế nhập khẩu và thuế BVMT (nếu có). Vì thế bạn cần tính thuế BVMT trước, rồi mới tính VAT hàng nhập khẩu.
Hạch toán thuế bảo vệ môi trường hàng nhập khẩu theo Thông tư 99
Trước đây, doanh nghiệp hạch toán theo Điều 52 Thông tư 200/2014/TT-BTC. Hiện nay, Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này, và thay thế Thông tư 200/2014/TT-BTC. Cách ghi nhận thuế BVMT hàng nhập khẩu về cơ bản được giữ nguyên.
Lưu ý: Thông tư 99/2025/TT-BTC không thay thế Thông tư 133/2016/TT-BTC. Doanh nghiệp nhỏ và vừa có thể tiếp tục áp dụng Thông tư 133 hoặc chọn áp dụng Thông tư 99. Dù theo chế độ nào, thuế BVMT vẫn ghi vào TK 33381.
Nguyên tắc chung
- Thuế BVMT là thuế gián thu. Nhà nước thu qua doanh nghiệp, nên không tính vào doanh thu gộp trên báo cáo tài chính.
- Doanh nghiệp nhập khẩu hoặc mua hàng tồn kho chịu thuế BVMT thì tính số thuế phải nộp vào giá gốc hàng tồn kho.
- Thuế đã nộp ở khâu nhập khẩu không có hóa đơn VAT đầu vào, nên không được khấu trừ như thuế GTGT.
Các bút toán thường gặp
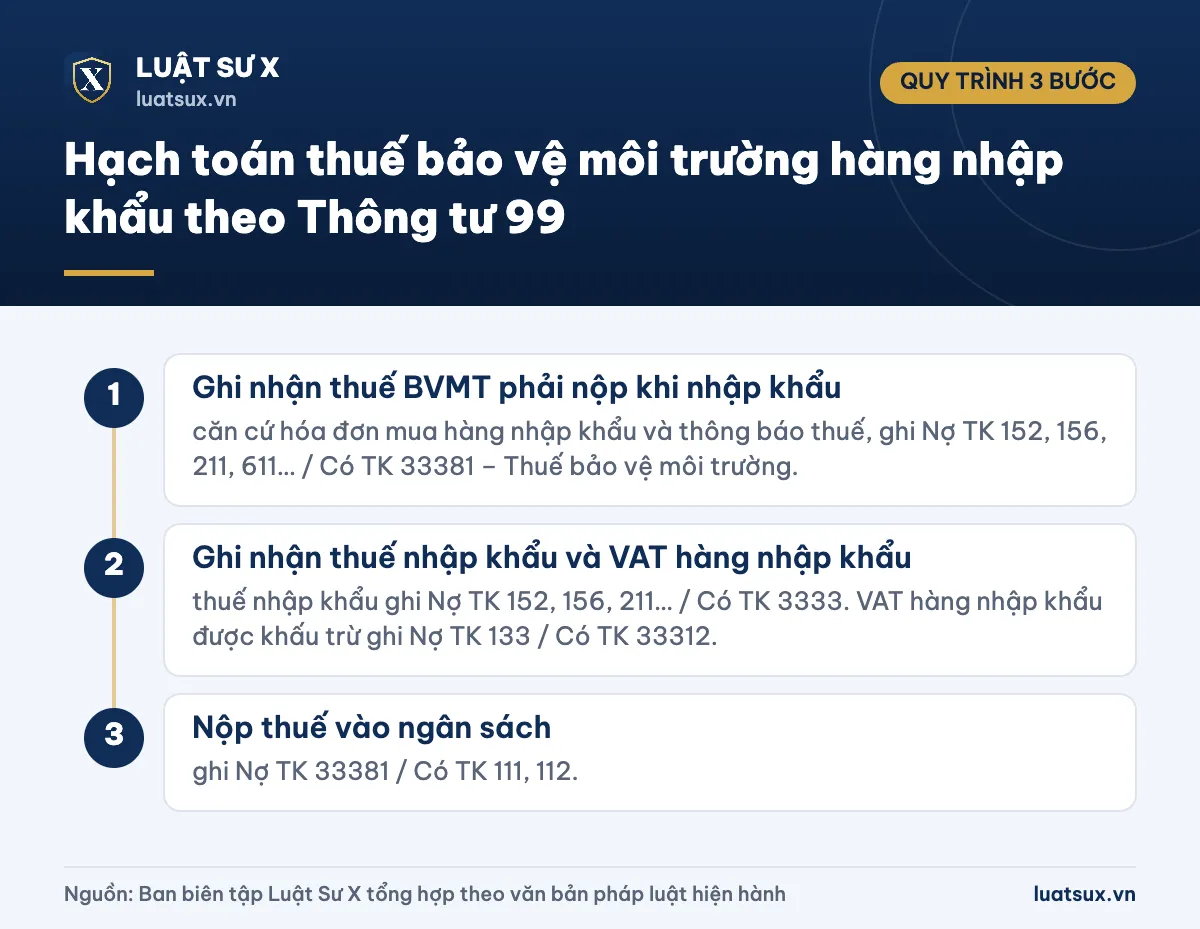
- Bước 1 – Ghi nhận thuế BVMT phải nộp khi nhập khẩu: căn cứ hóa đơn mua hàng nhập khẩu và thông báo thuế, ghi Nợ TK 152, 156, 211, 611… / Có TK 33381 – Thuế bảo vệ môi trường.
- Bước 2 – Ghi nhận thuế nhập khẩu và VAT hàng nhập khẩu: thuế nhập khẩu ghi Nợ TK 152, 156, 211… / Có TK 3333. VAT hàng nhập khẩu được khấu trừ ghi Nợ TK 133 / Có TK 33312.
- Bước 3 – Nộp thuế vào ngân sách: ghi Nợ TK 33381 / Có TK 111, 112.
Cảnh báo: Không ghi thuế BVMT vào TK 33312 hoặc TK 3333. Mỗi loại thuế cần theo dõi chi tiết riêng để số liệu khớp với tờ khai hải quan và đối chiếu được khi cơ quan thuế kiểm tra.
Ví dụ định khoản cụ thể
Tình huống (số liệu giả định): Công ty thương mại nhập 1.000 kg túi ni lông chịu thuế để bán lại. Giá mua đã quy đổi sang đồng Việt Nam là 200.000.000 đồng, chưa trả tiền người bán. Thuế nhập khẩu giả định 10% là 20.000.000 đồng. Thuế BVMT là 1.000 kg × 50.000 đồng = 50.000.000 đồng. Giá tính VAT là 200 + 20 + 50 = 270 triệu đồng; VAT giả định 10% là 27.000.000 đồng.
| Nghiệp vụ | Định khoản (đồng) |
|---|---|
| 1. Ghi nhận giá mua hàng | Nợ TK 156: 200.000.000 Có TK 331: 200.000.000 |
| 2. Thuế nhập khẩu phải nộp | Nợ TK 156: 20.000.000 Có TK 3333: 20.000.000 |
| 3. Thuế BVMT phải nộp | Nợ TK 156: 50.000.000 Có TK 33381: 50.000.000 |
| 4. VAT hàng nhập khẩu được khấu trừ | Nợ TK 133: 27.000.000 Có TK 33312: 27.000.000 |
| 5. Nộp các khoản thuế qua ngân hàng | Nợ TK 3333: 20.000.000 Nợ TK 33381: 50.000.000 Nợ TK 33312: 27.000.000 Có TK 112: 97.000.000 |
Giá gốc hàng nhập kho là 270.000.000 đồng, đã gồm thuế nhập khẩu và thuế BVMT. Khi bán hàng, giá vốn ghi nhận theo giá gốc này. Đầu ra, bạn lập hóa đơn bán hàng đúng quy định, ví dụ theo hướng dẫn tại bài mẫu hóa đơn bán lẻ hợp lệ.
Trường hợp nhập xăng dầu khi thuế BVMT bằng 0
Nếu tờ khai ghi mức thuế BVMT 0 đồng thì không phát sinh bút toán Có TK 33381. Giá gốc hàng nhập chỉ gồm giá mua và các chi phí liên quan khác. Bạn vẫn lưu tờ khai và thông báo thuế để chứng minh mức thuế áp dụng.
Nhập khẩu ủy thác và trường hợp được hoàn thuế
Nhập khẩu ủy thác
Thuế BVMT của hàng nhập khẩu ủy thác thuộc nghĩa vụ của bên giao ủy thác. Theo hướng dẫn trước đây tại Thông tư 200, bên nhận ủy thác nộp hộ thì ghi Nợ TK 138 / Có TK 33381, khi nộp tiền ghi Nợ TK 33381 / Có TK 111, 112. Thông tư 99 giữ nguyên tinh thần này đối với thuế nhập khẩu: bên nhận ủy thác không tính khoản thuế vào chi phí của mình. Bạn nên đối chiếu Phụ lục II của Thông tư 99 để chọn đúng tiểu khoản.
Thuế BVMT được hoàn khi tái xuất
Khi thuế BVMT đã nộp ở khâu nhập khẩu được hoàn, cách ghi phụ thuộc vào hàng hóa:
- Hàng đã xuất bán: ghi Nợ TK 33381 / Có TK 632, giảm giá vốn hàng bán.
- Hàng xuất trả lại chưa bán: ghi Nợ TK 33381 / Có TK 152, 156, giảm giá trị hàng tồn kho.
- Tài sản cố định nhập khẩu được hoàn khi tái xuất: ghi giảm nguyên giá TSCĐ, hoặc ghi giảm chi phí khác nếu đã thanh lý.
- Hàng không thuộc quyền sở hữu của đơn vị (như hàng nhận gia công): ghi Nợ TK 33381 / Có TK 138.
Lưu ý khi hạch toán và quyết toán
- Chứng từ gốc: giữ tờ khai hải quan, thông báo thuế, giấy nộp tiền vào ngân sách, hợp đồng và hóa đơn thương mại. Đây là bộ hồ sơ đối chiếu số thuế BVMT.
- Hàng về trước, chứng từ về sau: bạn có thể ghi nhận tạm tính theo thông tin có sẵn, rồi điều chỉnh khi có tờ khai chính thức.
- Chi phí được trừ: thuế BVMT đã tính vào giá vốn hàng bán là một phần chi phí hợp lý, nếu hàng nhập có đủ chứng từ và thanh toán đúng quy định.
- Mã số thuế: bên nhập khẩu cần có mã số thuế để làm thủ tục hải quan. Cá nhân xem thêm mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân qua mạng.
- Nhập xe, tài sản có đăng ký: ngoài thuế ở khâu nhập khẩu còn có lệ phí trước bạ khi đăng ký. Bạn có thể tham khảo cách tính lệ phí trước bạ xe máy.
- Phần mềm kế toán: kiểm tra danh mục tài khoản đã cập nhật theo Thông tư 99 trước khi hạch toán, nhất là khi chuyển số dư từ chế độ cũ sang.
Căn cứ pháp lý
- Luật Thuế bảo vệ môi trường số 57/2010/QH12
- Nghị quyết 579/2018/UBTVQH14 về Biểu thuế bảo vệ môi trường (đã được sửa đổi, bổ sung)
- Nghị quyết 109/2025/UBTVQH15 về mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn năm 2026
- Nghị quyết 19/2026/QH16 của Quốc hội và Nghị quyết 43/2026/NQ-CP của Chính phủ (kéo dài đến hết 31/12/2026)
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026)
- Thông tư 133/2016/TT-BTC về chế độ kế toán doanh nghiệp nhỏ và vừa
- Thông tư 200/2014/TT-BTC (áp dụng trước khi Thông tư 99/2025/TT-BTC có hiệu lực)
Thông tin cập nhật tháng 10/2026. Nội dung mang tính tham khảo, bạn cần đối chiếu văn bản hiện hành và thông báo thuế của cơ quan hải quan với từng lô hàng.
Câu hỏi thường gặp
Hạch toán thuế bảo vệ môi trường dùng tài khoản nào?
Bạn dùng tài khoản 33381 – Thuế bảo vệ môi trường, thuộc TK 3338. Tài khoản này phản ánh số thuế phải nộp, đã nộp và còn phải nộp. Cách dùng tài khoản này giống nhau ở Thông tư 99/2025/TT-BTC, Thông tư 200 trước đây và Thông tư 133.
Thuế BVMT hàng nhập khẩu có được khấu trừ như thuế GTGT không?
Không. Thuế BVMT không phải thuế GTGT đầu vào nên không ghi vào TK 133. Doanh nghiệp tính khoản này vào giá gốc hàng tồn kho hoặc nguyên giá tài sản cố định. Số thuế được thu hồi dần qua giá vốn khi bán hàng hoặc qua khấu hao tài sản.
Hàng nhập khẩu không chịu thuế BVMT có phải hạch toán TK 33381 không?
Không. TK 33381 chỉ dùng cho hàng hóa thuộc đối tượng chịu thuế trong biểu thuế. Mặt hàng có mức thuế 0 đồng, như xăng, dầu diesel trong thời hạn áp dụng chính sách hiện nay, không phát sinh bút toán thuế BVMT.
Phí bảo vệ môi trường đối với nước thải có hạch toán giống thuế BVMT không?
Không. Phí bảo vệ môi trường đối với nước thải hoặc khai thác khoáng sản là khoản phí riêng. Bạn theo dõi khoản phí này theo hướng dẫn của chế độ kế toán đang áp dụng và không dùng TK 33381.
Mức thuế BVMT xăng dầu từ năm 2027 là bao nhiêu?
Ủy ban Thường vụ Quốc hội quy định từ 01/01/2027, mức thuế với xăng, dầu, mỡ nhờn thực hiện theo Nghị quyết 579/2018/UBTVQH14, nếu không có văn bản mới. Xăng theo biểu thuế này là 4.000 đồng/lít. Bạn nên theo dõi thông tin điều chỉnh vào cuối năm 2026.
Tóm lại, thuế bảo vệ môi trường của hàng nhập khẩu được ghi vào TK 33381, tính vào giá gốc hàng nhập và không được khấu trừ. Kế toán cần dựa vào tờ khai hải quan để xác định mặt hàng, mức thuế và số thuế phải nộp. Trong năm 2026, bạn cũng cần chú ý chế độ kế toán đang áp dụng (Thông tư 99 hay Thông tư 133) và các chính sách thuế tạm thời đối với xăng dầu.