Bạn phải đóng thuế thu nhập cá nhân (TNCN) khi có thu nhập chịu thuế vượt mức giảm trừ hoặc ngưỡng miễn thuế theo luật. Từ kỳ tính thuế 2026, tiền lương, tiền công được tính theo biểu thuế lũy tiến 5 bậc (5%–35%), giảm trừ bản thân 15,5 triệu đồng/tháng, mỗi người phụ thuộc 6,2 triệu đồng/tháng. Hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống không phải nộp thuế.
Tóm tắt nhanh
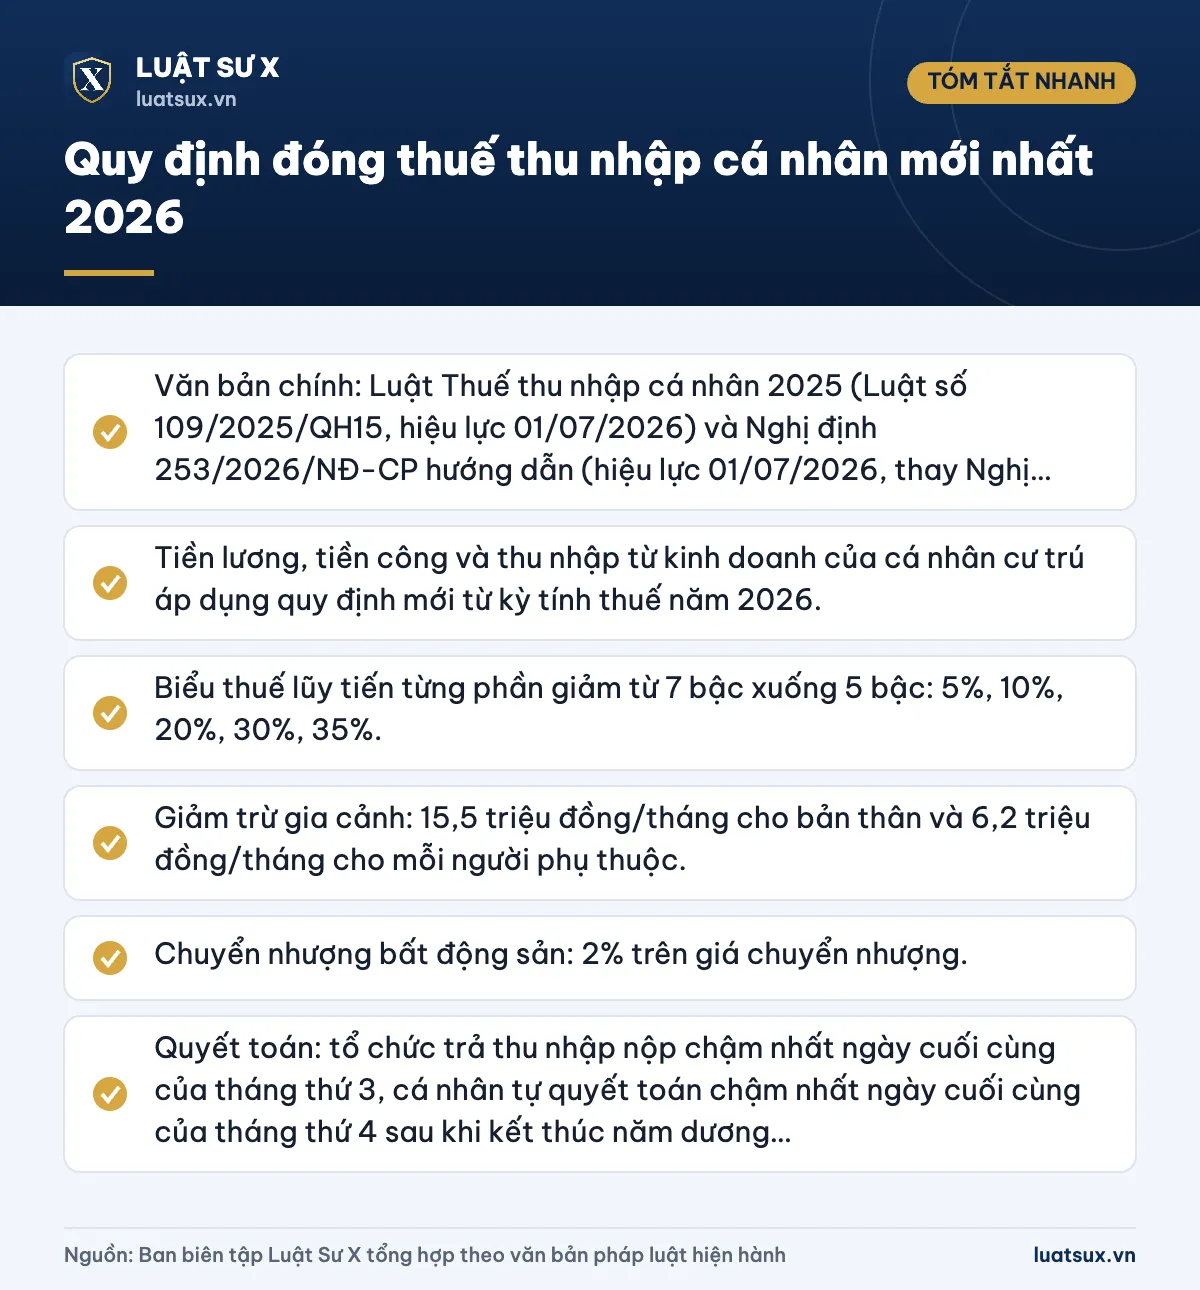
- Văn bản chính: Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15, hiệu lực 01/07/2026) và Nghị định 253/2026/NĐ-CP hướng dẫn (hiệu lực 01/07/2026, thay Nghị định 65/2013/NĐ-CP).
- Tiền lương, tiền công và thu nhập từ kinh doanh của cá nhân cư trú áp dụng quy định mới từ kỳ tính thuế năm 2026.
- Biểu thuế lũy tiến từng phần giảm từ 7 bậc xuống 5 bậc: 5%, 10%, 20%, 30%, 35%.
- Giảm trừ gia cảnh: 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
- Chuyển nhượng bất động sản: 2% trên giá chuyển nhượng.
- Quyết toán: tổ chức trả thu nhập nộp chậm nhất ngày cuối cùng của tháng thứ 3, cá nhân tự quyết toán chậm nhất ngày cuối cùng của tháng thứ 4 sau khi kết thúc năm dương lịch.
Ai phải đóng thuế thu nhập cá nhân?
Người nộp thuế TNCN là cá nhân có thu nhập chịu thuế, chia thành hai nhóm: cá nhân cư trú và cá nhân không cư trú.
- Cá nhân cư trú: thường là người ở Việt Nam từ 183 ngày trở lên trong năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt, hoặc có nơi ở thường xuyên tại Việt Nam. Nhóm này chịu thuế đối với thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam.
- Cá nhân không cư trú: chỉ chịu thuế đối với thu nhập phát sinh tại Việt Nam, theo cách tính riêng.
Nghị định 253/2026/NĐ-CP hướng dẫn chi tiết cách xác định hai nhóm này, thu nhập chịu thuế, thu nhập miễn thuế, giảm trừ gia cảnh và việc khấu trừ thuế.
Lưu ý: có thu nhập chịu thuế chưa chắc phải nộp thuế. Với tiền lương, bạn chỉ nộp khi thu nhập tính thuế (sau khi trừ bảo hiểm bắt buộc, giảm trừ gia cảnh và các khoản được trừ khác) lớn hơn 0.
Những khoản thu nhập nào chịu thuế?
Luật Thuế TNCN 2025 quy định thu nhập chịu thuế gồm các nhóm chính sau:
- Thu nhập từ kinh doanh.
- Thu nhập từ tiền lương, tiền công.
- Thu nhập từ đầu tư vốn.
- Thu nhập từ chuyển nhượng vốn.
- Thu nhập từ chuyển nhượng bất động sản.
- Thu nhập từ trúng thưởng.
- Thu nhập từ bản quyền, nhượng quyền thương mại.
- Thu nhập từ thừa kế, quà tặng là chứng khoán, phần vốn.
- Một số thu nhập khác theo luật, ví dụ chuyển nhượng một số loại tài sản.
Riêng tiền lương, tiền công, luật tính cả tiền thù lao và các lợi ích bằng tiền hoặc không bằng tiền mà bạn nhận từ người sử dụng lao động dưới mọi hình thức. Ví dụ: tiền tham gia đề tài, dự án; tiền nhuận bút; tiền giảng dạy; tiền biểu diễn; tiền tham gia hội đồng quản trị, ban kiểm soát.
Mức giảm trừ gia cảnh hiện nay
Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh là:
| Đối tượng | Mức giảm trừ |
|---|---|
| Bản thân người nộp thuế | 15,5 triệu đồng/tháng (186 triệu đồng/năm) |
| Mỗi người phụ thuộc | 6,2 triệu đồng/tháng |
Trước đây, mức giảm trừ là 11 triệu đồng/tháng cho bản thân và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc. Người phụ thuộc phải đăng ký và có hồ sơ chứng minh theo quy định. Bạn xem thêm cách xác định người phụ thuộc ở bài mức giảm trừ gia cảnh mới nhất.
Biểu thuế lũy tiến từng phần 5 bậc
Điều 9 Luật Thuế TNCN 2025 rút gọn biểu thuế đối với tiền lương, tiền công từ 7 bậc xuống 5 bậc, giãn khoảng cách giữa các bậc, bỏ hai mức thuế suất 15% và 25%. Thuế suất cao nhất vẫn là 35%, nhưng chỉ áp dụng với phần thu nhập tính thuế trên 100 triệu đồng/tháng (trước đây là trên 80 triệu đồng).
| Bậc | Thu nhập tính thuế/tháng | Thu nhập tính thuế/năm | Thuế suất |
|---|---|---|---|
| 1 | Đến 10 triệu đồng | Đến 120 triệu đồng | 5% |
| 2 | Trên 10 – 30 triệu đồng | Trên 120 – 360 triệu đồng | 10% |
| 3 | Trên 30 – 60 triệu đồng | Trên 360 – 720 triệu đồng | 20% |
| 4 | Trên 60 – 100 triệu đồng | Trên 720 triệu – 1,2 tỷ đồng | 30% |
| 5 | Trên 100 triệu đồng | Trên 1,2 tỷ đồng | 35% |
Đây là biểu lũy tiến từng phần: phần thu nhập rơi vào bậc nào thì chịu thuế suất của bậc đó, không phải toàn bộ thu nhập chịu thuế suất cao nhất.
Cách tính thuế TNCN từ tiền lương (có ví dụ)
Công thức cơ bản cho cá nhân cư trú:
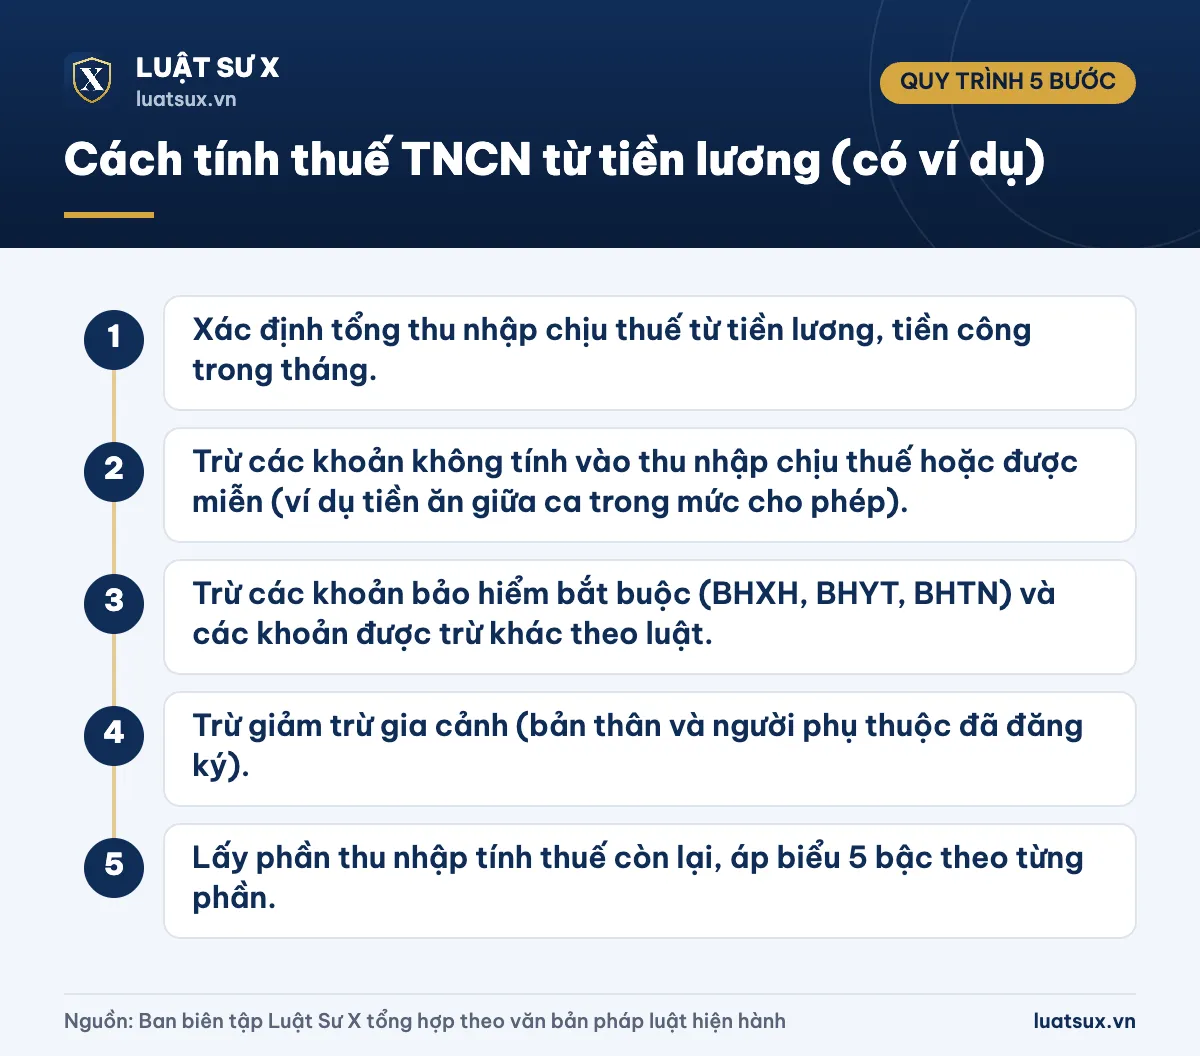
- Bước 1: Xác định tổng thu nhập chịu thuế từ tiền lương, tiền công trong tháng.
- Bước 2: Trừ các khoản không tính vào thu nhập chịu thuế hoặc được miễn (ví dụ tiền ăn giữa ca trong mức cho phép).
- Bước 3: Trừ các khoản bảo hiểm bắt buộc (BHXH, BHYT, BHTN) và các khoản được trừ khác theo luật.
- Bước 4: Trừ giảm trừ gia cảnh (bản thân và người phụ thuộc đã đăng ký).
- Bước 5: Lấy phần thu nhập tính thuế còn lại, áp biểu 5 bậc theo từng phần.
Ví dụ 1: lương 20 triệu đồng, không có người phụ thuộc
Giả sử bảo hiểm bắt buộc người lao động đóng là 10,5% lương, tức 2,1 triệu đồng. Thu nhập tính thuế = 20 – 2,1 – 15,5 = 2,4 triệu đồng. Thuế TNCN = 2,4 triệu × 5% = 120.000 đồng/tháng.
Ví dụ 2: lương 40 triệu đồng, có 1 người phụ thuộc
Giả sử bảo hiểm bắt buộc 10,5% tính trên toàn bộ lương và chưa vượt mức trần đóng, tức 4,2 triệu đồng. Thu nhập tính thuế = 40 – 4,2 – 15,5 – 6,2 = 14,1 triệu đồng.
- 10 triệu đầu tiên × 5% = 500.000 đồng.
- 4,1 triệu còn lại × 10% = 410.000 đồng.
- Tổng thuế TNCN = 910.000 đồng/tháng.
Lưu ý: hai ví dụ trên chỉ minh họa cách tính. Mức bảo hiểm thực tế còn phụ thuộc mức lương đóng bảo hiểm và mức trần đóng theo quy định. Nếu bạn đang tính quyền lợi bảo hiểm, xem thêm bài cách tính bảo hiểm xã hội 1 lần trên VssID.
Thuế với kinh doanh, bán nhà đất và thu nhập khác
Cá nhân, hộ kinh doanh có phải đóng thuế TNCN không?
Theo Luật Thuế TNCN 2025, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế TNCN từ hoạt động kinh doanh, nhưng vẫn phải thực hiện nghĩa vụ thông báo doanh thu theo pháp luật quản lý thuế. Khi doanh thu vượt 500 triệu đồng/năm, bạn nộp thuế theo phương pháp và tỷ lệ do luật và văn bản hướng dẫn quy định, tùy quy mô doanh thu và ngành nghề. Nếu bán hàng trực tiếp cho người tiêu dùng, bạn nên nắm thêm quy định về mẫu hóa đơn bán lẻ hợp lệ.
Bán nhà, đất phải đóng thuế TNCN bao nhiêu?
Từ 01/07/2026, thuế TNCN khi chuyển nhượng bất động sản của cá nhân cư trú và không cư trú đều là 2% trên giá chuyển nhượng. Thuế TNCN = giá chuyển nhượng × 2%. Nếu giá ghi trong hợp đồng thấp hơn giá đất theo bảng giá đất do UBND cấp tỉnh ban hành, cơ quan thuế lấy bảng giá đất làm căn cứ tính thuế. Phương án đánh thuế lũy tiến theo thời gian nắm giữ từng được đề xuất nhưng chưa được áp dụng.
Khoản thu nhập khác
Các thu nhập như đầu tư vốn, chuyển nhượng vốn, trúng thưởng, bản quyền, thừa kế, quà tặng là chứng khoán hoặc phần vốn có thuế suất và cách tính riêng theo Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP. Bạn nên đối chiếu từng loại thu nhập với văn bản này trước khi kê khai.
Nếu bạn mua bán xe máy, lệ phí trước bạ là một khoản khác, không phải thuế TNCN. Bạn xem bài cách tính lệ phí trước bạ xe máy.
Khoản nào được miễn hoặc không tính thuế?
- Tiền ăn giữa ca, ăn trưa: khoản người sử dụng lao động chi cho người lao động đến 1,2 triệu đồng/người/tháng không tính vào thu nhập chịu thuế. Phần vượt mức này phải tính vào thu nhập chịu thuế. Nếu doanh nghiệp tổ chức bữa ăn trực tiếp (nấu ăn, mua suất ăn, cấp phiếu ăn) thì không tính vào thu nhập chịu thuế của cá nhân.
- Trợ cấp thôi việc, trợ cấp mất việc: được miễn thuế trong phạm vi Nghị định 253/2026/NĐ-CP quy định.
- Chuyển đổi đất nông nghiệp: thu nhập từ chuyển đổi đất nông nghiệp để hợp lý hóa sản xuất, không thay đổi mục đích sử dụng, của hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp được Nhà nước giao đất được miễn thuế.
Hồ sơ, thủ tục miễn thuế thực hiện theo pháp luật về quản lý thuế (Luật Quản lý thuế 2025, hiệu lực từ 01/07/2026).
Khai thuế, nộp thuế và quyết toán khi nào?
Mã số thuế khi đóng thuế TNCN
Bạn phải đăng ký thuế và sử dụng mã số thuế khi phát sinh nghĩa vụ. Từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế của cá nhân. Nếu cần tra cứu hoặc đăng ký, bạn xem các bài về mã số thuế cá nhân, tự đăng ký mã số thuế cá nhân qua mạng và tìm mã số thuế bằng số CMND/CCCD.
Thuế khấu trừ tại nguồn
Với người lao động ký hợp đồng lao động, đơn vị trả lương khấu trừ thuế hằng tháng và khai thay cho bạn. Thu nhập vãng lai (không ký hợp đồng lao động hoặc hợp đồng ngắn hạn) thường bị khấu trừ 10% khi chi trả. Nếu ước tính tổng thu nhập sau giảm trừ chưa đến mức phải nộp thuế, bạn có thể lập cam kết gửi nơi trả thu nhập theo mẫu để tạm thời chưa bị khấu trừ. Cuối năm, nơi trả thu nhập vẫn phải tổng hợp danh sách những người này gửi cơ quan thuế.
Hạn quyết toán thuế TNCN
| Đối tượng | Thời hạn nộp hồ sơ quyết toán | Với kỳ tính thuế năm 2026 |
|---|---|---|
| Tổ chức trả thu nhập (kể cả khi được cá nhân ủy quyền quyết toán thay) | Ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch | 31/03/2027 |
| Cá nhân trực tiếp quyết toán với cơ quan thuế | Ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch | 30/04/2027 |
Nếu ngày cuối cùng trùng ngày nghỉ, thời hạn được chuyển sang ngày làm việc tiếp theo. Bạn nên kiểm tra thông báo mới nhất của cơ quan thuế trước thời điểm quyết toán, vì năm đầu áp dụng luật mới có thể có hướng dẫn bổ sung.
Cảnh báo: khai sai, nộp chậm hoặc không kê khai có thể bị truy thu, tính tiền chậm nộp và xử phạt vi phạm hành chính về thuế. Bạn nên lưu chứng từ khấu trừ thuế, hồ sơ người phụ thuộc và xác nhận thu nhập để đối chiếu khi cần.
Trường hợp không phải quyết toán
Không phải mọi người có thu nhập đều phải tự quyết toán. Một số trường hợp thường gặp:
- Số thuế phải nộp thêm sau quyết toán trong năm từ 50.000 đồng trở xuống (theo quy định áp dụng cho kỳ quyết toán gần nhất, bạn nên đối chiếu lại hướng dẫn năm 2026).
- Có thu nhập tiền lương, tiền công phát sinh thêm ở nơi khác, bình quân tháng trong năm không quá 15 triệu đồng và đã bị khấu trừ 10% thì không phải quyết toán phần thu nhập này, theo hướng dẫn tại Nghị định 253/2026/NĐ-CP.
- Cá nhân đủ điều kiện ủy quyền (ví dụ ký hợp đồng lao động từ 3 tháng trở lên tại một nơi) thì có thể ủy quyền cho công ty quyết toán thay.
Nếu có thu nhập từ hai nơi trở lên, bạn cần xác định nơi nộp hồ sơ quyết toán theo hướng dẫn hiện hành của cơ quan thuế. Bạn nên theo dõi các thay đổi này trên Cổng thông tin điện tử của cơ quan thuế.
Quy định cũ và quy định hiện nay
| Nội dung | Trước đây | Hiện nay |
|---|---|---|
| Văn bản chính | Luật Thuế TNCN 2007 (sửa đổi), Nghị định 65/2013/NĐ-CP, Thông tư 111/2013/TT-BTC | Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP |
| Biểu thuế tiền lương | 7 bậc (5%–35%) | 5 bậc (5%–35%) |
| Giảm trừ bản thân | 11 triệu đồng/tháng | 15,5 triệu đồng/tháng |
| Giảm trừ người phụ thuộc | 4,4 triệu đồng/tháng | 6,2 triệu đồng/tháng |
| Tiền ăn giữa ca miễn thuế | Theo mức hướng dẫn cũ | Đến 1,2 triệu đồng/người/tháng |
Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15), hiệu lực từ 01/07/2026.
- Luật Quản lý thuế 2025 (Luật số 108/2025/QH15), hiệu lực từ 01/07/2026.
- Nghị định 253/2026/NĐ-CP ngày 30/06/2026 của Chính phủ quy định chi tiết một số điều và biện pháp tổ chức thi hành Luật Thuế thu nhập cá nhân.
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh.
- Thông tư 86/2024/TT-BTC về đăng ký thuế (sử dụng số định danh cá nhân làm mã số thuế).
Thông tin cập nhật tháng 10/2026. Các văn bản hướng dẫn có thể tiếp tục được bổ sung, bạn nên đối chiếu văn bản hiện hành khi thực hiện.
Câu hỏi thường gặp
Thu nhập bao nhiêu thì phải đóng thuế thu nhập cá nhân?
Với người làm công ăn lương, bạn phải nộp thuế khi thu nhập tính thuế (sau khi trừ bảo hiểm bắt buộc, giảm trừ bản thân 15,5 triệu đồng và người phụ thuộc) lớn hơn 0. Không có một mức lương cố định áp dụng chung cho mọi người vì còn tùy số người phụ thuộc và mức bảo hiểm.
Thu nhập vãng lai bị khấu trừ 10% có phải quyết toán không?
Nếu đây là thu nhập tiền lương, tiền công phát sinh thêm ở nơi khác, bình quân tháng trong năm không quá 15 triệu đồng và đã bị khấu trừ 10%, bạn không phải quyết toán phần thu nhập đó theo Nghị định 253/2026/NĐ-CP. Các trường hợp khác bạn cần đối chiếu điều kiện cụ thể.
Hộ kinh doanh doanh thu dưới 500 triệu đồng có phải đóng thuế TNCN không?
Không. Doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế TNCN từ hoạt động kinh doanh, nhưng vẫn phải thông báo doanh thu cho cơ quan thuế theo quy định.
Bán đất phải đóng thuế TNCN bao nhiêu phần trăm?
Thuế TNCN khi chuyển nhượng bất động sản là 2% trên giá chuyển nhượng. Nếu giá hợp đồng thấp hơn bảng giá đất do UBND cấp tỉnh ban hành, cơ quan thuế lấy bảng giá đất để tính.
Quyết toán thuế TNCN năm 2026 nộp vào lúc nào?
Theo quy định hiện hành, tổ chức trả thu nhập nộp chậm nhất ngày cuối cùng của tháng thứ 3, cá nhân tự quyết toán nộp chậm nhất ngày cuối cùng của tháng thứ 4 sau khi kết thúc năm dương lịch. Với kỳ tính thuế 2026, các mốc tương ứng là 31/03/2027 và 30/04/2027, trừ trường hợp trùng ngày nghỉ.
Đi làm mới có cần mã số thuế cá nhân riêng không?
Từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế của cá nhân. Bạn vẫn cần thực hiện thủ tục đăng ký hoặc cập nhật thông tin thuế khi phát sinh nghĩa vụ theo hướng dẫn của cơ quan thuế.
Tóm lại, quy định đóng thuế thu nhập cá nhân từ năm 2026 xoay quanh Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP: biểu thuế 5 bậc, giảm trừ gia cảnh nâng lên 15,5 triệu và 6,2 triệu đồng/tháng, ngưỡng miễn thuế kinh doanh 500 triệu đồng/năm, thuế chuyển nhượng bất động sản 2%. Bạn nên nắm rõ loại thu nhập của mình, giữ đủ chứng từ và nộp hồ sơ quyết toán đúng hạn để tránh bị phạt.