Nếu bạn là lao động tự do, nông dân, tiểu thương hoặc người chưa có hợp đồng lao động thuộc diện đóng bắt buộc, đóng bảo hiểm xã hội (BHXH) tự nguyện là lựa chọn nên cân nhắc nghiêm túc. Từ 01/7/2025, chỉ cần đóng đủ 15 năm và đủ tuổi là có lương hưu hằng tháng. Ngoài ra bạn còn được hỗ trợ tiền đóng và trợ cấp thai sản. Điều kiện là bạn phải đóng đều trong thời gian dài.
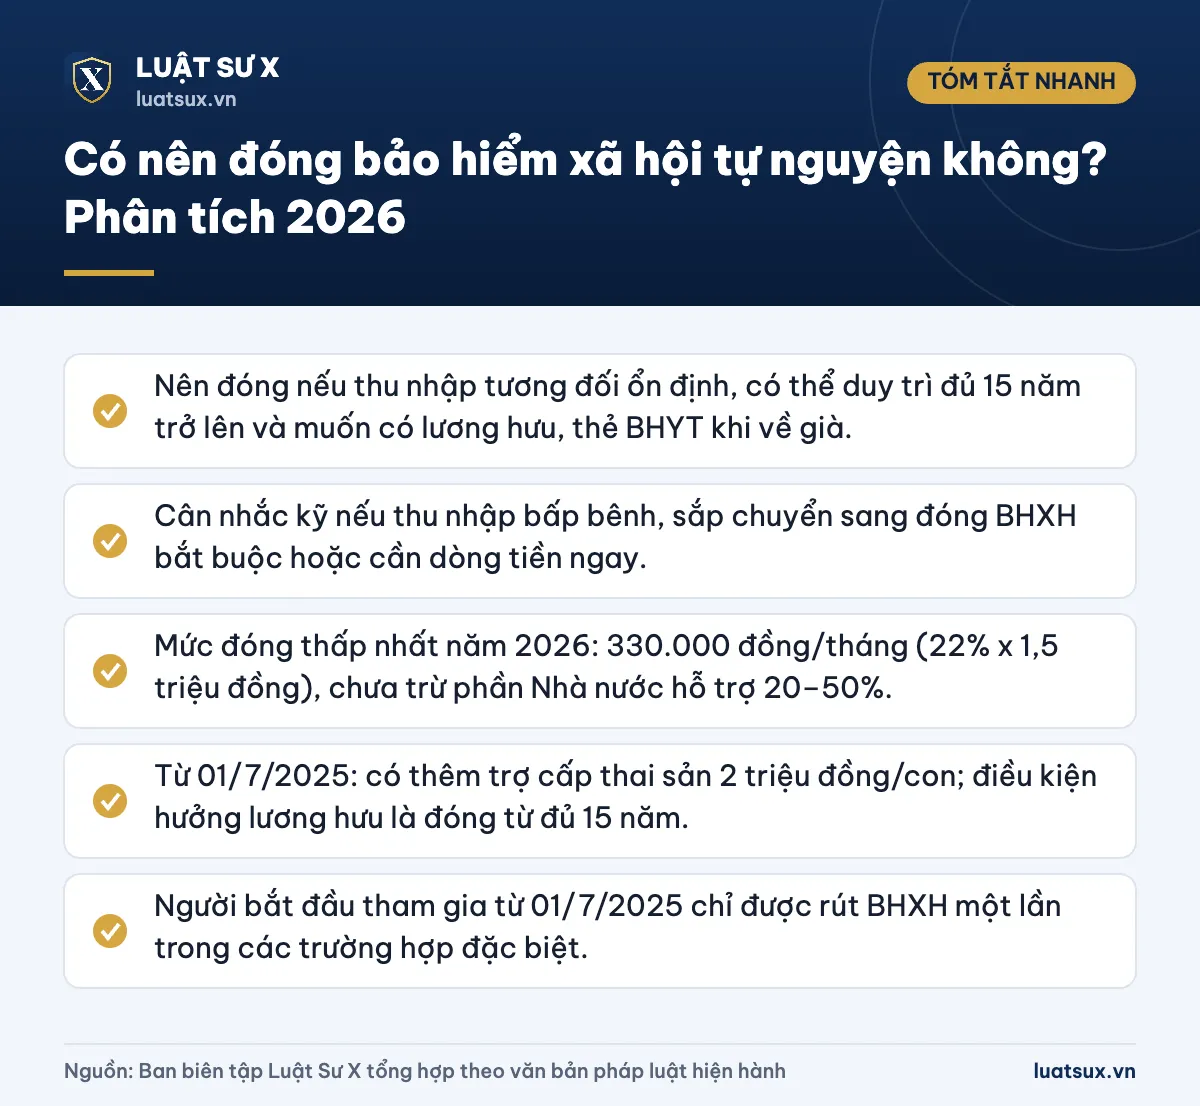
Tóm tắt nhanh
- Nên đóng nếu thu nhập tương đối ổn định, có thể duy trì đủ 15 năm trở lên và muốn có lương hưu, thẻ BHYT khi về già.
- Cân nhắc kỹ nếu thu nhập bấp bênh, sắp chuyển sang đóng BHXH bắt buộc hoặc cần dòng tiền ngay.
- Mức đóng thấp nhất năm 2026: 330.000 đồng/tháng (22% x 1,5 triệu đồng), chưa trừ phần Nhà nước hỗ trợ 20–50%.
- Từ 01/7/2025: có thêm trợ cấp thai sản 2 triệu đồng/con; điều kiện hưởng lương hưu là đóng từ đủ 15 năm.
- Người bắt đầu tham gia từ 01/7/2025 chỉ được rút BHXH một lần trong các trường hợp đặc biệt.
BHXH tự nguyện là gì, ai được tham gia?
BHXH tự nguyện là loại hình bảo hiểm do người lao động tự đóng, không có người sử dụng lao động đóng cùng như BHXH bắt buộc. Theo Luật BHXH 2024, công dân Việt Nam từ đủ 15 tuổi trở lên mà không thuộc đối tượng đóng BHXH bắt buộc có thể tham gia. Nhóm phổ biến gồm lao động tự do, nông dân, người bán hàng nhỏ, người làm việc nhà, lao động làm việc không có hợp đồng.
Quỹ BHXH tự nguyện hiện có các chế độ: trợ cấp thai sản, hưu trí và tử tuất. Trước 01/7/2025, người tham gia chỉ có hưu trí và tử tuất, nên nhiều người thấy không hấp dẫn. Đó cũng là lý do câu hỏi “có nên đóng không” cần được trả lời lại theo quy định mới.
Đóng BHXH tự nguyện có lợi gì?
1. Có lương hưu hằng tháng sau khi đóng đủ 15 năm
Luật BHXH 2024 yêu cầu thời gian đóng tối thiểu để hưởng lương hưu là 15 năm, thay vì 20 năm như trước. Người tham gia muộn (khoảng 40–45 tuổi) vẫn còn cơ hội tích lũy đủ năm đóng. Lương hưu được chi trả hằng tháng đến cuối đời, không phụ thuộc việc bạn còn khả năng lao động hay không.
2. Được Nhà nước hỗ trợ một phần tiền đóng
Theo Nghị định 159/2025/NĐ-CP, Nhà nước hỗ trợ từ 20% đến 50% mức đóng tính trên chuẩn hộ nghèo nông thôn, tối đa 10 năm (120 tháng). Một số địa phương còn hỗ trợ thêm bằng ngân sách riêng, bạn nên hỏi cơ quan BHXH hoặc UBND cấp xã nơi cư trú.
3. Có trợ cấp thai sản từ 01/7/2025
Người đã đóng BHXH tự nguyện (hoặc vừa có thời gian bắt buộc vừa có tự nguyện) từ đủ 6 tháng trở lên trong 12 tháng trước khi sinh con được hưởng trợ cấp một lần 2 triệu đồng cho mỗi con. Quy định áp dụng cho cả lao động nữ sinh con và lao động nam có vợ sinh con, theo các điều kiện của Luật.
4. Chế độ tử tuất và bảo hiểm y tế khi nghỉ hưu
Khi người tham gia qua đời, thân nhân được hưởng trợ cấp mai táng và các khoản tử tuất theo luật. Người đang hưởng lương hưu còn được cấp thẻ bảo hiểm y tế do quỹ BHXH đóng, giúp giảm chi phí khám chữa bệnh lúc tuổi già.
Mức đóng và hỗ trợ của Nhà nước năm 2026
Mức đóng hằng tháng bằng 22% thu nhập làm căn cứ đóng do bạn tự chọn, sau đó trừ phần Nhà nước hỗ trợ (nếu có). Thu nhập chọn đóng thấp nhất bằng chuẩn hộ nghèo khu vực nông thôn, cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng.
Lưu ý: Nghị định 351/2025/NĐ-CP nâng chuẩn hộ nghèo nông thôn lên 2,2 triệu đồng/tháng từ 15/02/2026, nhưng chuẩn nghèo cũ (1,5 triệu đồng) vẫn áp dụng đến hết 31/12/2026. Vì vậy, thu nhập đóng thấp nhất năm 2026 vẫn là 1,5 triệu đồng/tháng. Từ năm 2027, mức đóng tối thiểu dự kiến tăng theo chuẩn nghèo mới, bạn nên theo dõi thông báo của cơ quan BHXH.
| Nhóm đối tượng | Tỷ lệ hỗ trợ | Nhà nước hỗ trợ/tháng | Đóng tối thiểu/tháng |
|---|---|---|---|
| Hộ nghèo; người sống tại xã đảo, đặc khu | 50% | 165.000đ | 165.000đ |
| Hộ cận nghèo | 40% | 132.000đ | 198.000đ |
| Người dân tộc thiểu số | 30% | 99.000đ | 231.000đ |
| Đối tượng khác | 20% | 66.000đ | 264.000đ |
Nếu thuộc nhiều nhóm hỗ trợ, bạn được hưởng mức cao nhất. Mức đóng cao nhất trước hỗ trợ là 22% x 46,8 triệu đồng, tức khoảng 10.296.000 đồng/tháng. Bạn có thể đóng theo tháng, quý, 6 tháng, 12 tháng hoặc đóng một lần cho nhiều năm theo quy định.
Ví dụ: Chị Lan, 40 tuổi, bán hàng online, chọn thu nhập đóng 3 triệu đồng/tháng. Mức đóng là 22% x 3.000.000 = 660.000 đồng. Chị thuộc nhóm “đối tượng khác”, được hỗ trợ 66.000 đồng, nên mỗi tháng chị đóng 594.000 đồng.
Đóng bao nhiêu năm thì có lương hưu, được bao nhiêu?
Người đóng BHXH tự nguyện được hưởng lương hưu khi đủ tuổi nghỉ hưu và có thời gian đóng từ đủ 15 năm. Tuổi nghỉ hưu tăng theo lộ trình: năm 2026 là 61 tuổi 6 tháng với nam và 57 tuổi với nữ; tiếp tục tăng đến 62 tuổi (nam, năm 2028) và 60 tuổi (nữ, năm 2035). Người có thời gian đóng tự nguyện từ 20 năm trở lên có thể được nghỉ hưu sớm hơn tối đa 5 tuổi theo quy định chuyển tiếp, bạn nên hỏi cơ quan BHXH để biết trường hợp cụ thể của mình.
Mức lương hưu hằng tháng theo Điều 99 Luật BHXH 2024 như sau:
- Lao động nữ: 45% mức bình quân thu nhập làm căn cứ đóng ứng với 15 năm, mỗi năm đóng thêm cộng 2%, tối đa 75%.
- Lao động nam: 45% ứng với 20 năm, mỗi năm thêm cộng 2%, tối đa 75%. Nam đóng từ 15 đến dưới 20 năm được tính 40%, sau đó mỗi năm thêm cộng 1%.
Ví dụ: Bà Hòa bắt đầu đóng BHXH tự nguyện từ năm 40 tuổi, chọn thu nhập 3 triệu đồng/tháng và duy trì đến khi nghỉ hưu, tổng cộng đóng 20 năm. Tỷ lệ hưởng là 45% + 5 năm x 2% = 55%. Nếu mức bình quân thu nhập đóng vẫn là 3 triệu đồng (chưa tính điều chỉnh theo chỉ số giá tiêu dùng), lương hưu khoảng 1,65 triệu đồng/tháng. Tổng số tiền bà phải bỏ ra trong 20 năm cao hơn nhiều so với số tiền hưu nhận trong những năm đầu, nhưng được nhận đến hết đời.
Nếu bạn muốn ước tính khoản nhận một lần để so sánh, có thể xem hướng dẫn cách tính bảo hiểm xã hội 1 lần trên VssID.
Những hạn chế và rủi ro cần biết
- Phải đóng rất lâu: tối thiểu 15 năm. Đóng ngắt quãng vẫn được cộng dồn, nhưng càng đóng ít, lương hưu càng thấp.
- Lương hưu phụ thuộc mức thu nhập bạn chọn đóng: chọn mức thấp để nhẹ gánh hiện tại thì lương hưu sau này cũng thấp.
- Không có người sử dụng lao động đóng cùng: bạn tự chịu 100% (trừ phần Nhà nước hỗ trợ), nên gánh nặng lớn hơn người đóng bắt buộc.
- Chính sách có thể thay đổi: mức hỗ trợ, chuẩn đóng tối thiểu điều chỉnh theo từng thời kỳ, như việc chuẩn nghèo mới sẽ làm mức đóng tối thiểu tăng từ 2027.
- Quyền lợi hạn chế hơn BHXH bắt buộc: không có chế độ ốm đau, tai nạn lao động, bảo hiểm thất nghiệp.
Khi nào nên, khi nào chưa nên đóng?
| Nên đóng | Nên cân nhắc kỹ / chưa nên |
|---|---|
| Lao động tự do, không thuộc diện đóng bắt buộc, còn khoảng 15 năm trở lên mới đến tuổi nghỉ hưu | Thu nhập quá bấp bênh, không thể đóng đều ít nhất vài năm liên tục |
| Thuộc nhóm được hỗ trợ 30–50% (hộ nghèo, cận nghèo, dân tộc thiểu số, xã đảo, đặc khu) | Sắp được tuyển vào làm việc có hợp đồng thuộc diện đóng BHXH bắt buộc (khi đó đóng bắt buộc sẽ có lợi hơn) |
| Đã từng đóng BHXH bắt buộc một thời gian, muốn nối dài thời gian để đủ điều kiện hưu | Đang có khoản nợ lãi cao hoặc nhu cầu tiền gấp trong vài năm tới |
| Muốn có trợ cấp thai sản và thẻ BHYT khi về hưu | Chỉ muốn đóng vài năm rồi rút (người bắt đầu từ 01/7/2025 bị hạn chế rút một lần) |
BHXH tự nguyện không thay thế hoàn toàn khoản tiết kiệm cá nhân hay bảo hiểm sức khỏe. Cách hợp lý là xem đây là “lớp nền” có lương hưu duy trì suốt đời, rồi bổ sung bằng tiết kiệm riêng theo khả năng.
Điều kiện tuổi lao động và tham gia hệ thống cũng cần được xem kỹ; bạn có thể tham khảo thêm bài về độ tuổi lao động tối thiểu theo quy định mới nhất.
BHXH tự nguyện có được rút một lần không?
Có, nhưng bị hạn chế hơn trước. Người đã có thời gian đóng BHXH trước 01/7/2025, sau 12 tháng không thuộc đối tượng bắt buộc và không tham gia tự nguyện, có thời gian đóng chưa đủ 20 năm vẫn được rút theo quy định chuyển tiếp. Người bắt đầu tham gia từ 01/7/2025 chỉ được hưởng BHXH một lần trong các trường hợp:
- Đủ tuổi nghỉ hưu mà chưa đủ 15 năm đóng và không tiếp tục đóng (có thể chọn nhận trợ cấp hằng tháng thay vì rút một lần);
- Ra nước ngoài để định cư;
- Mắc một trong các bệnh ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS;
- Suy giảm khả năng lao động từ 81% trở lên hoặc khuyết tật đặc biệt nặng.
Cảnh báo: Rút một lần thường thiệt hơn giữ thời gian đóng để hưởng lương hưu, vì bạn mất khoản hưu trí hằng tháng và thẻ BHYT. Với người được Nhà nước hỗ trợ, mức hưởng một lần gồm cả phần tiền hỗ trợ theo quy định.
Cách đăng ký tham gia
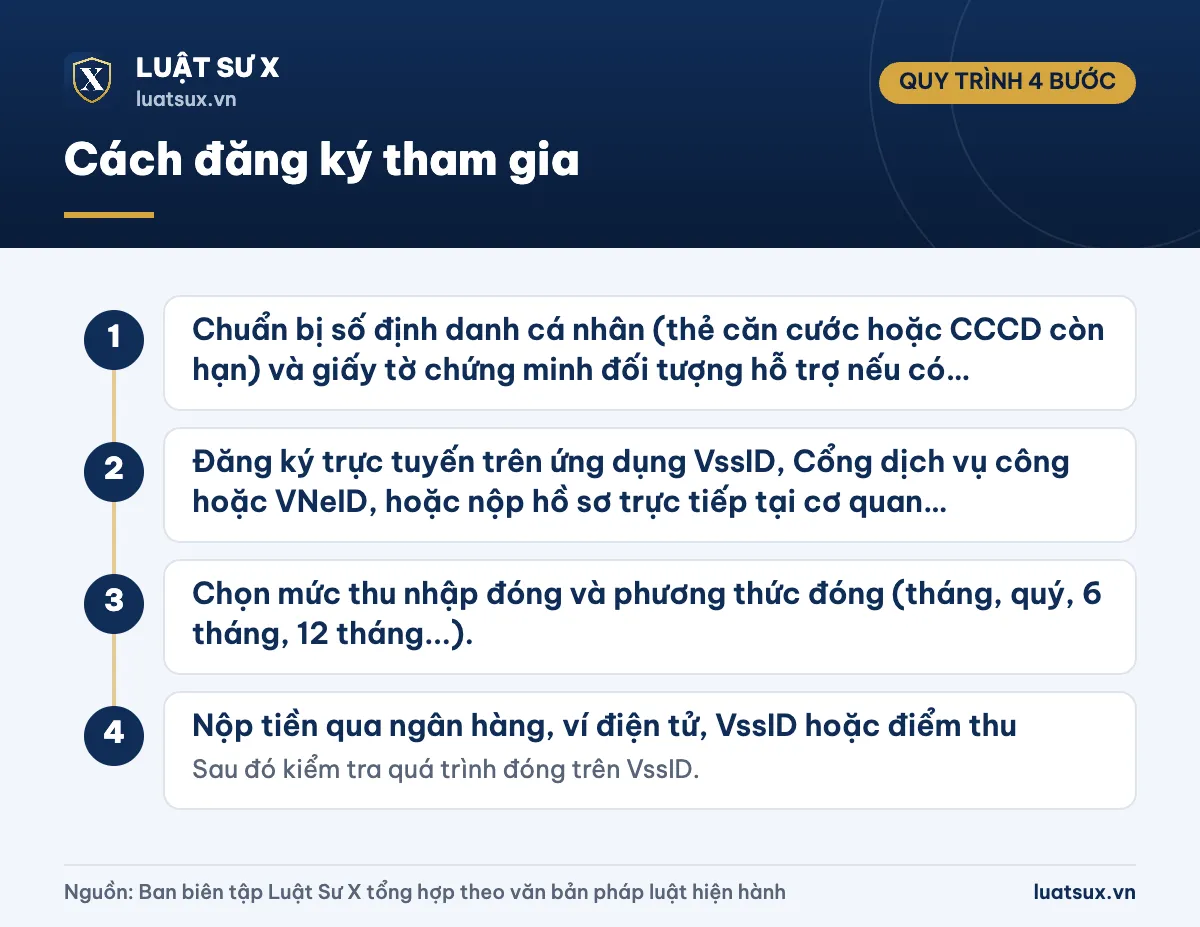
- Bước 1: Chuẩn bị số định danh cá nhân (thẻ căn cước hoặc CCCD còn hạn) và giấy tờ chứng minh đối tượng hỗ trợ nếu có (hộ nghèo, cận nghèo, dân tộc thiểu số, xã đảo).
- Bước 2: Đăng ký trực tuyến trên ứng dụng VssID, Cổng dịch vụ công hoặc VNeID, hoặc nộp hồ sơ trực tiếp tại cơ quan BHXH, UBND cấp xã, bưu điện.
- Bước 3: Chọn mức thu nhập đóng và phương thức đóng (tháng, quý, 6 tháng, 12 tháng…).
- Bước 4: Nộp tiền qua ngân hàng, ví điện tử, VssID hoặc điểm thu. Sau đó kiểm tra quá trình đóng trên VssID.
Khi kê khai, thông tin cá nhân phải khớp với dữ liệu dân cư. Bạn có thể xem cách tra cứu số thẻ căn cước công dân online hoặc đăng ký làm thẻ căn cước công dân online nếu giấy tờ của bạn cần cập nhật.
Tóm lại, BHXH tự nguyện đáng cân nhắc với người có thu nhập đủ ổn định để đóng liên tục từ 15 năm trở lên, đặc biệt khi được Nhà nước hỗ trợ. Hãy chọn mức đóng phù hợp khả năng, tính trước tuổi nghỉ hưu và kiểm tra thông tin trên cổng chính thức của cơ quan BHXH để có quyết định đúng nhất.
Căn cứ pháp lý
- Luật Bảo hiểm xã hội số 41/2024/QH15 (hiệu lực từ 01/7/2025), trong đó có các Điều 4, 31, 36, 66, 70, 94–97, 99.
- Nghị định 159/2025/NĐ-CP ngày 25/6/2025 quy định mức hỗ trợ tiền đóng BHXH tự nguyện.
- Nghị định 07/2021/NĐ-CP và Nghị định 351/2025/NĐ-CP về chuẩn nghèo đa chiều.
- Bộ luật Lao động 2019 (Điều 169 về tuổi nghỉ hưu).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Đóng BHXH tự nguyện có lợi không?
Có lợi nếu bạn đóng đủ 15 năm và đủ tuổi nghỉ hưu: bạn nhận lương hưu hằng tháng đến cuối đời cùng thẻ BHYT. Bạn còn được Nhà nước hỗ trợ 20–50% tiền đóng (tối đa 10 năm) và trợ cấp thai sản 2 triệu đồng/con. Nếu chỉ đóng vài năm thì lợi ích giảm nhiều.
Mức đóng BHXH tự nguyện thấp nhất năm 2026 là bao nhiêu?
Là 330.000 đồng/tháng (22% x 1,5 triệu đồng) trước khi trừ hỗ trợ. Sau hỗ trợ, nhóm hộ nghèo đóng 165.000 đồng, hộ cận nghèo 198.000 đồng, dân tộc thiểu số 231.000 đồng, nhóm khác 264.000 đồng. Từ 2027 mức này dự kiến tăng theo chuẩn nghèo mới.
Đóng BHXH tự nguyện bao nhiêu năm thì có lương hưu?
Từ đủ 15 năm trở lên và đủ tuổi nghỉ hưu theo lộ trình (năm 2026: nam 61 tuổi 6 tháng, nữ 57 tuổi). Thời gian đóng BHXH bắt buộc và tự nguyện được cộng dồn khi tính hưởng chế độ hưu trí.
Đóng BHXH tự nguyện có được hưởng thai sản không?
Có, từ 01/7/2025. Bạn cần đóng từ đủ 6 tháng trở lên trong 12 tháng trước khi sinh con để nhận trợ cấp một lần 2 triệu đồng cho mỗi con. Nếu cả cha và mẹ cùng đủ điều kiện thì chỉ một người được hưởng.
Đóng BHXH tự nguyện rồi có rút được không?
Chỉ trong một số trường hợp: đủ tuổi hưu mà chưa đủ 15 năm đóng, ra nước ngoài định cư, mắc bệnh hiểm nghèo theo danh mục, suy giảm khả năng lao động từ 81%. Người có thời gian đóng trước 01/7/2025 còn được áp dụng quy định chuyển tiếp thuận lợi hơn.
Có thể vừa đóng bắt buộc vừa đóng tự nguyện không?
Về nguyên tắc, nếu đang thuộc diện BHXH bắt buộc thì bạn đóng theo diện bắt buộc. Khi nghỉ việc, bạn có thể đóng tự nguyện để nối tiếp thời gian, và các giai đoạn được cộng dồn để tính hưu trí.