Khi khoản vay quá hạn, bạn nên liên hệ ngay ngân hàng để xác nhận số tiền nợ, lãi phạt và nhóm nợ, sau đó đề xuất phương án: trả một phần, gia hạn hoặc cơ cấu lại kỳ hạn trả nợ. Nếu không xử lý, khoản nợ có thể thành nợ xấu, bị tính lãi quá hạn, bị xử lý tài sản bảo đảm hoặc bị khởi kiện ra Tòa án.
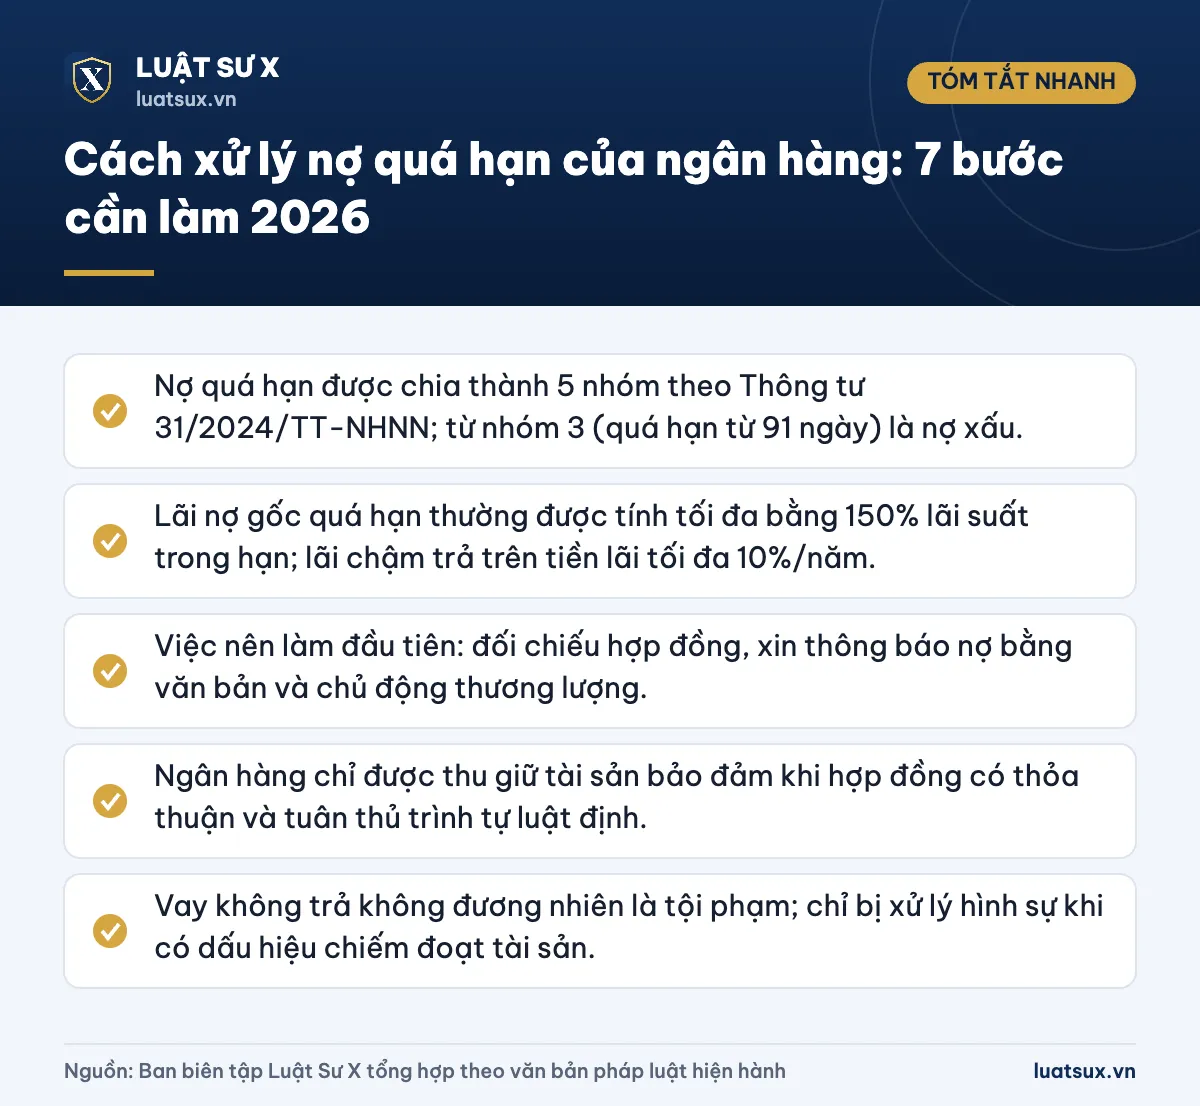
Tóm tắt nhanh
- Nợ quá hạn được chia thành 5 nhóm theo Thông tư 31/2024/TT-NHNN; từ nhóm 3 (quá hạn từ 91 ngày) là nợ xấu.
- Lãi nợ gốc quá hạn thường được tính tối đa bằng 150% lãi suất trong hạn; lãi chậm trả trên tiền lãi tối đa 10%/năm.
- Việc nên làm đầu tiên: đối chiếu hợp đồng, xin thông báo nợ bằng văn bản và chủ động thương lượng.
- Ngân hàng chỉ được thu giữ tài sản bảo đảm khi hợp đồng có thỏa thuận và tuân thủ trình tự luật định.
- Vay không trả không đương nhiên là tội phạm; chỉ bị xử lý hình sự khi có dấu hiệu chiếm đoạt tài sản.
Nợ quá hạn ngân hàng được phân loại thế nào?
Nợ quá hạn là khoản nợ gốc hoặc lãi mà bạn không trả đúng ngày đã thỏa thuận trong hợp đồng tín dụng. Ngân hàng phải thông báo cho bạn khi chuyển nợ gốc sang quá hạn. Nội dung thông báo tối thiểu gồm số dư nợ gốc bị quá hạn, thời điểm chuyển quá hạn và lãi suất áp dụng.
Về quản trị rủi ro, ngân hàng phân loại nợ thành 5 nhóm theo Thông tư 31/2024/TT-NHNN (có hiệu lực từ 01/7/2024, thay Thông tư 11/2021/TT-NHNN). Bảng dưới đây là tiêu chí theo số ngày quá hạn.
| Nhóm | Tên gọi | Tiêu chí quá hạn (cơ bản) | Có phải nợ xấu? |
|---|---|---|---|
| 1 | Nợ đủ tiêu chuẩn | Trong hạn; hoặc quá hạn dưới 10 ngày và được đánh giá vẫn thu hồi được | Không |
| 2 | Nợ cần chú ý | Quá hạn đến 90 ngày | Không |
| 3 | Nợ dưới tiêu chuẩn | Quá hạn từ 91 đến 180 ngày | Có |
| 4 | Nợ nghi ngờ | Quá hạn từ 181 đến 360 ngày | Có |
| 5 | Nợ có khả năng mất vốn | Quá hạn trên 360 ngày | Có |
Lưu ý: Đây là tiêu chí định lượng cơ bản. Ngân hàng còn có thể xếp vào nhóm cao hơn trong một số trường hợp (nợ đã cơ cấu lại, nợ vi phạm pháp luật…). Toàn bộ dư nợ của một khách hàng tại một ngân hàng được xếp vào nhóm có mức rủi ro cao nhất. Vì vậy, quá hạn một khoản vay có thể kéo theo các khoản vay còn lại.
Hậu quả khi nợ quá hạn
Lãi suất nợ quá hạn tính thế nào?
Theo Thông tư 39/2016/TT-NHNN về hoạt động cho vay, với phần nợ gốc quá hạn, lãi suất áp dụng do hai bên thỏa thuận nhưng không vượt quá 150% lãi suất cho vay trong hạn tại thời điểm chuyển nợ quá hạn. Nếu hợp đồng không thỏa thuận mức lãi quá hạn, Tòa án thường áp dụng mức 150% lãi trong hạn theo Nghị quyết 01/2019/NQ-HĐTP.
Với tiền lãi chậm trả, mức lãi phạt tối đa là 10%/năm tính trên số dư lãi chậm trả, tương ứng thời gian chậm.
Lưu ý: Thông tư 39/2016/TT-NHNN đã được sửa đổi nhiều lần, gần nhất bởi Thông tư 29/2026/TT-NHNN (hiệu lực từ 15/08/2026). Bạn nên đối chiếu điều khoản cụ thể trong hợp đồng và thông báo của ngân hàng thay vì chỉ dựa vào mức chung.
Ảnh hưởng đến lịch sử tín dụng
Nhóm nợ của bạn được ngân hàng báo cáo và cập nhật vào hệ thống thông tin tín dụng quốc gia (CIC). Nợ xấu (từ nhóm 3) thường khiến bạn rất khó vay mới ở các tổ chức tín dụng khác, thậm chí bị từ chối mở thẻ tín dụng hay giải ngân gói vay có ưu đãi.
Nguy cơ bị xử lý tài sản và bị kiện
Nếu khoản vay có tài sản bảo đảm (nhà đất, xe…), ngân hàng có thể xử lý tài sản đó để thu hồi nợ. Nếu không, ngân hàng có thể khởi kiện để Tòa án buộc bạn trả nợ, kèm theo chi phí án phí và thi hành án.
7 bước xử lý nợ quá hạn của ngân hàng
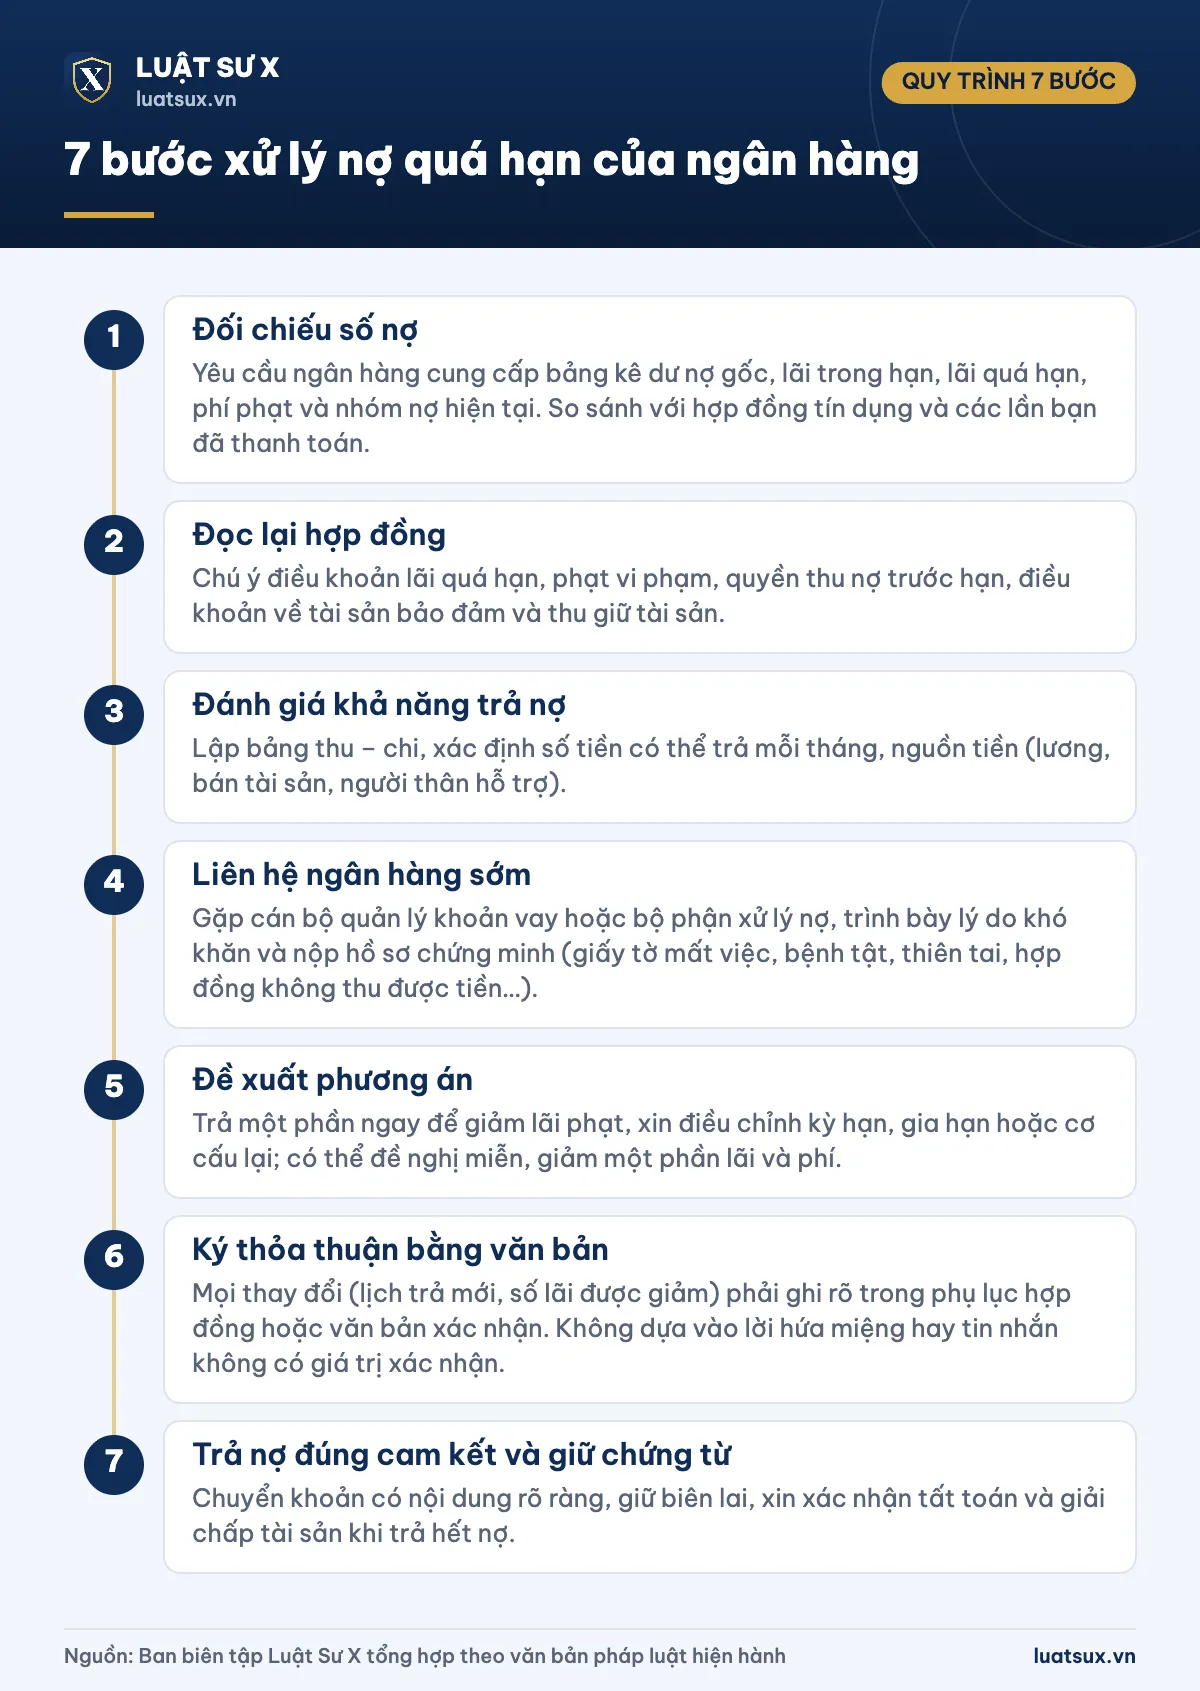
- Bước 1 – Đối chiếu số nợ: Yêu cầu ngân hàng cung cấp bảng kê dư nợ gốc, lãi trong hạn, lãi quá hạn, phí phạt và nhóm nợ hiện tại. So sánh với hợp đồng tín dụng và các lần bạn đã thanh toán.
- Bước 2 – Đọc lại hợp đồng: Chú ý điều khoản lãi quá hạn, phạt vi phạm, quyền thu nợ trước hạn, điều khoản về tài sản bảo đảm và thu giữ tài sản.
- Bước 3 – Đánh giá khả năng trả nợ: Lập bảng thu – chi, xác định số tiền có thể trả mỗi tháng, nguồn tiền (lương, bán tài sản, người thân hỗ trợ).
- Bước 4 – Liên hệ ngân hàng sớm: Gặp cán bộ quản lý khoản vay hoặc bộ phận xử lý nợ, trình bày lý do khó khăn và nộp hồ sơ chứng minh (giấy tờ mất việc, bệnh tật, thiên tai, hợp đồng không thu được tiền…).
- Bước 5 – Đề xuất phương án: Trả một phần ngay để giảm lãi phạt, xin điều chỉnh kỳ hạn, gia hạn hoặc cơ cấu lại; có thể đề nghị miễn, giảm một phần lãi và phí.
- Bước 6 – Ký thỏa thuận bằng văn bản: Mọi thay đổi (lịch trả mới, số lãi được giảm) phải ghi rõ trong phụ lục hợp đồng hoặc văn bản xác nhận. Không dựa vào lời hứa miệng hay tin nhắn không có giá trị xác nhận.
- Bước 7 – Trả nợ đúng cam kết và giữ chứng từ: Chuyển khoản có nội dung rõ ràng, giữ biên lai, xin xác nhận tất toán và giải chấp tài sản khi trả hết nợ.
Nếu bạn bán tài sản để trả nợ (ví dụ nhà đất, xe máy), cần làm giấy tờ đúng quy định và phối hợp với ngân hàng nếu tài sản đang thế chấp. Tham khảo thêm hướng dẫn giấy tờ mua bán đất và mẫu giấy bán xe máy cá nhân.
Thương lượng: gia hạn, cơ cấu lại, giảm lãi
Ngân hàng không bắt buộc phải đồng ý, nhưng thu hồi được nợ luôn tốt hơn cho họ so với kiện tụng kéo dài. Một số hướng thường được đề xuất:
- Gia hạn nợ hoặc điều chỉnh kỳ hạn trả nợ: kéo dài thời gian để bạn có thêm nguồn thu. Phương án này thường phải có phương án trả nợ khả thi và hồ sơ chứng minh.
- Cơ cấu lại thời hạn trả nợ: chia nhỏ số tiền phải trả mỗi kỳ. Khoản nợ đã cơ cấu lại nhiều lần, hoặc quá hạn sau khi cơ cấu, có thể bị xếp nhóm nợ rủi ro cao hơn.
- Miễn, giảm lãi và phí: thường chỉ được xem xét khi bạn thực sự khó khăn và cam kết trả phần gốc.
- Dùng tài sản khác để trả nợ: thỏa thuận bán tài sản bảo đảm để tất toán, giúp tránh bị bán rẻ qua thủ tục cưỡng chế.
Cảnh báo: Không vay “đảo nợ” ở nơi lãi cao hoặc nơi không phải tổ chức tín dụng hợp pháp để trả nợ ngân hàng. Làm vậy dễ biến nợ nhỏ thành khoản nợ lớn, phát sinh thêm rủi ro pháp lý và bị đòi nợ trái pháp luật.
Nếu có thỏa thuận trả nợ với cá nhân khác (người thân, bạn bè đứng ra trả hộ), bạn nên lập văn bản rõ ràng. Mẫu tham khảo: mẫu giấy vay tiền, giấy ghi nợ viết tay.
Ngân hàng xử lý tài sản bảo đảm và khởi kiện thế nào?
Xử lý tài sản bảo đảm theo thỏa thuận
Khi đến hạn mà bạn không trả hoặc trả không đúng nghĩa vụ, tài sản bảo đảm có thể bị xử lý theo Bộ luật Dân sự 2015 và hợp đồng bảo đảm. Các cách thường gặp gồm bán đấu giá, bên nhận bảo đảm tự bán, hoặc nhận chính tài sản để trừ nợ, nếu hai bên đã thỏa thuận.
Quyền thu giữ tài sản bảo đảm
Nghị quyết 42/2017/QH14 (thí điểm xử lý nợ xấu) đã hết hiệu lực từ ngày 01/01/2024. Các quy định này được luật hóa trong Luật Các tổ chức tín dụng 2024. Theo đó, tổ chức tín dụng chỉ được thu giữ tài sản bảo đảm khi hợp đồng bảo đảm có thỏa thuận cho phép, tuân thủ trình tự, thủ tục công khai, minh bạch và không vi phạm pháp luật hay đạo đức xã hội. Tổ chức tín dụng cũng phải ban hành quy định nội bộ về việc này.
Lưu ý: Nếu bạn cho rằng tài sản đang có tranh chấp, hoặc việc thu giữ không đúng thỏa thuận, bạn có quyền phản ánh bằng văn bản đến ngân hàng, cơ quan quản lý và khởi kiện yêu cầu Tòa án giải quyết. Không tự ý tẩu tán, cất giấu hay chuyển nhượng tài sản đang thế chấp, vì có thể phát sinh trách nhiệm pháp lý nặng hơn.
Khởi kiện và thi hành án
Ngân hàng có thể khởi kiện tranh chấp hợp đồng tín dụng. Từ 01/07/2025, các vụ việc này thuộc thẩm quyền sơ thẩm của Tòa án nhân dân khu vực theo nơi bị đơn cư trú hoặc theo thỏa thuận hợp lệ trong hợp đồng. Thời hiệu khởi kiện tranh chấp hợp đồng là 03 năm kể từ ngày quyền và lợi ích hợp pháp bị xâm phạm. Án phí tính theo giá trị tranh chấp theo Nghị quyết 326/2016/UBTVQH14; bên thua kiện thường phải chịu.
Khi bản án có hiệu lực mà bạn không tự nguyện thi hành, cơ quan thi hành án dân sự có thể kê biên, bán đấu giá tài sản, khấu trừ thu nhập theo Luật Thi hành án dân sự. Luật Các tổ chức tín dụng 2024 cũng có quy định riêng bảo vệ quyền của tổ chức tín dụng đối với tài sản bảo đảm khi tài sản đó bị kê biên.
Nợ quá hạn có bị đi tù không?
Vay tiền ngân hàng rồi không trả được thuần túy là quan hệ dân sự (hợp đồng tín dụng), nên chủ yếu bị xử lý bằng trả nợ, lãi phạt, xử lý tài sản bảo đảm và kiện dân sự. Bạn chỉ có thể bị xử lý hình sự nếu có dấu hiệu của tội phạm, ví dụ:
- Dùng thủ đoạn gian dối để vay (hồ sơ, tài sản giả, phương án vay khống) nhằm chiếm đoạt tiền, có thể thuộc tội lừa đảo chiếm đoạt tài sản (Điều 174 Bộ luật Hình sự).
- Vay hợp pháp nhưng sau đó bỏ trốn hoặc dùng thủ đoạn gian dối để chiếm đoạt, hoặc dùng tiền vào mục đích bất hợp pháp dẫn đến không có khả năng trả, có thể thuộc tội lạm dụng tín nhiệm chiếm đoạt tài sản (Điều 175 Bộ luật Hình sự).
- Cố ý tẩu tán tài sản bảo đảm hoặc tài sản phải thi hành án để trốn tránh nghĩa vụ có thể bị xử lý theo các quy định liên quan.
Cảnh báo: Khai gian hồ sơ vay, dùng vốn vay sai mục đích hoặc cắt liên lạc, bỏ trốn khi đang nợ quá hạn là những hành vi làm tăng rủi ro hình sự. Hãy luôn giữ liên lạc, cung cấp địa chỉ thật và đề xuất phương án trả nợ bằng văn bản.
Ngân hàng nhắc nợ thế nào là đúng luật?
Ngân hàng và đơn vị được ủy quyền thu hồi nợ có quyền nhắc nợ, gửi thông báo, làm việc với bạn để yêu cầu trả nợ. Tuy nhiên họ không được dùng biện pháp vi phạm điều cấm của pháp luật như đe dọa, xúc phạm, giữ người, cưỡng ép, hoặc công khai thông tin nợ để bôi nhọ bạn và người thân. Quyền về thân thể, danh dự của bạn vẫn được pháp luật bảo vệ; xem thêm quyền bất khả xâm phạm về thân thể của công dân.
Nếu bị nhắc nợ trái luật, bạn nên lưu lại tin nhắn, ghi âm cuộc gọi, ghi thời gian, rồi phản ánh bằng văn bản đến ngân hàng, Ngân hàng Nhà nước hoặc báo cơ quan Công an cấp xã/tỉnh nơi cư trú để được xử lý theo quy định về an ninh trật tự và bảo vệ dữ liệu cá nhân.
Ví dụ tình huống thực tế
Anh Minh vay tín chấp 200 triệu đồng, lãi trong hạn 10%/năm, đã trả một phần nên còn 100 triệu đồng nợ gốc. Do mất việc, anh để khoản nợ quá hạn 90 ngày.
- Nhóm nợ: quá hạn đến 90 ngày nên thuộc nhóm 2 (nợ cần chú ý). Chỉ cần quá hạn từ ngày thứ 91 là chuyển nhóm 3 và trở thành nợ xấu.
- Lãi quá hạn (ví dụ minh họa): nếu hợp đồng áp dụng mức tối đa 150%, lãi nợ quá hạn là 15%/năm. Tiền lãi trên 100 triệu đồng gốc quá hạn trong 90 ngày xấp xỉ 100.000.000 × 15% × 90/365 ≈ 3,7 triệu đồng.
- Cách xử lý: anh Minh nên làm việc với ngân hàng trước ngày thứ 91, trả một phần gốc/lãi, xin cơ cấu lại kỳ hạn và ký phụ lục ghi rõ lịch trả mới. Cách này giúp tránh nhảy sang nợ xấu, hạn chế ảnh hưởng đến khả năng vay trong tương lai.
Câu hỏi thường gặp
Nợ quá hạn bao nhiêu ngày thì thành nợ xấu?
Theo Thông tư 31/2024/TT-NHNN, nợ nhóm 3 trở lên là nợ xấu. Thông thường, khoản nợ quá hạn từ 91 ngày trở lên bị xếp từ nhóm 3. Quá hạn đến 90 ngày vẫn là nhóm 2 (nợ cần chú ý), chưa phải nợ xấu theo tiêu chí cơ bản.
Nợ quá hạn thì tính lãi bao nhiêu?
Lãi nợ gốc quá hạn do hợp đồng quy định nhưng không vượt quá 150% lãi suất trong hạn tại thời điểm chuyển nợ quá hạn. Tiền lãi chậm trả bị phạt tối đa 10%/năm trên số lãi chậm. Bạn nên yêu cầu ngân hàng cung cấp bảng tính chi tiết.
Không trả được nợ ngân hàng thì ngân hàng có lấy nhà không?
Nếu nhà là tài sản bảo đảm, ngân hàng có quyền xử lý theo hợp đồng và quy định pháp luật (bán đấu giá, thu giữ khi có thỏa thuận và đúng trình tự, hoặc yêu cầu thi hành án sau khi Tòa tuyên). Nếu vay tín chấp thì ngân hàng không đương nhiên lấy nhà mà phải khởi kiện và thi hành án.
Nợ ngân hàng quá hạn lâu năm có hết thời hiệu không?
Thời hiệu khởi kiện tranh chấp hợp đồng thường là 03 năm kể từ ngày quyền lợi bị xâm phạm, nhưng thời hiệu có thể bị gián đoạn, bắt đầu lại khi bạn thừa nhận nợ hoặc có đối chiếu, cam kết trả nợ. Không nên mặc định nợ đã “hết hạn” nếu chưa kiểm tra kỹ lịch sử giao dịch.
Có xóa được nợ xấu trên CIC không?
Thông tin tín dụng phản ánh theo nhóm nợ thực tế. Khi bạn trả hết nợ và ngân hàng cập nhật lại, nhóm nợ sẽ được điều chỉnh theo thời gian. Bạn có thể yêu cầu ngân hàng kiểm tra, đính chính nếu thông tin sai so với thực tế.
Người bảo lãnh có phải trả thay khi tôi quá hạn không?
Nếu có hợp đồng bảo lãnh, bên bảo lãnh phải thực hiện nghĩa vụ trong phạm vi đã cam kết khi bên vay không trả. Sau khi trả thay, bên bảo lãnh có quyền yêu cầu bạn hoàn trả theo quy định của Bộ luật Dân sự.
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (các quy định về hợp đồng vay, lãi suất, bảo đảm thực hiện nghĩa vụ, thời hiệu khởi kiện).
- Luật Các tổ chức tín dụng 2024 (quy định về thu giữ tài sản bảo đảm, xử lý nợ xấu).
- Thông tư 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng (sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN, Thông tư 29/2026/TT-NHNN có hiệu lực từ 15/08/2026).
- Thông tư 31/2024/TT-NHNN về phân loại tài sản có, phân loại nợ (hiệu lực từ 01/7/2024).
- Nghị quyết 01/2019/NQ-HĐTP về lãi, lãi suất, phạt vi phạm trong giải quyết tranh chấp.
- Bộ luật Tố tụng dân sự 2015; Luật Thi hành án dân sự; Nghị quyết 326/2016/UBTVQH14 về án phí, lệ phí Tòa án.
- Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017, 2025) – Điều 174, Điều 175.
- Nghị quyết 42/2017/QH14 (thí điểm xử lý nợ xấu) – đã hết hiệu lực từ 01/01/2024.
Xử lý nợ quá hạn hiệu quả nhất là hành động sớm: nắm rõ nhóm nợ, tính đúng lãi phạt, chủ động thương lượng bằng văn bản và không để khoản vay trượt sang nợ xấu. Thông tin cập nhật tháng 10/2026; nội dung mang tính tham khảo chung, mức lãi và điều kiện cụ thể phụ thuộc hợp đồng tín dụng của từng khoản vay.