Dịch vụ khách sạn thuộc nhóm chịu thuế giá trị gia tăng (VAT) mức 10%. Từ 01/07/2025 đến hết 31/12/2026, cơ sở nộp thuế theo phương pháp khấu trừ được xuất hóa đơn khách sạn với thuế suất 8%. Từ 01/01/2027, mức 10% được áp dụng trở lại nếu Quốc hội chưa có quyết định mới. Hóa đơn phải lập theo Nghị định 254/2026/NĐ-CP.
Tóm tắt nhanh
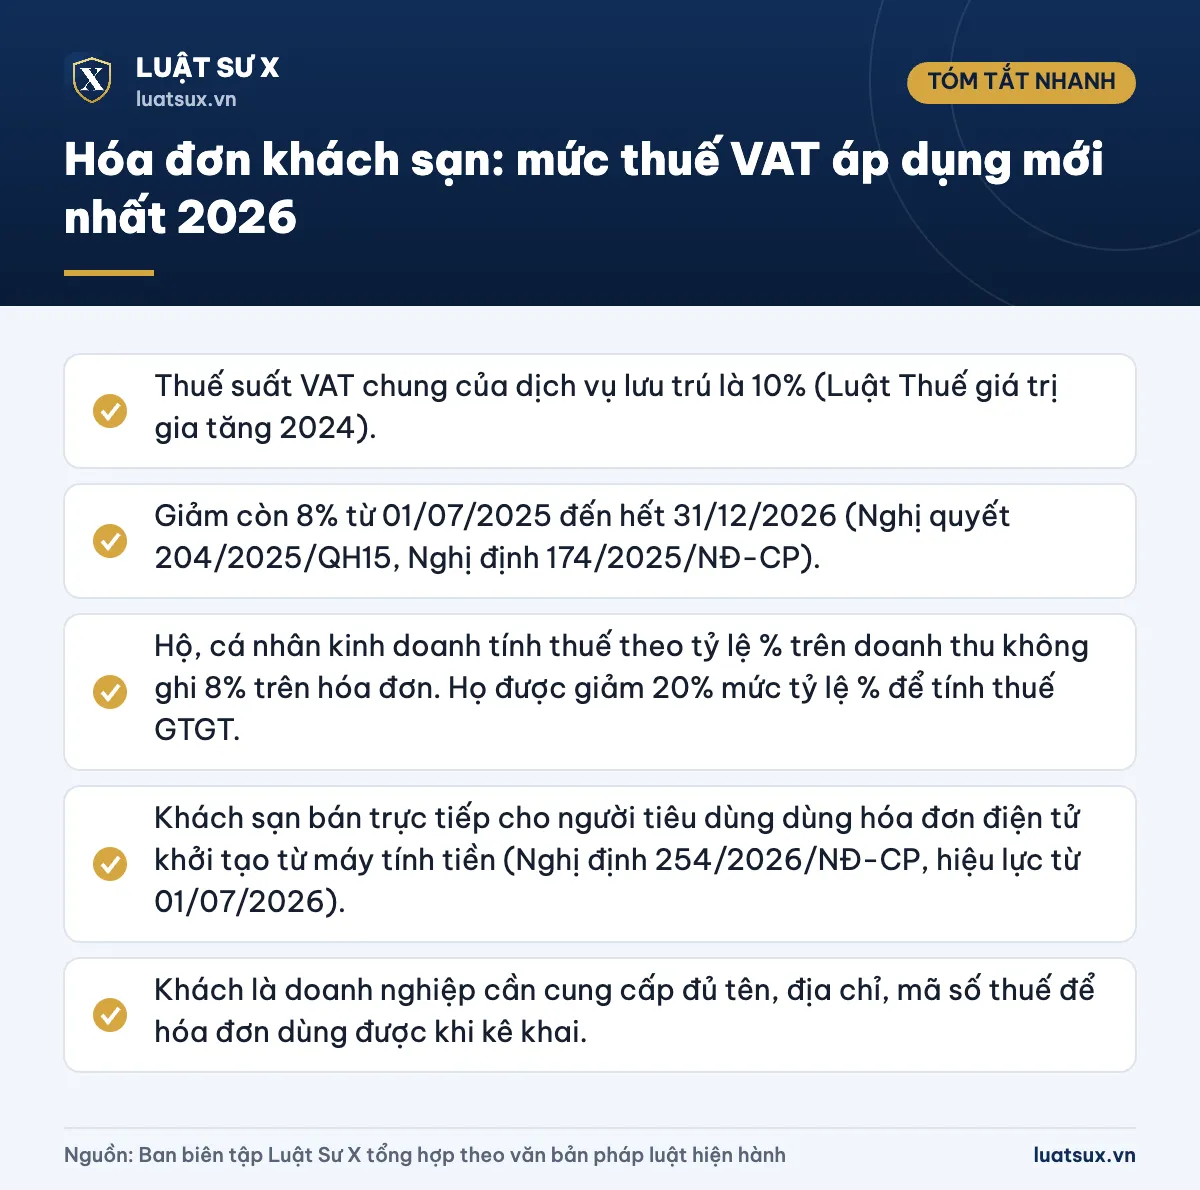
- Thuế suất VAT chung của dịch vụ lưu trú là 10% (Luật Thuế giá trị gia tăng 2024).
- Giảm còn 8% từ 01/07/2025 đến hết 31/12/2026 (Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP).
- Hộ, cá nhân kinh doanh tính thuế theo tỷ lệ % trên doanh thu không ghi 8% trên hóa đơn. Họ được giảm 20% mức tỷ lệ % để tính thuế GTGT.
- Khách sạn bán trực tiếp cho người tiêu dùng dùng hóa đơn điện tử khởi tạo từ máy tính tiền (Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026).
- Khách là doanh nghiệp cần cung cấp đủ tên, địa chỉ, mã số thuế để hóa đơn dùng được khi kê khai.
Thuế suất VAT áp dụng cho khách sạn hiện nay
Luật Thuế giá trị gia tăng 2024 (hiệu lực từ 01/07/2025) chỉ quy định thuế suất 0% và 5% cho một số nhóm hàng hóa, dịch vụ nhất định. Dịch vụ lưu trú không nằm trong hai nhóm này, nên thuộc mức phổ thông 10%.
Để kích cầu tiêu dùng, Quốc hội ban hành Nghị quyết 204/2025/QH15 giảm 2% thuế suất cho các nhóm đang chịu 10%. Nghị định 174/2025/NĐ-CP hướng dẫn chi tiết. Chính sách có hiệu lực từ 01/07/2025 đến hết 31/12/2026.
| Thời điểm lập hóa đơn (phát sinh dịch vụ) | Thuế suất VAT dịch vụ khách sạn |
|---|---|
| Đến hết 30/06/2025 | Chủ yếu 8% hoặc 10% tùy giai đoạn giảm thuế trước đó |
| 01/07/2025 – 31/12/2026 | 8% (đối tượng được giảm thuế, tính thuế theo phương pháp khấu trừ) |
| Từ 01/01/2027 | 10%, trừ khi có văn bản gia hạn mới |
Lưu ý: Tính đến tháng 10/2026, nguồn đã kiểm tra chưa cho thấy văn bản kéo dài mức giảm sang năm 2027. Cơ sở kinh doanh nên theo dõi thông báo của cơ quan thuế vào cuối năm để cập nhật phần mềm hóa đơn kịp thời.
Dịch vụ nào trong khách sạn được giảm còn 8%?
Tiền phòng, dịch vụ ăn uống, giặt là, đưa đón khách… đang chịu 10% đều thuộc diện giảm xuống 8%. Điều kiện là dịch vụ đó không nằm trong nhóm loại trừ của Nghị quyết 204/2025/QH15. Nhóm loại trừ gồm viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng và hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt.
Nếu khách sạn có kinh doanh dịch vụ chịu thuế tiêu thụ đặc biệt, bạn cần tách riêng khoản này. Khoản đó không được giảm VAT xuống 8%.
Cách tính VAT trên hóa đơn khách sạn
Giá tính thuế là giá bán chưa có VAT, bao gồm cả các khoản phụ thu và phí thu thêm ngoài giá phòng (ví dụ phí dịch vụ). Công thức: Tiền thuế = Giá tính thuế × Thuế suất.
Ví dụ: Khách thuê 1 đêm, giá phòng chưa thuế là 1.000.000 đồng, phí dịch vụ 5% (50.000 đồng). Khách sạn nộp thuế theo phương pháp khấu trừ và áp dụng mức 8%.
- Giá tính thuế: 1.000.000 + 50.000 = 1.050.000 đồng.
- Tiền VAT 8%: 84.000 đồng.
- Tổng thanh toán: 1.134.000 đồng.
Nếu giá niêm yết đã gồm thuế, khách sạn phải quy đổi để hóa đơn thể hiện rõ giá chưa thuế, thuế suất, tiền thuế và tổng thanh toán. Đây là điểm người mua nên kiểm tra khi nhận hóa đơn.
Hóa đơn khách sạn phải lập thế nào
Loại hóa đơn: hóa đơn điện tử từ máy tính tiền
Khách sạn bán dịch vụ trực tiếp cho người tiêu dùng nên thuộc nhóm phải dùng hóa đơn điện tử khởi tạo từ máy tính tiền, theo Nghị định 254/2026/NĐ-CP. Nghị định này hướng dẫn Luật Quản lý thuế 108/2025/QH15 và có hiệu lực từ 01/07/2026. Nghị định thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP. Hóa đơn giấy do cơ quan thuế đặt in không còn giá trị sử dụng. Bạn có thể xem thêm về mẫu hóa đơn bán lẻ hợp lệ để hình dung các nội dung bắt buộc.
Thời điểm lập hóa đơn
Với dịch vụ lưu trú, thời điểm lập hóa đơn là lúc hoàn thành dịch vụ. Nếu khách trả tiền trước hoặc trong quá trình ở, thời điểm lập là lúc thu tiền. Khoản đặt cọc chỉ để bảo đảm thực hiện hợp đồng dịch vụ thì chưa phải xuất hóa đơn. Khi khoản cọc chuyển thành tiền thanh toán dịch vụ, bạn mới phải lập hóa đơn.
Nội dung chính trên hóa đơn
- Tên, địa chỉ, mã số thuế của khách sạn (người bán).
- Thông tin người mua: tên, địa chỉ, mã số thuế hoặc số định danh cá nhân.
- Tên dịch vụ (ví dụ: tiền phòng, ăn sáng, giặt là), số lượng, đơn giá.
- Thuế suất, tiền thuế GTGT, tổng tiền thanh toán.
- Ngày lập hóa đơn và dữ liệu hóa đơn điện tử theo quy định.
Trường hợp người mua là cá nhân không lấy hóa đơn hoặc không cung cấp đủ thông tin, người bán vẫn phải lập hóa đơn điện tử theo quy định của Nghị định 254/2026/NĐ-CP.
Xuất hóa đơn khách sạn cho công ty, cho cá nhân
Khách là doanh nghiệp, đi công tác
Bạn cần báo thông tin xuất hóa đơn ngay khi nhận phòng hoặc chậm nhất trước khi trả phòng. Thông tin gồm tên công ty đúng như giấy đăng ký, mã số thuế và địa chỉ. Hóa đơn ghi đúng tên pháp nhân mới đủ điều kiện làm chứng từ kê khai thuế. Với các giao dịch có giá trị lớn (từ 5 triệu đồng trở lên), doanh nghiệp nên thanh toán chuyển khoản để được khấu trừ thuế GTGT đầu vào và tính chi phí hợp lý. Bạn nên kiểm tra lại điều kiện này theo quy định thuế hiện hành khi hạch toán.
Khách là cá nhân
Cá nhân có thể cung cấp số định danh cá nhân, thể hiện trên thẻ căn cước. Từ 01/07/2025, số định danh cá nhân đồng thời là mã số thuế của cá nhân. Bạn có thể tham khảo cách tra số căn cước công dân online. Nếu cần hiểu rõ khái niệm này, hãy xem bài về mã số thuế cá nhân theo quy định hiện hành và hướng dẫn đăng ký mã số thuế cá nhân qua mạng.
Đặt phòng qua nền tảng trực tuyến
Khi đặt phòng qua nền tảng trực tuyến, bạn cần xác định đơn vị nào xuất hóa đơn tiền phòng. Thông thường khách sạn xuất hóa đơn cho dịch vụ lưu trú. Nền tảng trung gian xuất hóa đơn cho phần phí hoa hồng hoặc phí dịch vụ của họ. Hãy đọc điều khoản đặt phòng và hỏi lại khách sạn trước khi nhận phòng để tránh thiếu chứng từ.
Nhà nghỉ, homestay do hộ kinh doanh quản lý
Hộ và cá nhân kinh doanh tính thuế theo tỷ lệ % trên doanh thu không áp dụng “thuế suất 8%” như doanh nghiệp khấu trừ. Họ được giảm 20% mức tỷ lệ % để tính thuế GTGT trong thời gian chính sách còn hiệu lực. Khi lập hóa đơn, hộ kinh doanh không ghi thuế suất 8%.
Phần lớn nhà nghỉ, khách sạn mini thuộc nhóm bán trực tiếp cho người tiêu dùng, nên thường dùng hóa đơn từ máy tính tiền. Chính sách thuế đối với hộ kinh doanh đã thay đổi nhiều từ năm 2026. Chủ cơ sở nên đối chiếu với hướng dẫn của cơ quan thuế quản lý trực tiếp để xác định đúng ngưỡng doanh thu và phương pháp tính thuế.
Lỗi thường gặp và cách xử lý
- Ghi nhầm thuế suất 10% thay vì 8%: người mua trả thừa thuế. Hai bên cần lập văn bản thỏa thuận và điều chỉnh hoặc thay thế hóa đơn theo hướng dẫn hiện hành.
- Quên tách dịch vụ không được giảm thuế: khoản chịu thuế tiêu thụ đặc biệt phải theo thuế suất riêng.
- Sai thông tin người mua: sai mã số thuế hoặc tên công ty khiến hóa đơn không dùng được để kê khai. Cần xử lý ngay trong kỳ.
- Không kê khai phần được giảm thuế: khi kê khai, cơ sở cần lập phụ lục (Mẫu số 01) cùng tờ khai GTGT cho phần hàng hóa, dịch vụ được giảm.
- Không lập hóa đơn khi thu tiền: đây là vi phạm quy định về hóa đơn và có thể bị xử phạt hành chính.
Cảnh báo: Không mua bán, trao đổi hóa đơn không có giao dịch thực tế để hợp thức hóa chi phí. Hành vi này bị xử phạt hành chính và có thể bị truy cứu trách nhiệm hình sự. Chỉ lấy hóa đơn cho dịch vụ lưu trú đã sử dụng thực tế.
Căn cứ pháp lý
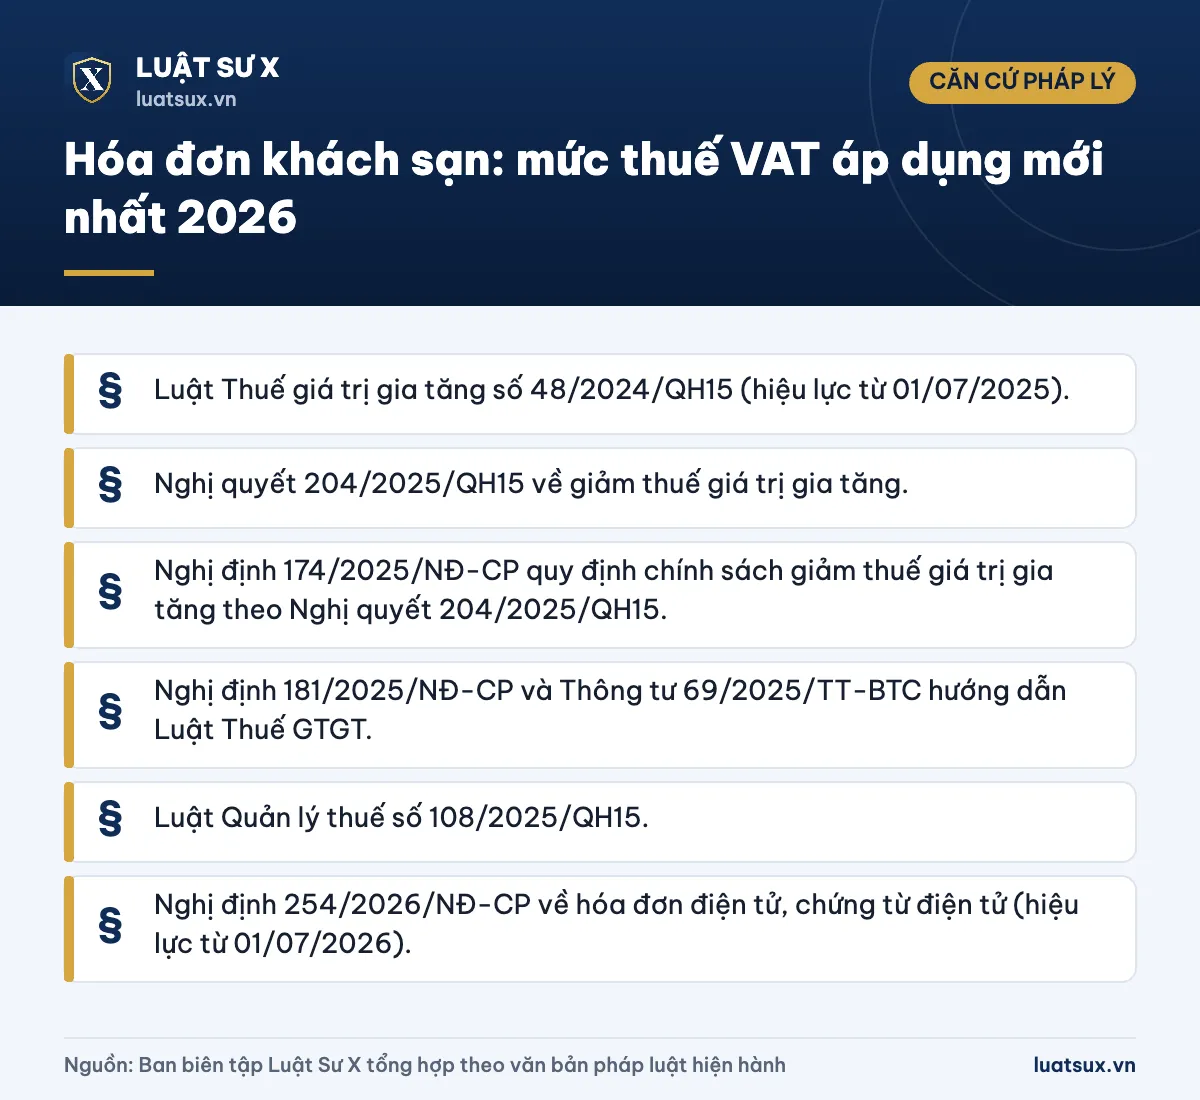
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/07/2025).
- Nghị quyết 204/2025/QH15 về giảm thuế giá trị gia tăng.
- Nghị định 174/2025/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15.
- Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC hướng dẫn Luật Thuế GTGT.
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử (hiệu lực từ 01/07/2026).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Hóa đơn khách sạn năm 2026 tính VAT bao nhiêu phần trăm?
Với cơ sở tính thuế theo phương pháp khấu trừ, VAT dịch vụ khách sạn năm 2026 là 8% đối với dịch vụ thuộc diện được giảm. Mức này áp dụng đến hết 31/12/2026. Mức thuế suất gốc theo luật là 10%.
Từ 01/01/2027 khách sạn tính VAT 8% hay 10%?
Nghị quyết 204/2025/QH15 chỉ có hiệu lực đến hết 31/12/2026. Nếu không có văn bản gia hạn, từ 01/01/2027 mức 10% sẽ được áp dụng trở lại. Bạn nên theo dõi thông báo mới của cơ quan thuế.
Khách sạn có bắt buộc xuất hóa đơn khi khách không lấy không?
Có. Khi cung cấp dịch vụ và thu tiền, bên bán vẫn phải lập hóa đơn điện tử. Trường hợp khách không lấy hoặc không cung cấp đủ thông tin, bên bán vẫn lập hóa đơn theo quy định của Nghị định 254/2026/NĐ-CP.
Tiền đặt cọc phòng có phải xuất hóa đơn không?
Khoản đặt cọc chỉ để bảo đảm thực hiện hợp đồng dịch vụ thì chưa phải xuất hóa đơn. Khi cọc được tính vào tiền thanh toán dịch vụ, khách sạn mới lập hóa đơn theo thời điểm quy định.
Phí dịch vụ 5% có chịu VAT không?
Có. Phí dịch vụ và các khoản phụ thu bên bán thu thêm được tính vào giá tính thuế. VAT tính trên tổng giá phòng cộng phí dịch vụ chưa có thuế.
Hóa đơn khách sạn bị sai thuế suất thì xử lý thế nào?
Hai bên lập văn bản thỏa thuận nêu rõ sai sót, sau đó điều chỉnh hoặc thay thế hóa đơn theo quy định về hóa đơn điện tử. Cần xử lý trong kỳ kê khai để không ảnh hưởng đến khấu trừ thuế của người mua.
Tóm lại, dịch vụ khách sạn chịu VAT 10% theo luật nhưng được giảm còn 8% đến hết 31/12/2026 với cơ sở nộp thuế theo phương pháp khấu trừ. Hóa đơn phải lập đúng thời điểm, đúng thuế suất và đủ thông tin người mua theo Nghị định 254/2026/NĐ-CP. Bạn nên giữ hóa đơn và chứng từ thanh toán đối với chi phí lưu trú để thuận lợi khi kê khai và quyết toán.