Tín dụng thương mại là quan hệ tín dụng giữa các doanh nghiệp, được thực hiện qua việc mua bán chịu, trả chậm hoặc trả góp hàng hóa, dịch vụ. Bên bán giao hàng trước, bên mua trả tiền sau theo thời hạn đã thỏa thuận. Bên bán đóng vai trò người cho vay, bên mua là người đi vay bằng hàng hóa.
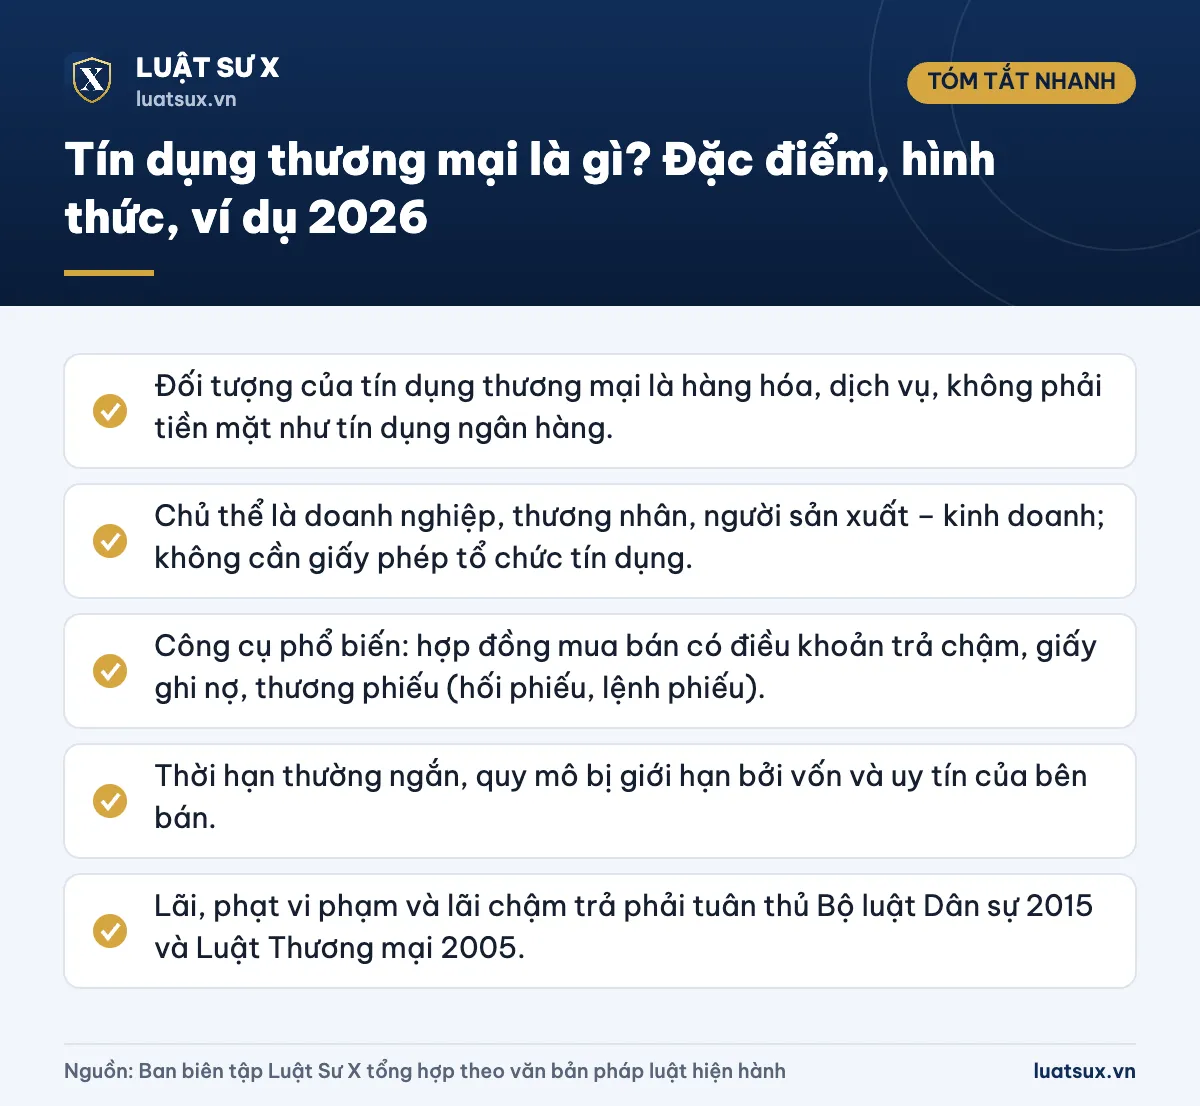
Tóm tắt nhanh
- Đối tượng của tín dụng thương mại là hàng hóa, dịch vụ, không phải tiền mặt như tín dụng ngân hàng.
- Chủ thể là doanh nghiệp, thương nhân, người sản xuất – kinh doanh; không cần giấy phép tổ chức tín dụng.
- Công cụ phổ biến: hợp đồng mua bán có điều khoản trả chậm, giấy ghi nợ, thương phiếu (hối phiếu, lệnh phiếu).
- Thời hạn thường ngắn, quy mô bị giới hạn bởi vốn và uy tín của bên bán.
- Lãi, phạt vi phạm và lãi chậm trả phải tuân thủ Bộ luật Dân sự 2015 và Luật Thương mại 2005.
Khái niệm tín dụng thương mại
Tín dụng thương mại (tiếng Anh: trade credit) là loại tín dụng mà các nhà kinh doanh ứng vốn cho nhau thông qua việc bán chịu hàng hóa, dịch vụ hoặc thông qua lưu thông thương phiếu. Về bản chất, người bán chuyển cho người mua quyền sử dụng một phần vốn dưới dạng hàng hóa trong một khoảng thời gian. Đến hạn, người mua hoàn trả bằng tiền, có thể kèm lãi hoặc khoản chênh lệch theo thỏa thuận.
Hình thức sơ khai của loại tín dụng này là kỳ phiếu dùng để ghi nhận nợ giữa các thương nhân. Sau đó, kỳ phiếu có thêm tính chuyển nhượng và trở thành thương phiếu.
Lưu ý: Đừng nhầm “tín dụng thương mại” với “ngân hàng thương mại” hoặc “tín dụng ngân hàng”. Tín dụng thương mại xảy ra trực tiếp giữa doanh nghiệp với doanh nghiệp. Ngân hàng không phải là bên trung gian trong quan hệ này.
Đặc điểm của tín dụng thương mại
- Đối tượng là hàng hóa, dịch vụ: thứ được “cho vay” là hàng hóa đang trong quá trình chuyển thành tiền, không phải vốn tiền tệ nhàn rỗi.
- Chủ thể là người sản xuất – kinh doanh: cả bên bán chịu (người cho vay) và bên mua chịu (người đi vay) đều tham gia trực tiếp vào sản xuất, lưu thông hàng hóa.
- Gắn liền với giao dịch mua bán: khoản tín dụng chỉ phát sinh khi có hợp đồng mua bán hoặc cung ứng dịch vụ.
- Thời hạn thường ngắn: phổ biến từ vài chục ngày đến dưới một năm, vì bên bán cũng cần thu hồi vốn để quay vòng.
- Quy mô hạn chế: phụ thuộc vào lượng hàng, vốn và mức tin cậy giữa các bên, không lớn như tín dụng ngân hàng.
- Công cụ là chứng từ nợ: hợp đồng, biên bản đối chiếu công nợ, giấy xác nhận nợ hoặc thương phiếu.
- Chi phí có thể ẩn: nhiều trường hợp không ghi lãi riêng, nhưng bên bán thường cộng chi phí tài chính vào giá bán hoặc đưa ra chiết khấu nếu thanh toán sớm.
Các hình thức tín dụng thương mại
Mua bán chịu, trả chậm
Bên bán giao hàng ngay, bên mua thanh toán sau một thời hạn cố định, ví dụ 30, 45 hoặc 60 ngày kể từ ngày giao hàng hoặc ngày xuất hóa đơn. Đây là hình thức phổ biến nhất trong thực tế.
Mua bán trả góp
Bên mua nhận hàng và trả tiền theo nhiều kỳ. Hình thức này thường dùng cho hàng hóa giá trị lớn như máy móc, thiết bị, phương tiện vận tải.
Thương phiếu
Thương phiếu là chứng từ ghi nhận cam kết thanh toán một khoản tiền vào ngày xác định, có thể chuyển nhượng hoặc dùng để thế chấp. Bên bán có thể chuyển nhượng thương phiếu để thu hồi vốn trước hạn. Pháp luật Việt Nam điều chỉnh các công cụ này (hối phiếu, lệnh phiếu, séc) trong Luật Các công cụ chuyển nhượng 2005.
Ứng trước tiền hàng
Ở chiều ngược lại, bên mua trả tiền trước, bên bán giao hàng sau. Lúc này bên mua đang cấp tín dụng cho bên bán. Đây cũng được xem là một dạng tín dụng thương mại.
Ví dụ về tín dụng thương mại
Công ty A sản xuất bao bì, bán lô hàng 500 triệu đồng cho Công ty B và cho phép B thanh toán sau 45 ngày. Trong 45 ngày đó, B dùng bao bì để đóng gói, bán sản phẩm, thu tiền rồi mới trả cho A. Trường hợp này A đã cấp tín dụng thương mại cho B bằng hàng hóa. Để phòng rủi ro, hai bên ký hợp đồng ghi rõ thời hạn thanh toán, lãi chậm trả, phạt vi phạm. Sau đó B ký biên bản xác nhận công nợ khi nhận hàng.
Tín dụng thương mại khác tín dụng ngân hàng thế nào?
| Tiêu chí | Tín dụng thương mại | Tín dụng ngân hàng |
|---|---|---|
| Chủ thể cho vay | Doanh nghiệp, thương nhân bán hàng | Tổ chức tín dụng được cấp phép |
| Đối tượng | Hàng hóa, dịch vụ | Tiền tệ |
| Mục đích | Gắn với giao dịch mua bán cụ thể | Đa dạng: bổ sung vốn, đầu tư, tiêu dùng… |
| Thời hạn | Thường ngắn | Ngắn, trung và dài hạn |
| Quy mô | Bị hạn chế theo lượng hàng, vốn của bên bán | Có thể rất lớn |
| Căn cứ pháp lý chính | Bộ luật Dân sự, Luật Thương mại, hợp đồng | Luật Các tổ chức tín dụng 2024 và hợp đồng tín dụng |
Hai loại tín dụng này không loại trừ nhau. Doanh nghiệp thường vay ngân hàng để có vốn trả tiền cho nhà cung cấp, hoặc dùng thương phiếu để chiết khấu lấy tiền.
Ưu điểm và hạn chế
Ưu điểm
- Bên mua có hàng để sản xuất, kinh doanh ngay mà chưa cần có đủ tiền. Thủ tục nhanh hơn vay ngân hàng.
- Bên bán đẩy nhanh tiêu thụ, giữ khách hàng, tăng doanh thu, có thể thu thêm lãi hoặc phí chậm thanh toán.
- Giúp xây dựng quan hệ hợp tác lâu dài và uy tín giữa các doanh nghiệp.
- Thương phiếu có thể chuyển nhượng, giúp bên bán thu hồi vốn sớm.
Hạn chế
- Bên bán đối mặt rủi ro công nợ khó đòi nếu bên mua chậm hoặc mất khả năng thanh toán.
- Quy mô và thời hạn bị giới hạn; thị trường mua bán chịu hẹp, kém linh hoạt.
- Bên mua chịu có thể phải mua với giá cao hơn giá thanh toán ngay.
- Dễ phát sinh dây chuyền nợ: một doanh nghiệp chậm trả sẽ kéo theo nhiều doanh nghiệp khác thiếu vốn.
Quy định pháp luật cần lưu ý
Hợp đồng mua bán là cơ sở của khoản nợ
Mua bán chịu là hợp đồng mua bán hàng hóa có điều khoản thanh toán chậm. Quan hệ này chịu sự điều chỉnh của Luật Thương mại 2005 (nếu có thương nhân tham gia) và Bộ luật Dân sự 2015. Bạn nên ghi rõ trong hợp đồng: giá, thời hạn thanh toán, hình thức thanh toán, lãi chậm trả, phạt vi phạm, biện pháp bảo đảm (nếu có).
Lãi suất và lãi chậm trả
Nếu hai bên thỏa thuận có lãi, mức lãi không được vượt quá 20%/năm của khoản tiền vay theo Điều 468 Bộ luật Dân sự 2015, trừ trường hợp luật khác có quy định khác. Phần lãi vượt mức này không có hiệu lực. Với tiền hàng chậm trả, Điều 357 Bộ luật Dân sự 2015 cho phép tính lãi trên số tiền chậm trả tương ứng với thời gian chậm. Nếu các bên không thỏa thuận, lãi suất chậm trả tính theo mức bằng 50% lãi suất giới hạn, tức khoảng 10%/năm.
Cảnh báo: Thỏa thuận lãi suất quá cao để “bù rủi ro” có thể bị tuyên vô hiệu một phần. Trong trường hợp nghiêm trọng, hành vi cho vay lãi nặng có thể bị xử lý theo Điều 201 Bộ luật Hình sự (cho vay lãi nặng trong giao dịch dân sự). Bạn nên ghi mức lãi trong ngưỡng pháp luật cho phép.
Phạt vi phạm và bồi thường thiệt hại
Trong hợp đồng thương mại, các bên có thể thỏa thuận phạt vi phạm. Luật Thương mại 2005 giới hạn mức phạt tối đa 8% giá trị phần nghĩa vụ hợp đồng bị vi phạm. Ngoài phạt, bên bị vi phạm có thể yêu cầu bồi thường thiệt hại thực tế nếu có thỏa thuận hoặc theo luật.
Phân biệt với hoạt động cho vay tiền của tổ chức tín dụng
Luật Các tổ chức tín dụng 2024 có hiệu lực từ 01/07/2024, được sửa đổi bởi Luật số 96/2025/QH15 (hiệu lực từ 15/10/2025). Luật này quy định việc thực hiện hoạt động ngân hàng thuộc các tổ chức tín dụng được cấp phép. Tổ chức, cá nhân không phải tổ chức tín dụng mà thực hiện hoạt động ngân hàng thì bị cấm. Vì vậy, mua bán chịu gắn với giao dịch hàng hóa là hợp pháp, nhưng việc doanh nghiệp không có giấy phép kinh doanh cho vay tiền thường xuyên để lấy lãi có thể bị coi là hoạt động ngân hàng trái phép.
Hóa đơn, chứng từ khi bán chịu
Bán chịu vẫn phải lập hóa đơn khi chuyển giao hàng hóa, dịch vụ theo quy định về hóa đơn, chứng từ hiện hành (Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026, thay Nghị định 123/2020 và Nghị định 70/2025). Bạn có thể tham khảo thêm mẫu hóa đơn bán lẻ hợp lệ để biết các nội dung bắt buộc trên hóa đơn.
Lưu ý để hạn chế rủi ro khi bán chịu
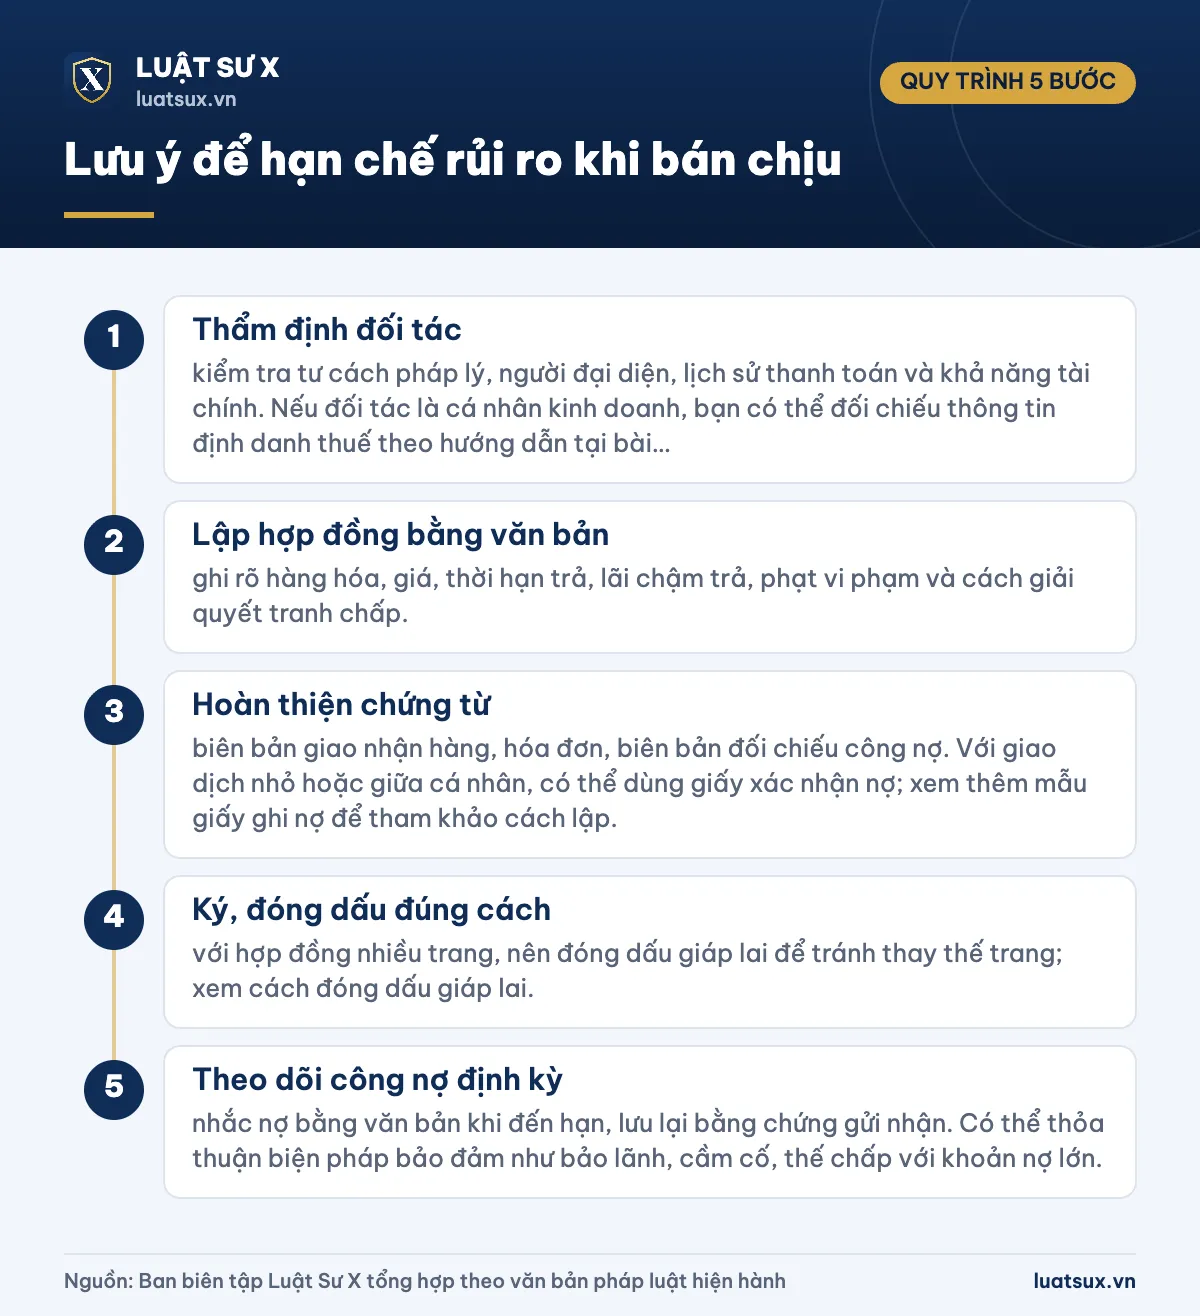
- Bước 1 – Thẩm định đối tác: kiểm tra tư cách pháp lý, người đại diện, lịch sử thanh toán và khả năng tài chính. Nếu đối tác là cá nhân kinh doanh, bạn có thể đối chiếu thông tin định danh thuế theo hướng dẫn tại bài mã số thuế cá nhân theo quy định hiện hành.
- Bước 2 – Lập hợp đồng bằng văn bản: ghi rõ hàng hóa, giá, thời hạn trả, lãi chậm trả, phạt vi phạm và cách giải quyết tranh chấp.
- Bước 3 – Hoàn thiện chứng từ: biên bản giao nhận hàng, hóa đơn, biên bản đối chiếu công nợ. Với giao dịch nhỏ hoặc giữa cá nhân, có thể dùng giấy xác nhận nợ; xem thêm mẫu giấy ghi nợ để tham khảo cách lập.
- Bước 4 – Ký, đóng dấu đúng cách: với hợp đồng nhiều trang, nên đóng dấu giáp lai để tránh thay thế trang; xem cách đóng dấu giáp lai.
- Bước 5 – Theo dõi công nợ định kỳ: nhắc nợ bằng văn bản khi đến hạn, lưu lại bằng chứng gửi nhận. Có thể thỏa thuận biện pháp bảo đảm như bảo lãnh, cầm cố, thế chấp với khoản nợ lớn.
Khi xảy ra tranh chấp, hai bên nên thương lượng trước. Nếu không thành, có thể đưa vụ việc ra Trọng tài thương mại (nếu có thỏa thuận trọng tài) hoặc khởi kiện tại Tòa án nhân dân có thẩm quyền, trong đó có Tòa án nhân dân khu vực hoạt động từ 01/07/2025.
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (Điều 357, Điều 468 về lãi suất và hợp đồng vay tài sản).
- Luật Thương mại 2005 (mua bán hàng hóa, phạt vi phạm hợp đồng).
- Luật Các công cụ chuyển nhượng 2005 (hối phiếu, lệnh phiếu, séc).
- Luật Các tổ chức tín dụng 2024 số 32/2024/QH15, được sửa đổi bởi Luật số 96/2025/QH15.
- Bộ luật Hình sự 2015, sửa đổi, bổ sung năm 2017 và 2025 (Điều 201).
- Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ (hiệu lực 01/07/2026).
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Tín dụng thương mại có phải là vay ngân hàng không?
Không. Tín dụng thương mại diễn ra trực tiếp giữa các doanh nghiệp dưới hình thức mua bán chịu hàng hóa, dịch vụ. Tín dụng ngân hàng do tổ chức tín dụng được cấp phép cấp bằng tiền cho khách hàng.
Công cụ của tín dụng thương mại là gì?
Công cụ phổ biến nhất là thương phiếu, tức giấy chứng nhận mua bán chịu có thể chuyển nhượng. Trong thực tế, doanh nghiệp còn dùng hợp đồng mua bán, hóa đơn, biên bản đối chiếu công nợ và giấy xác nhận nợ làm chứng cứ.
Tín dụng thương mại có tính lãi không?
Có thể có hoặc không, tùy thỏa thuận. Nhiều trường hợp bên bán không ghi lãi nhưng cộng chi phí vào giá hoặc cho chiết khấu khi trả sớm. Nếu có tính lãi, mức lãi thỏa thuận không được vượt quá 20%/năm theo Bộ luật Dân sự 2015, trừ trường hợp luật khác có quy định khác.
Bên mua chịu chậm trả thì bị xử lý thế nào?
Bên mua phải trả tiền gốc cùng lãi chậm trả theo thỏa thuận, nếu không thỏa thuận thì tính theo luật. Hợp đồng có thể quy định thêm phạt vi phạm, mức phạt trong hợp đồng thương mại tối đa 8% giá trị phần nghĩa vụ bị vi phạm. Nếu không tự nguyện trả, bên bán có thể khởi kiện ra Trọng tài hoặc Tòa án.
Tín dụng thương mại thường có thời hạn bao lâu?
Thời hạn thường ngắn, từ vài chục ngày đến tối đa khoảng một năm. Thời hạn cụ thể do hai bên thỏa thuận trong hợp đồng, phụ thuộc vào loại hàng hóa, vòng quay vốn và mức độ tin cậy.
Tín dụng thương mại giúp doanh nghiệp có thêm vốn lưu động mà không cần vay ngân hàng, nhưng cũng đi kèm rủi ro công nợ. Bạn nên thẩm định đối tác, lập hợp đồng và chứng từ đầy đủ, đồng thời giữ mức lãi, mức phạt trong giới hạn pháp luật cho phép để bảo vệ quyền lợi của mình.