Khoản vay ngắn hạn của doanh nghiệp được hạch toán vào tài khoản 341 – Vay và nợ thuê tài chính, chi tiết là tài khoản 3411 (các khoản đi vay). Tài khoản 311 “Vay ngắn hạn” chỉ có ở chế độ cũ (Quyết định 15/2006/QĐ-BTC) và đã bị bãi bỏ. Từ 01/01/2026, Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC nhưng vẫn giữ tài khoản 341.
Tóm tắt nhanh
- Vay ngắn hạn (kể cả vay ngân hàng, vay cá nhân, vay cổ đông) ghi vào TK 341, chi tiết TK 3411.
- Thông tư 200/2014 không còn tách riêng TK 311 (vay ngắn hạn) và TK 341 (vay dài hạn) như Quyết định 15/2006.
- Ngắn hạn hay dài hạn được xác định theo kỳ hạn trả nợ tính từ ngày kết thúc kỳ kế toán, và thể hiện trên báo cáo tài chính chứ không đổi số hiệu tài khoản.
- Từ 01/01/2026: Thông tư 99/2025/TT-BTC thay Thông tư 200. Doanh nghiệp nhỏ và vừa vẫn có thể dùng Thông tư 133/2016/TT-BTC, trong đó vay cũng ghi vào TK 341.
Vay ngắn hạn là tài khoản nào?
Theo hệ thống tài khoản kế toán doanh nghiệp hiện hành, tài khoản 341 phản ánh các khoản tiền vay, nợ thuê tài chính và tình hình thanh toán các khoản này. Khoản vay ngân hàng thời hạn 3, 6 hay 12 tháng đều ghi vào tài khoản này. Bạn dùng TK 3411 – Các khoản đi vay để theo dõi tiền vay, còn TK 3412 dành cho nợ thuê tài chính.
Người tìm “tài khoản vay ngắn hạn theo Thông tư 200” thường đang nhớ tài khoản 311 của chế độ cũ. Đó là điểm khác quan trọng:
| Chế độ kế toán | Tài khoản vay ngắn hạn | Tình trạng |
|---|---|---|
| Quyết định 15/2006/QĐ-BTC | TK 311 – Vay ngắn hạn (vay dài hạn ở TK 341) | Đã hết hiệu lực |
| Thông tư 200/2014/TT-BTC | TK 341 (chi tiết 3411), bỏ TK 311 | Bị thay thế từ năm tài chính bắt đầu từ 01/01/2026 |
| Thông tư 133/2016/TT-BTC (doanh nghiệp nhỏ và vừa) | TK 341 (chi tiết 3411) | Vẫn còn hiệu lực |
| Thông tư 99/2025/TT-BTC | TK 341 (chi tiết 3411) | Hiệu lực từ 01/01/2026 |
Khi Thông tư 200 có hiệu lực, số dư của TK 311 (nợ ngắn hạn), TK 315 (nợ dài hạn đến hạn trả) và TK 342 (nợ dài hạn) được chuyển sang TK 341. Vì vậy từ năm 2015 trở đi, doanh nghiệp không còn dùng TK 311 để ghi vay ngắn hạn.
Chế độ kế toán nào đang áp dụng năm 2026?
Bài viết cũ thường dẫn Thông tư 200. Hiện nay bạn cần xác định doanh nghiệp đang dùng chế độ nào:
- Thông tư 99/2025/TT-BTC (ban hành 27/10/2025): có hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Văn bản thay thế Thông tư 200/2014/TT-BTC (trừ một số nội dung chuyển tiếp) cùng một số thông tư sửa đổi liên quan.
- Thông tư 133/2016/TT-BTC: Thông tư 99 không thay thế văn bản này. Doanh nghiệp nhỏ và vừa được tiếp tục dùng Thông tư 133 hoặc tự nguyện chuyển sang Thông tư 99. Nếu chuyển thì phải áp dụng nhất quán tối thiểu một kỳ kế toán năm.
- Doanh nghiệp siêu nhỏ: theo một số nguồn tin, từ 01/07/2026 có chế độ kế toán riêng đơn giản hơn (Thông tư 58/2026/TT-BTC). Bạn nên đối chiếu văn bản này nếu doanh nghiệp thuộc diện siêu nhỏ.
Về tài khoản vay, Thông tư 99 không đổi tên và bản chất của TK 341 so với Thông tư 200. Điểm khác chủ yếu nằm ở hướng dẫn chi tiết hơn về hạch toán và trình bày trên báo cáo tài chính (phân loại ngắn hạn, dài hạn, vốn hóa chi phí đi vay).
Lưu ý: Một số tài liệu trên mạng ghi 3411 là “vay ngắn hạn”, 3412 là “vay dài hạn”. Cách chia này không phải là quy định của hệ thống tài khoản. Theo hệ thống tài khoản, 3411 là các khoản đi vay, 3412 là nợ thuê tài chính. Doanh nghiệp tự mở sổ chi tiết theo kỳ hạn, đối tượng cho vay và từng khế ước.
Khoản vay thế nào được coi là ngắn hạn?
Chế độ kế toán yêu cầu doanh nghiệp theo dõi chi tiết kỳ hạn phải trả của từng khoản vay. Cách phân loại khi lập báo cáo tài chính như sau:
- Ngắn hạn: thời gian trả nợ từ 12 tháng trở xuống kể từ thời điểm kết thúc kỳ kế toán. Khoản vay cũng được xếp ngắn hạn nếu doanh nghiệp không có quyền từ chối nghĩa vụ chi trả tại bất kỳ thời điểm nào trong 12 tháng đó.
- Dài hạn: thời gian trả nợ trên 12 tháng kể từ thời điểm kết thúc kỳ kế toán.
Mốc 12 tháng được tính từ ngày kết thúc kỳ kế toán (thường là 31/12), không tính từ ngày ký hợp đồng. Một khoản vay 3 năm ký đầu 2025 sẽ có phần gốc đến hạn trong năm 2027 được trình bày là ngắn hạn trên báo cáo tại ngày 31/12/2026. Về sổ sách, doanh nghiệp vẫn theo dõi trên TK 341 và dùng sổ chi tiết để tách phần đến hạn.
Kết cấu tài khoản 341
| Bên | Nội dung phản ánh |
|---|---|
| Bên Có | Số tiền vay, nợ thuê tài chính phát sinh; chênh lệch tỷ giá khi đánh giá lại số dư vay bằng ngoại tệ (nếu tăng); lãi vay nhập gốc (nếu có) |
| Bên Nợ | Số tiền đã trả nợ gốc; số nợ được bên cho vay chấp thuận giảm; chênh lệch tỷ giá khi đánh giá lại (nếu giảm) |
| Số dư bên Có | Số tiền doanh nghiệp còn đang vay, còn nợ thuê tài chính |
Tài khoản 341 không dùng cho khoản vay dưới hình thức phát hành trái phiếu hoặc phát hành cổ phiếu ưu đãi được phân loại là nợ phải trả. Các khoản này theo dõi ở tài khoản riêng (ví dụ trái phiếu phát hành). Khoản vay giữa đơn vị cấp trên và đơn vị phụ thuộc trong cùng doanh nghiệp được theo dõi qua tài khoản phải trả nội bộ.
Bút toán hạch toán vay ngắn hạn thường gặp
| Nghiệp vụ | Định khoản |
|---|---|
| Nhận tiền vay về tài khoản ngân hàng | Nợ TK 112 / Có TK 341 (3411) |
| Nhận tiền vay về quỹ tiền mặt | Nợ TK 111 / Có TK 341 (3411) |
| Vay trả thẳng cho người bán | Nợ TK 331 / Có TK 341 (3411) |
| Trả nợ gốc vay | Nợ TK 341 (3411) / Có TK 111, 112 |
| Trả lãi vay, tính vào chi phí tài chính | Nợ TK 635 / Có TK 111, 112 |
| Lãi vay trích trước (chưa đến kỳ trả) | Nợ TK 635 / Có TK 335 |
| Lãi vay được vốn hóa vào tài sản dở dang | Nợ TK 241 hoặc tài khoản tài sản liên quan / Có TK 111, 112, 335 |
Các chi phí liên quan trực tiếp đến khoản vay (ngoài lãi vay) như phí thẩm định, kiểm toán, lập hồ sơ vay, phí thu xếp khoản vay được phân bổ dần theo thời hạn của khoản vay.
Ví dụ minh họa
Công ty A vay ngân hàng 500.000.000 đồng, thời hạn 6 tháng, lãi suất 10%/năm, trả lãi hằng tháng, trả gốc một lần khi đáo hạn.
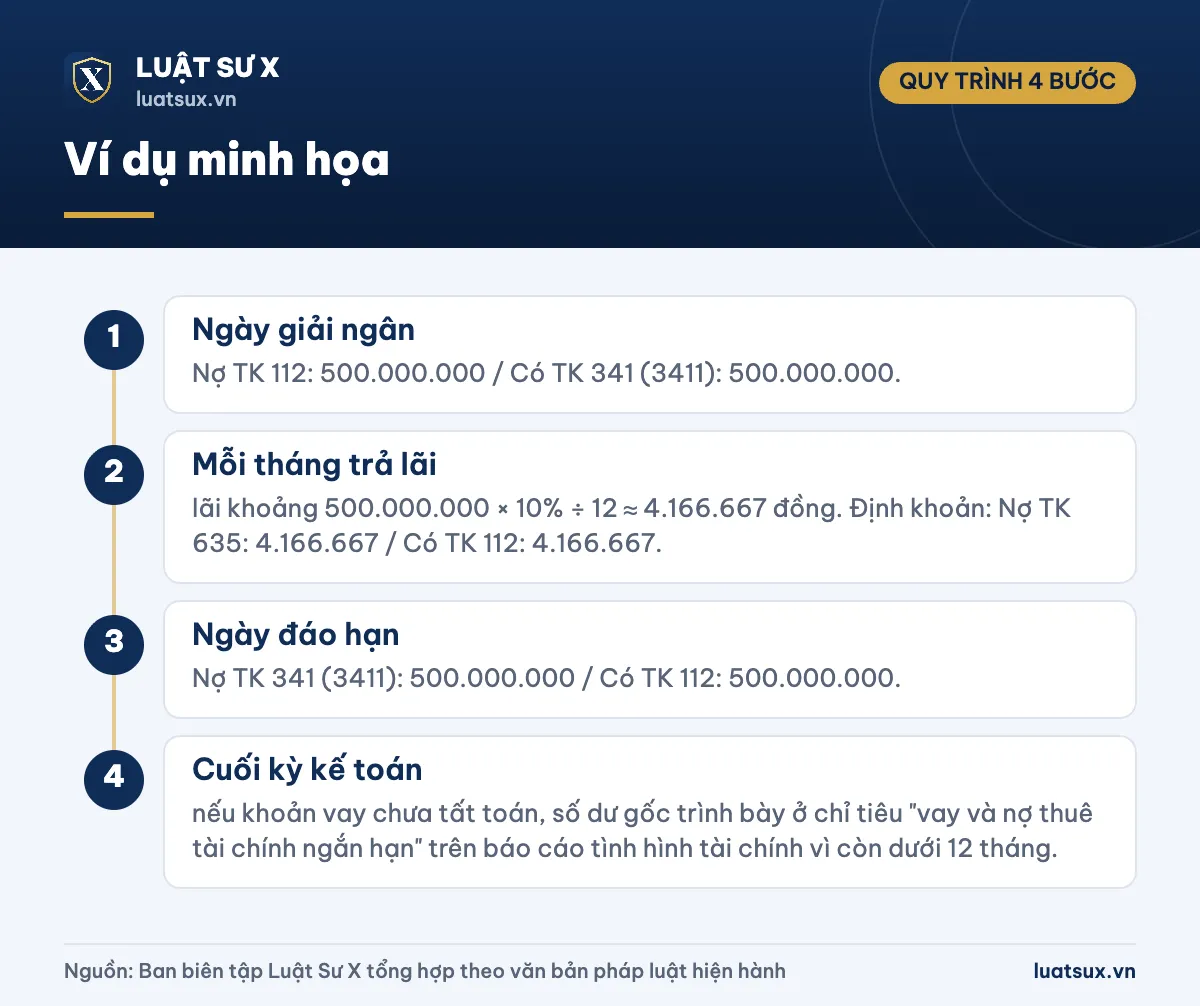
- Ngày giải ngân: Nợ TK 112: 500.000.000 / Có TK 341 (3411): 500.000.000.
- Mỗi tháng trả lãi: lãi khoảng 500.000.000 × 10% ÷ 12 ≈ 4.166.667 đồng. Định khoản: Nợ TK 635: 4.166.667 / Có TK 112: 4.166.667.
- Ngày đáo hạn: Nợ TK 341 (3411): 500.000.000 / Có TK 112: 500.000.000.
- Cuối kỳ kế toán: nếu khoản vay chưa tất toán, số dư gốc trình bày ở chỉ tiêu “vay và nợ thuê tài chính ngắn hạn” trên báo cáo tình hình tài chính vì còn dưới 12 tháng.
Chứng từ và hồ sơ cần lưu
Doanh nghiệp phải hạch toán chi tiết theo từng đối tượng cho vay và từng khế ước vay nợ. Bộ hồ sơ tối thiểu gồm:
- Hợp đồng tín dụng hoặc hợp đồng vay, khế ước nhận nợ; lịch trả nợ gốc, lãi.
- Chứng từ giải ngân, ủy nhiệm chi hoặc phiếu thu, phiếu chi khi trả nợ.
- Biên bản đối chiếu, xác nhận số dư với bên cho vay cuối kỳ.
- Quyết định của chủ sở hữu hoặc hội đồng thành viên, hội đồng quản trị về việc vay (nếu điều lệ yêu cầu).
Với khoản vay của cá nhân (thành viên, cổ đông, người lao động), hai bên nên lập văn bản rõ ràng về số tiền, thời hạn, lãi suất. Bạn có thể tham khảo cách lập mẫu giấy ghi nợ viết tay để biết các nội dung cơ bản. Hợp đồng vay nhiều trang cần ký nháy hoặc đóng dấu giáp lai, bạn xem thêm cách đóng dấu giáp lai. Khoản chi tiêu từ tiền vay phải có hóa đơn, chứng từ hợp lệ, ví dụ mẫu hóa đơn bán lẻ hợp lệ. Từ 01/07/2026, hóa đơn thực hiện theo Nghị định 254/2026/NĐ-CP.
Cảnh báo: Doanh nghiệp không được ghi nhận thiếu, giấu hoặc không phản ánh các khoản vay vào sổ kế toán. Số liệu vay không khớp với xác nhận của bên cho vay hoặc không có chứng từ hợp lệ có thể bị loại chi phí lãi vay khi quyết toán thuế và bị xử phạt vi phạm về kế toán, thuế.
Những nhầm lẫn thường gặp
Có còn dùng tài khoản 311 để ghi vay ngắn hạn không?
Doanh nghiệp áp dụng Thông tư 200, 133 hay 99 không dùng TK 311 để ghi vay. Nếu gặp tài liệu nói “vay ngắn hạn là TK 311”, đó là chế độ cũ theo Quyết định 15/2006/QĐ-BTC.
Vay dài hạn đến hạn trả xử lý ra sao?
Không cần chuyển sang tài khoản khác. Bạn vẫn để ở TK 341, theo dõi chi tiết kỳ hạn và khi lập báo cáo thì trình bày phần gốc đến hạn trong 12 tháng tới là ngắn hạn.
Vay ngắn hạn có phải là “vay ngắn hạn” theo cách ngân hàng gọi không?
Không nhất thiết. Ngân hàng phân loại theo thời hạn của hợp đồng tín dụng (thường dưới 12 tháng). Kế toán phân loại theo thời hạn còn lại tính từ ngày kết thúc kỳ kế toán. Hai cách này có thể cho kết quả khác nhau với cùng một khoản vay.
Vay ngoại tệ thì sao?
Khoản vay gốc ngoại tệ là khoản mục tiền tệ. Cuối kỳ doanh nghiệp đánh giá lại số dư theo tỷ giá quy định trong chế độ kế toán và ghi chênh lệch vào bên Có hoặc bên Nợ TK 341 đối ứng với doanh thu hoặc chi phí tài chính.
Lưu ý: Đơn vị hành chính sự nghiệp, tổ chức tín dụng, công ty chứng khoán, bảo hiểm… áp dụng chế độ kế toán riêng. Nội dung bài viết chỉ nói về chế độ kế toán doanh nghiệp (Thông tư 200, 133 và 99).
Tóm lại, câu trả lời cho “vay ngắn hạn là tài khoản nào” là tài khoản 341 (chi tiết 3411). Điều bạn cần quan tâm là kỳ hạn trả nợ tính từ ngày kết thúc kỳ kế toán để trình bày đúng khoản mục ngắn hạn hay dài hạn trên báo cáo tài chính. Thông tin cập nhật tháng 10/2026.
Căn cứ pháp lý
- Luật Kế toán 2015 và văn bản hướng dẫn thi hành.
- Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC).
- Thông tư 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính (áp dụng đến hết năm tài chính trước 01/01/2026).
- Thông tư 133/2016/TT-BTC của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa.
- Quyết định 15/2006/QĐ-BTC của Bộ trưởng Bộ Tài chính (đã hết hiệu lực).
- Thông tư 58/2026/TT-BTC về chế độ kế toán doanh nghiệp siêu nhỏ (cần đối chiếu nội dung và hiệu lực khi áp dụng).
Câu hỏi thường gặp
Vay ngắn hạn ngân hàng hạch toán vào tài khoản nào?
Ghi Có TK 341 (chi tiết 3411) khi nhận tiền vay, đối ứng Nợ TK 112 nếu tiền về tài khoản ngân hàng. Khi trả gốc thì ghi Nợ TK 341. Lãi vay ghi vào TK 635 hoặc vốn hóa nếu đủ điều kiện.
Tài khoản 311 có còn dùng không?
Doanh nghiệp theo chế độ kế toán doanh nghiệp hiện hành (Thông tư 200, 133, 99) không dùng TK 311 để ghi vay ngắn hạn. TK 311 chỉ xuất hiện ở chế độ cũ theo Quyết định 15/2006/QĐ-BTC.
Thông tư 99 có thay đổi tài khoản vay ngắn hạn so với Thông tư 200 không?
Không đổi về số hiệu, tên gọi và bản chất. Vay ngắn hạn vẫn ghi vào TK 341. Thông tư 99 chỉ hướng dẫn chi tiết hơn về hạch toán và trình bày báo cáo tài chính.
Doanh nghiệp nhỏ và vừa phải chuyển sang Thông tư 99 không?
Không bắt buộc. Doanh nghiệp nhỏ và vừa được tiếp tục áp dụng Thông tư 133/2016/TT-BTC hoặc tự nguyện áp dụng Thông tư 99/2025/TT-BTC và thực hiện nhất quán tối thiểu một kỳ kế toán năm.
Vay của cá nhân hoặc cổ đông có ghi vào TK 341 không?
Có. TK 341 phản ánh các khoản vay không phụ thuộc bên cho vay là ngân hàng, tổ chức hay cá nhân. Doanh nghiệp cần theo dõi chi tiết theo từng đối tượng và từng khế ước.
Khoản vay trên 12 tháng nhưng sắp đến hạn thì ghi thế nào?
Vẫn ghi ở TK 341. Khi lập báo cáo tài chính, phần gốc phải trả trong vòng 12 tháng kể từ ngày kết thúc kỳ kế toán được trình bày là vay ngắn hạn, phần còn lại là dài hạn.