Ngân hàng (tổ chức tín dụng) phá sản hiện nay thực hiện theo Luật Phục hồi, phá sản 2025 (Luật số 142/2025/QH15), có hiệu lực từ ngày 01/03/2026 và thay thế Luật Phá sản 2014. Riêng quy định về cơ quan thuế nộp đơn yêu cầu phá sản có hiệu lực từ 01/07/2026. Người gửi tiền được bảo hiểm tiền gửi chi trả tối đa 350 triệu đồng (gốc và lãi) tại mỗi tổ chức tín dụng.
Tóm tắt nhanh
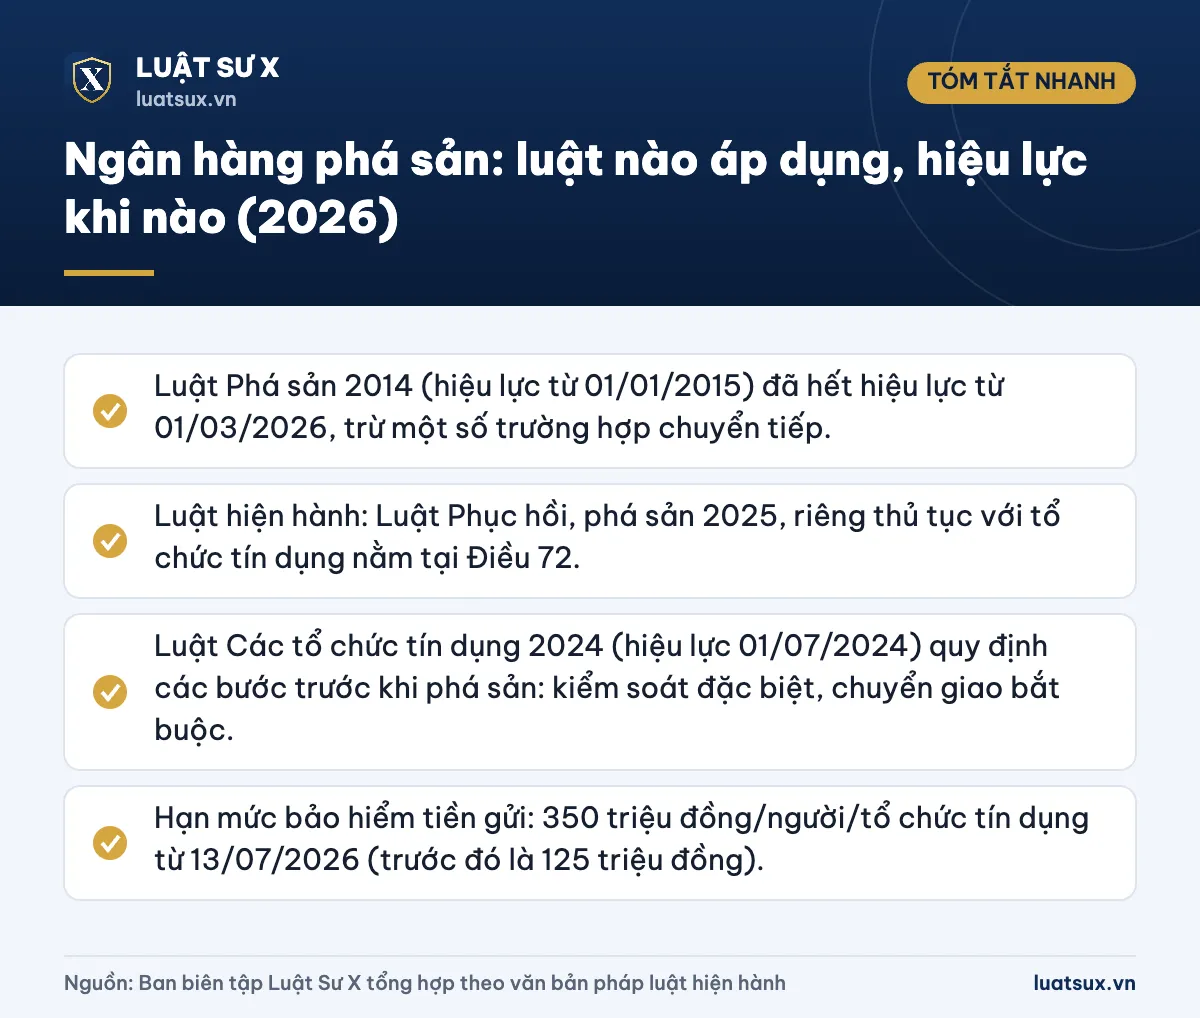
- Luật Phá sản 2014 (hiệu lực từ 01/01/2015) đã hết hiệu lực từ 01/03/2026, trừ một số trường hợp chuyển tiếp.
- Luật hiện hành: Luật Phục hồi, phá sản 2025, riêng thủ tục với tổ chức tín dụng nằm tại Điều 72.
- Luật Các tổ chức tín dụng 2024 (hiệu lực 01/07/2024) quy định các bước trước khi phá sản: kiểm soát đặc biệt, chuyển giao bắt buộc.
- Hạn mức bảo hiểm tiền gửi: 350 triệu đồng/người/tổ chức tín dụng từ 13/07/2026 (trước đó là 125 triệu đồng).
Luật phá sản ngân hàng có hiệu lực khi nào?
Nhiều bài viết cũ vẫn nhắc “Luật Phá sản 2014 có hiệu lực từ 01/01/2015”. Thông tin đó đúng ở thời điểm đó, nhưng hiện nay đã lỗi thời. Bạn cần phân biệt ba mốc:
| Văn bản | Hiệu lực | Tình trạng |
|---|---|---|
| Luật Phá sản 2014 (số 51/2014/QH13) | Từ 01/01/2015 | Hết hiệu lực từ 01/03/2026, trừ một số trường hợp chuyển tiếp |
| Luật Các tổ chức tín dụng 2024 (số 32/2024/QH15) | Từ 01/07/2024 | Đang áp dụng: kiểm soát đặc biệt, chuyển giao bắt buộc |
| Luật Phục hồi, phá sản 2025 (số 142/2025/QH15) | Từ 01/03/2026 (khoản 3 Điều 38 từ 01/07/2026) | Đang áp dụng, thay thế Luật Phá sản 2014 |
| Luật Bảo hiểm tiền gửi 2025 (số 111/2025/QH15) | Từ 01/05/2026 | Đang áp dụng, thay Luật Bảo hiểm tiền gửi 2012 |
Vụ việc phá sản Tòa án đã thụ lý trước ngày 01/03/2026 mà chưa giải quyết xong, về nguyên tắc tiếp tục được giải quyết theo Luật Phục hồi, phá sản 2025. Một số trường hợp ngoại lệ (ví dụ vụ việc đang ở giai đoạn thi hành hoặc xem xét lại quyết định) vẫn theo luật cũ. Nếu bạn gặp một vụ việc cụ thể, hãy đối chiếu phần quy định chuyển tiếp của luật mới.
Lưu ý: Một số trang còn ghi Luật Phục hồi, phá sản có hiệu lực từ 01/07/2026. Mốc đúng theo văn bản đã ban hành là 01/03/2026; chỉ khoản 3 Điều 38 (cơ quan quản lý thuế nộp đơn yêu cầu phá sản) có hiệu lực từ 01/07/2026.
Ngân hàng phá sản khi nào?
Ngân hàng không bị phá sản ngay khi gặp khó khăn. Với tổ chức tín dụng, pháp luật đặt thêm các “lớp đệm” do Ngân hàng Nhà nước thực hiện trước khi Tòa án vào cuộc:
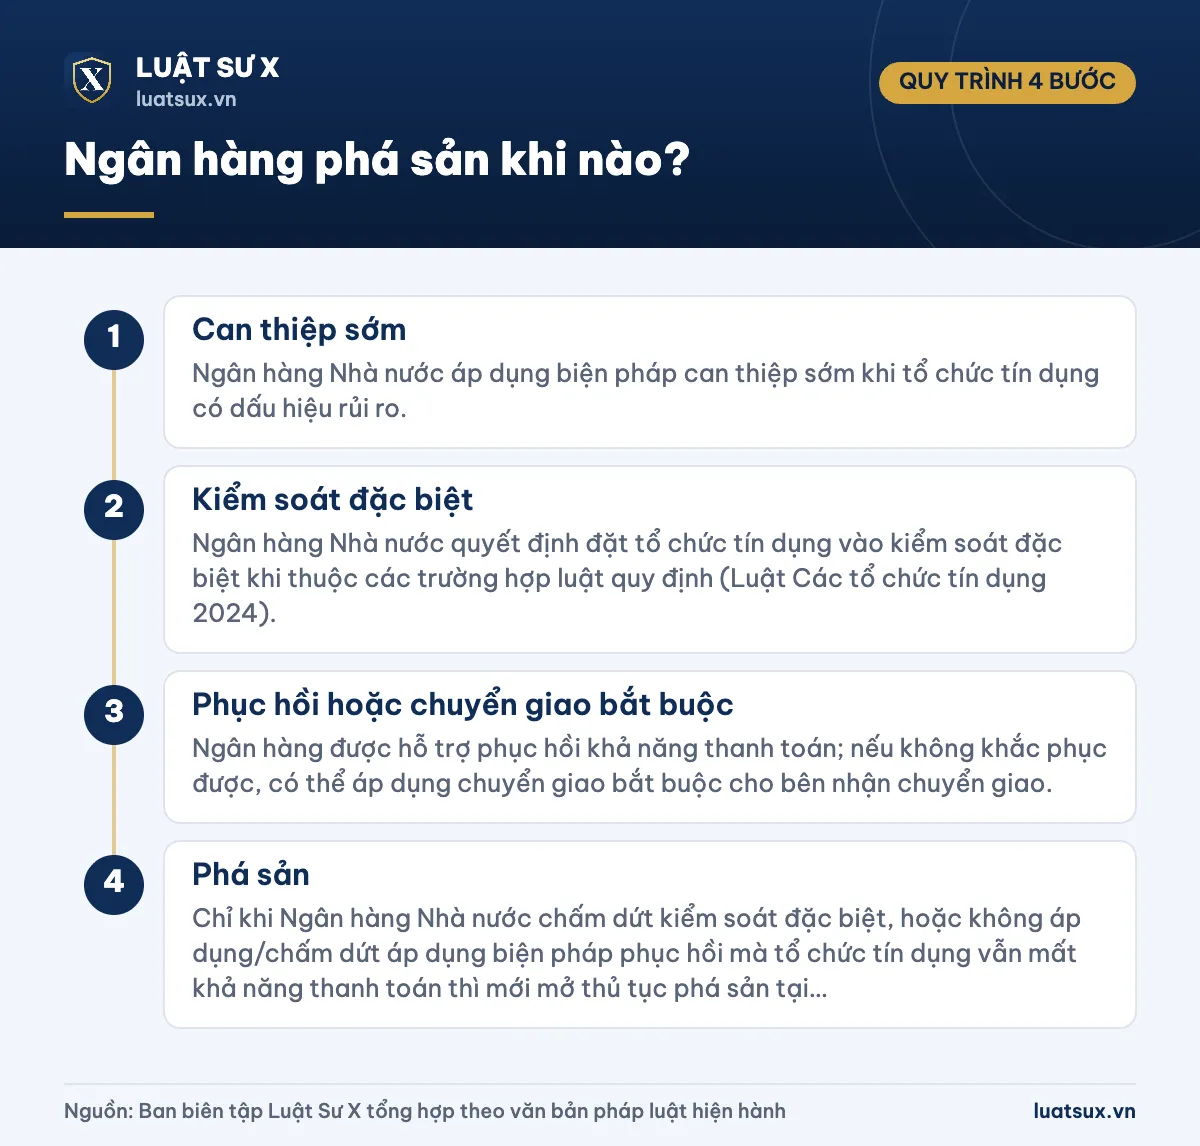
- Bước 1 – Can thiệp sớm: Ngân hàng Nhà nước áp dụng biện pháp can thiệp sớm khi tổ chức tín dụng có dấu hiệu rủi ro.
- Bước 2 – Kiểm soát đặc biệt: Ngân hàng Nhà nước quyết định đặt tổ chức tín dụng vào kiểm soát đặc biệt khi thuộc các trường hợp luật quy định (Luật Các tổ chức tín dụng 2024).
- Bước 3 – Phục hồi hoặc chuyển giao bắt buộc: Ngân hàng được hỗ trợ phục hồi khả năng thanh toán; nếu không khắc phục được, có thể áp dụng chuyển giao bắt buộc cho bên nhận chuyển giao.
- Bước 4 – Phá sản: Chỉ khi Ngân hàng Nhà nước chấm dứt kiểm soát đặc biệt, hoặc không áp dụng/chấm dứt áp dụng biện pháp phục hồi mà tổ chức tín dụng vẫn mất khả năng thanh toán thì mới mở thủ tục phá sản tại Tòa án.
Vì vậy, trong thực tế, nhà nước ưu tiên xử lý bằng kiểm soát đặc biệt, chuyển giao bắt buộc hoặc cơ cấu lại để bảo vệ người gửi tiền và hệ thống. Chẳng hạn, tháng 9/2024 Chính phủ đã thông qua phương án chuyển giao bắt buộc đối với hai ngân hàng thương mại đang được kiểm soát đặc biệt.
Thủ tục phá sản ngân hàng theo Điều 72 Luật Phục hồi, phá sản 2025
Điều 72 là quy định riêng cho tổ chức tín dụng. Những nội dung chính gồm:
- Điều kiện nộp đơn: sau khi Ngân hàng Nhà nước có văn bản chấm dứt kiểm soát đặc biệt, hoặc không áp dụng, hoặc chấm dứt áp dụng biện pháp phục hồi khả năng thanh toán mà tổ chức tín dụng vẫn mất khả năng thanh toán.
- Người có quyền/nghĩa vụ nộp đơn: gồm các chủ thể được liệt kê tại Điều 38 của Luật (chủ nợ, người lao động, đại diện theo pháp luật của tổ chức tín dụng và các chủ thể khác theo luật).
- Quyết định mở thủ tục: trong 10 ngày kể từ ngày thụ lý đơn, Thẩm phán ra quyết định mở thủ tục phá sản đối với tổ chức tín dụng.
- Giao dịch trong giai đoạn kiểm soát: các giao dịch của tổ chức tín dụng thực hiện khi Ngân hàng Nhà nước đang kiểm soát đặc biệt hoặc giám sát phục hồi không bị áp dụng quy định về giao dịch vô hiệu tại Điều 49.
- Khoản vay đặc biệt: tổ chức tín dụng phải hoàn trả khoản vay đặc biệt theo pháp luật về tổ chức tín dụng trước khi phân chia tài sản.
Các nội dung không có trong Điều 72 và chương riêng về tổ chức tín dụng thì áp dụng quy định chung của Luật Phục hồi, phá sản 2025.
Thứ tự phân chia tài sản khi ngân hàng phá sản
Sau khi trả khoản vay đặc biệt, giá trị tài sản còn lại được chia theo thứ tự ưu tiên. Ba nhóm đầu tiên là:
- Chi phí phá sản.
- Quyền lợi của người lao động: nợ lương, bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế, trợ cấp thôi việc và quyền lợi khác theo hợp đồng lao động, thỏa ước lao động tập thể. Nếu bạn là người lao động, có thể xem cách tính quyền lợi tại bài cách tính bảo hiểm xã hội 1 lần trên VssID.
- Khoản tiền gửi (phần còn lại sau khi trừ số tiền bảo hiểm tiền gửi đã chi trả), khoản tiền bảo hiểm tiền gửi trả cho người gửi tiền, phí bảo hiểm tiền gửi chưa nộp và tiền chậm nộp phí.
Sau các khoản nợ theo luật, nếu tài sản vẫn còn thì phần dư thuộc về chủ sở hữu: thành viên là hợp tác xã, chủ sở hữu công ty TNHH một thành viên, thành viên góp vốn công ty TNHH hai thành viên trở lên hoặc cổ đông công ty cổ phần. Nếu tài sản không đủ trả cho một nhóm thì các chủ nợ cùng thứ tự được chia theo tỷ lệ phần trăm tương ứng với số nợ.
Ngân hàng phá sản, người gửi tiền được chi trả bao nhiêu?
Đây là câu hỏi được quan tâm nhất. Có hai nguồn tiền người gửi có thể nhận:
1. Tiền bảo hiểm tiền gửi: tối đa 350 triệu đồng
Theo Luật Bảo hiểm tiền gửi 2025, hạn mức chi trả do Thống đốc Ngân hàng Nhà nước quy định theo từng thời kỳ. Thông tư 05/2026/TT-NHNN, có hiệu lực từ 13/07/2026, quy định hạn mức là 350 triệu đồng cho toàn bộ tiền gửi được bảo hiểm (cả gốc và lãi) của một người tại một tổ chức tham gia bảo hiểm tiền gửi. Trước đây mức này là 125 triệu đồng theo Quyết định 32/2021/QĐ-TTg.
Trong trường hợp đặc biệt, để bảo vệ người gửi tiền và an toàn hệ thống, Thống đốc có thể quyết định hạn mức chi trả tối đa bằng toàn bộ tiền gửi được bảo hiểm.
2. Phần còn lại: chia từ tài sản thanh lý
Nếu tổng tiền gửi lớn hơn hạn mức, phần vượt được xem là khoản nợ của ngân hàng và được thanh toán theo thứ tự ở mục trên, từ tiền thanh lý tài sản. Mức nhận lại phụ thuộc vào giá trị tài sản thực tế.
Ví dụ: Chị Lan gửi 500 triệu đồng (gốc và lãi) tại một ngân hàng, sau đó ngân hàng này phát sinh nghĩa vụ trả tiền bảo hiểm. Chị nhận trước 350 triệu đồng từ bảo hiểm tiền gửi. Phần 150 triệu đồng còn lại là khoản chị được đòi từ tài sản của ngân hàng, và được chia theo tỷ lệ nếu tài sản không đủ.
Lưu ý cho người gửi tiền
- Hạn mức tính theo từng tổ chức tín dụng: bạn gửi ở nhiều ngân hàng thì mỗi nơi được tính hạn mức riêng, không cộng dồn.
- Chi trả sớm: Luật Bảo hiểm tiền gửi 2025 mở rộng các trường hợp phát sinh nghĩa vụ trả tiền bảo hiểm, không còn phải chờ đến khi có phương án phá sản được duyệt như luật cũ.
- Giữ giấy tờ chứng minh khoản gửi: sổ tiết kiệm, hợp đồng tiền gửi, sao kê. Khi nhận chi trả, bạn cần giấy tờ tùy thân; nếu quên số thẻ, xem hướng dẫn tra cứu số thẻ căn cước công dân online.
- Phân biệt tiền gửi ngân hàng với khoản cho vay cá nhân: cho người khác vay tiền không được bảo hiểm tiền gửi. Nếu cho vay, hãy lập giấy tờ rõ ràng, tham khảo mẫu giấy ghi nợ viết tay.
- Cảnh giác tin đồn: thông tin ngân hàng “sắp phá sản” cần được kiểm chứng qua thông báo của Ngân hàng Nhà nước và ngân hàng liên quan. Việc đăng tải, chia sẻ thông tin sai sự thật có thể bị xử lý theo quy định.
Cảnh báo: Đừng vội rút tiền hàng loạt hay bán rẻ sổ tiết kiệm cho người lạ khi có tin đồn. Bạn nên chỉ làm việc trực tiếp với ngân hàng, và dùng thông tin từ cơ quan có thẩm quyền.
Căn cứ pháp lý
Căn cứ pháp lý
- Luật Phục hồi, phá sản số 142/2025/QH15 (hiệu lực từ 01/03/2026), đặc biệt Điều 38, Điều 72.
- Luật Phá sản số 51/2014/QH13 (hết hiệu lực từ 01/03/2026, trừ trường hợp chuyển tiếp).
- Luật Các tổ chức tín dụng số 32/2024/QH15 (hiệu lực từ 01/07/2024).
- Luật Bảo hiểm tiền gửi số 111/2025/QH15 (hiệu lực từ 01/05/2026).
- Thông tư 05/2026/TT-NHNN quy định hạn mức chi trả tiền bảo hiểm (hiệu lực từ 13/07/2026).
- Quyết định 32/2021/QĐ-TTg (hạn mức 125 triệu đồng, đã được thay thế).
Thông tin cập nhật tháng 10/2026. Bài viết mang tính phổ biến pháp luật, không phải khuyến nghị đầu tư hay gửi tiền.
Câu hỏi thường gặp
Ngân hàng có được phá sản không?
Có. Tổ chức tín dụng, trong đó có ngân hàng, có thể bị phá sản theo Luật Các tổ chức tín dụng 2024 và Luật Phục hồi, phá sản 2025, sau khi các biện pháp kiểm soát đặc biệt và phục hồi của Ngân hàng Nhà nước không hiệu quả.
Luật Phá sản 2014 còn hiệu lực không?
Không, trừ một số trường hợp chuyển tiếp. Luật này hết hiệu lực từ 01/03/2026 khi Luật Phục hồi, phá sản 2025 có hiệu lực.
Ngân hàng phá sản, tôi gửi 1 tỷ đồng thì mất bao nhiêu?
Bạn được bảo hiểm tiền gửi chi trả tối đa 350 triệu đồng (gốc và lãi). Phần còn lại là khoản đòi nợ, được chia từ tài sản thanh lý theo thứ tự ưu tiên và tỷ lệ, nên chưa thể khẳng định bạn mất bao nhiêu.
Hạn mức bảo hiểm tiền gửi 125 triệu đồng còn áp dụng không?
Không. Mức 125 triệu đồng được thay bằng 350 triệu đồng theo Thông tư 05/2026/TT-NHNN từ 13/07/2026.
Tòa án nào giải quyết phá sản ngân hàng?
Do Tòa án có thẩm quyền theo Luật Phục hồi, phá sản 2025 giải quyết, thông thường là Tòa án nơi tổ chức tín dụng đặt trụ sở chính. Sau sắp xếp chính quyền hai cấp, hệ thống Tòa án cũng đã được tổ chức lại.
Tóm lại, nếu bạn tìm “luật phá sản ngân hàng có hiệu lực khi nào” thì mốc cần nhớ là 01/03/2026 (Luật Phục hồi, phá sản 2025), cùng Luật Các tổ chức tín dụng 2024 và Luật Bảo hiểm tiền gửi 2025. Điều quan trọng nhất với người gửi tiền là hạn mức bảo hiểm 350 triệu đồng/người/tổ chức tín dụng.