Hóa đơn giá trị gia tăng (hóa đơn GTGT) là hóa đơn điện tử do tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ lập khi bán hàng hóa, cung cấp dịch vụ. Từ 01/07/2026, việc lập hóa đơn thực hiện theo Nghị định 254/2026/NĐ-CP. Hóa đơn phải lập đúng thời điểm, đủ nội dung bắt buộc và ghi đúng thuế suất.
Tóm tắt nhanh
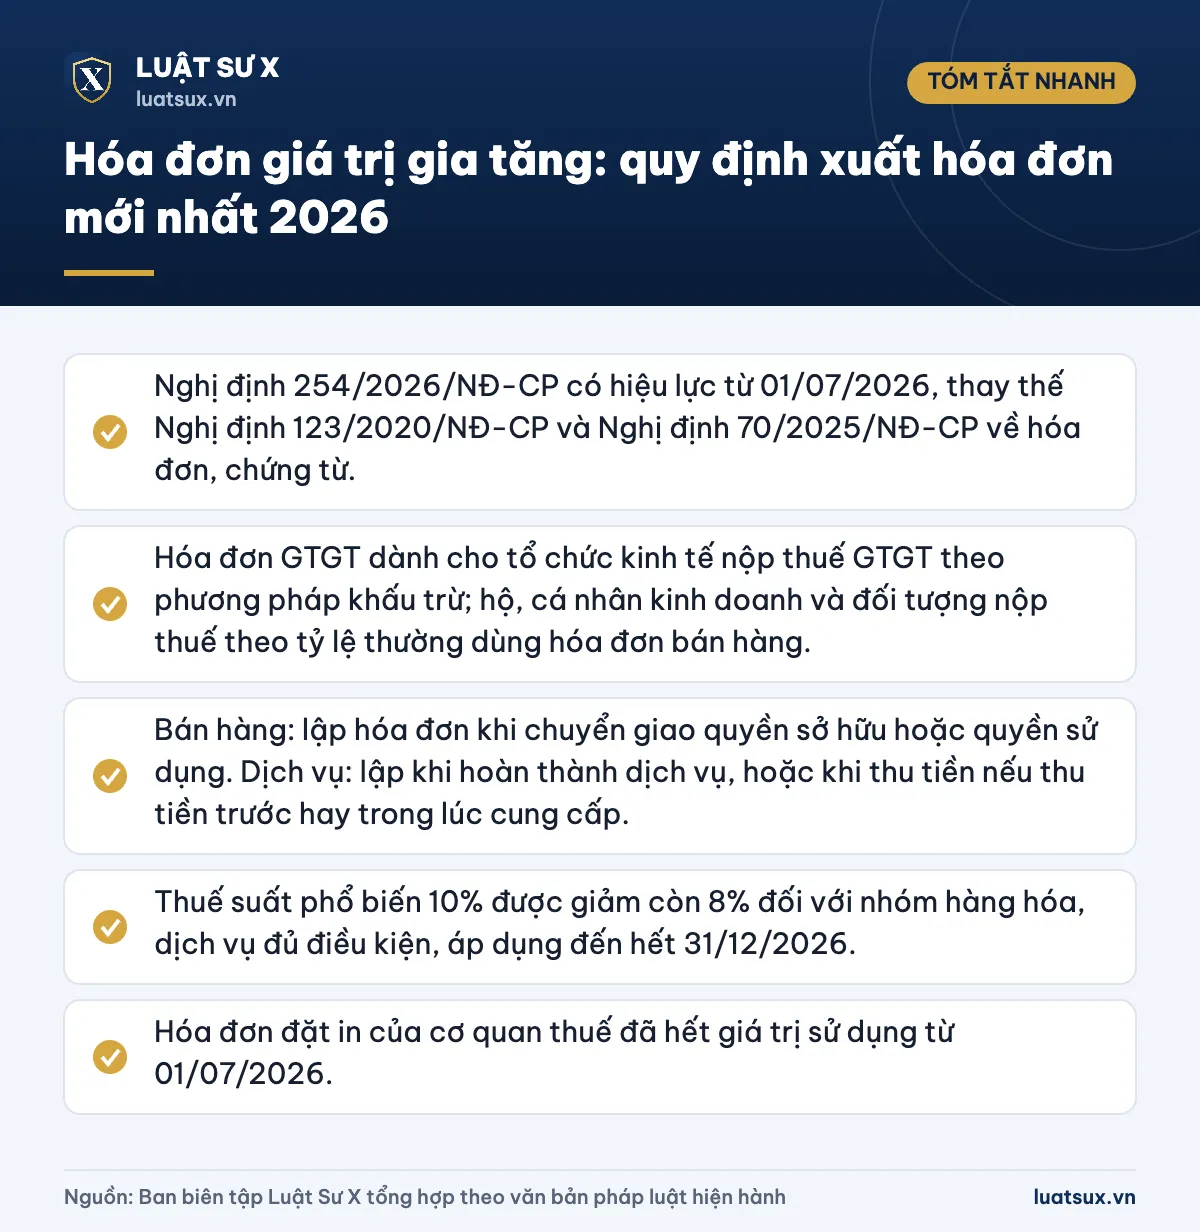
- Nghị định 254/2026/NĐ-CP có hiệu lực từ 01/07/2026, thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP về hóa đơn, chứng từ.
- Hóa đơn GTGT dành cho tổ chức kinh tế nộp thuế GTGT theo phương pháp khấu trừ; hộ, cá nhân kinh doanh và đối tượng nộp thuế theo tỷ lệ thường dùng hóa đơn bán hàng.
- Bán hàng: lập hóa đơn khi chuyển giao quyền sở hữu hoặc quyền sử dụng. Dịch vụ: lập khi hoàn thành dịch vụ, hoặc khi thu tiền nếu thu tiền trước hay trong lúc cung cấp.
- Thuế suất phổ biến 10% được giảm còn 8% đối với nhóm hàng hóa, dịch vụ đủ điều kiện, áp dụng đến hết 31/12/2026.
- Hóa đơn đặt in của cơ quan thuế đã hết giá trị sử dụng từ 01/07/2026.
Hóa đơn giá trị gia tăng là gì?
Hóa đơn GTGT là một trong các loại hóa đơn điện tử mà pháp luật hiện hành quy định. Theo Nghị định 254/2026/NĐ-CP, các loại hóa đơn điện tử gồm hóa đơn giá trị gia tăng, hóa đơn bán hàng, hóa đơn thương mại điện tử, hóa đơn bán tài sản công và hóa đơn bán hàng dự trữ quốc gia.
Hóa đơn GTGT là chứng từ ghi nhận giao dịch và có tách riêng tiền thuế GTGT. Nhờ vậy, bên mua là doanh nghiệp có thể dùng hóa đơn này để kê khai khấu trừ thuế đầu vào, nếu đáp ứng đủ điều kiện về thanh toán.
Lưu ý: Nhiều người vẫn tìm “hóa đơn đỏ”. Đây là cách gọi quen thuộc của hóa đơn GTGT giấy trước đây. Hiện nay hóa đơn được lập dưới dạng điện tử. Hóa đơn đặt in của cơ quan thuế đã hết giá trị sử dụng từ 01/07/2026.
Ai phải xuất hóa đơn giá trị gia tăng?
Mọi tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ đều phải lập và giao hóa đơn cho người mua. Tuy vậy, loại hóa đơn phụ thuộc vào phương pháp tính thuế:
| Đối tượng | Loại hóa đơn thường dùng |
|---|---|
| Tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ | Hóa đơn giá trị gia tăng |
| Tổ chức, cá nhân tính thuế GTGT theo tỷ lệ phần trăm trên doanh thu | Hóa đơn bán hàng |
| Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng, hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng | Bắt buộc áp dụng hóa đơn điện tử |
| Cơ sở xuất khẩu hàng hóa, dịch vụ | Hóa đơn thương mại điện tử, hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử |
Hộ kinh doanh, cá nhân kinh doanh dùng hóa đơn điện tử phải thể hiện thêm tỷ lệ % tính thuế GTGT và thuế suất thuế TNCN trên hóa đơn. Nếu bạn cần tham khảo kiểu hóa đơn dùng cho bán lẻ, xem bài mẫu hóa đơn bán lẻ hợp lệ.
Những trường hợp không phải lập hóa đơn
Nghị định 254/2026/NĐ-CP nêu một số trường hợp không phải lập hóa đơn. Ví dụ: hàng hóa, dịch vụ dùng để tiếp tục quá trình sản xuất, kinh doanh trong nội bộ cơ sở, như chuyển kho nội bộ hoặc xuất vật tư, bán thành phẩm cho sản xuất. Các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ cũng không phải lập hóa đơn. Hãy đối chiếu danh mục đầy đủ trong nghị định trước khi áp dụng.
Hóa đơn GTGT phải có những nội dung nào?
Nội dung hóa đơn được quy định tại Nghị định 254/2026/NĐ-CP và Phụ lục kèm theo. Những nội dung cốt lõi gồm:
- Tên hóa đơn: ghi rõ loại hóa đơn, ví dụ “HÓA ĐƠN GIÁ TRỊ GIA TĂNG”.
- Ký hiệu mẫu, ký hiệu hóa đơn và số hóa đơn.
- Thông tin người bán, người mua: tên, địa chỉ, mã số thuế (nếu có).
- Hàng hóa, dịch vụ: tên, đơn vị tính, số lượng, đơn giá; thành tiền chưa có thuế GTGT.
- Thuế GTGT: thuế suất, tổng tiền thuế theo từng loại thuế suất, tổng cộng tiền thuế và tổng tiền thanh toán đã có thuế.
- Chữ ký số của người bán. Hóa đơn điện tử không nhất thiết có chữ ký số của người mua, trừ khi hai bên có thỏa thuận.
- Thời điểm lập hóa đơn (định dạng ngày, tháng, năm dương lịch) và thời điểm ký số.
Với một số loại đặc thù như tem, vé, thẻ, hóa đơn có thể được miễn một số tiêu thức như thông tin người mua, tiền thuế hay thuế suất. Trường hợp giao dịch bằng ngoại tệ thì đơn giá, thành tiền và tiền thuế ghi bằng ngoại tệ theo quy định.
Lưu ý: Nếu người mua là cá nhân có mã số thuế, bạn nên cung cấp đúng số để người bán ghi chính xác. Từ 01/07/2025, mã số thuế cá nhân là số định danh cá nhân. Xem thêm mã số thuế cá nhân theo quy định hiện hành và cách đăng ký mã số thuế cá nhân.
Khi nào phải xuất hóa đơn GTGT?
Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn như sau:
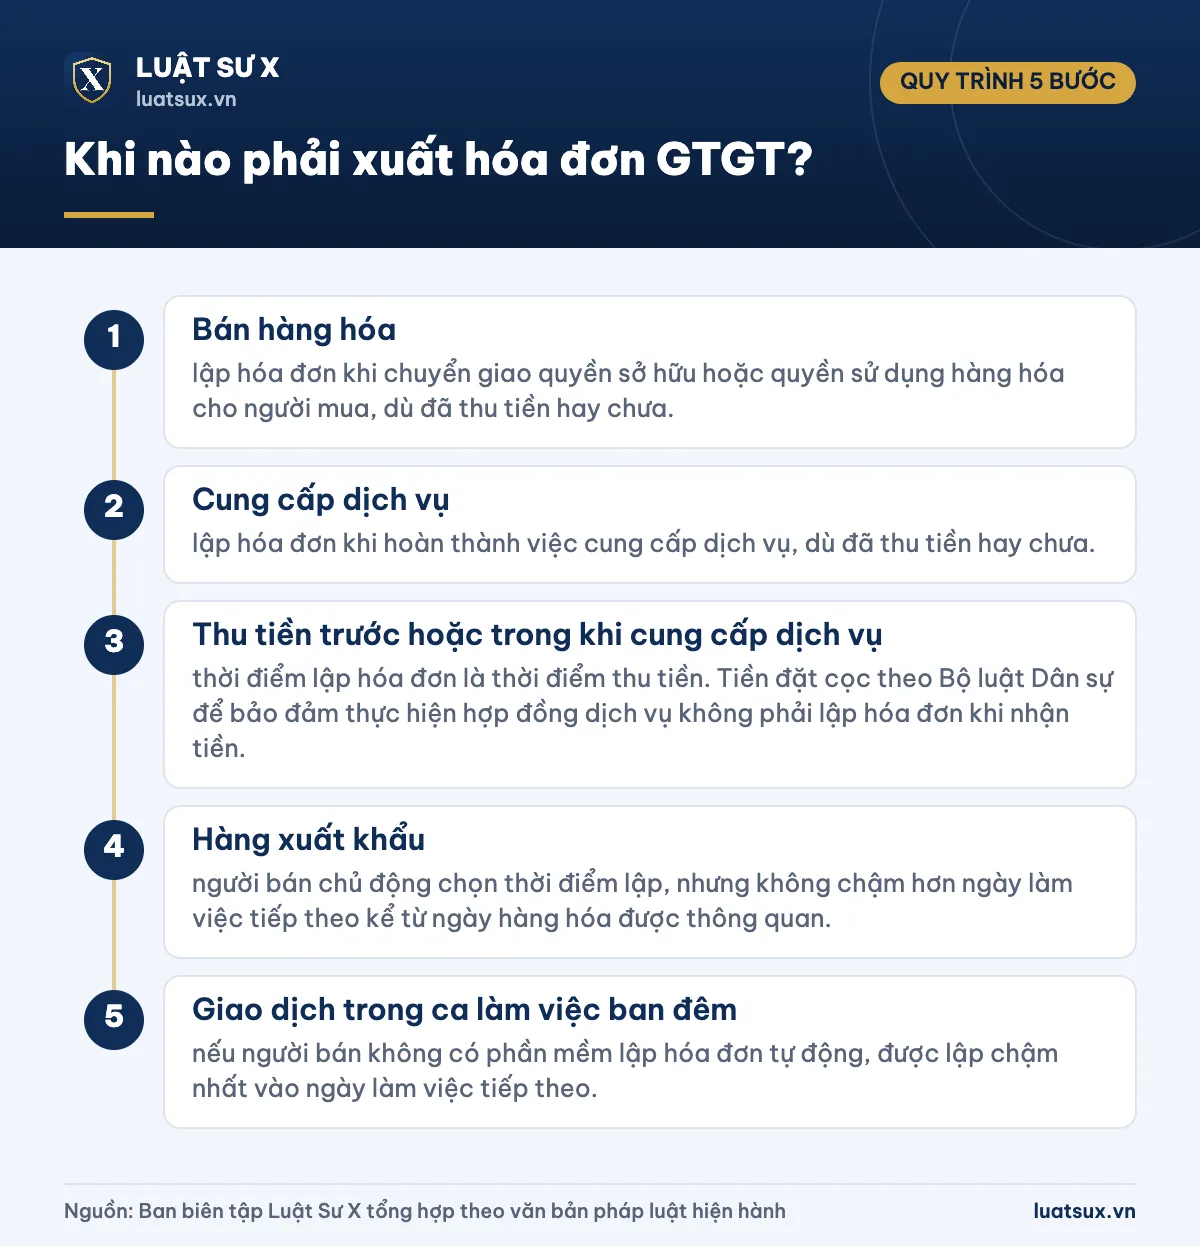
- Bán hàng hóa: lập hóa đơn khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, dù đã thu tiền hay chưa.
- Cung cấp dịch vụ: lập hóa đơn khi hoàn thành việc cung cấp dịch vụ, dù đã thu tiền hay chưa.
- Thu tiền trước hoặc trong khi cung cấp dịch vụ: thời điểm lập hóa đơn là thời điểm thu tiền. Tiền đặt cọc theo Bộ luật Dân sự để bảo đảm thực hiện hợp đồng dịch vụ không phải lập hóa đơn khi nhận tiền.
- Hàng xuất khẩu: người bán chủ động chọn thời điểm lập, nhưng không chậm hơn ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan.
- Giao dịch trong ca làm việc ban đêm: nếu người bán không có phần mềm lập hóa đơn tự động, được lập chậm nhất vào ngày làm việc tiếp theo.
Ngoài ra, nghị định còn có mốc riêng cho nhiều nhóm đặc thù, như dịch vụ số lượng lớn phát sinh thường xuyên cần đối soát, cung cấp điện, nhiên liệu hàng không. Bạn nên xem đúng điểm, khoản áp dụng cho ngành của mình. Không được lập hóa đơn lùi ngày.
Thuế suất ghi trên hóa đơn GTGT hiện nay
Luật Thuế giá trị gia tăng 2024 (Luật số 48/2024/QH15) có hiệu lực từ 01/07/2025, quy định các mức thuế suất 0%, 5% và 10%. Riêng nhóm hàng hóa, dịch vụ đang chịu thuế suất 10% được giảm 2%, tức còn 8%, theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP. Chính sách này áp dụng từ 01/07/2025 đến hết 31/12/2026.
Cảnh báo: Không phải mặt hàng nào cũng được giảm. Một số nhóm như bất động sản, ngân hàng, viễn thông bị loại trừ, theo phụ lục kèm Nghị định 174/2025/NĐ-CP. Khi lập hóa đơn, người bán phải ghi đúng thuế suất áp dụng cho từng hàng hóa, dịch vụ. Hết 31/12/2026, nếu chưa có văn bản gia hạn mới, thuế suất trở về mức 10%.
Hóa đơn có nhiều mặt hàng chịu các thuế suất khác nhau phải thể hiện tiền thuế theo từng loại thuế suất.
Hóa đơn có mã và không có mã của cơ quan thuế
Hóa đơn điện tử có hai dạng:
- Hóa đơn có mã của cơ quan thuế: cơ quan thuế cấp mã trước khi người bán giao cho người mua. Hộ kinh doanh, cá nhân kinh doanh thuộc diện bắt buộc dùng hóa đơn điện tử áp dụng dạng này (hoặc hóa đơn khởi tạo từ máy tính tiền theo quy định).
- Hóa đơn không có mã: người bán tự lập, ký số và gửi dữ liệu đến cơ quan thuế theo quy định. Nghị định 254/2026/NĐ-CP có điều riêng về trách nhiệm của người bán dùng loại này.
Điều kiện cụ thể để dùng từng loại phụ thuộc vào ngành nghề, quy mô và mức độ rủi ro về thuế của đơn vị. Người bán cần rà soát phần mềm lập hóa đơn để bảo đảm phù hợp với quy định áp dụng từ 01/07/2026.
Người mua cần lưu ý gì để được khấu trừ thuế?
Có hóa đơn GTGT chưa đủ để được khấu trừ thuế đầu vào. Theo Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP, từ 01/07/2025, hàng hóa, dịch vụ mua vào có giá trị từ 05 triệu đồng trở lên (đã gồm thuế GTGT) phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ. Trước đó, ngưỡng này là 20 triệu đồng.
- Mua nhiều lần trong cùng ngày từ một người bán, mỗi lần dưới 05 triệu nhưng tổng từ 05 triệu trở lên, vẫn phải có chứng từ thanh toán không dùng tiền mặt.
- Hàng mua trả chậm, trả góp: nếu đến hạn thanh toán theo hợp đồng mà chưa có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải điều chỉnh giảm số thuế đã khấu trừ.
- Chứng từ không dùng tiền mặt gồm chuyển khoản, ủy nhiệm chi, thẻ ngân hàng, ví điện tử và các phương tiện khác theo Nghị định 52/2024/NĐ-CP.
Người mua là cá nhân tiêu dùng không dùng hóa đơn để khấu trừ thuế, nhưng vẫn có quyền yêu cầu người bán lập và giao hóa đơn. Ví dụ, khi mua xe máy mới, hóa đơn là giấy tờ cần có để đăng ký xe và tính lệ phí; xem thêm cách tính lệ phí trước bạ xe máy.
Xuất hóa đơn sai quy định bị phạt thế nào?
Hành vi vi phạm về hóa đơn bị xử phạt theo Nghị định 125/2020/NĐ-CP, được sửa đổi bởi Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026). Mức phạt tăng dần theo số lượng hóa đơn vi phạm.
| Hành vi | Khung phạt tham khảo |
|---|---|
| Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ | Từ 500.000 đồng đến 70 triệu đồng, tùy số lượng hóa đơn: 01 số phạt 500.000 – 1.500.000 đồng; 02 đến dưới 10 số phạt 2 – 5 triệu đồng; 10 đến dưới 100 số phạt 5 – 50 triệu đồng; từ 100 số trở lên phạt 50 – 70 triệu đồng |
| Không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ | Phạt lũy tiến theo số hóa đơn; trường hợp từ 50 giao dịch trở lên có thể bị phạt 60 – 80 triệu đồng |
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 01/07/2026 nên các văn bản xử phạt có thể được điều chỉnh. Mức phạt còn phụ thuộc tình tiết cụ thể và thẩm quyền xử lý của cơ quan thuế. Bảng trên chỉ để tham khảo; hãy đối chiếu văn bản đang áp dụng tại thời điểm xảy ra vi phạm.
Hóa đơn đã lập bị sai sót thì xử lý ra sao?
Tùy loại sai sót (sai thông tin người mua, sai thuế suất, sai số tiền), người bán có thể điều chỉnh, thay thế hoặc hủy hóa đơn theo trình tự của Nghị định 254/2026/NĐ-CP, đồng thời thông báo cho cơ quan thuế khi thuộc trường hợp phải thông báo. Hai bên nên lập văn bản thỏa thuận và lưu cùng bộ chứng từ.
Ví dụ tình huống thực tế
Tình huống 1. Công ty A (khấu trừ thuế) giao lô hàng cho công ty B vào ngày 10/10/2026, B hẹn thanh toán sau 30 ngày. A phải lập hóa đơn GTGT ngay ngày 10/10/2026 vì thời điểm lập hóa đơn là lúc chuyển giao hàng, không phụ thuộc việc đã thu tiền. Nếu hàng thuộc nhóm đủ điều kiện, hóa đơn ghi thuế suất 8%.
Tình huống 2. Công ty C thu 30% tiền đặt cọc để bảo đảm hợp đồng dịch vụ. Nếu khoản này là tiền đặt cọc theo Bộ luật Dân sự, C chưa phải lập hóa đơn khi nhận. Nếu đó là tiền thanh toán trước một phần dịch vụ, C phải lập hóa đơn tại thời điểm thu tiền. Cần xác định đúng bản chất khoản tiền trong hợp đồng.
Tình huống 3. Công ty D mua thiết bị 12 triệu đồng có hóa đơn GTGT nhưng trả tiền mặt. Do giá trị từ 05 triệu đồng trở lên và không có chứng từ thanh toán không dùng tiền mặt, D không được khấu trừ thuế GTGT đầu vào của khoản này.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15 (hiệu lực từ 01/07/2026).
- Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/07/2025).
- Nghị định 254/2026/NĐ-CP ngày 30/06/2026 quy định chi tiết về hóa đơn điện tử, chứng từ điện tử (hiệu lực từ 01/07/2026), thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP.
- Nghị định 181/2025/NĐ-CP hướng dẫn Luật Thuế giá trị gia tăng.
- Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP về giảm thuế GTGT từ 10% xuống 8% (đến hết 31/12/2026).
- Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt.
- Nghị định 125/2020/NĐ-CP, được sửa đổi bởi Nghị định 310/2025/NĐ-CP, về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn.
Câu hỏi thường gặp
Hóa đơn giá trị gia tăng khác hóa đơn bán hàng ở điểm nào?
Hóa đơn GTGT có tách riêng thuế suất và tiền thuế GTGT, dành cho tổ chức kinh tế khai thuế theo phương pháp khấu trừ. Hóa đơn bán hàng dùng cho đối tượng tính thuế theo tỷ lệ phần trăm trên doanh thu và không thể hiện thuế GTGT tách riêng như vậy.
Người mua có bắt buộc ký số trên hóa đơn điện tử không?
Không. Hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua, trừ trường hợp người mua và người bán có thỏa thuận. Chữ ký số của người bán là nội dung cần có, trừ một số loại đặc thù như tem, vé, thẻ.
Mua hàng bao nhiêu thì phải thanh toán chuyển khoản để được khấu trừ thuế?
Từ 01/07/2025, hàng hóa, dịch vụ mua vào có giá trị từ 05 triệu đồng trở lên (đã gồm thuế GTGT) phải có chứng từ thanh toán không dùng tiền mặt thì mới được khấu trừ thuế GTGT đầu vào, trừ các trường hợp đặc thù theo quy định.
Năm 2027 thuế GTGT còn 8% không?
Mức giảm xuống 8% theo Nghị quyết 204/2025/QH15 chỉ áp dụng đến hết 31/12/2026. Nếu không có nghị quyết gia hạn mới, từ 01/01/2027 hàng hóa, dịch vụ thuộc nhóm này quay lại thuế suất 10%. Bạn nên theo dõi thông tin chính thức từ cơ quan thuế.
Hộ kinh doanh có phải xuất hóa đơn điện tử không?
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng, hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, bắt buộc áp dụng hóa đơn điện tử. Các trường hợp khác thực hiện theo hướng dẫn riêng của cơ quan thuế.
Hóa đơn giấy do cơ quan thuế bán hoặc doanh nghiệp tự in còn dùng được không?
Hóa đơn đặt in của cơ quan thuế đã hết giá trị sử dụng từ 01/07/2026. Từ thời điểm này, người bán thực hiện lập hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP.
Nắm được loại hóa đơn, nội dung bắt buộc, thời điểm lập và thuế suất sẽ giúp bạn xuất hóa đơn GTGT đúng quy định và tránh bị phạt. Người mua cũng cần chú ý điều kiện thanh toán không dùng tiền mặt từ 05 triệu đồng để không mất quyền khấu trừ thuế. Thông tin cập nhật tháng 10/2026.