Theo Luật BHXH 2024, bạn được đóng BHXH tự nguyện một lần cho tối đa 5 năm về sau. Nếu đã đủ tuổi nghỉ hưu mà còn thiếu không quá 5 năm, bạn được đóng một lần cho đủ 15 năm để hưởng lương hưu. Còn nếu mới có 5 năm đóng thì chưa đủ điều kiện nhận lương hưu hằng tháng.
Tóm tắt nhanh
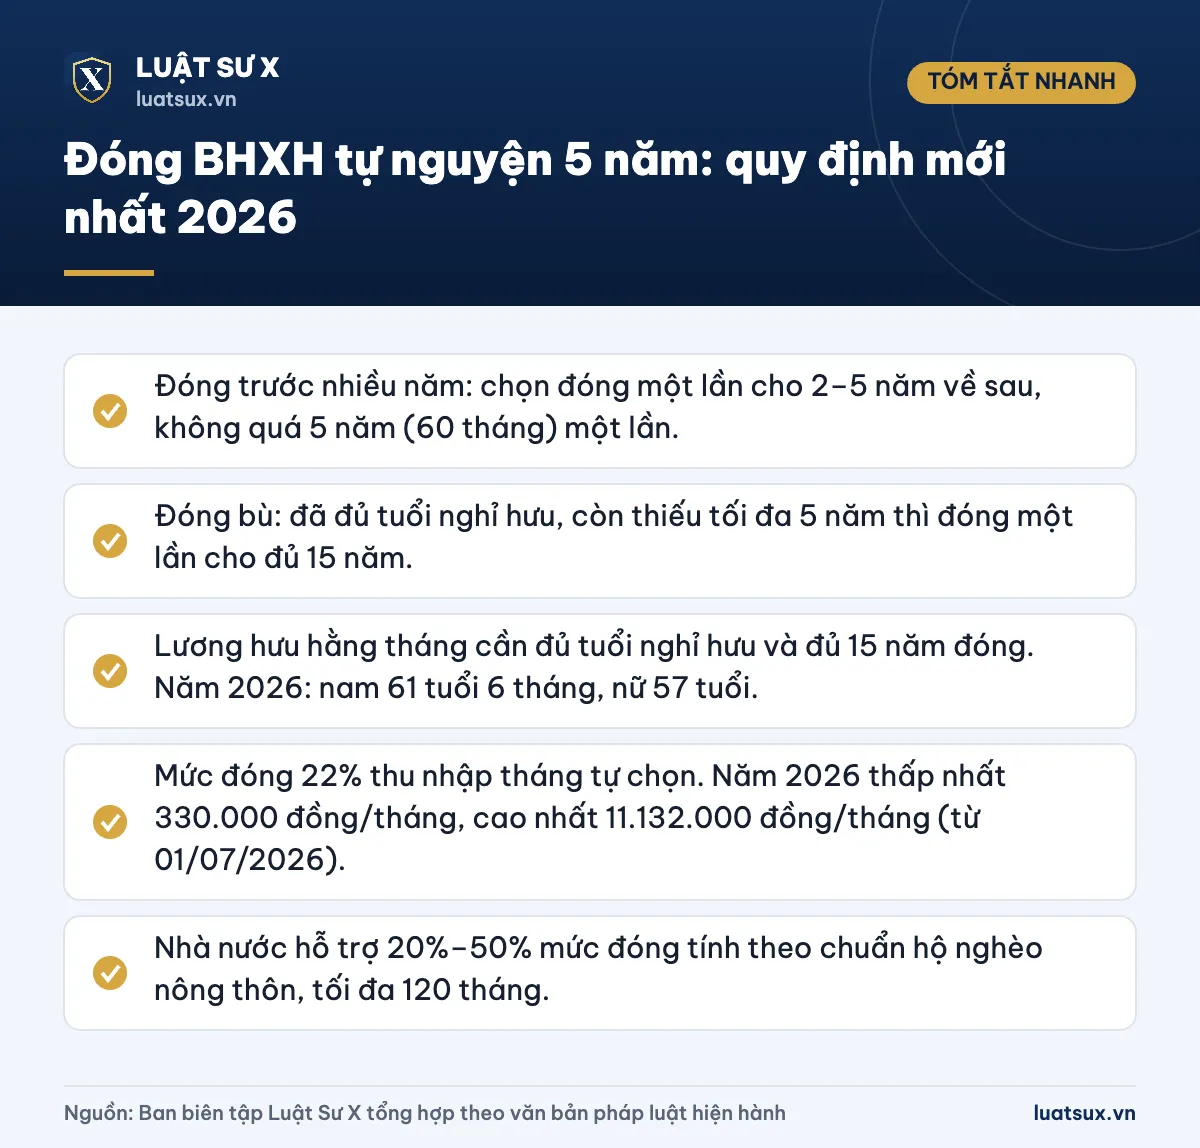
- Đóng trước nhiều năm: chọn đóng một lần cho 2–5 năm về sau, không quá 5 năm (60 tháng) một lần.
- Đóng bù: đã đủ tuổi nghỉ hưu, còn thiếu tối đa 5 năm thì đóng một lần cho đủ 15 năm.
- Lương hưu hằng tháng cần đủ tuổi nghỉ hưu và đủ 15 năm đóng. Năm 2026: nam 61 tuổi 6 tháng, nữ 57 tuổi.
- Mức đóng 22% thu nhập tháng tự chọn. Năm 2026 thấp nhất 330.000 đồng/tháng, cao nhất 11.132.000 đồng/tháng (từ 01/07/2026).
- Nhà nước hỗ trợ 20%–50% mức đóng tính theo chuẩn hộ nghèo nông thôn, tối đa 120 tháng.
Cụm “đóng BHXH tự nguyện 5 năm” gồm những trường hợp nào?
Người dùng thường hiểu “5 năm” theo ba cách khác nhau. Mỗi cách có quy định riêng:
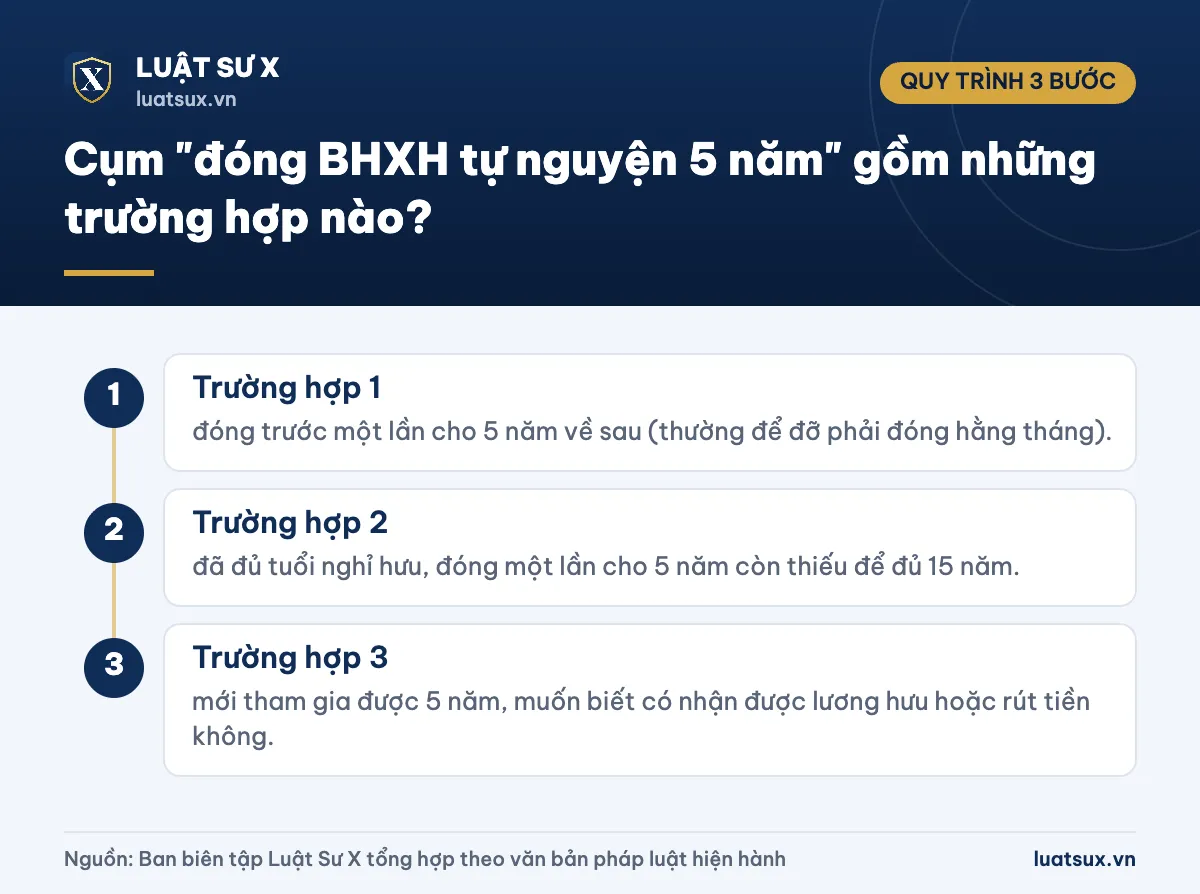
- Trường hợp 1: đóng trước một lần cho 5 năm về sau (thường để đỡ phải đóng hằng tháng).
- Trường hợp 2: đã đủ tuổi nghỉ hưu, đóng một lần cho 5 năm còn thiếu để đủ 15 năm.
- Trường hợp 3: mới tham gia được 5 năm, muốn biết có nhận được lương hưu hoặc rút tiền không.
Trước đây, theo Luật BHXH 2014, người đủ tuổi hưu phải có 20 năm đóng và được đóng bù tối đa 10 năm. Từ 01/07/2025, Luật BHXH 2024 hạ điều kiện lương hưu xuống 15 năm và rút ngắn thời gian đóng bù tối đa xuống còn 5 năm. Nhiều bài viết cũ vẫn ghi “20 năm” và “10 năm”, bạn cần lưu ý khi đối chiếu.
Đóng BHXH tự nguyện một lần cho 5 năm về sau
Người tham gia BHXH tự nguyện được chọn một trong các phương thức đóng sau: hằng tháng, 3 tháng, 6 tháng, 12 tháng một lần, hoặc một lần cho nhiều năm về sau. Với phương thức đóng một lần cho nhiều năm về sau, số năm chọn từ 2 đến 5 năm, không vượt quá 60 tháng một lần.
Số tiền đóng trước không phải cộng đơn giản. Mức đóng bằng tổng mức đóng của các tháng đóng trước, sau đó chiết khấu theo lãi suất đầu tư quỹ BHXH bình quân tháng của năm trước liền kề. Vì vậy, số tiền phải nộp thấp hơn so với đóng từng tháng cộng lại.
Lưu ý: Mức thu nhập làm căn cứ đóng và số tiền được xác định tại thời điểm đăng ký phương thức đóng. Bạn nên chọn mức thu nhập phù hợp khả năng, vì mức này ảnh hưởng đến lương hưu sau này.
Đóng bù BHXH tự nguyện thiếu tối đa 5 năm
Người tham gia BHXH tự nguyện đã đủ tuổi nghỉ hưu theo Bộ luật Lao động nhưng thời gian đóng còn thiếu không quá 5 năm (60 tháng) thì được đóng một lần cho đủ 15 năm để hưởng lương hưu. Đây là điểm khác lớn so với quy định cũ (thiếu tối đa 10 năm, bù cho đủ 20 năm).
Mức đóng bù được tính bằng tổng mức đóng của các tháng còn thiếu, có tính lãi gộp theo lãi suất đầu tư quỹ BHXH bình quân tháng của năm trước liền kề. Số tiền này cao hơn mức đóng thông thường. Lương hưu được hưởng từ ngày đầu tiên của tháng liền kề sau tháng bạn đóng đủ tiền cho những năm còn thiếu.
Cảnh báo: Nếu thời gian còn thiếu trên 5 năm, bạn không được đóng bù một lần. Bạn phải đóng tiếp theo các phương thức thông thường (hằng tháng, theo quý, nửa năm, năm hoặc nhiều năm về sau) cho đến khi chỉ còn thiếu không quá 5 năm, sau đó mới đóng bù.
Khi cân nhắc, bạn cũng cần lưu ý độ tuổi nghỉ hưu tăng dần theo lộ trình. Tìm hiểu thêm về độ tuổi lao động theo quy định hiện hành để nắm các mốc tuổi liên quan.
Mới đóng 5 năm thì được hưởng gì?
Đóng 5 năm BHXH tự nguyện (60 tháng) chưa đủ 15 năm nên chưa đủ điều kiện hưởng lương hưu. Tuy nhiên, thời gian đã đóng không mất đi. Bạn có các hướng xử lý sau.
Tiếp tục đóng để đủ 15 năm
Thời gian đóng được bảo lưu và cộng nối khi bạn tiếp tục tham gia. Đây là hướng có lợi nhất nếu bạn còn nhiều năm trước tuổi nghỉ hưu.
Hưởng trợ cấp thai sản (từ 01/07/2025)
Từ 01/07/2025, người tham gia BHXH tự nguyện được hưởng thêm trợ cấp thai sản. Điều kiện là có thời gian đóng BHXH tự nguyện (hoặc kết hợp bắt buộc và tự nguyện) từ đủ 6 tháng trở lên trong 12 tháng trước khi sinh con. Mức trợ cấp là 2 triệu đồng cho mỗi con.
Rút BHXH một lần: chỉ trong trường hợp luật cho phép
Theo Luật BHXH 2024, người chấm dứt tham gia chỉ được hưởng BHXH một lần khi thuộc một trong các trường hợp sau:
- đủ tuổi hưởng lương hưu mà chưa đủ 15 năm đóng;
- ra nước ngoài để định cư;
- mắc bệnh ung thư, bại liệt, xơ gan mất bù, lao nặng, AIDS;
- suy giảm khả năng lao động từ 81% trở lên hoặc là người khuyết tật đặc biệt nặng.
Riêng người đã có thời gian đóng BHXH trước ngày 01/07/2025, sau 12 tháng không thuộc đối tượng bắt buộc cũng không tham gia tự nguyện và có thời gian đóng chưa đủ 20 năm, thì vẫn được giải quyết BHXH một lần nếu có đề nghị. Người tham gia lần đầu từ 01/07/2025 trở đi không còn được rút chỉ vì đã nghỉ đủ 12 tháng.
Mức hưởng một lần: mỗi năm đóng trước năm 2014 tính 1,5 tháng, từ năm 2014 trở đi tính 2 tháng mức bình quân thu nhập tháng đóng BHXH. Nếu chưa đủ 1 năm, mức hưởng bằng số tiền đã đóng, tối đa 2 tháng mức bình quân. Muốn ước tính cụ thể, bạn xem hướng dẫn cách tính bảo hiểm xã hội một lần trên VssID.
Mức đóng và mức hỗ trợ của Nhà nước năm 2026
Mức đóng BHXH tự nguyện hằng tháng bằng 22% mức thu nhập tháng do bạn chọn, trừ đi phần Nhà nước hỗ trợ. Thu nhập chọn đóng thấp nhất bằng chuẩn hộ nghèo khu vực nông thôn và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng.
- Thấp nhất năm 2026: chuẩn hộ nghèo nông thôn vẫn áp dụng 1,5 triệu đồng/tháng đến hết 31/12/2026, nên mức đóng thấp nhất là 22% × 1.500.000 = 330.000 đồng/tháng.
- Cao nhất từ 01/07/2026: mức tham chiếu bằng lương cơ sở 2,53 triệu đồng (Nghị định 161/2026/NĐ-CP), nên thu nhập tối đa là 50,6 triệu đồng và mức đóng tối đa là 11.132.000 đồng/tháng.
- Dự kiến từ 2027: Nghị định 351/2025/NĐ-CP nâng chuẩn hộ nghèo nông thôn lên 2,2 triệu đồng/người/tháng, nên mức thu nhập thấp nhất sẽ tăng theo khi chuẩn mới được áp dụng.
| Đối tượng | Tỷ lệ hỗ trợ | Hỗ trợ/tháng (mức tối thiểu) | Bạn đóng/tháng |
|---|---|---|---|
| Hộ nghèo; người sinh sống tại xã đảo, đặc khu | 50% | 165.000 đồng | 165.000 đồng |
| Hộ cận nghèo | 40% | 132.000 đồng | 198.000 đồng |
| Người dân tộc thiểu số | 30% | 99.000 đồng | 231.000 đồng |
| Đối tượng khác | 20% | 66.000 đồng | 264.000 đồng |
Mức hỗ trợ tính trên mức đóng theo chuẩn hộ nghèo nông thôn, thời gian hỗ trợ tối đa 120 tháng. Nếu thuộc nhiều nhóm, bạn được hưởng mức hỗ trợ cao nhất. Một số tỉnh, thành còn hỗ trợ thêm từ ngân sách địa phương theo nghị quyết của HĐND, bạn nên hỏi cơ quan BHXH hoặc UBND cấp xã nơi cư trú để biết mức cụ thể.
Điều kiện và mức lương hưu BHXH tự nguyện
Để hưởng lương hưu hằng tháng, bạn cần đồng thời đủ hai điều kiện: đủ tuổi nghỉ hưu và có từ đủ 15 năm đóng BHXH. Tuổi nghỉ hưu trong điều kiện bình thường tăng theo lộ trình. Năm 2026, nam là 61 tuổi 6 tháng và nữ là 57 tuổi. Lộ trình dừng ở 62 tuổi với nam (năm 2028) và 60 tuổi với nữ (năm 2035).
| Số năm đóng | Nữ | Nam |
|---|---|---|
| Đủ 15 năm | 45% | 40% |
| Từ 15 đến dưới 20 năm | 45% + 2%/mỗi năm thêm | 40% + 1%/mỗi năm thêm |
| Đủ 20 năm | Tiếp tục cộng 2%/năm | 45%, sau đó cộng 2%/năm |
| Tối đa | 75% | 75% |
Lương hưu bằng tỷ lệ hưởng nhân với mức bình quân thu nhập tháng làm căn cứ đóng BHXH. Vì vậy, chọn mức thu nhập đóng càng cao thì lương hưu càng cao. Mức đóng thấp nhất sẽ cho lương hưu thấp, bạn nên cân nhắc khi lập kế hoạch.
Ví dụ tình huống thực tế
Ví dụ 1 – Đóng bù được: Ông Hải (nam) năm 2026 đã đủ 61 tuổi 6 tháng, có 11 năm đóng BHXH tự nguyện. Ông thiếu 4 năm, không quá 5 năm, nên được đóng một lần cho 4 năm còn thiếu để đủ 15 năm và nhận lương hưu từ tháng liền kề sau tháng đóng. Vì có 15 năm đóng, tỷ lệ hưởng của ông là 40%.
Ví dụ 2 – Chưa đóng bù được: Bà Lan (nữ) năm 2026 đã đủ 57 tuổi, mới có 6 năm đóng. Bà còn thiếu 9 năm, vượt giới hạn 5 năm. Bà phải đóng tiếp theo phương thức thông thường (hoặc đóng một lần cho tối đa 5 năm về sau) cho đến khi chỉ còn thiếu không quá 5 năm, rồi mới đóng bù phần còn lại.
Ví dụ 3 – Mới đóng 5 năm: Anh Nam (nam) 38 tuổi, đã đóng 5 năm BHXH tự nguyện. Anh còn nhiều năm trước tuổi nghỉ hưu nên nên tiếp tục đóng để đủ 15 năm. Anh không thuộc các trường hợp được rút một lần đặc biệt, nên thời gian đã đóng được bảo lưu.
Đăng ký phương thức đóng ở đâu, thế nào?
Bạn có thể đăng ký tham gia, thay đổi phương thức đóng hoặc mức thu nhập qua các kênh tiếp nhận của cơ quan BHXH, trung tâm phục vụ hành chính công cấp xã, đại lý thu của bưu điện hoặc ứng dụng VNeID/VssID. Chính quyền địa phương hiện chỉ còn hai cấp (tỉnh và xã/phường), nên bạn đến nơi tiếp nhận ở cấp xã hoặc cơ quan BHXH cấp tỉnh thay vì cấp huyện như trước.
- Bước 1: chuẩn bị căn cước hoặc căn cước công dân còn hạn (xem thêm làm căn cước công dân ở đâu nếu cần cấp mới).
- Bước 2: chọn mức thu nhập tháng làm căn cứ đóng trong khung quy định.
- Bước 3: chọn phương thức đóng (hằng tháng, theo quý, nửa năm, năm, nhiều năm về sau hoặc đóng bù nếu đủ điều kiện).
- Bước 4: nộp tiền theo số tiền được thông báo. Với đóng nhiều năm về sau hoặc đóng bù, tiền nộp tại thời điểm đăng ký.
Thủ tục và biểu mẫu có thể được điều chỉnh. Bạn nên kiểm tra hướng dẫn mới nhất tại cơ quan BHXH trước khi nộp hồ sơ.
Câu hỏi thường gặp
Đóng BHXH tự nguyện 5 năm có được nhận lương hưu không?
Chưa. Lương hưu hằng tháng cần đủ tuổi nghỉ hưu và đủ 15 năm đóng. Đóng 5 năm thì thời gian được bảo lưu để cộng nối khi bạn tiếp tục đóng.
Có thể đóng trước 10 năm một lần không?
Không. Phương thức đóng một lần cho nhiều năm về sau chỉ được tối đa 5 năm (60 tháng) một lần. Hết kỳ này, bạn có thể đăng ký đóng tiếp kỳ mới.
Thiếu 8 năm có đóng bù một lần được không?
Chưa được. Hiện chỉ cho đóng bù khi đã đủ tuổi nghỉ hưu và còn thiếu không quá 5 năm. Bạn cần đóng tiếp theo phương thức thông thường để rút ngắn thời gian thiếu.
Đóng BHXH tự nguyện 5 năm có rút một lần được không?
Chỉ trong các trường hợp luật cho phép, như đủ tuổi hưu chưa đủ 15 năm, ra nước ngoài định cư, mắc bệnh hiểm nghèo hoặc khuyết tật đặc biệt nặng. Người có thời gian đóng trước 01/07/2025 còn có thêm điều kiện chuyển tiếp (nghỉ 12 tháng, dưới 20 năm đóng).
Mức đóng BHXH tự nguyện thấp nhất năm 2026 là bao nhiêu?
Là 330.000 đồng/tháng (22% × 1,5 triệu đồng). Người thuộc đối tượng được hỗ trợ sẽ đóng thấp hơn, ví dụ nhóm đối tượng khác được hỗ trợ 20% nên đóng khoảng 264.000 đồng/tháng.
Đóng BHXH tự nguyện có được hưởng thai sản không?
Có, từ 01/07/2025. Bạn cần đóng đủ 6 tháng trở lên trong 12 tháng trước khi sinh con và nhận trợ cấp 2 triệu đồng cho mỗi con.
Căn cứ pháp lý
- Luật Bảo hiểm xã hội 2024 (Luật số 41/2024/QH15), hiệu lực từ 01/07/2025.
- Nghị định 159/2025/NĐ-CP hướng dẫn về bảo hiểm xã hội tự nguyện.
- Nghị định 158/2025/NĐ-CP hướng dẫn Luật BHXH 2024 về bảo hiểm xã hội bắt buộc, mức tham chiếu, bảo hiểm xã hội một lần.
- Bộ luật Lao động 2019 và Nghị định 135/2020/NĐ-CP về tuổi nghỉ hưu.
- Nghị định 161/2026/NĐ-CP về mức lương cơ sở (hiệu lực 01/07/2026).
- Nghị định 07/2021/NĐ-CP và Nghị định 351/2025/NĐ-CP về chuẩn nghèo đa chiều.
Tóm lại, đóng BHXH tự nguyện 5 năm có thể là đóng trước một lần cho 5 năm hoặc đóng bù tối đa 5 năm để đủ 15 năm hưởng lương hưu. Nếu mới đóng 5 năm, bạn nên tiếp tục tham gia để đủ điều kiện về hưu. Thông tin cập nhật tháng 10/2026.