Để tra cứu MST người phụ thuộc, bạn đăng nhập ứng dụng eTax Mobile hoặc cổng Thuế điện tử, vào mục tra cứu người phụ thuộc để xem danh sách đã đăng ký. Bạn cũng có thể tra bằng VNeID hoặc đến cơ quan thuế quản lý. Từ 01/07/2025, người phụ thuộc đã có số định danh cá nhân thì số này được dùng làm mã số thuế.
Tóm tắt nhanh
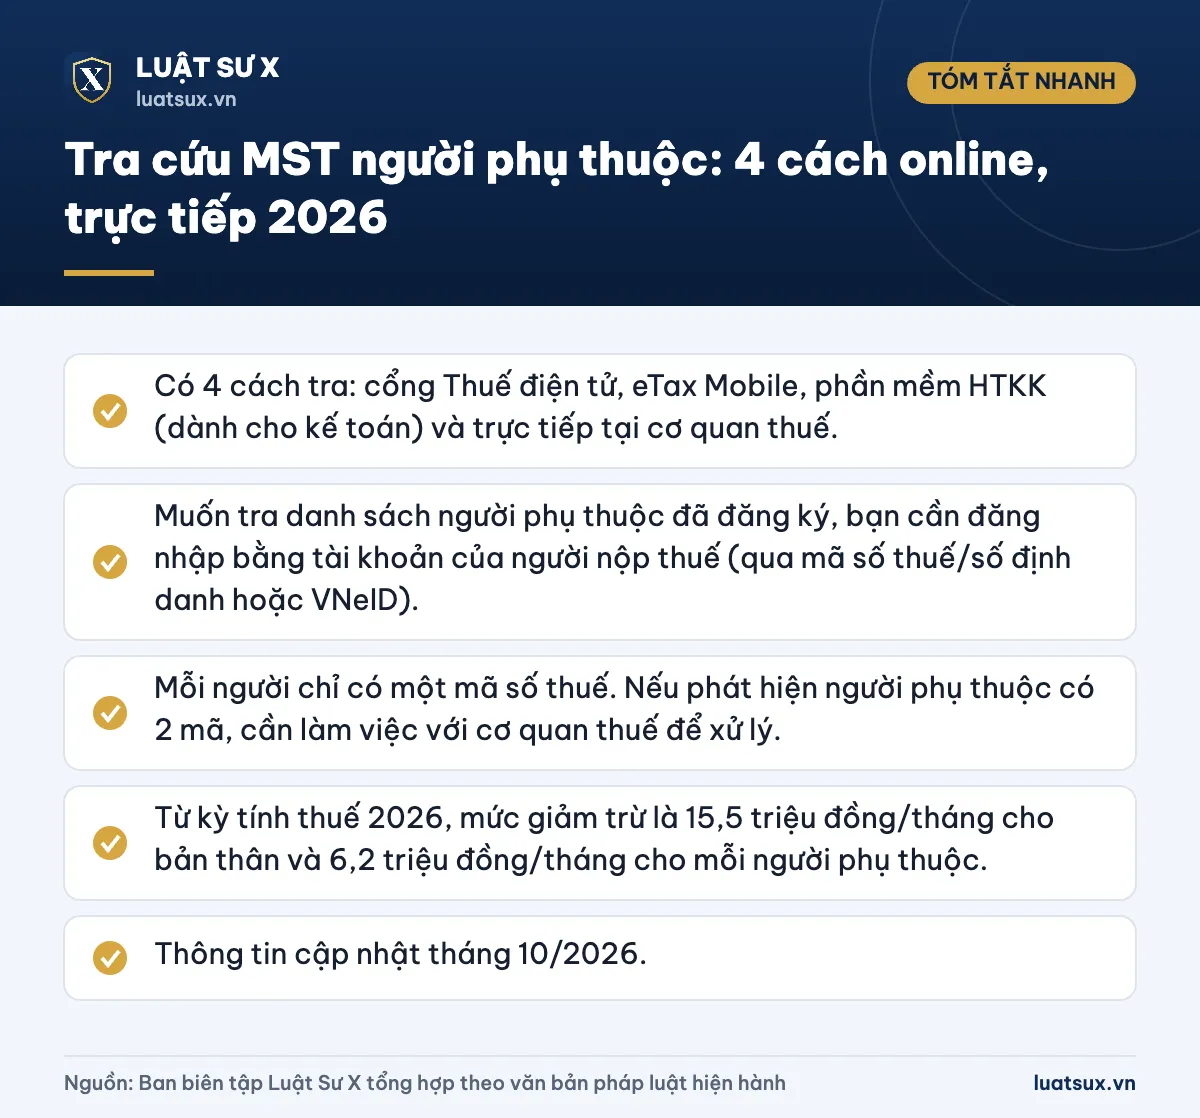
- Có 4 cách tra: cổng Thuế điện tử, eTax Mobile, phần mềm HTKK (dành cho kế toán) và trực tiếp tại cơ quan thuế.
- Muốn tra danh sách người phụ thuộc đã đăng ký, bạn cần đăng nhập bằng tài khoản của người nộp thuế (qua mã số thuế/số định danh hoặc VNeID).
- Mỗi người chỉ có một mã số thuế. Nếu phát hiện người phụ thuộc có 2 mã, cần làm việc với cơ quan thuế để xử lý.
- Từ kỳ tính thuế 2026, mức giảm trừ là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
- Thông tin cập nhật tháng 10/2026.
Mã số thuế của người phụ thuộc là gì?
Người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng và đã đăng ký với cơ quan thuế để được trừ vào thu nhập chịu thuế TNCN. Mã số thuế (MST) của người phụ thuộc là mã định danh để cơ quan thuế nhận diện người này trên hệ thống. Nhờ mã này, mỗi người phụ thuộc chỉ được tính giảm trừ một lần, cho một người nộp thuế trong cùng năm.
Trước đây, người phụ thuộc thường được cấp mã 10 chữ số. Từ 01/07/2025, theo Thông tư 86/2024/TT-BTC, số định danh cá nhân được dùng làm mã số thuế của cá nhân. Từ 01/07/2026, việc đăng ký thuế thực hiện theo Thông tư 90/2026/TT-BTC. Vì vậy, khi tra cứu, bạn có thể thấy kết quả là số định danh 12 số hoặc mã 10 số cũ, tùy dữ liệu đã được đồng bộ đến đâu.
Về cách hiểu chung của mã số thuế cá nhân, bạn xem thêm bài tra cứu mã số thuế cá nhân theo quy định hiện hành.
Cách 1: Tra cứu trên cổng Thuế điện tử
Đây là cách phù hợp nếu bạn dùng máy tính và muốn xem lại kết quả cấp mã cho người phụ thuộc.
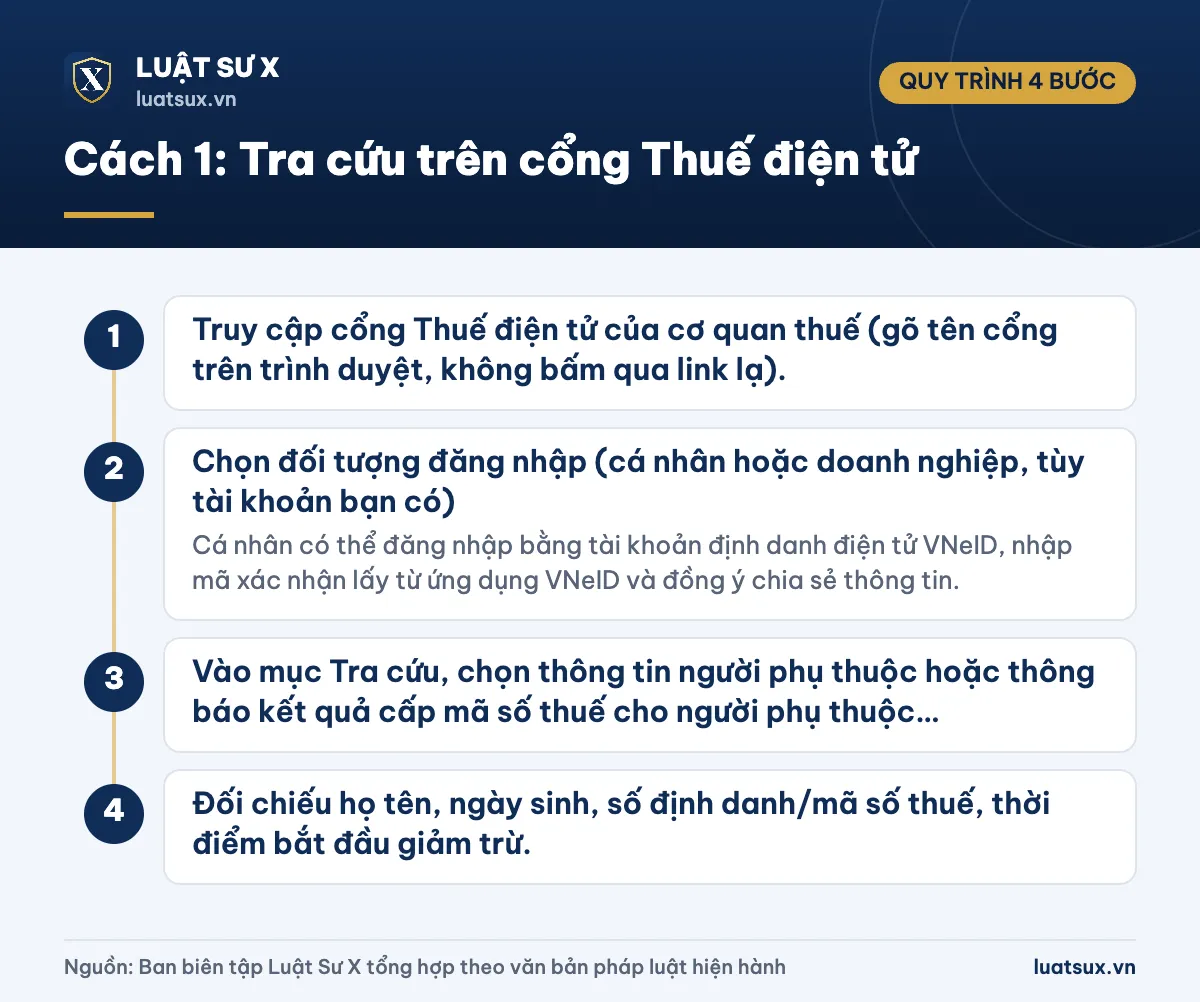
- Bước 1: Truy cập cổng Thuế điện tử của cơ quan thuế (gõ tên cổng trên trình duyệt, không bấm qua link lạ).
- Bước 2: Chọn đối tượng đăng nhập (cá nhân hoặc doanh nghiệp, tùy tài khoản bạn có). Cá nhân có thể đăng nhập bằng tài khoản định danh điện tử VNeID, nhập mã xác nhận lấy từ ứng dụng VNeID và đồng ý chia sẻ thông tin.
- Bước 3: Vào mục Tra cứu, chọn thông tin người phụ thuộc hoặc thông báo kết quả cấp mã số thuế cho người phụ thuộc, rồi bấm Tra cứu.
- Bước 4: Đối chiếu họ tên, ngày sinh, số định danh/mã số thuế, thời điểm bắt đầu giảm trừ.
Lưu ý: Giao diện và tên mục trên hệ thống có thể thay đổi sau các đợt nâng cấp. Nếu không thấy đúng tên mục, hãy tìm mục có từ khóa “người phụ thuộc” trong phần tra cứu.
Cách 2: Tra cứu trên eTax Mobile
eTax Mobile là ứng dụng thuế điện tử của cơ quan thuế trên điện thoại, thuận tiện khi bạn cần kiểm tra nhanh trước kỳ quyết toán.
- Bước 1: Cài ứng dụng eTax Mobile từ kho ứng dụng chính thức của điện thoại.
- Bước 2: Đăng nhập bằng tài khoản của bạn. Nếu chưa có, bạn đăng ký theo mã số thuế cá nhân hoặc đăng nhập bằng tài khoản định danh điện tử.
- Bước 3: Chọn chức năng tra cứu người phụ thuộc. Hệ thống hiển thị danh sách người phụ thuộc bạn đã đăng ký (nếu có).
- Bước 4: Bấm vào từng người để xem mã số thuế, họ tên, ngày cấp và thời gian giảm trừ.
Nếu hệ thống không hiện kết quả, lỗi thường gặp là nhập sai mã số thuế hoặc tài khoản chưa được kích hoạt. Hãy kiểm tra lại thông tin đăng nhập trước khi thử lại.
Tra MST của một người bằng CCCD (không phải danh sách người phụ thuộc)
Nếu bạn chỉ cần biết một cá nhân đã có mã số thuế hay chưa, hãy dùng chức năng tra cứu thông tin người nộp thuế. Bạn nhập số căn cước hoặc số định danh của người đó, nhập mã xác nhận rồi bấm tra cứu. Cách này chỉ cho biết mã số thuế và cơ quan thuế quản lý, không cho biết người đó đang là người phụ thuộc của ai. Chi tiết xem thêm bài tìm mã số thuế cá nhân bằng số CMND/CCCD.
Cách 3: Tra cứu bằng phần mềm HTKK
Cách này chủ yếu dành cho kế toán hoặc bộ phận nhân sự của đơn vị chi trả thu nhập. Khi đơn vị đã đăng ký người phụ thuộc thay cho người lao động (theo ủy quyền), danh sách này được lưu trong hồ sơ đăng ký thuế của đơn vị. Kế toán dùng phần mềm HTKK để lập hồ sơ, đối chiếu danh sách và cập nhật khi có thay đổi. Với người lao động, bạn nên nhờ phòng kế toán cung cấp danh sách đang khai báo để đối chiếu với kết quả bạn tự tra.
Cách 4: Tra cứu trực tiếp tại cơ quan thuế
Bạn nên chọn cách này khi không có tài khoản điện tử hoặc dữ liệu online báo lỗi.
- Người đã từng đăng ký giảm trừ gia cảnh: đến cơ quan thuế trực tiếp quản lý đơn vị chi trả thu nhập của bạn.
- Người chưa từng đăng ký giảm trừ: đến cơ quan thuế nơi cư trú hoặc nơi đăng ký tạm trú để được hỗ trợ tra cứu.
Bạn mang theo căn cước hoặc CCCD còn hạn của mình, cùng giấy khai sinh hoặc căn cước của người phụ thuộc. Sau sắp xếp đơn vị hành chính, hệ thống cơ quan thuế được tổ chức lại theo tỉnh/thành mới. Vì vậy, bạn nên xác nhận đúng điểm tiếp nhận trên cổng thông tin của cơ quan thuế trước khi đi.
Người phụ thuộc chưa có MST hoặc có 2 MST thì làm gì?
Trường hợp chưa có mã số thuế
Người phụ thuộc phải được đăng ký thì mới được tính giảm trừ. Với trẻ em, người đã có số định danh cá nhân thì số này được dùng làm mã. Nếu hệ thống chưa ghi nhận, bạn nộp hồ sơ đăng ký người phụ thuộc theo hướng dẫn ở phần dưới. Nếu bạn chưa có mã số thuế cho chính mình, xem bài cách đăng ký mã số thuế cá nhân qua mạng.
Trường hợp người phụ thuộc có 2 mã số thuế
Theo Thông tư 90/2026/TT-BTC, mỗi cá nhân chỉ được cấp một mã số thuế. Nếu bạn thấy một người có hai mã (ví dụ mã 10 số cũ và số định danh), hãy mang giấy tờ tùy thân đến cơ quan thuế để được hợp nhất. Trong thời gian chờ xử lý, bạn nên chỉ dùng một mã thống nhất khi kê khai để tránh bị trùng hoặc từ chối giảm trừ.
Trường hợp mã số thuế trùng số CMND cũ
Nhiều người phụ thuộc từng được cấp mã dựa trên số CMND. Khi đã đổi sang căn cước, bạn nên cập nhật thông tin giấy tờ với cơ quan thuế để dữ liệu khớp với cơ sở dữ liệu dân cư. Bạn cũng có thể kiểm tra số thẻ căn cước của mình theo bài tra cứu số thẻ căn cước công dân online.
Ai được đăng ký là người phụ thuộc năm 2026?
Người phụ thuộc thuộc các nhóm sau (theo pháp luật thuế TNCN, đang áp dụng từ kỳ tính thuế 2026):
| Nhóm | Điều kiện chính |
|---|---|
| Con | Dưới 18 tuổi; hoặc từ 18 tuổi trở lên nếu bị khuyết tật, không có khả năng lao động; hoặc đang học đại học, cao đẳng, trung học chuyên nghiệp, dạy nghề, phổ thông và đáp ứng điều kiện thu nhập |
| Vợ/chồng | Không có khả năng lao động và đáp ứng điều kiện thu nhập |
| Cha mẹ (đẻ, nuôi hợp pháp, bên vợ/chồng) | Ngoài độ tuổi lao động, hoặc trong tuổi lao động nhưng không có khả năng lao động, và đáp ứng điều kiện thu nhập |
| Cá nhân khác không nơi nương tựa | Như anh, chị, em ruột, ông bà, cô, dì, chú, bác, cậu ruột, cháu ruột mà bạn đang trực tiếp nuôi dưỡng, có xác nhận theo quy định |
Theo hướng dẫn mới áp dụng từ 01/07/2026, thu nhập bình quân tháng trong năm của người phụ thuộc (từ tất cả các nguồn) không được vượt quá 3 triệu đồng. Mức cũ trước đây là 1 triệu đồng/tháng. Với nhóm cá nhân khác không nơi nương tựa, bạn lập bảng kê khai người phải trực tiếp nuôi dưỡng và có xác nhận của UBND cấp xã nơi người đó cư trú.
Lưu ý: Giảm trừ gia cảnh cho người phụ thuộc chỉ được tính khi người đó đã được đăng ký. Mức giảm trừ từ kỳ tính thuế 2026 là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Xem thêm bài hướng dẫn tra cứu giảm trừ gia cảnh mới nhất.
Ví dụ: Chị Lan là nhân viên văn phòng, nuôi một con 8 tuổi và mẹ 65 tuổi không có lương hưu. Năm 2026, nếu cả hai đều được đăng ký đúng, thu nhập chịu thuế của chị được trừ 15,5 triệu đồng cho bản thân và 12,4 triệu đồng cho hai người phụ thuộc, mỗi tháng. Trước khi quyết toán, chị tra cứu và thấy mẹ chưa có tên trong danh sách, nên chị bổ sung hồ sơ ngay.
Đăng ký người phụ thuộc theo quy định mới
Từ 01/07/2026, Thông tư 90/2026/TT-BTC thay Thông tư 86/2024/TT-BTC. Theo các hướng dẫn đang được phổ biến, việc đăng ký người phụ thuộc được gộp vào hồ sơ đăng ký thuế. Mẫu 07/ĐK-NPT-TNCN (theo Thông tư 80/2021/TT-BTC) không còn là mẫu riêng như trước. Hiện nay có hai hình thức chính:
- Tự đăng ký: bạn khai trực tuyến hoặc nộp hồ sơ cho cơ quan thuế (mẫu 20-ĐKT).
- Ủy quyền cho cơ quan chi trả thu nhập: đơn vị nơi bạn làm việc đăng ký thay (mẫu 20-ĐKT-TH), kèm giấy ủy quyền.
Thời hạn đăng ký người phụ thuộc là trước ngày 31/12 của năm tính thuế. Nếu không có thay đổi, việc đăng ký được thực hiện ổn định cho các năm sau. Bạn vẫn nên lưu giấy tờ chứng minh quan hệ (giấy khai sinh, giấy đăng ký kết hôn, giấy xác nhận…) vì sổ hộ khẩu giấy đã hết giá trị từ 01/01/2023. Quan hệ nhân thân hiện được xác định qua dữ liệu dân cư hoặc giấy tờ hộ tịch.
Cảnh báo: Khai người phụ thuộc không đủ điều kiện hoặc để hai người nộp thuế cùng tính giảm trừ cho một người có thể bị truy thu thuế, phạt và tính tiền chậm nộp khi cơ quan thuế đối chiếu dữ liệu. Chỉ dùng mã số thuế của chính người phụ thuộc mà bạn có trách nhiệm nuôi dưỡng.
Quy định về mẫu biểu và quy trình điện tử vẫn có thể được điều chỉnh. Bạn nên đối chiếu hướng dẫn của cơ quan thuế khi thực hiện.
Căn cứ pháp lý
- Luật Quản lý thuế số 108/2025/QH15.
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực 01/07/2026).
- Nghị định 253/2026/NĐ-CP hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
- Thông tư 87/2026/TT-BTC hướng dẫn về thuế thu nhập cá nhân.
- Thông tư 90/2026/TT-BTC về đăng ký thuế (hiệu lực 01/07/2026), thay thế Thông tư 86/2024/TT-BTC.
- Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh.
- Luật Căn cước 2023.
Câu hỏi thường gặp
Tra cứu MST người phụ thuộc bằng CCCD được không?
Được, nếu người phụ thuộc đã có mã số thuế. Bạn dùng chức năng tra cứu thông tin người nộp thuế, nhập số căn cước hoặc số định danh của người đó. Để xem danh sách những người bạn đã đăng ký giảm trừ, bạn phải đăng nhập tài khoản của chính mình.
Tra cứu người phụ thuộc có cần đăng nhập không?
Có, nếu bạn muốn xem danh sách người phụ thuộc đã đăng ký. Việc này gắn với dữ liệu thuế cá nhân của bạn nên cần xác thực bằng tài khoản thuế điện tử hoặc VNeID. Chỉ tra mã số thuế của một cá nhân thì không cần đăng nhập.
Con mới sinh có cần mã số thuế riêng để làm người phụ thuộc không?
Có, con cần được đăng ký với cơ quan thuế thì mới được giảm trừ. Nếu con đã có số định danh cá nhân thì số này được dùng làm mã số thuế. Bạn chuẩn bị giấy khai sinh hoặc giấy tờ định danh của con khi đăng ký.
Người phụ thuộc có 2 mã số thuế thì dùng mã nào?
Mỗi cá nhân chỉ được có một mã số thuế. Nếu có hai mã, bạn cần đề nghị cơ quan thuế hợp nhất. Trong lúc chờ, hãy kê khai thống nhất một mã để tránh bị trùng giảm trừ.
Quên chưa đăng ký người phụ thuộc thì có được giảm trừ không?
Giảm trừ chỉ được tính khi người phụ thuộc đã được đăng ký. Thời hạn đăng ký là trước ngày 31/12 của năm tính thuế. Bạn nên đăng ký sớm và kiểm tra lại danh sách trước kỳ quyết toán.
Người phụ thuộc có thu nhập thì có được tính không?
Có thể, nhưng thu nhập bình quân tháng trong năm không được vượt ngưỡng quy định (3 triệu đồng/tháng theo hướng dẫn áp dụng từ 01/07/2026). Nếu vượt ngưỡng, người đó không đủ điều kiện làm người phụ thuộc cho kỳ tương ứng.
Tóm lại, bạn có thể tra cứu MST người phụ thuộc nhanh nhất bằng eTax Mobile hoặc cổng Thuế điện tử, và đến cơ quan thuế khi dữ liệu có sai lệch. Hãy kiểm tra danh sách trước kỳ quyết toán, đảm bảo mỗi người chỉ có một mã số thuế và được đăng ký trước ngày 31/12 của năm tính thuế để không mất quyền giảm trừ gia cảnh.