Nếu bạn đang có nợ xấu (nhóm 3, 4, 5) chưa tất toán, khả năng được ngân hàng duyệt vay thế chấp để mua chung cư là rất thấp, dù bạn có tài sản bảo đảm. Nếu chỉ ở nhóm 1–2, hoặc đã trả hết nợ xấu và đủ thời gian để lịch sử tín dụng được cải thiện, bạn vẫn có cơ hội. Quyết định cuối cùng thuộc về từng ngân hàng.
Tóm tắt nhanh
- Nợ xấu là nợ thuộc nhóm 3, 4, 5. Nhóm 1 và 2 chưa phải nợ xấu.
- Đang nợ xấu nhóm 3–5: gần như bị từ chối, kể cả khi vay có thế chấp bằng chính căn hộ định mua.
- Nhóm 1–2: vẫn có thể được xét, nhưng nhóm 2 nhiều lần hoặc mới phát sinh gần đây sẽ bị đánh giá thấp.
- Đã tất toán nợ xấu: thông tin vẫn có thể còn lưu trên hệ thống CIC nhiều năm, ngân hàng sẽ xem xét thời gian và lý do phát sinh nợ.
- Không có cách “xóa nợ xấu” nhanh bằng tiền hay qua môi giới. Đó là dấu hiệu lừa đảo.
Nợ xấu là gì? Các nhóm nợ hiện nay
Pháp luật không có một định nghĩa “nợ xấu” riêng cho người vay cá nhân. Trong quy định của Ngân hàng Nhà nước về phân loại nợ, nợ xấu gồm các khoản nợ thuộc nhóm 3, 4 và 5.
Ngân hàng xếp khoản vay của bạn vào 5 nhóm: nhóm 1 (nợ tiêu chuẩn), nhóm 2 (nợ cần chú ý), nhóm 3 (dưới tiêu chuẩn), nhóm 4 (nghi ngờ) và nhóm 5 (có khả năng mất vốn). Việc phân loại chủ yếu dựa vào số ngày quá hạn so với lịch trả nợ, ngoài ra còn xét việc gia hạn, cơ cấu lại nợ và khả năng trả nợ thực tế.
| Nhóm nợ | Tên gọi | Là nợ xấu? | Mức độ khó vay |
|---|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Không | Vẫn được xét bình thường |
| Nhóm 2 | Nợ cần chú ý | Không | Có thể được xét, thường chặt hơn |
| Nhóm 3 | Nợ dưới tiêu chuẩn | Có | Rất khó |
| Nhóm 4 | Nợ nghi ngờ | Có | Gần như không |
| Nhóm 5 | Nợ có khả năng mất vốn | Có | Gần như không |
Lưu ý: Ngưỡng số ngày quá hạn của từng nhóm do Ngân hàng Nhà nước quy định và đã được thay đổi qua các thông tư (trước đây là Thông tư 11/2021/TT-NHNN, sau đó có Thông tư 31/2024/TT-NHNN). Theo Thông tư 11/2021, nợ nhóm 3 gồm nợ quá hạn từ 91 đến 180 ngày. Bạn nên hỏi ngân hàng nơi vay để biết chính xác khoản nợ của mình đang ở nhóm nào.
Bị nợ xấu có vay ngân hàng mua chung cư được không?
Về nguyên tắc, không có điều luật nào cấm ngân hàng cho người từng có nợ xấu vay. Tuy nhiên, ngân hàng là bên có quyền tự đánh giá rủi ro và quyết định cho vay theo chính sách tín dụng nội bộ. Vì vậy:
- Nhóm 1, 2: vẫn có thể được vay vốn, nhưng bạn nên chứng minh được lý do chậm trả (ví dụ trễ do quên ngày, lỗi hệ thống) và thu nhập hiện tại ổn định.
- Nhóm 3, 4, 5 đang tồn tại: gần như ngân hàng sẽ không xét duyệt, vì khả năng thu hồi vốn rất khó khăn. Thông thường ngân hàng sẽ yêu cầu bạn xử lý hết khoản nợ cũ trước khi xem xét hồ sơ mới.
- Đã tất toán nợ xấu: bạn có thể nộp hồ sơ, nhưng ngân hàng sẽ xem thời điểm tất toán, số lần chậm trả và lý do phát sinh nợ.
Lưu ý: Một số bài viết trên mạng nêu “ngân hàng X cho vay nợ xấu nhóm 3 dưới 100 triệu”. Đó là chính sách riêng, thay đổi liên tục, thường áp dụng cho khoản vay nhỏ, không áp dụng cho khoản vay mua chung cư giá trị lớn.
Có tài sản thế chấp thì nợ xấu có được vay không?
Đây là thắc mắc phổ biến nhất của người tìm từ khóa “nợ xấu có vay thế chấp được không”. Thế chấp là biện pháp bảo đảm thực hiện nghĩa vụ theo Bộ luật Dân sự 2015, giúp ngân hàng có đường thu hồi nợ nếu bạn không trả được. Nhưng việc xét cho vay còn dựa vào hai yếu tố khác:
- Khả năng trả nợ từ thu nhập của bạn (dòng tiền, hợp đồng lao động, sao kê lương, thuế).
- Lịch sử tín dụng của bạn trên hệ thống Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC). Trước khi xét duyệt, ngân hàng sẽ tra cứu thông tin nhóm nợ của bạn trên CIC.
Như vậy, thế chấp bằng sổ đỏ, sổ hồng hay chính căn hộ định mua không “xóa” được nợ xấu. Nhiều ngân hàng vẫn từ chối hồ sơ nếu lịch sử tín dụng xấu, vì họ muốn thu hồi nợ bằng thu nhập của bạn, không muốn phải xử lý tài sản.
Với khoản vay mua chung cư, ngân hàng còn thẩm định thêm tính pháp lý của dự án, hợp đồng mua bán và điều kiện bán nhà hình thành trong tương lai theo Luật Kinh doanh bất động sản và Luật Nhà ở. Nếu bạn cần thế chấp quyền sử dụng đất hoặc bán nhà đất bằng giấy tay, hãy đọc thêm cách làm giấy tờ mua bán đất viết tay theo quy định pháp luật để tránh rủi ro về giá trị pháp lý.
Nợ xấu bao lâu thì vay lại được?
Không có con số cố định áp dụng cho mọi ngân hàng. Hai mốc bạn cần biết:
- Thời gian lưu thông tin trên CIC: theo một số nguồn, thông tin nợ xấu của khách hàng được lưu giữ tối đa 5 năm trên hệ thống CIC. Hết thời hạn này, thông tin sẽ không còn ảnh hưởng đến hồ sơ vay mới.
- Chính sách riêng của ngân hàng: nhiều ngân hàng đặt điều kiện như trong vòng 12 tháng gần nhất không có nợ nhóm 2 và trong vòng 5 năm gần nhất không có nợ nhóm 3, 4, 5 (đây là điều kiện tham khảo, có ngân hàng quy định như vậy). Một số ngân hàng linh hoạt hơn nếu bạn đã tất toán lâu và có thu nhập tốt.
Ví dụ: Anh Minh trả chậm khoản vay mua xe, bị xếp nhóm 3 rồi tất toán hết từ cách đây 2 năm. Hiện anh muốn vay 1,2 tỷ đồng mua căn hộ. Ngân hàng có thể từ chối vì nợ nhóm 3 vẫn còn trong lịch sử CIC. Anh có thể thử hồ sơ với số tiền vay thấp hơn, tăng vốn tự có và có người đồng vay đủ điều kiện, hoặc chờ thêm thời gian trước khi nộp lại.
Cách xử lý hợp pháp khi muốn vay mua chung cư
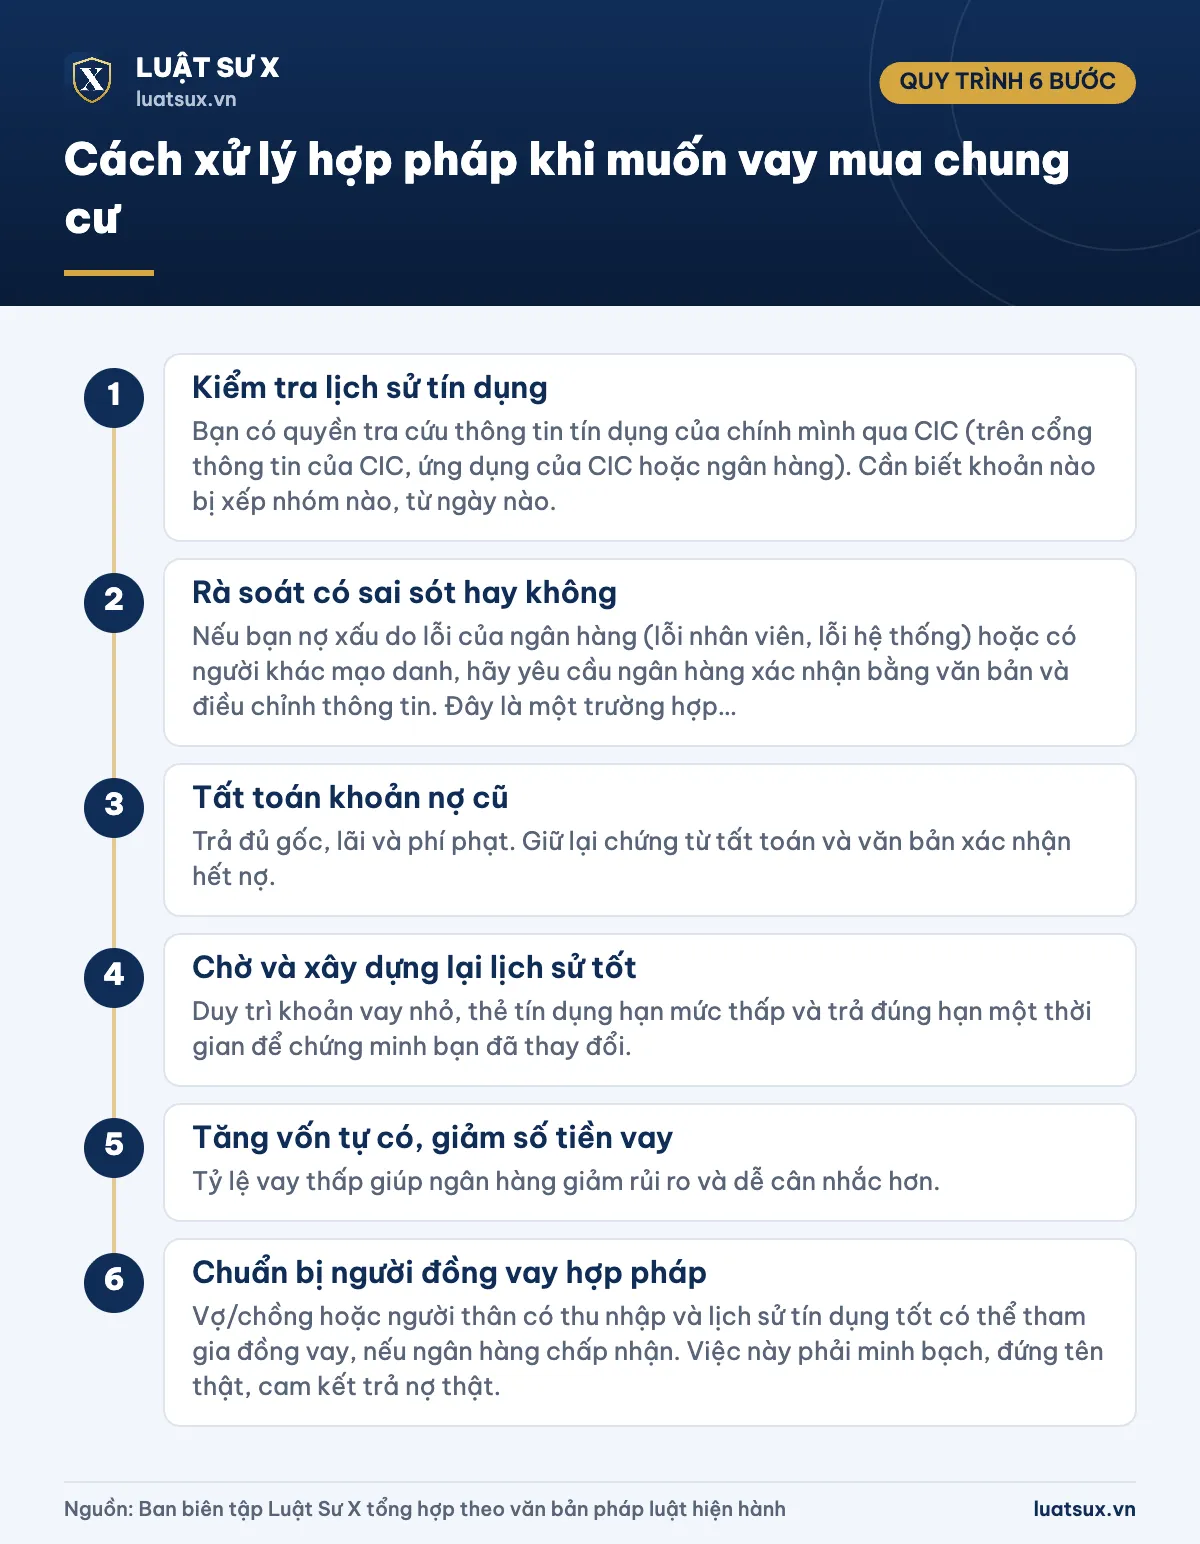
- Bước 1: Kiểm tra lịch sử tín dụng. Bạn có quyền tra cứu thông tin tín dụng của chính mình qua CIC (trên cổng thông tin của CIC, ứng dụng của CIC hoặc ngân hàng). Cần biết khoản nào bị xếp nhóm nào, từ ngày nào.
- Bước 2: Rà soát có sai sót hay không. Nếu bạn nợ xấu do lỗi của ngân hàng (lỗi nhân viên, lỗi hệ thống) hoặc có người khác mạo danh, hãy yêu cầu ngân hàng xác nhận bằng văn bản và điều chỉnh thông tin. Đây là một trường hợp được các nguồn tham khảo nhắc đến: có văn bản xác nhận của ngân hàng cho vay về lỗi nhân viên, lỗi hệ thống.
- Bước 3: Tất toán khoản nợ cũ. Trả đủ gốc, lãi và phí phạt. Giữ lại chứng từ tất toán và văn bản xác nhận hết nợ.
- Bước 4: Chờ và xây dựng lại lịch sử tốt. Duy trì khoản vay nhỏ, thẻ tín dụng hạn mức thấp và trả đúng hạn một thời gian để chứng minh bạn đã thay đổi.
- Bước 5: Tăng vốn tự có, giảm số tiền vay. Tỷ lệ vay thấp giúp ngân hàng giảm rủi ro và dễ cân nhắc hơn.
- Bước 6: Chuẩn bị người đồng vay hợp pháp. Vợ/chồng hoặc người thân có thu nhập và lịch sử tín dụng tốt có thể tham gia đồng vay, nếu ngân hàng chấp nhận. Việc này phải minh bạch, đứng tên thật, cam kết trả nợ thật.
Nếu giữa bạn và người cho vay khác có giao dịch vay mượn cá nhân, hãy lập giấy tờ rõ ràng; bạn có thể tham khảo mẫu giấy ghi nợ viết tay mới nhất. Lưu ý đây là vay dân sự, không liên quan đến chính sách tín dụng ngân hàng.
Hồ sơ cần chuẩn bị khi vay mua chung cư
Mỗi ngân hàng có danh mục riêng, nhưng thường gồm:
- Giấy đề nghị vay vốn kiêm phương án trả nợ.
- Thẻ căn cước hoặc căn cước công dân còn hạn (và giấy tờ xác nhận tình trạng hôn nhân nếu cần). Nếu bạn chưa có thẻ, xem hướng dẫn đăng ký làm thẻ căn cước công dân online; cần kiểm tra thông tin trên thẻ thì tham khảo cách tra số thẻ căn cước công dân online.
- Giấy tờ chứng minh thu nhập: hợp đồng lao động, sao kê lương, hợp đồng kinh doanh, chứng từ nộp thuế. Thông tin mã số thuế cá nhân có thể được đối chiếu; bạn xem thêm mã số thuế cá nhân theo quy định hiện hành (từ 01/07/2025 mã số thuế cá nhân là số định danh cá nhân).
- Hợp đồng đặt cọc, hợp đồng mua bán, giấy tờ pháp lý dự án hoặc giấy chứng nhận quyền sở hữu căn hộ.
- Hợp đồng thế chấp tài sản và giấy tờ thẩm định giá.
Cảnh báo: “xóa nợ xấu”, làm giả hồ sơ vay
Cảnh báo: Dữ liệu nợ xấu trên CIC do các tổ chức tín dụng báo cáo và quản lý theo quy định của Ngân hàng Nhà nước. Không cá nhân hay dịch vụ nào có thể “xóa nợ xấu” nhanh bằng tiền hay mối quan hệ. Những lời quảng cáo kiểu này thường nhằm lừa đảo chiếm đoạt tiền, hoặc thu thập thông tin cá nhân của bạn.
Ngoài ra, bạn tuyệt đối không nên làm giả hợp đồng lao động, sao kê lương, giấy tờ nhà đất để qua mặt ngân hàng. Hành vi này có thể bị xử lý theo Bộ luật Hình sự (ví dụ tội làm giả tài liệu của cơ quan, tổ chức theo Điều 341, khoản 1 phạt tù từ 6 tháng đến 3 năm; hoặc tội lừa đảo chiếm đoạt tài sản nếu có chiếm đoạt tiền vay). Tài sản thế chấp còn có thể bị xử lý theo hợp đồng nếu bạn không trả nợ.
Nếu cần vay nhỏ phục vụ nhu cầu cá nhân, hãy ưu tiên các tổ chức tín dụng hợp pháp, đọc kỹ lãi suất và phí. Tránh các ứng dụng cho vay không rõ nguồn gốc vì có thể kéo theo vi phạm pháp luật về thu hồi nợ và lộ dữ liệu cá nhân.
Căn cứ pháp lý
- Luật Các tổ chức tín dụng 2024
- Bộ luật Dân sự 2015 (quy định về hợp đồng vay tài sản và thế chấp tài sản)
- Luật Nhà ở 2023; Luật Kinh doanh bất động sản 2023
- Thông tư 11/2021/TT-NHNN và Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước về phân loại tài sản có, nhóm nợ (cần kiểm tra văn bản đang áp dụng với từng loại tổ chức tín dụng)
- Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017, 2025)
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Nợ xấu nhóm 2 có vay mua chung cư được không?
Nhóm 2 chưa phải nợ xấu theo phân loại của Ngân hàng Nhà nước nên vẫn có thể được xét. Tuy nhiên nhiều ngân hàng đặt điều kiện chặt hơn, đặc biệt nếu nhóm 2 mới phát sinh trong 12 tháng gần đây hoặc xảy ra nhiều lần.
Có tài sản thế chấp thì ngân hàng có bỏ qua nợ xấu không?
Thường là không. Tài sản bảo đảm chỉ là một phần của hồ sơ, ngân hàng còn đánh giá lịch sử tín dụng và khả năng trả nợ bằng thu nhập. Nợ xấu nhóm 3–5 chưa xử lý vẫn là lý do phổ biến để bị từ chối.
Trả hết nợ xấu rồi có vay được ngay không?
Chưa chắc. Sau khi tất toán, thông tin vẫn có thể còn trên CIC trong nhiều năm và mỗi ngân hàng có chính sách riêng. Bạn nên xin xác nhận tất toán, duy trì lịch sử trả nợ tốt và hỏi trực tiếp ngân hàng về điều kiện.
Nợ xấu có xóa được trên CIC không?
Chỉ trong trường hợp thông tin sai do lỗi của tổ chức tín dụng thì được điều chỉnh sau khi tổ chức đó xác nhận và cập nhật. Nợ xấu thật không thể xóa bằng dịch vụ trung gian; thông tin sẽ hết ảnh hưởng theo thời hạn lưu trữ.
Vợ hoặc chồng không nợ xấu đứng tên vay thay có được không?
Có thể, nếu người đứng vay thực sự có thu nhập và đủ điều kiện, cam kết trả nợ thật. Ngân hàng thường thẩm định cả hai vợ chồng đối với tài sản chung, và việc nhờ người khác đứng tên vay hộ có nhiều rủi ro pháp lý, bạn cần cân nhắc kỹ.
Tóm lại, nợ xấu nhóm 3–5 chưa xử lý gần như chặn cửa vay mua chung cư, kể cả khi bạn thế chấp tài sản. Con đường thực tế nhất là kiểm tra CIC, tất toán nợ cũ, xây dựng lại lịch sử trả nợ và tăng vốn tự có trước khi nộp hồ sơ. Không dùng dịch vụ “xóa nợ xấu” hay giấy tờ giả vì rủi ro mất tiền và bị xử lý hình sự.