Dịch vụ đòi nợ thuê bị cấm từ ngày 01/01/2021, khi Luật Đầu tư 2020 đưa “kinh doanh dịch vụ đòi nợ” vào danh mục ngành, nghề cấm đầu tư kinh doanh. Quy định này được giữ nguyên trong Luật Đầu tư 2025 (hiệu lực từ 01/3/2026). Vì vậy, không tổ chức hay cá nhân nào được đăng ký hoặc hoạt động kinh doanh đòi nợ thuê.
Tóm tắt nhanh
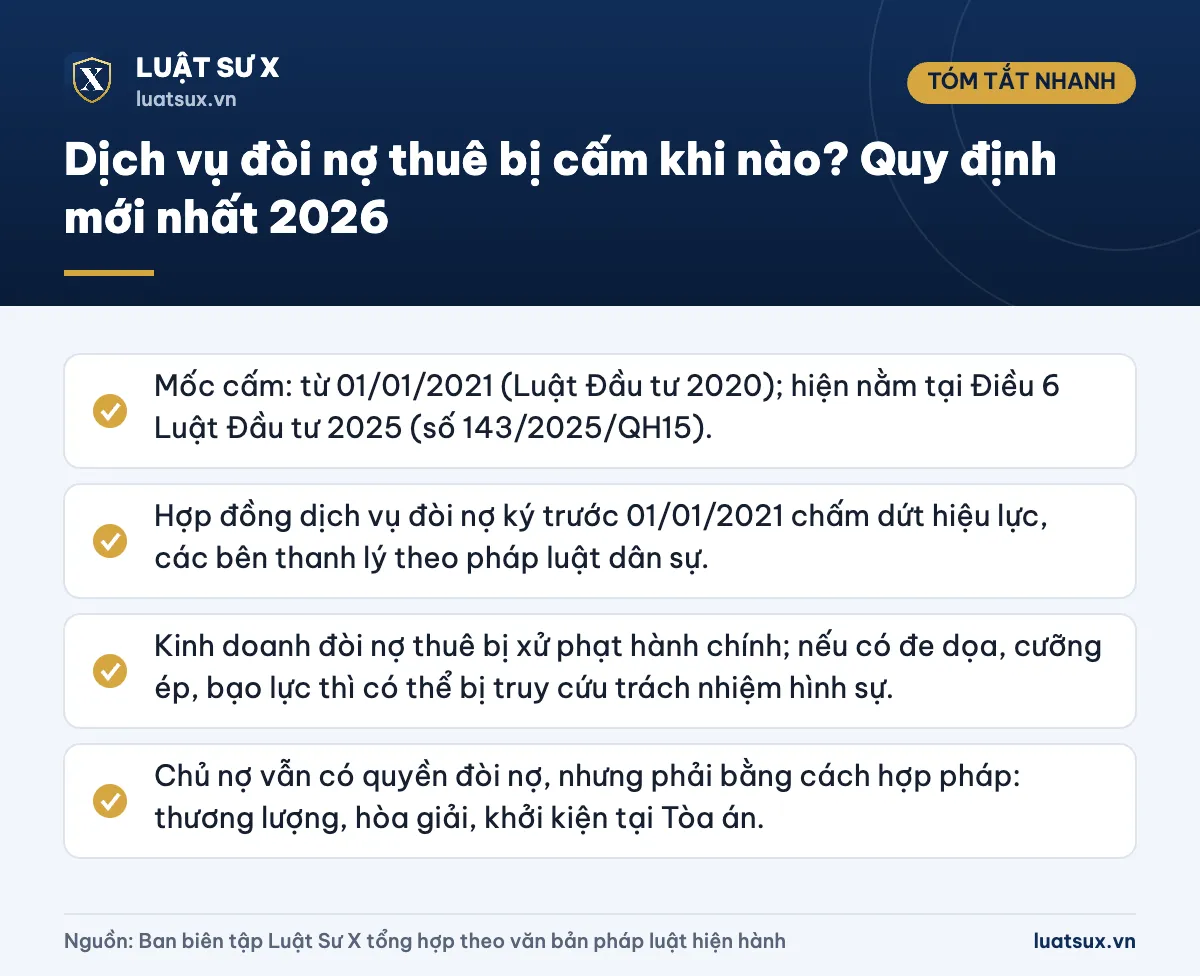
- Mốc cấm: từ 01/01/2021 (Luật Đầu tư 2020); hiện nằm tại Điều 6 Luật Đầu tư 2025 (số 143/2025/QH15).
- Hợp đồng dịch vụ đòi nợ ký trước 01/01/2021 chấm dứt hiệu lực, các bên thanh lý theo pháp luật dân sự.
- Kinh doanh đòi nợ thuê bị xử phạt hành chính; nếu có đe dọa, cưỡng ép, bạo lực thì có thể bị truy cứu trách nhiệm hình sự.
- Chủ nợ vẫn có quyền đòi nợ, nhưng phải bằng cách hợp pháp: thương lượng, hòa giải, khởi kiện tại Tòa án.
Dịch vụ đòi nợ thuê bị cấm từ khi nào?
Trước năm 2021, dịch vụ đòi nợ từng được xếp vào nhóm ngành, nghề kinh doanh có điều kiện theo Luật Đầu tư 2014. Doanh nghiệp đăng ký ngành này, đáp ứng điều kiện thì được hoạt động.
Luật Đầu tư 2020 (hiệu lực từ 01/01/2021) đã thay đổi hẳn cách tiếp cận. Quốc hội quyết định cấm kinh doanh dịch vụ đòi nợ vì hoạt động này dễ biến tướng thành đe dọa, cưỡng đoạt tài sản, gắn với tín dụng đen và ảnh hưởng đến an ninh, trật tự. Từ mốc 01/01/2021:
- Không được thành lập doanh nghiệp hay đăng ký hộ kinh doanh với ngành chính là dịch vụ đòi nợ.
- Doanh nghiệp đang có ngành này phải ngừng hoạt động hoặc chuyển đổi ngành nghề.
- Hợp đồng cung cấp dịch vụ đòi nợ cũ không còn hiệu lực.
Luật Đầu tư 2025 có còn cấm đòi nợ thuê không?
Có. Luật Đầu tư 2025 (Luật số 143/2025/QH15, thông qua ngày 11/12/2025, có hiệu lực từ 01/3/2026) thay thế Luật Đầu tư 2020. Điều 6 của luật mới liệt kê 11 nhóm ngành, nghề cấm đầu tư kinh doanh, trong đó vẫn có “kinh doanh dịch vụ đòi nợ”, bên cạnh ma túy, mại dâm, pháo nổ, mua bán người…
Ngày 24/8/2026, Quốc hội tiếp tục thông qua Luật số 24/2026/QH16 sửa đổi, bổ sung Luật Đầu tư 2025. Danh mục hiện hành vẫn giữ nội dung cấm đòi nợ thuê. Như vậy, quy định cấm này chưa bị nới lỏng ở bất kỳ thời điểm nào kể từ 2021.
Lưu ý: Nhiều bài cũ trên mạng vẫn dẫn “điểm h khoản 1 Điều 6 Luật Đầu tư 2020”. Luật này đã hết hiệu lực từ 01/3/2026 (trừ một số phần về ngành, nghề có điều kiện). Khi trích dẫn, bạn nên ghi theo Điều 6 Luật Đầu tư 2025.
Hợp đồng đòi nợ thuê ký trước 2021 xử lý thế nào?
Luật Đầu tư 2020 quy định hợp đồng cung cấp dịch vụ đòi nợ ký trước ngày luật có hiệu lực chấm dứt hiệu lực kể từ 01/01/2021. Các bên được thực hiện hoạt động cần thiết để thanh lý hợp đồng theo pháp luật dân sự và quy định liên quan.
Nói cách khác, nếu bạn từng thuê một đơn vị đòi nợ theo hợp đồng cũ, hợp đồng đó không thể tiếp tục thực hiện. Việc thanh toán phần đã làm, hoàn trả phí hay giải quyết tranh chấp được xử lý theo Bộ luật Dân sự 2015.
Kinh doanh đòi nợ thuê bị xử lý thế nào?
Xử phạt vi phạm hành chính
Kinh doanh dịch vụ thuộc danh mục ngành, nghề cấm đầu tư kinh doanh là hành vi bị xử phạt hành chính. Nhiều tài liệu pháp lý dẫn Điều 7 Nghị định 98/2020/NĐ-CP (xử phạt trong hoạt động thương mại, sản xuất, buôn bán hàng giả, hàng cấm và bảo vệ quyền lợi người tiêu dùng, đã sửa đổi nhiều lần) với mức phạt 60–80 triệu đồng đối với cá nhân. Cùng hành vi, tổ chức bị phạt gấp hai lần, tức 120–160 triệu đồng.
Ngoài phạt tiền, người vi phạm có thể bị tịch thu tang vật, phương tiện vi phạm và buộc nộp lại khoản lợi bất hợp pháp có được.
Lưu ý: Hệ thống văn bản xử phạt (thương mại, kế hoạch – đầu tư) được sửa đổi liên tục, gần đây có Nghị định 24/2025/NĐ-CP và Nghị định 288/2026/NĐ-CP. Mức phạt cụ thể phụ thuộc văn bản được áp dụng tại thời điểm xử lý. Bạn nên đối chiếu văn bản đang có hiệu lực trước khi trích dẫn con số.
Doanh nghiệp bị xử lý thêm gì?
Doanh nghiệp “núp bóng” bằng ngành nghề khác (tư vấn tài chính, dịch vụ hành chính, thu hồi công nợ…) nhưng thực chất đòi nợ thuê vẫn bị coi là kinh doanh ngành cấm. Cơ quan chức năng có thể xử phạt, đình chỉ hoạt động và chuyển hồ sơ sang cơ quan điều tra khi có dấu hiệu tội phạm.
Những hành vi đòi nợ có thể bị xử lý hình sự
Dù ai đòi nợ, kể cả chủ nợ tự đòi, mà dùng cách bất hợp pháp thì đều có thể bị xử lý. Tùy tính chất, mức độ, các hành vi thường gặp có thể rơi vào những tội danh sau của Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017 và 2025):
| Hành vi thường gặp | Tội danh có thể áp dụng |
|---|---|
| Dọa đánh, dọa giết, nhắn tin khủng bố khiến con nợ lo sợ | Tội đe dọa giết người (Điều 133) |
| Đánh đập, gây thương tích | Tội cố ý gây thương tích (Điều 134) |
| Bắt giữ, nhốt con nợ hoặc người thân để ép trả tiền | Tội bắt, giữ hoặc giam người trái pháp luật (Điều 157) |
| Bêu riếu, đăng ảnh, bôi nhọ trên mạng xã hội, đến nơi làm việc để hạ uy tín | Tội làm nhục người khác (Điều 155) |
| Tự ý vào nhà, đập phá, chiếm giữ nhà ở | Tội xâm phạm chỗ ở của người khác (Điều 158), có thể kèm tội hủy hoại tài sản |
| Đe dọa dùng vũ lực để buộc đưa tiền, tài sản vượt quá khoản nợ hoặc không có nợ | Tội cưỡng đoạt tài sản (Điều 170) |
| Cho vay với lãi suất gấp nhiều lần mức luật cho phép rồi đòi nợ | Tội cho vay lãi nặng trong giao dịch dân sự (Điều 201) |
Ví dụ, khoản 1 Điều 170 (cưỡng đoạt tài sản) có khung phạt tù từ 1 đến 5 năm; khoản 1 Điều 133 (đe dọa giết người) phạt tù từ 3 tháng đến 3 năm. Phạm tội có tổ chức, có hung khí hoặc nhiều lần thì khung hình phạt nặng hơn. Mức hình phạt cụ thể do Tòa án quyết định theo từng vụ việc.
Cảnh báo: Người “thuê” đòi nợ cũng không an toàn. Nếu bạn đồng ý, hứa trả tiền hoặc chỉ đạo để người khác dùng vũ lực, đe dọa con nợ thì có thể bị xem là đồng phạm. Ngoài ra, các hành vi đe dọa, xúc phạm, làm ảnh hưởng trật tự công cộng chưa đến mức hình sự vẫn có thể bị phạt hành chính theo Nghị định 282/2025/NĐ-CP (hiệu lực từ 15/12/2025).
Việc dùng hung khí, công cụ hỗ trợ khi đi “làm việc” với con nợ còn có thể vi phạm quy định về quản lý vũ khí. Bạn có thể xem thêm ở bài mang vũ khí nào để tự vệ mà không vi phạm pháp luật.
Đâu là đòi nợ hợp pháp, đâu là đòi nợ thuê biến tướng?
Luật cấm “kinh doanh dịch vụ đòi nợ”, tức là nhận tiền công, phí hoặc phần trăm để đứng ra đòi nợ cho người khác như một hoạt động thường xuyên. Luật không cấm chủ nợ đòi khoản nợ của chính mình.
| Tình huống | Đánh giá |
|---|---|
| Chủ nợ tự nhắc nợ, gửi thông báo, thương lượng với con nợ | Hợp pháp |
| Chủ nợ khởi kiện, yêu cầu thi hành án | Hợp pháp |
| Tổ chức tín dụng nhắc nợ, xử lý tài sản bảo đảm theo hợp đồng và quy định của pháp luật | Hợp pháp nếu đúng quy trình |
| Luật sư tham gia tố tụng, đại diện thương lượng, soạn thảo văn bản theo hợp đồng dịch vụ pháp lý | Hợp pháp, thuộc hoạt động hành nghề luật sư |
| Nhờ người thân tin cậy thay mặt nhắc nợ, không thu phí, không đe dọa | Thường không phải “kinh doanh”, nhưng vẫn cấm dùng vũ lực, đe dọa |
| Công ty nhận “xử lý công nợ” thu phần trăm, cử nhóm người đến nhà, nơi làm việc con nợ gây áp lực | Đòi nợ thuê biến tướng, vi phạm pháp luật |
Dấu hiệu nhận biết đòi nợ thuê biến tướng: thu phí theo phần trăm số nợ thu được, dùng nhóm người đến tận nơi, gọi điện dồn dập, nhắn tin cho người thân – đồng nghiệp, đăng thông tin con nợ lên mạng.
Cách đòi nợ đúng luật từng bước
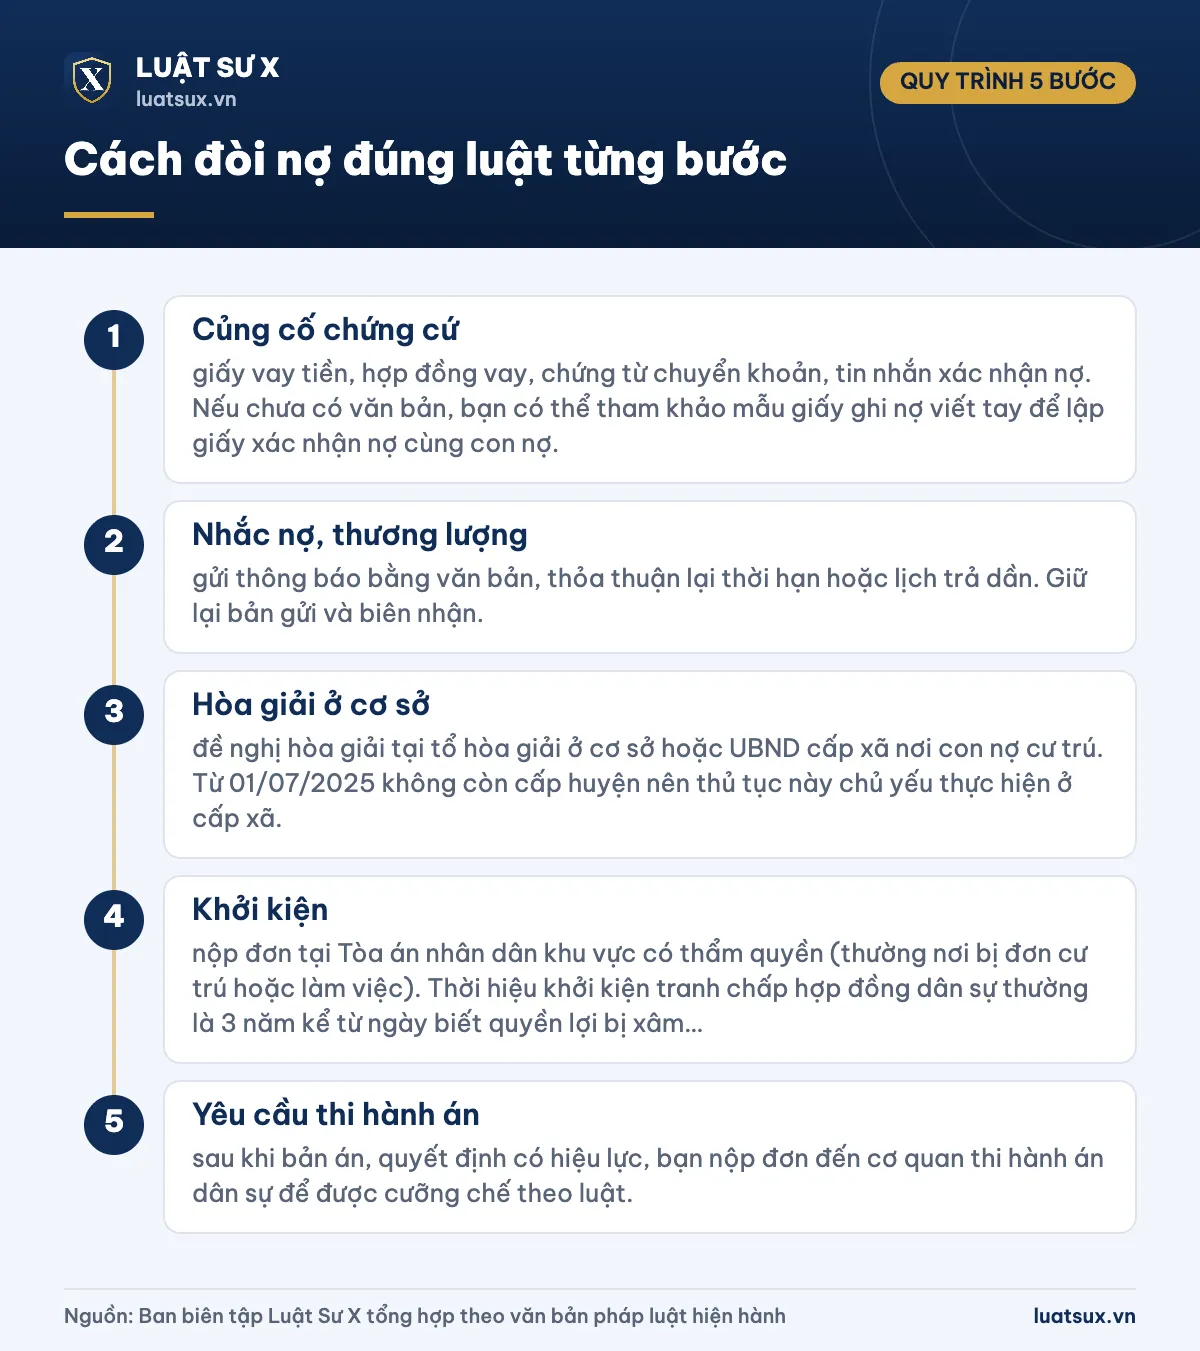
- Bước 1 – Củng cố chứng cứ: giấy vay tiền, hợp đồng vay, chứng từ chuyển khoản, tin nhắn xác nhận nợ. Nếu chưa có văn bản, bạn có thể tham khảo mẫu giấy ghi nợ viết tay để lập giấy xác nhận nợ cùng con nợ.
- Bước 2 – Nhắc nợ, thương lượng: gửi thông báo bằng văn bản, thỏa thuận lại thời hạn hoặc lịch trả dần. Giữ lại bản gửi và biên nhận.
- Bước 3 – Hòa giải ở cơ sở: đề nghị hòa giải tại tổ hòa giải ở cơ sở hoặc UBND cấp xã nơi con nợ cư trú. Từ 01/07/2025 không còn cấp huyện nên thủ tục này chủ yếu thực hiện ở cấp xã.
- Bước 4 – Khởi kiện: nộp đơn tại Tòa án nhân dân khu vực có thẩm quyền (thường nơi bị đơn cư trú hoặc làm việc). Thời hiệu khởi kiện tranh chấp hợp đồng dân sự thường là 3 năm kể từ ngày biết quyền lợi bị xâm phạm.
- Bước 5 – Yêu cầu thi hành án: sau khi bản án, quyết định có hiệu lực, bạn nộp đơn đến cơ quan thi hành án dân sự để được cưỡng chế theo luật.
Về chi phí, án phí dân sự sơ thẩm tranh chấp có giá ngạch thường tính theo tỷ lệ phần trăm giá trị phần tranh chấp, theo Nghị quyết 326/2016/UBTVQH14. Với khoản tranh chấp đến 6 triệu đồng, mức án phí là 300.000 đồng. Chủ nợ cần nộp tạm ứng án phí khi Tòa án thụ lý.
Lưu ý: Lãi suất vay giữa cá nhân theo Bộ luật Dân sự 2015 không được vượt 20%/năm của khoản vay, nếu các bên thỏa thuận cao hơn thì phần vượt không có hiệu lực. Chủ nợ nên tính nợ gốc, lãi hợp pháp trước khi đòi để tránh bị coi là đòi quá mức. Khoản vay có thế chấp, cầm cố tài sản như nhà đất cần tuân thủ hình thức luật định; bạn có thể xem thêm bài cách làm giấy tờ mua bán đất viết tay theo quy định pháp luật để hiểu rủi ro của giao dịch không đúng hình thức.
Bị đòi nợ thuê đe dọa, quấy rối thì làm gì?
Thân thể, danh dự, chỗ ở của mỗi người được pháp luật bảo vệ, kể cả khi bạn đang còn nợ. Bạn có thể tìm hiểu rõ hơn trong bài quyền bất khả xâm phạm về thân thể của công dân. Nếu bị đòi nợ bằng cách trái luật, bạn nên:
- Giữ bình tĩnh, không đối đầu trực tiếp, không dùng bạo lực để phản ứng.
- Lưu lại bằng chứng: tin nhắn, ghi âm cuộc gọi, hình ảnh, video, tên – số điện thoại người liên hệ, nhân chứng.
- Trình báo với Công an cấp xã nơi cư trú hoặc cơ quan Công an cấp tỉnh để được xem xét xử lý.
- Vẫn chủ động làm việc với chủ nợ thật sự (ngân hàng, công ty tài chính, cá nhân cho vay) để thỏa thuận phương án trả nợ.
- Nếu nghi ngờ khoản vay có lãi suất bất thường, hãy giữ hợp đồng và chứng từ trả tiền để yêu cầu xác định lại nghĩa vụ.
Nghĩa vụ trả nợ hợp pháp vẫn tồn tại, nhưng việc ép trả nợ bằng đe dọa, quấy rối không được pháp luật chấp nhận.
Căn cứ pháp lý
- Luật Đầu tư 2020 (số 61/2020/QH14) – quy định cấm kinh doanh dịch vụ đòi nợ từ 01/01/2021 và điều khoản chuyển tiếp về hợp đồng dịch vụ đòi nợ.
- Luật Đầu tư 2025 (số 143/2025/QH15), hiệu lực từ 01/3/2026 – Điều 6 về ngành, nghề cấm đầu tư kinh doanh.
- Luật số 24/2026/QH16 sửa đổi, bổ sung Luật Đầu tư 2025 (thông qua ngày 24/8/2026).
- Nghị định 98/2020/NĐ-CP (sửa đổi bởi Nghị định 17/2022/NĐ-CP, Nghị định 24/2025/NĐ-CP) và Nghị định 122/2021/NĐ-CP (sửa đổi bởi Nghị định 288/2026/NĐ-CP) – xử phạt vi phạm hành chính liên quan.
- Nghị định 282/2025/NĐ-CP – xử phạt vi phạm hành chính về an ninh, trật tự.
- Bộ luật Hình sự 2015 (sửa đổi, bổ sung 2017, 2025).
- Bộ luật Dân sự 2015; Nghị quyết 326/2016/UBTVQH14 về án phí, lệ phí Tòa án.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Công ty đòi nợ thuê hiện nay có hợp pháp không?
Không. Kinh doanh dịch vụ đòi nợ là ngành, nghề cấm đầu tư kinh doanh từ 01/01/2021 và vẫn bị cấm theo Luật Đầu tư 2025. Doanh nghiệp vẫn hoạt động dưới danh nghĩa khác (như tư vấn, xử lý công nợ) có thể bị xử phạt và bị xem xét trách nhiệm hình sự nếu có hành vi đe dọa, cưỡng ép.
Tôi tự đòi nợ khoản tiền cho vay của mình có vi phạm không?
Không. Bạn có quyền đòi khoản nợ của chính mình bằng cách nhắc nợ, thương lượng, hòa giải hoặc khởi kiện. Điều bị cấm là kinh doanh đòi nợ cho người khác, hoặc dùng đe dọa, bạo lực, xúc phạm để đòi nợ.
Nhờ người quen đòi nợ giúp, không lấy tiền công thì sao?
Nếu không thu phí và không có tính chất kinh doanh thì thường không bị coi là kinh doanh dịch vụ đòi nợ. Tuy nhiên, người đó vẫn không được đe dọa, gây áp lực hoặc xâm phạm chỗ ở, danh dự của con nợ. Nếu làm vậy, cả người trực tiếp thực hiện và người chỉ đạo đều có thể bị xử lý.
Thuê luật sư đòi nợ có bị coi là đòi nợ thuê không?
Không, nếu luật sư thực hiện đúng phạm vi hành nghề: tư vấn, soạn thảo văn bản, đại diện thương lượng, tham gia tố tụng. Hoạt động này khác với việc tổ chức nhóm người đến gây áp lực để thu hồi nợ.
Nợ quá hạn bao lâu thì hết thời hiệu khởi kiện?
Thời hiệu khởi kiện yêu cầu giải quyết tranh chấp hợp đồng dân sự thường là 3 năm kể từ ngày người có quyền biết quyền, lợi ích hợp pháp bị xâm phạm. Thời hiệu có thể được tính lại hoặc tạm dừng trong một số trường hợp luật định, ví dụ khi con nợ thừa nhận nghĩa vụ.
Bị đòi nợ thuê đến nhà, nhắn tin cho người thân thì báo ở đâu?
Bạn nên lưu chứng cứ rồi trình báo Công an cấp xã nơi xảy ra sự việc hoặc cơ quan Công an cấp tỉnh. Cơ quan Công an sẽ xem xét xử lý hành chính hoặc hình sự tùy mức độ vi phạm.
Tóm lại, đòi nợ thuê với tư cách một ngành kinh doanh đã bị cấm từ 01/01/2021 và chưa được nới lại trong Luật Đầu tư 2025. Chủ nợ vẫn có quyền đòi nợ, nhưng cần dùng con đường thương lượng, hòa giải, khởi kiện và thi hành án. Con nợ vẫn phải trả khoản nợ hợp pháp, song cũng được pháp luật bảo vệ trước mọi hành vi đe dọa, quấy rối.