Bạn vẫn có thể vay tiền khi dùng giấy tờ tùy thân, nhưng không còn là CMND. Từ 01/01/2025, chứng minh nhân dân hết giá trị sử dụng theo Luật Căn cước 2023, nên bạn phải dùng thẻ căn cước hoặc CCCD còn hạn. Chỉ tổ chức được cấp phép mới được cho vay thường xuyên. Việc đưa CMND, CCCD cho người khác giữ để “cầm” tiền là hành vi bị cấm.
Tóm tắt nhanh
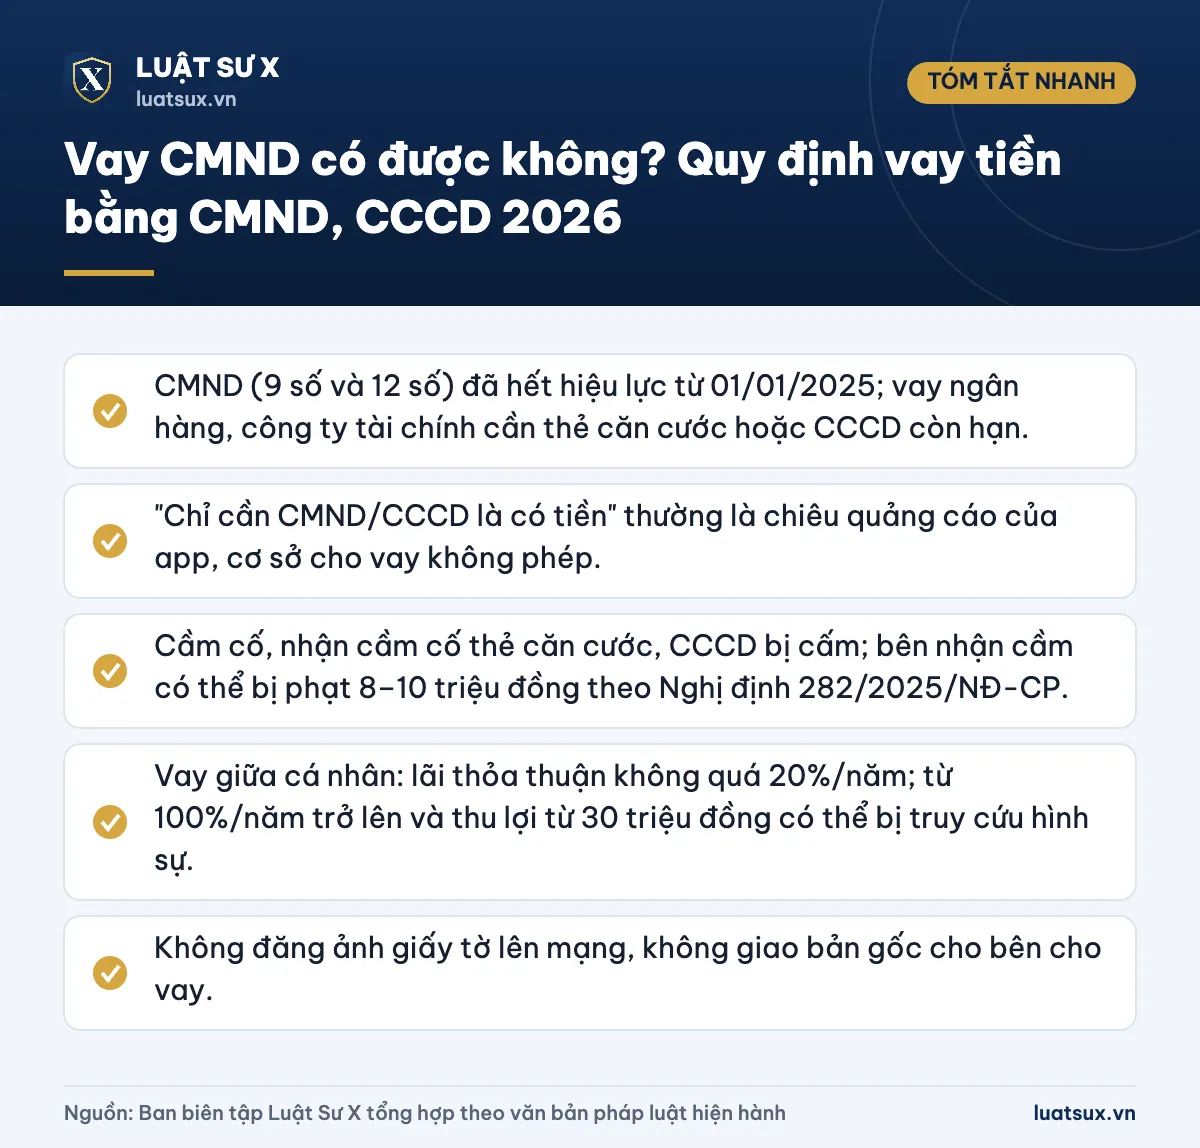
- CMND (9 số và 12 số) đã hết hiệu lực từ 01/01/2025; vay ngân hàng, công ty tài chính cần thẻ căn cước hoặc CCCD còn hạn.
- “Chỉ cần CMND/CCCD là có tiền” thường là chiêu quảng cáo của app, cơ sở cho vay không phép.
- Cầm cố, nhận cầm cố thẻ căn cước, CCCD bị cấm; bên nhận cầm có thể bị phạt 8–10 triệu đồng theo Nghị định 282/2025/NĐ-CP.
- Vay giữa cá nhân: lãi thỏa thuận không quá 20%/năm; từ 100%/năm trở lên và thu lợi từ 30 triệu đồng có thể bị truy cứu hình sự.
- Không đăng ảnh giấy tờ lên mạng, không giao bản gốc cho bên cho vay.
CMND còn dùng để vay tiền được không?
Không. Trước đây, người dân thường đưa CMND 9 số hoặc 12 số để làm hợp đồng vay. Hiện nay, Luật Căn cước 2023 quy định CMND hết giá trị sử dụng từ ngày 01/01/2025, dù trên thẻ còn ghi thời hạn. Nhiều ngân hàng đã thông báo không nhận CMND trong giao dịch từ thời điểm này.
Vì vậy, khi nói “vay bằng CMND” hiện nay, bạn cần hiểu là vay bằng giấy tờ tùy thân còn hiệu lực: thẻ căn cước, thẻ CCCD còn hạn hoặc hộ chiếu (tùy điều kiện từng sản phẩm). Bạn nên đổi sang thẻ căn cước trước khi làm hồ sơ vay. Xem thêm hướng dẫn đăng ký làm thẻ căn cước online và nơi làm căn cước theo quy định.
Lưu ý: Số CMND ghi trong các hợp đồng, giấy tờ đã ký trước đây vẫn có giá trị. Bạn không bị coi là vô hiệu hợp đồng chỉ vì CMND đã hết hạn sử dụng. Với khoản vay đang còn hiệu lực, ngân hàng thường yêu cầu bạn cập nhật giấy tờ mới để tiếp tục giao dịch.
Nếu bạn cần kiểm tra số định danh trên thẻ, có thể tham khảo bài tra số căn cước công dân online.
Cầm CMND, CCCD để vay tiền có được phép không?
Không được. Điều 7 Luật Căn cước 2023 nghiêm cấm nhiều hành vi, trong đó có giữ thẻ căn cước trái quy định của pháp luật và cầm cố, nhận cầm cố thẻ căn cước. Quy định này áp dụng cả với thẻ CCCD đang được sử dụng. Với CMND, việc giữ giấy tờ để làm tin cũng không còn cơ sở pháp lý.
Về xử phạt, Nghị định 282/2025/NĐ-CP (hiệu lực từ 15/12/2025, thay Nghị định 144/2021/NĐ-CP) quy định mức phạt 8–10 triệu đồng đối với hành vi cầm cố, nhận cầm cố thẻ căn cước, đồng thời tịch thu giấy tờ liên quan. Vì vậy, cơ sở nào yêu cầu bạn để lại bản gốc giấy tờ tùy thân là đang làm trái luật.
Cảnh báo: Dù bên cho vay có đề nghị “để thẻ giữ tạm, trả nợ xong lấy lại”, bạn vẫn không nên đồng ý. Giấy tờ gốc có thể bị dùng để vay thêm, đăng ký sim, mở tài khoản hoặc thực hiện hành vi lừa đảo mà bạn phải gánh hậu quả.
Nếu cần cho bên cho vay xem giấy tờ để đối chiếu, bạn chỉ nên đưa xem trực tiếp rồi lấy lại ngay. Nếu phải cung cấp bản sao, hãy ghi rõ mục đích sử dụng và ngày tháng lên bản sao.
Cơ sở nào được phép cho vay tiền?
Hoạt động cho vay mang tính kinh doanh chỉ do tổ chức tín dụng được Ngân hàng Nhà nước cấp phép thực hiện, gồm ngân hàng, công ty tài chính, quỹ tín dụng nhân dân theo Luật Các tổ chức tín dụng. Các tiệm cầm đồ, nhóm cho vay trên mạng xã hội hay app không có giấy phép không thuộc nhóm này.
Riêng cá nhân vẫn được cho người quen vay tiền theo hợp đồng vay tài sản của Bộ luật Dân sự 2015. Tuy nhiên, việc cho vay thường xuyên, có tổ chức, thu lãi cao thì vượt khỏi quan hệ dân sự thông thường và dễ bị xử lý.
| Bên cho vay | Có được cho vay không? | Điều cần kiểm tra |
|---|---|---|
| Ngân hàng, công ty tài chính, quỹ tín dụng | Được, có giấy phép | Hợp đồng tín dụng rõ lãi suất, phí, lịch trả nợ |
| Cá nhân cho người quen vay | Được, theo thỏa thuận dân sự | Lãi không quá 20%/năm; có giấy vay tiền |
| App, cơ sở, nhóm mạng xã hội không phép | Không được cho vay kinh doanh | Dấu hiệu tín dụng đen, dễ vi phạm pháp luật |
Lãi suất vay tối đa bao nhiêu thì hợp pháp?
Theo khoản 1 Điều 468 Bộ luật Dân sự 2015, lãi suất vay do các bên thỏa thuận nhưng không quá 20%/năm của khoản tiền vay, tức khoảng 1,67%/tháng. Phần lãi vượt quá mức này không có hiệu lực. Nếu hai bên chỉ thỏa thuận có lãi mà không ghi rõ mức, khi tranh chấp, lãi suất được xác định bằng 50% mức giới hạn, tức 10%/năm.
Mức 20%/năm áp dụng cho vay giữa cá nhân và các giao dịch dân sự thông thường. Với hợp đồng tín dụng của tổ chức tín dụng, lãi suất do pháp luật về tổ chức tín dụng điều chỉnh, và hợp đồng phải công khai lãi suất, phí.
Ví dụ: Anh Nam vay 3 triệu đồng, 10 ngày sau phải trả 3,6 triệu đồng. Tiền lãi là 600.000 đồng cho 10 ngày, tương đương khoảng 20% sau 10 ngày, quy ra hơn 700%/năm. Mức này cao gấp hơn 35 lần trần 20%/năm và là dấu hiệu rõ của cho vay lãi nặng.
Nếu bạn cho người thân vay, hãy lập văn bản rõ ràng. Tham khảo mẫu giấy vay tiền, ghi nợ viết tay để ghi đủ số tiền, lãi suất, thời hạn, thông tin hai bên.
Cho vay lãi nặng bị xử lý thế nào?
Cho vay lãi nặng là cho vay với lãi suất gấp 05 lần trở lên mức cao nhất theo Bộ luật Dân sự, tức từ 100%/năm trở lên. Hành vi này có thể bị xử lý hành chính hoặc hình sự tùy mức thu lợi.
| Mức độ | Hậu quả pháp lý (Điều 201 BLHS 2015) |
|---|---|
| Thu lợi bất chính từ 30 triệu đến dưới 100 triệu đồng, hoặc đã bị xử phạt hành chính/kết án mà còn vi phạm | Phạt tiền 50–200 triệu đồng hoặc cải tạo không giam giữ đến 3 năm |
| Thu lợi bất chính từ 100 triệu đồng trở lên | Phạt tiền 200 triệu – 1 tỷ đồng hoặc phạt tù 6 tháng – 3 năm |
| Hình phạt bổ sung | Có thể phạt 30–100 triệu đồng, cấm đảm nhiệm chức vụ, hành nghề 1–5 năm |
Nếu thu lợi dưới 30 triệu đồng và chưa từng bị xử lý, người cho vay chủ yếu bị xử phạt hành chính theo nghị định về xử phạt vi phạm trong lĩnh vực an ninh, trật tự hiện hành. Trường hợp dùng đe dọa, khủng bố tinh thần, xông vào nhà đòi nợ còn có thể bị xử lý về các tội khác như xâm phạm chỗ ở hoặc cưỡng đoạt tài sản.
Bạn là người vay thì không bị truy cứu về tội cho vay lãi nặng. Tuy vậy, phần lãi vượt trần vẫn không có hiệu lực, và bạn nên lưu lại toàn bộ tin nhắn, chứng từ chuyển tiền để trình báo.
Dấu hiệu nhận biết app, cơ sở tín dụng đen
Cơ quan công an nhiều địa phương liên tục cảnh báo các quảng cáo như “giải ngân 5 phút”, “không cần thế chấp”, “chỉ cần CCCD”. Bạn nên dừng ngay nếu gặp các dấu hiệu sau:
- Không cung cấp tên pháp nhân, địa chỉ, mã số doanh nghiệp, hoặc không có giấy phép hoạt động rõ ràng.
- Yêu cầu giữ bản gốc căn cước, hoặc yêu cầu chụp ảnh giấy tờ gửi qua Zalo, Telegram.
- Xin quyền truy cập danh bạ, tin nhắn, thư viện ảnh trên điện thoại.
- Trừ “phí hồ sơ”, “phí giải ngân” ngay khi nhận tiền, khiến tiền thực nhận thấp hơn số tiền ghi trong hợp đồng.
- Thời hạn vay rất ngắn (7–14 ngày) nhưng tiền lãi quy ra hàng trăm phần trăm mỗi năm.
- Đe dọa, nhắn tin đòi nợ cho người thân, bạn bè trong danh bạ.
Cảnh báo: Không chuyển tiền “phí bảo hiểm”, “phí xác minh” cho người hứa sẽ giải ngân sau. Đây là thủ đoạn lừa đảo phổ biến. Nếu bị đe dọa, hãy lưu bằng chứng và trình báo công an cấp xã hoặc cơ quan công an nơi cư trú.
Cách vay tiền hợp pháp khi cần gấp
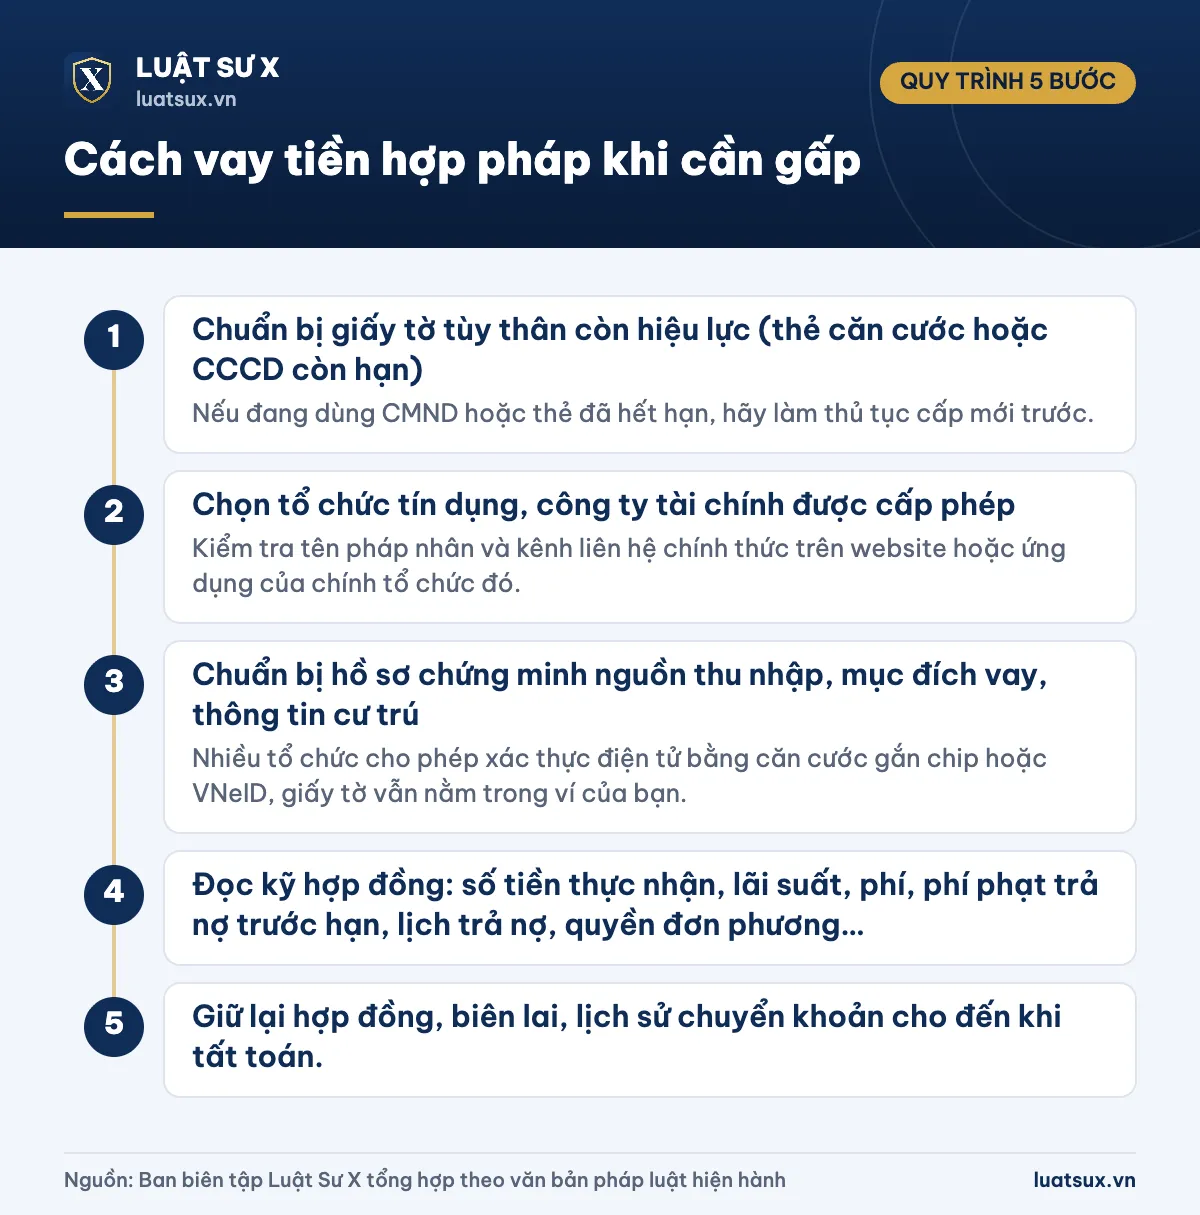
- Bước 1: Chuẩn bị giấy tờ tùy thân còn hiệu lực (thẻ căn cước hoặc CCCD còn hạn). Nếu đang dùng CMND hoặc thẻ đã hết hạn, hãy làm thủ tục cấp mới trước.
- Bước 2: Chọn tổ chức tín dụng, công ty tài chính được cấp phép. Kiểm tra tên pháp nhân và kênh liên hệ chính thức trên website hoặc ứng dụng của chính tổ chức đó.
- Bước 3: Chuẩn bị hồ sơ chứng minh nguồn thu nhập, mục đích vay, thông tin cư trú. Nhiều tổ chức cho phép xác thực điện tử bằng căn cước gắn chip hoặc VNeID, giấy tờ vẫn nằm trong ví của bạn.
- Bước 4: Đọc kỹ hợp đồng: số tiền thực nhận, lãi suất, phí, phí phạt trả nợ trước hạn, lịch trả nợ, quyền đơn phương chấm dứt.
- Bước 5: Giữ lại hợp đồng, biên lai, lịch sử chuyển khoản cho đến khi tất toán.
Nếu vay người quen, bạn nên có giấy vay tiền hai bên ký, ghi rõ lãi suất không quá 20%/năm và cách xử lý khi chậm trả. Người vay phải là người đủ 18 tuổi, có năng lực hành vi dân sự đầy đủ, hoặc có người đại diện hợp pháp đồng ý.
Bị lộ CMND, CCCD và bị đòi nợ thì làm gì?
Kẻ xấu có thể dùng ảnh giấy tờ bị lộ để đăng ký vay trên app. Khi đó, người thực sự không ký, không nhận tiền thường không phải là người có nghĩa vụ trả nợ, nhưng bạn vẫn có thể bị gọi điện, nhắn tin đòi nợ. Bạn nên:
- Không chuyển tiền theo yêu cầu và không trả lời các cuộc gọi đe dọa.
- Lưu tin nhắn, số điện thoại, tài khoản nhận tiền, ảnh chụp màn hình.
- Gửi văn bản hoặc yêu cầu bên đòi nợ cung cấp hợp đồng, bằng chứng giải ngân vào tài khoản của bạn.
- Trình báo cơ quan công an và khiếu nại bên cho vay nếu là tổ chức tín dụng.
- Khóa, thay đổi mật khẩu ứng dụng ngân hàng, VNeID nếu nghi ngờ bị lộ thông tin.
Pháp luật về bảo vệ dữ liệu cá nhân (Luật Bảo vệ dữ liệu cá nhân 2025, hiệu lực từ 01/01/2026) cũng cấm thu thập, sử dụng trái phép dữ liệu của bạn.
Căn cứ pháp lý
- Bộ luật Dân sự 2015 (Điều 463–468 về hợp đồng vay tài sản, lãi suất).
- Bộ luật Hình sự 2015, sửa đổi, bổ sung năm 2017, 2025 (Điều 201 – Tội cho vay lãi nặng trong giao dịch dân sự).
- Nghị quyết 01/2021/NQ-HĐTP hướng dẫn áp dụng Điều 201 Bộ luật Hình sự.
- Luật Căn cước 2023 (Điều 7 – Các hành vi bị nghiêm cấm; quy định về giá trị của CMND).
- Nghị định 282/2025/NĐ-CP về xử phạt vi phạm hành chính về an ninh, trật tự, an toàn xã hội (hiệu lực 15/12/2025).
- Luật Các tổ chức tín dụng 2024.
- Luật Bảo vệ dữ liệu cá nhân 2025.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Chỉ có CMND cũ thì có vay được ở ngân hàng không?
Không. CMND đã hết giá trị sử dụng từ 01/01/2025 nên ngân hàng không nhận để xác minh danh tính. Bạn cần làm thẻ căn cước hoặc CCCD còn hạn, sau đó cập nhật thông tin với ngân hàng.
Cơ sở yêu cầu giữ CMND, CCCD gốc khi cho vay có hợp pháp không?
Không. Cầm cố, nhận cầm cố và giữ trái phép thẻ căn cước là hành vi bị cấm theo Luật Căn cước 2023. Bên nhận cầm có thể bị phạt tiền và tịch thu thẻ. Bạn nên từ chối giao giấy tờ gốc.
Cho người khác vay tiền lãi 3%/tháng có vi phạm không?
Mức 3%/tháng tương đương 36%/năm, vượt trần 20%/năm của Bộ luật Dân sự nên phần lãi vượt không có hiệu lực. Tuy nhiên mức này thấp hơn ngưỡng 100%/năm của tội cho vay lãi nặng nên thường không bị xử lý hình sự.
Người đi vay lãi nặng có bị phạt không?
Người vay không bị truy cứu về tội cho vay lãi nặng. Phần lãi vượt mức luật cho phép không có hiệu lực, và bạn có thể trình báo công an nếu bị đe dọa, khủng bố khi đòi nợ.
Vay online chỉ cần ảnh CCCD có an toàn không?
Thường không an toàn nếu bên cho vay không có giấy phép. Hãy chỉ vay ở tổ chức được cấp phép, không gửi ảnh giấy tờ qua mạng xã hội và không cấp quyền truy cập danh bạ cho ứng dụng không rõ nguồn gốc.
Tóm lại, “vay CMND” nay đã không còn đúng, vì CMND hết giá trị và việc giữ giấy tờ tùy thân làm tin bị pháp luật cấm. Bạn nên dùng căn cước còn hạn, vay tại tổ chức được cấp phép và luôn kiểm tra lãi suất, phí trước khi ký. Với người quen cho vay, hãy lập giấy vay rõ ràng và giữ lãi suất trong giới hạn 20%/năm.