Thuế nhà đất hiện nay là thuế sử dụng đất phi nông nghiệp. Bạn nộp hồ sơ khai thuế tại cơ quan thuế nơi có đất hoặc cơ quan được giao tiếp nhận hồ sơ theo pháp luật đất đai ở địa phương, rồi nộp tiền qua eTax Mobile, ngân hàng hoặc Kho bạc. Không phải ai cũng phải đóng: đất không chịu thuế, đất thuộc diện miễn thuế và khoản thuế từ 50.000 đồng trở xuống đều không phải nộp.
Tóm tắt nhanh
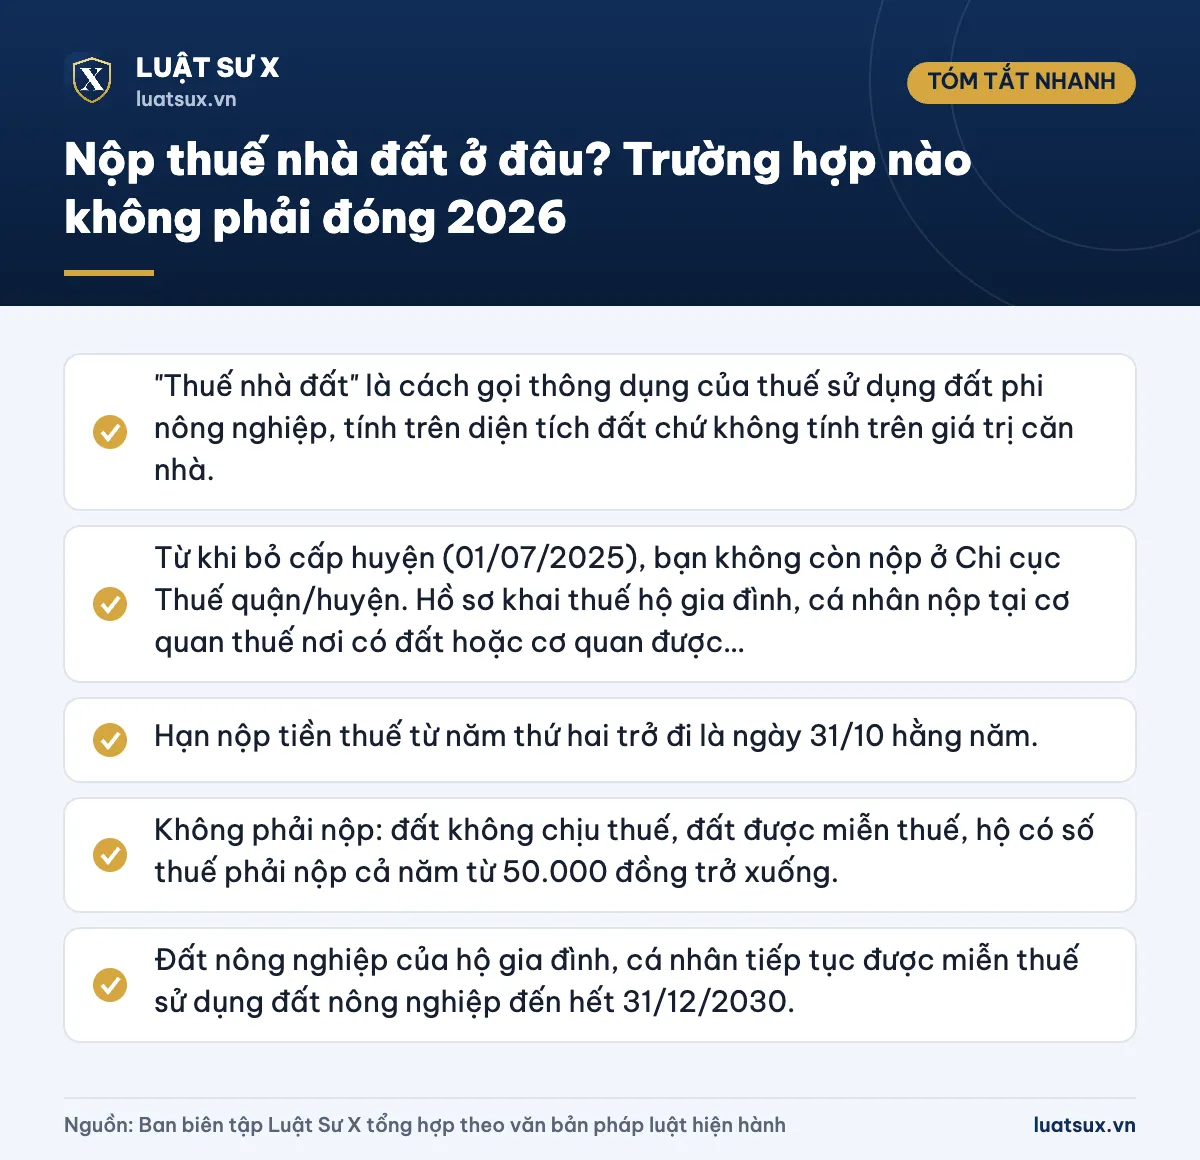
- “Thuế nhà đất” là cách gọi thông dụng của thuế sử dụng đất phi nông nghiệp, tính trên diện tích đất chứ không tính trên giá trị căn nhà.
- Từ khi bỏ cấp huyện (01/07/2025), bạn không còn nộp ở Chi cục Thuế quận/huyện. Hồ sơ khai thuế hộ gia đình, cá nhân nộp tại cơ quan thuế nơi có đất hoặc cơ quan được giao nhiệm vụ tiếp nhận hồ sơ ở địa phương.
- Hạn nộp tiền thuế từ năm thứ hai trở đi là ngày 31/10 hằng năm.
- Không phải nộp: đất không chịu thuế, đất được miễn thuế, hộ có số thuế phải nộp cả năm từ 50.000 đồng trở xuống.
- Đất nông nghiệp của hộ gia đình, cá nhân tiếp tục được miễn thuế sử dụng đất nông nghiệp đến hết 31/12/2030.
Thuế nhà đất thực chất là thuế gì?
Pháp luật Việt Nam không có sắc thuế riêng tên “thuế nhà đất” hay “thuế nhà ở”. Khi người dân nói thuế nhà đất, họ thường chỉ thuế sử dụng đất phi nông nghiệp theo Luật Thuế sử dụng đất phi nông nghiệp 2010. Trước năm 2011, loại thuế này có tên “thuế nhà, đất”, nên cách gọi cũ vẫn còn đến nay.
Đối tượng chịu thuế gồm đất ở tại nông thôn và đô thị, đất sản xuất kinh doanh phi nông nghiệp và đất phi nông nghiệp khác dùng vào mục đích kinh doanh. Với nhà chung cư, thuế được tính theo phần diện tích đất phân bổ cho căn hộ của bạn.
Biểu thuế đất ở lũy tiến từng phần: 0,03% với phần trong hạn mức, 0,07% với phần vượt không quá 3 lần hạn mức và 0,15% với phần vượt trên 3 lần hạn mức. Nhà chung cư và công trình xây dựng dưới mặt đất áp dụng mức 0,03%. Vì thuế suất thấp nên một thửa đất ở trong hạn mức thường chỉ phải nộp vài chục nghìn đến vài trăm nghìn đồng mỗi năm.
Nộp thuế nhà đất ở đâu hiện nay?
Trước đây, người nộp thuế đăng ký, khai và nộp thuế tại cơ quan thuế huyện, quận, thị xã, thành phố thuộc tỉnh nơi có đất. Vùng sâu, vùng xa được nộp tại UBND xã. Từ 01/07/2025, chính quyền địa phương hai cấp không còn cấp huyện, nên cách hiểu “nộp ở Chi cục Thuế quận/huyện” không còn đúng.
Từ 01/07/2026, việc khai và nộp thuế sử dụng đất phi nông nghiệp thực hiện theo Luật Quản lý thuế 2025 và Thông tư 89/2026/TT-BTC. Cụ thể:
- Tổ chức: nộp hồ sơ khai thuế tại cơ quan thuế nơi có đất chịu thuế.
- Hộ gia đình, cá nhân: nộp hồ sơ khai thuế cho từng thửa đất tại cơ quan thuế nơi có đất hoặc cơ quan được giao nhiệm vụ tiếp nhận hồ sơ theo pháp luật đất đai. Ở nhiều địa phương, đó là bộ phận một cửa của UBND xã, phường hoặc điểm tiếp nhận của thuế cơ sở. Bạn nên xem thông báo của UBND xã, phường nơi có đất để biết đầu mối cụ thể.
- Có nhiều thửa đất ở: bạn phải làm tờ khai tổng hợp. Nếu không có thửa nào vượt hạn mức nhưng tổng diện tích vượt hạn mức, bạn được chọn nộp hồ sơ tổng hợp cho một trong các cơ quan thuế nơi có thửa đất.
Nộp tiền thuế bằng cách nào?
Sau khi cơ quan thuế gửi thông báo nộp thuế, bạn có thể nộp tiền theo các cách sau:
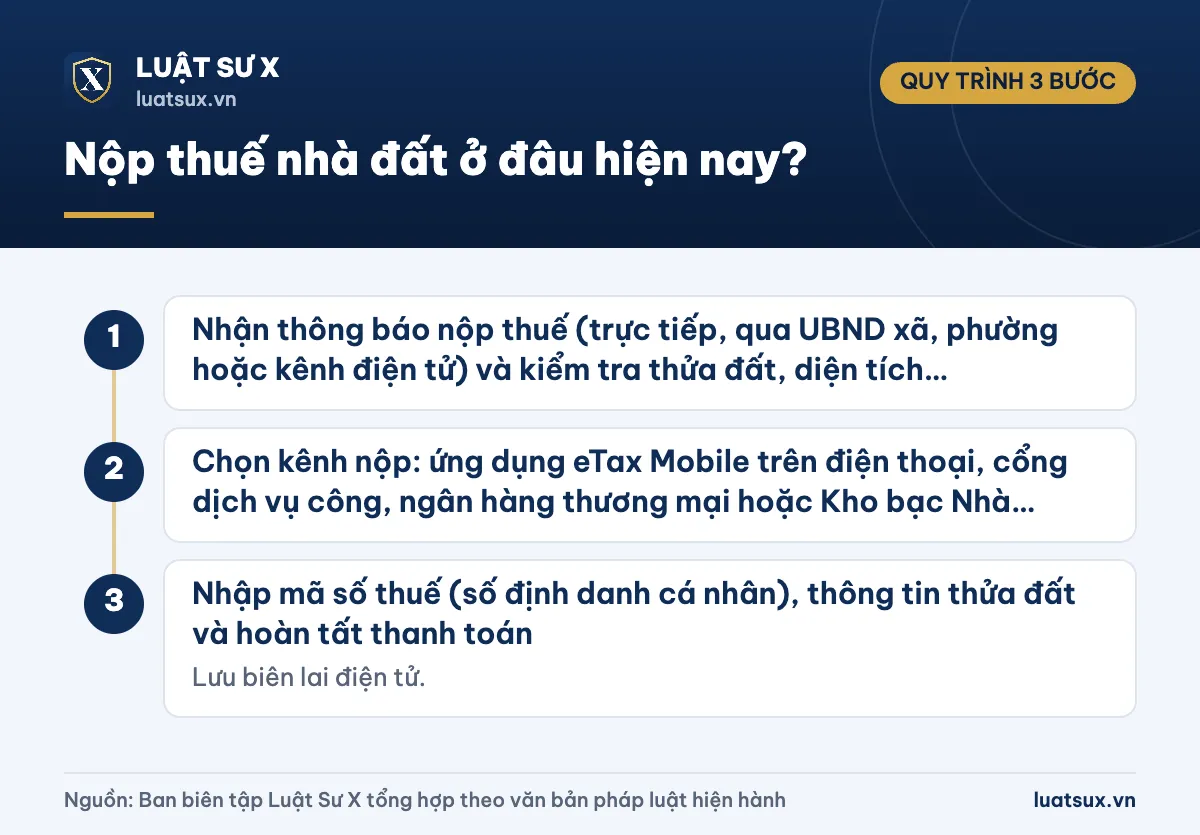
- Bước 1: Nhận thông báo nộp thuế (trực tiếp, qua UBND xã, phường hoặc kênh điện tử) và kiểm tra thửa đất, diện tích, số tiền.
- Bước 2: Chọn kênh nộp: ứng dụng eTax Mobile trên điện thoại, cổng dịch vụ công, ngân hàng thương mại hoặc Kho bạc Nhà nước.
- Bước 3: Nhập mã số thuế (số định danh cá nhân), thông tin thửa đất và hoàn tất thanh toán. Lưu biên lai điện tử.
Nếu chưa biết mã số thuế của mình, bạn xem hướng dẫn về mã số thuế cá nhân theo quy định hiện hành hoặc cách tìm mã số thuế cá nhân bằng số định danh. Trường hợp chưa có, bạn có thể tự đăng ký mã số thuế cá nhân qua mạng.
Cảnh báo: Chỉ nộp thuế qua ứng dụng, cổng chính thức hoặc tại cơ quan có thẩm quyền. Không đưa mã OTP, mật khẩu tài khoản cho bất kỳ ai và không chuyển tiền cho người tự xưng “thu hộ thuế đất”.
Hạn nộp thuế nhà đất năm 2026
Hôm nay là giữa tháng 10, nên bạn cần lưu ý mốc 31/10 sắp đến.
| Trường hợp | Thời hạn nộp tiền thuế |
|---|---|
| Nộp lần đầu hoặc có khai điều chỉnh | Chậm nhất 30 ngày kể từ ngày cơ quan thuế ban hành thông báo nộp thuế |
| Từ năm thứ hai trở đi | Một lần trong năm, chậm nhất ngày 31/10 |
| Khoản chênh lệch tự xác định tại tờ khai tổng hợp | Chậm nhất ngày 31/3 của năm dương lịch tiếp theo |
Nộp chậm sẽ phải trả tiền chậm nộp theo quy định của pháp luật về quản lý thuế. Khai sai hoặc không khai có thể bị xử phạt vi phạm hành chính về thuế.
Trường hợp nào không chịu thuế?
“Không chịu thuế” khác với “được miễn thuế”. Đất không chịu thuế nằm ngoài phạm vi áp dụng của luật, nên người sử dụng không phải kê khai. Nhóm này gồm:
- Đất phi nông nghiệp không dùng vào mục đích kinh doanh, ví dụ đất xây dựng trụ sở cơ quan, công trình sự nghiệp, đất quốc phòng, an ninh.
- Đất sử dụng vào mục đích công cộng như đường giao thông, công viên, đất giáo dục và đào tạo, y tế, văn hóa, thể thao.
- Đất của cơ sở tôn giáo, tín ngưỡng, đất có công trình đình, đền, miếu, từ đường, nhà thờ họ.
- Đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng và đất có mặt nước chuyên dùng.
- Đất nông nghiệp: không thuộc thuế đất phi nông nghiệp. Với hộ gia đình, cá nhân, đất nông nghiệp thuộc diện chịu thuế sử dụng đất nông nghiệp nhưng được miễn đến hết 31/12/2030 theo Nghị quyết 216/2025/QH15 và Nghị định 292/2025/NĐ-CP.
Lưu ý: Đất ở (thổ cư) luôn thuộc đối tượng chịu thuế. Bạn chỉ không phải nộp tiền nếu đất đó thuộc diện miễn thuế hoặc số thuế nhỏ hơn mức tối thiểu phải nộp. Đất phi nông nghiệp nói trên nếu cho thuê hoặc dùng để kinh doanh thì có thể phát sinh thuế.
Trường hợp nào được miễn thuế?
Luật Thuế sử dụng đất phi nông nghiệp 2010 (Điều 9) và Thông tư 153/2011/TT-BTC (sửa đổi, bổ sung bởi Thông tư 130/2016/TT-BTC) quy định các trường hợp được miễn thuế. Các nhóm phổ biến với hộ gia đình, cá nhân như sau:
| Nhóm được miễn | Nội dung chính |
|---|---|
| Đất ở vùng khó khăn | Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, hải đảo |
| Người có công | Đất ở trong hạn mức của người hoạt động cách mạng trước ngày 19/8/1945, thương binh hạng 1/4, 2/4, người hưởng chính sách như thương binh hạng 1/4, 2/4, bệnh binh hạng 1/3, Anh hùng lực lượng vũ trang nhân dân, Bà mẹ Việt Nam anh hùng, cha mẹ đẻ và người có công nuôi dưỡng liệt sĩ khi còn nhỏ |
| Hộ nghèo | Đất ở trong hạn mức của hộ nghèo theo quy định của Chính phủ |
| Bị thu hồi đất ở | Hộ gia đình, cá nhân bị thu hồi đất ở theo quy hoạch được cấp có thẩm quyền phê duyệt được miễn thuế trong năm thực tế bị thu hồi, đối với đất ở nơi bị thu hồi và đất ở nơi ở mới |
| Đất mang tính an sinh, xã hội | Đất xây dựng nhà tình nghĩa, nhà đại đoàn kết, cơ sở nuôi dưỡng người già cô đơn, người khuyết tật, trẻ mồ côi, cơ sở chữa bệnh xã hội |
| Xã hội hóa | Đất của cơ sở thực hiện xã hội hóa trong lĩnh vực giáo dục, dạy nghề, y tế, văn hóa, thể thao, môi trường |
| Dự án đầu tư ưu đãi | Đất của dự án thuộc lĩnh vực ưu đãi đặc biệt hoặc tại địa bàn đặc biệt khó khăn theo pháp luật về đầu tư |
Nguyên tắc cần nhớ khi xét miễn thuế
- Miễn thuế chỉ áp dụng trực tiếp cho người nộp thuế và chỉ tính trên số thuế phải nộp theo luật.
- Với đất ở, bạn chỉ được miễn hoặc giảm tại một nơi do mình lựa chọn, trừ một số trường hợp luật quy định riêng. Có nhiều thửa đất thì không thể xin miễn cho tất cả.
- Nếu cùng lúc thuộc diện miễn và diện giảm đối với một thửa đất thì được hưởng miễn thuế.
- Ngoài miễn thuế còn có diện giảm 50% số thuế phải nộp, ví dụ đất của dự án thuộc lĩnh vực khuyến khích đầu tư hoặc ở địa bàn khó khăn.
Ví dụ: Ông A là thương binh hạng 2/4, có hai thửa đất ở tại hai xã khác nhau, đều trong hạn mức. Ông chỉ được miễn thuế đất ở tại một nơi do ông chọn. Thửa còn lại ông vẫn phải kê khai và nộp thuế như bình thường.
Thuế từ 50.000 đồng trở xuống có phải nộp không?
Không phải nộp. Hộ gia đình, cá nhân có số thuế sử dụng đất phi nông nghiệp phải nộp hằng năm (sau khi trừ số thuế được miễn, giảm nếu có) từ 50.000 đồng trở xuống được miễn thuế. Đây là lý do nhiều chủ nhà phố nhỏ, nhà ở nông thôn không nhận được thông báo nộp thuế.
Nếu bạn có nhiều thửa đất trong cùng tỉnh, thành phố, mức 50.000 đồng được tính trên tổng số thuế phải nộp của tất cả các thửa. Vì vậy, sở hữu nhiều thửa đất nhỏ có thể khiến tổng thuế vượt ngưỡng này.
Lưu ý: Trường hợp này thường không phải làm hồ sơ xin miễn thuế riêng. Tuy vậy, bạn vẫn cần kê khai đúng khi phát sinh thay đổi về đất, vì cơ quan thuế dựa vào dữ liệu đó để xác định số thuế.
Thủ tục để được miễn thuế
Với các trường hợp được miễn theo đối tượng (người có công, hộ nghèo, đất ở vùng khó khăn…), hồ sơ thường gồm:
- Văn bản đề nghị miễn, giảm thuế theo mẫu hiện hành.
- Bản sao giấy tờ về thửa đất như Giấy chứng nhận, quyết định giao đất hoặc cho thuê đất.
- Bản sao giấy tờ chứng minh thuộc đối tượng được miễn, ví dụ giấy xác nhận người có công, quyết định công nhận hộ nghèo.
Bạn nộp hồ sơ tại cơ quan thuế quản lý trực tiếp hoặc cơ quan tiếp nhận hồ sơ ở địa phương. Từ 01/07/2026, mẫu biểu và trình tự thực hiện theo Thông tư 89/2026/TT-BTC. Thực tế, ở nhiều nơi cơ quan thuế lập danh sách đối tượng miễn thuế rồi gửi UBND cấp xã đối chiếu, xác nhận trước khi ra quyết định miễn thuế. Bạn nên hỏi bộ phận một cửa của xã, phường để biết quy trình cụ thể.
Nếu bạn cần giấy tờ chứng minh quyền sử dụng đất để làm hồ sơ, hãy tham khảo thêm cách làm giấy tờ mua bán đất theo quy định pháp luật.
Không phải nộp thuế khi chuyển nhượng, thừa kế, tặng cho?
Nhiều người hỏi “thuế nhà đất” nhưng thật ra muốn biết khoản thuế khi mua bán, thừa kế, tặng cho. Đó là thuế thu nhập cá nhân, tách biệt với thuế sử dụng đất phi nông nghiệp. Từ 01/07/2026, Luật Thuế thu nhập cá nhân 2025 có hiệu lực. Mức thuế khi chuyển nhượng bất động sản của cá nhân cư trú là 2% giá chuyển nhượng.
Các trường hợp không phải nộp thuế thu nhập cá nhân gồm:
- Chuyển nhượng, thừa kế, tặng cho bất động sản giữa người thân như vợ với chồng, cha mẹ với con, cha mẹ nuôi với con nuôi, cha mẹ chồng với con dâu, cha mẹ vợ với con rể, ông bà với cháu, anh chị em ruột. Nghị định 253/2026/NĐ-CP hướng dẫn chi tiết nhóm đối tượng này.
- Chuyển nhượng nhà ở, đất ở duy nhất: người chuyển nhượng chỉ có duy nhất một nhà ở hoặc một thửa đất ở tại Việt Nam, và đã có quyền sở hữu, sử dụng tối thiểu 183 ngày tính đến thời điểm chuyển nhượng. Quy định này không áp dụng với nhà ở, công trình hình thành trong tương lai.
- Phân chia bất động sản giữa vợ và chồng khi ly hôn theo thỏa thuận hoặc bản án, quyết định của Tòa án có hiệu lực.
Việc xác định nhà, đất ở duy nhất do cá nhân tự kê khai và chịu trách nhiệm. Nếu khai không đúng, bạn sẽ bị truy thu thuế và xử phạt theo quy định về quản lý thuế.
Có sắp thay đổi quy định về thuế đất phi nông nghiệp không?
Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập doanh nghiệp đang được Bộ Tài chính xây dựng, thẩm định. Hướng sửa đổi gồm thống nhất cách phân loại đất với Luật Đất đai 2024 và điều chỉnh quy định đăng ký, khai, nộp thuế cho phù hợp mô hình chính quyền hai cấp. Tính đến tháng 10/2026, bạn vẫn áp dụng Luật năm 2010 cùng các văn bản hướng dẫn hiện hành. Nếu dự thảo được thông qua, bài viết sẽ được cập nhật.
Căn cứ pháp lý
- Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12 và Nghị định 53/2011/NĐ-CP.
- Thông tư 153/2011/TT-BTC (sửa đổi, bổ sung bởi Thông tư 130/2016/TT-BTC, Thông tư 40/2025/TT-BTC).
- Luật Quản lý thuế 2025 (108/2025/QH15) và Nghị định 252/2026/NĐ-CP.
- Thông tư 89/2026/TT-BTC (hiệu lực từ 01/07/2026) về khai, nộp thuế sử dụng đất.
- Nghị quyết 216/2025/QH15 và Nghị định 292/2025/NĐ-CP về miễn thuế sử dụng đất nông nghiệp đến hết năm 2030.
- Luật Thuế thu nhập cá nhân 2025 (hiệu lực từ 01/07/2026) và Nghị định 253/2026/NĐ-CP.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Nộp thuế nhà đất ở đâu khi không còn Chi cục Thuế quận, huyện?
Bạn nộp hồ sơ khai thuế tại cơ quan thuế nơi có đất hoặc cơ quan được giao tiếp nhận hồ sơ theo pháp luật đất đai ở địa phương, thường qua UBND xã, phường. Tiền thuế có thể nộp qua eTax Mobile, ngân hàng hoặc Kho bạc theo thông báo nộp thuế.
Nhà ở chung cư có phải nộp thuế nhà đất không?
Có. Nhà chung cư thuộc đối tượng chịu thuế sử dụng đất phi nông nghiệp, áp dụng thuế suất 0,03%. Tuy nhiên, số thuế mỗi căn hộ thường rất nhỏ. Nếu tổng thuế cả năm từ 50.000 đồng trở xuống thì bạn được miễn.
Đất vườn, đất trồng cây có phải đóng thuế nhà đất không?
Không thuộc thuế sử dụng đất phi nông nghiệp vì đây là đất nông nghiệp. Hộ gia đình, cá nhân sản xuất nông nghiệp được miễn thuế sử dụng đất nông nghiệp từ 01/01/2026 đến hết 31/12/2030. Nếu chuyển sang đất ở thì bạn phải nộp thuế đất phi nông nghiệp.
Quên nộp thuế nhà đất qua hạn 31/10 thì sao?
Bạn vẫn phải nộp đủ số thuế và tính thêm tiền chậm nộp theo pháp luật về quản lý thuế. Nếu không kê khai hoặc kê khai sai, bạn còn có thể bị xử phạt vi phạm hành chính về thuế. Nên nộp sớm để tránh phát sinh khoản này.
Bán nhà ở duy nhất có phải nộp thuế không?
Từ 01/07/2026, bạn được miễn thuế thu nhập cá nhân nếu chỉ có duy nhất một nhà ở, đất ở tại Việt Nam và đã sở hữu từ 183 ngày trở lên tính đến lúc chuyển nhượng. Khoản miễn thuế này không áp dụng với nhà ở hình thành trong tương lai.
Tóm lại, thuế nhà đất là thuế sử dụng đất phi nông nghiệp, nộp theo nơi có đất và hạn nộp tiền thường là 31/10 hằng năm. Bạn không phải nộp nếu đất không chịu thuế, thuộc diện miễn thuế hoặc tổng thuế cả năm từ 50.000 đồng trở xuống. Khi mua bán, thừa kế hay tặng cho, hãy xem thêm quy định về thuế thu nhập cá nhân để xác định đúng nghĩa vụ của mình.