Có. Khi chuyển nhượng (bán) đất nông nghiệp, cá nhân cư trú phải nộp thuế thu nhập cá nhân bằng 2% giá chuyển nhượng, trừ trường hợp được miễn như giao dịch giữa những người thân theo luật định. Bên nhận chuyển nhượng còn phải nộp lệ phí trước bạ 0,5% khi sang tên. Quy định này áp dụng từ 01/07/2026 theo Luật Thuế thu nhập cá nhân 2025.
Tóm tắt nhanh
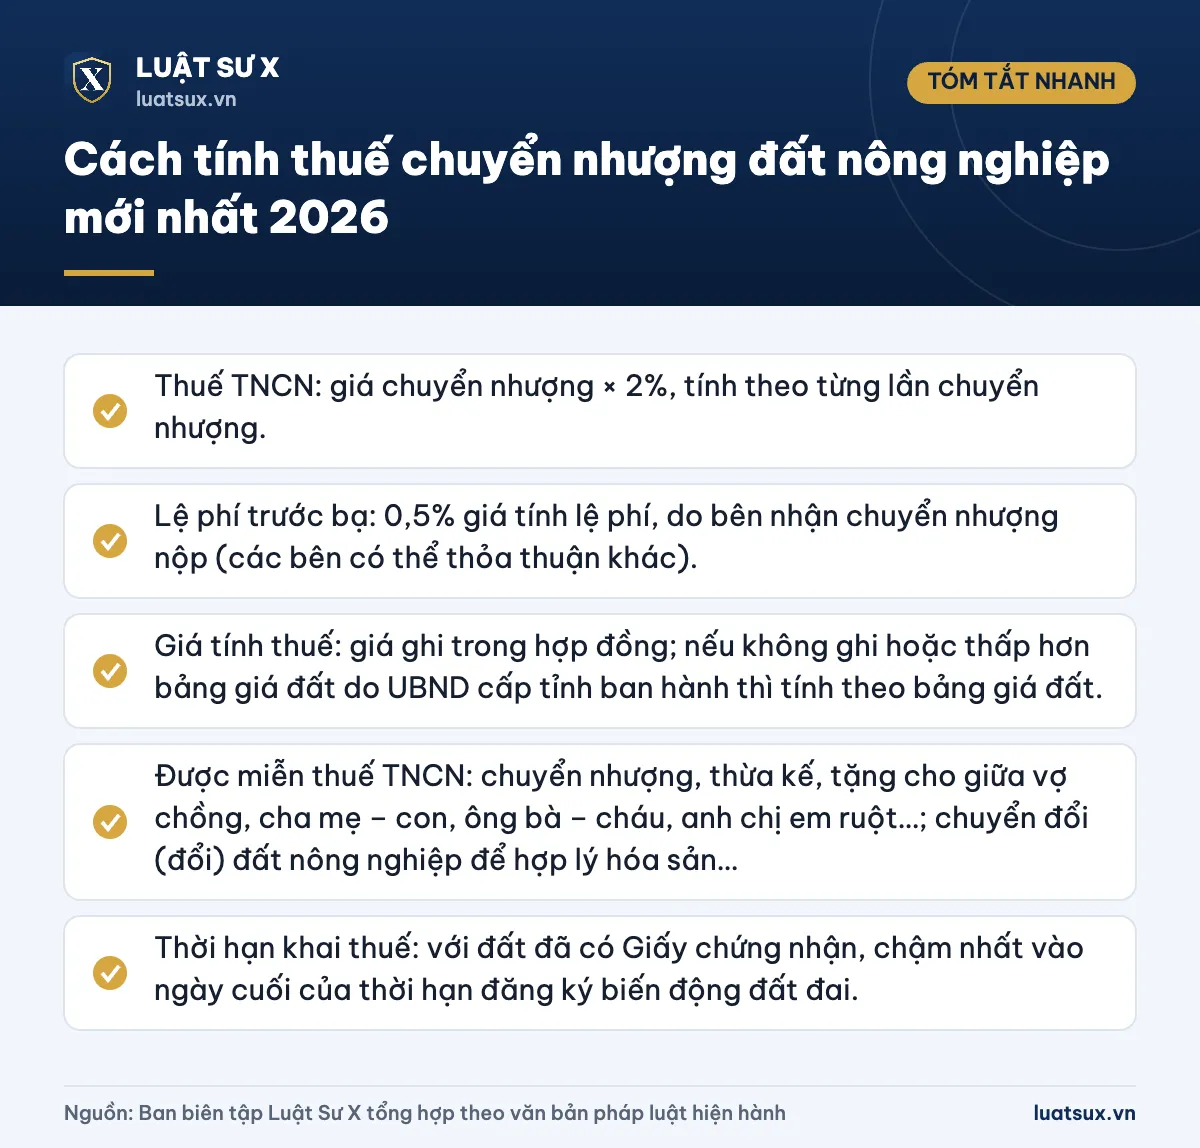
- Thuế TNCN: giá chuyển nhượng × 2%, tính theo từng lần chuyển nhượng.
- Lệ phí trước bạ: 0,5% giá tính lệ phí, do bên nhận chuyển nhượng nộp (các bên có thể thỏa thuận khác).
- Giá tính thuế: giá ghi trong hợp đồng; nếu không ghi hoặc thấp hơn bảng giá đất do UBND cấp tỉnh ban hành thì tính theo bảng giá đất.
- Được miễn thuế TNCN: chuyển nhượng, thừa kế, tặng cho giữa vợ chồng, cha mẹ – con, ông bà – cháu, anh chị em ruột…; chuyển đổi (đổi) đất nông nghiệp để hợp lý hóa sản xuất.
- Thời hạn khai thuế: với đất đã có Giấy chứng nhận, chậm nhất vào ngày cuối của thời hạn đăng ký biến động đất đai.
Chuyển nhượng đất nông nghiệp có phải đóng thuế không?
Có. Thu nhập từ chuyển nhượng quyền sử dụng đất là thu nhập từ chuyển nhượng bất động sản, và loại đất không làm thay đổi nghĩa vụ này. Đất trồng lúa, đất trồng cây hàng năm, đất trồng cây lâu năm, đất rừng sản xuất, đất nuôi trồng thủy sản đều thuộc diện phải nộp thuế khi bán, nếu không rơi vào trường hợp được miễn.
Trước đây, nhiều người quen với cách gọi “thuế chuyển nhượng đất nông nghiệp” theo Luật Thuế TNCN 2007 và Thông tư 111/2013/TT-BTC. Từ 01/07/2026, Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15) thay thế luật cũ, và Nghị định 253/2026/NĐ-CP hướng dẫn chi tiết. Mức thuế suất vẫn là 2%, nên cách tính gần như không đổi.
Cách tính thuế thu nhập cá nhân khi chuyển nhượng đất nông nghiệp
Với cá nhân cư trú, thuế TNCN được xác định theo công thức đơn giản:
Thuế TNCN phải nộp = Giá chuyển nhượng × 2%
Cá nhân không cư trú chuyển nhượng bất động sản tại Việt Nam cũng chịu mức 2% trên giá chuyển nhượng. Thuế được tính riêng cho từng lần chuyển nhượng. Nếu thửa đất có nhiều đồng sở hữu thì mỗi người kê khai và nộp thuế theo tỷ lệ sở hữu của mình.
Từ 01/01/2025, thu nhập chịu thuế từ chuyển nhượng bất động sản đã được xác định theo giá chuyển nhượng từng lần. Cách tính “25% trên phần chênh lệch” từng được nhắc trong văn bản cũ không còn là cách tính phổ biến hiện nay.
Ví dụ tính thuế
Anh Nam bán 5.000 m² đất trồng cây lâu năm cho người không phải họ hàng, giá ghi trong hợp đồng là 800 triệu đồng. Bảng giá đất của UBND tỉnh tại thời điểm chuyển nhượng quy ra 650 triệu đồng.
| Khoản | Cách tính | Số tiền |
|---|---|---|
| Giá tính thuế | Giá hợp đồng (cao hơn bảng giá đất) | 800.000.000 đồng |
| Thuế TNCN (bên bán) | 800.000.000 × 2% | 16.000.000 đồng |
| Lệ phí trước bạ (bên mua) | 800.000.000 × 0,5% | 4.000.000 đồng |
Nếu hợp đồng chỉ ghi 500 triệu đồng, thấp hơn bảng giá đất 650 triệu đồng, cơ quan thuế sẽ lấy 650 triệu đồng để tính. Thuế TNCN khi đó là 13 triệu đồng.
Giá chuyển nhượng được xác định thế nào?
Giá chuyển nhượng về nguyên tắc là giá ghi trong hợp đồng tại thời điểm chuyển nhượng. Riêng với quyền sử dụng đất, Nghị định 253/2026/NĐ-CP quy định hai tình huống cơ quan thuế lấy giá theo bảng giá đất (nhân hệ số điều chỉnh giá đất, nếu có):
- Hợp đồng không ghi giá đất.
- Giá đất ghi trong hợp đồng thấp hơn giá tính theo bảng giá đất do UBND cấp tỉnh ban hành.
Vì vậy, việc ghi giá thấp trong hợp đồng để “đỡ thuế” thường không có tác dụng. Nó còn có thể dẫn tới bị truy thu, phạt khai sai và tính tiền chậm nộp.
Nếu thửa đất có tài sản gắn liền (nhà kho, cây lâu năm, công trình), bạn nên ghi rõ giá trị từng phần trong hợp đồng. Hãy giữ hóa đơn, chứng từ thanh toán để chứng minh khi cần. Việc thỏa thuận giá và lập hợp đồng được hướng dẫn kỹ hơn trong bài cách làm giấy tờ mua bán đất theo quy định pháp luật.
Lệ phí trước bạ khi nhận chuyển nhượng đất nông nghiệp
Đây là khoản phải nộp khi đăng ký sang tên, không phải thuế thu nhập. Đối với nhà, đất, mức lệ phí trước bạ là 0,5% giá tính lệ phí, tối đa 500 triệu đồng cho mỗi tài sản trong một lần trước bạ. Giá tính lệ phí căn cứ bảng giá đất của UBND cấp tỉnh. Nếu giá ghi trong hợp đồng cao hơn thì tính theo giá hợp đồng.
Từ 15/08/2026 đến hết 28/02/2027, một số trường hợp làm thủ tục và nộp lệ phí điện tử, có tài khoản định danh điện tử mức độ 2 và thông tin, giấy tờ tích hợp đầy đủ trên VNeID có thể được giảm 10% lệ phí trước bạ. Bạn nên hỏi cơ quan tiếp nhận để biết hồ sơ của mình có thuộc diện này không.
Lệ phí trước bạ đối với xe cộ tính khác với đất. Nếu cần so sánh, bạn có thể xem bài cách tính lệ phí trước bạ xe máy.
Các trường hợp được miễn thuế thu nhập cá nhân
Không phải giao dịch đất nông nghiệp nào cũng phải nộp thuế. Căn cứ Luật Thuế TNCN 2025 và Nghị định 253/2026/NĐ-CP, các trường hợp thường gặp gồm:
| Trường hợp | Điều kiện chính |
|---|---|
| Chuyển nhượng, thừa kế, tặng cho bất động sản giữa người thân | Giữa vợ và chồng; cha mẹ đẻ, cha mẹ nuôi với con; cha mẹ chồng với con dâu; cha mẹ vợ với con rể; ông bà nội, ngoại với cháu; anh chị em ruột. Cần giấy tờ chứng minh quan hệ. |
| Chuyển đổi đất nông nghiệp | Hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp đổi đất cho nhau để hợp lý hóa sản xuất, không đổi mục đích sử dụng đất; đất do Nhà nước giao. Hồ sơ có văn bản thỏa thuận đổi đất được cơ quan có thẩm quyền xác nhận. |
| Giá trị quyền sử dụng đất được Nhà nước giao | Được miễn đối với phần giá trị khi được giao đất. Nếu sau đó chuyển nhượng phần đất được miễn hoặc giảm tiền sử dụng đất thì vẫn phải khai và nộp thuế. |
Lưu ý: Miễn thuế cho “nhà ở, đất ở duy nhất” chỉ áp dụng với đất ở, không áp dụng cho đất nông nghiệp. Việc được Nhà nước giao đất hay trực tiếp sản xuất nông nghiệp cũng không đương nhiên khiến việc bán đất cho người ngoài được miễn thuế. Miễn thuế đối với đất nông nghiệp của hộ sản xuất chủ yếu áp dụng cho trường hợp chuyển đổi đất. Một số bài viết trên mạng nêu khác đi, bạn nên đối chiếu với văn bản gốc hoặc hỏi cơ quan thuế.
Cảnh báo: Dùng giấy tờ quan hệ giả hoặc dàn dựng giao dịch “tặng cho” để né thuế khi thực chất là mua bán có thể bị truy thu thuế, xử phạt vi phạm hành chính về quản lý thuế. Tùy mức độ, hành vi còn có thể bị xem xét trách nhiệm pháp lý khác.
Ai là người nộp thuế?
Người có thu nhập là bên bán nên về nguyên tắc bên bán nộp thuế TNCN. Tuy nhiên, pháp luật không cấm các bên thỏa thuận bên mua nộp thay. Hãy ghi rõ điều này trong hợp đồng để tránh tranh chấp. Lệ phí trước bạ thường do bên mua nộp.
Để kê khai thuế, mỗi cá nhân cần có mã số thuế. Từ 01/07/2025, số định danh cá nhân được dùng làm mã số thuế. Bạn có thể xem thêm quy định về mã số thuế cá nhân hoặc cách đăng ký mã số thuế cá nhân qua mạng.
Thủ tục, thời hạn kê khai và nộp thuế
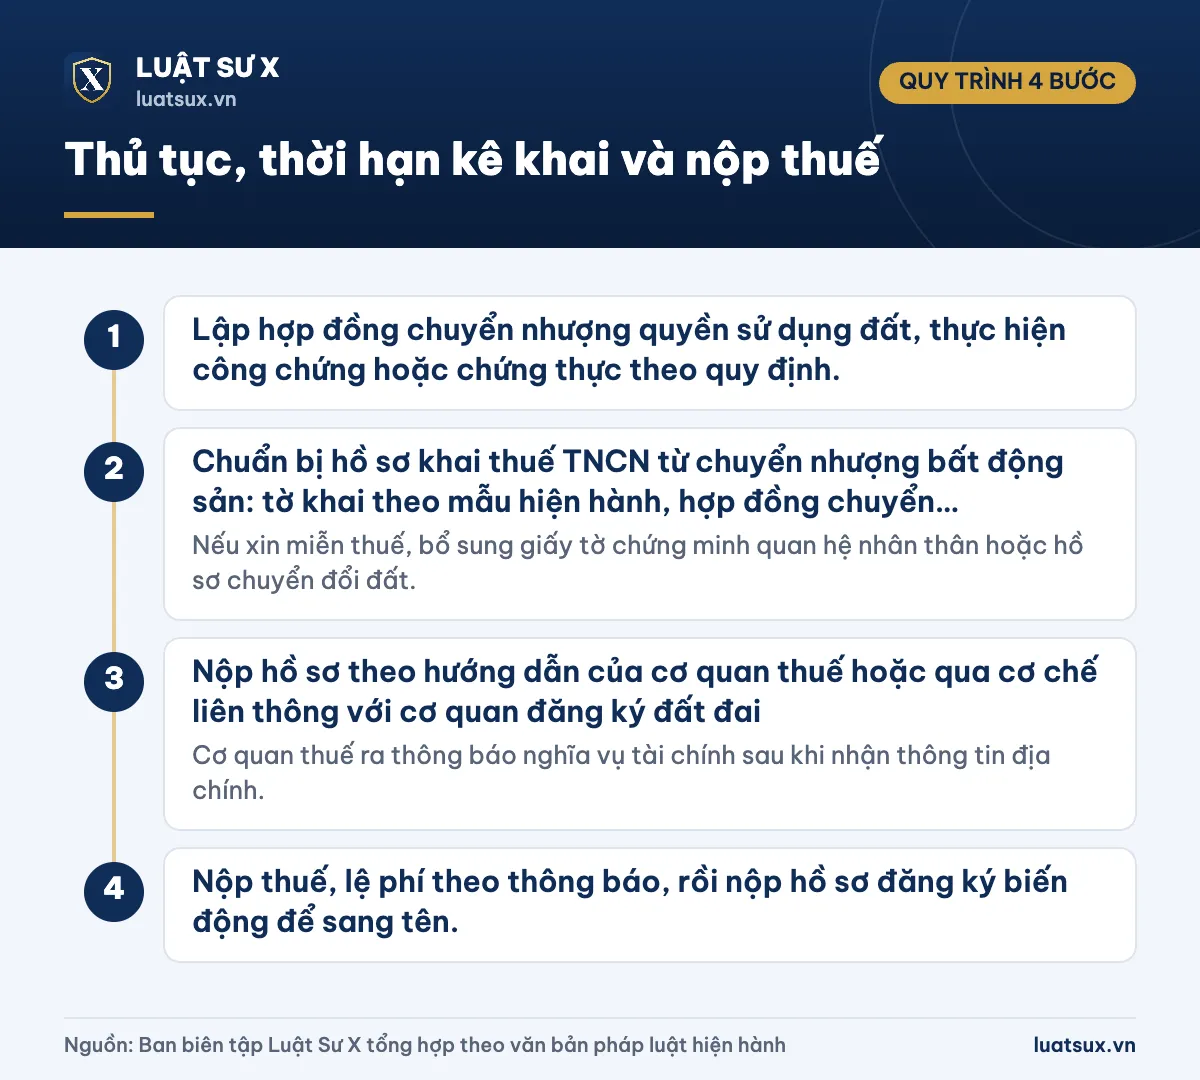
- Bước 1: Lập hợp đồng chuyển nhượng quyền sử dụng đất, thực hiện công chứng hoặc chứng thực theo quy định.
- Bước 2: Chuẩn bị hồ sơ khai thuế TNCN từ chuyển nhượng bất động sản: tờ khai theo mẫu hiện hành, hợp đồng chuyển nhượng, Giấy chứng nhận quyền sử dụng đất, giấy tờ tùy thân của các bên. Nếu xin miễn thuế, bổ sung giấy tờ chứng minh quan hệ nhân thân hoặc hồ sơ chuyển đổi đất.
- Bước 3: Nộp hồ sơ theo hướng dẫn của cơ quan thuế hoặc qua cơ chế liên thông với cơ quan đăng ký đất đai. Cơ quan thuế ra thông báo nghĩa vụ tài chính sau khi nhận thông tin địa chính.
- Bước 4: Nộp thuế, lệ phí theo thông báo, rồi nộp hồ sơ đăng ký biến động để sang tên.
Về thời hạn, với bất động sản đã được cấp Giấy chứng nhận, hồ sơ khai thuế TNCN phải nộp chậm nhất vào ngày cuối cùng của thời hạn đăng ký biến động theo pháp luật đất đai. Nếu nộp trễ, bạn có thể bị phạt chậm nộp hồ sơ và tính tiền chậm nộp theo Luật Quản lý thuế.
Từ 01/07/2025, chính quyền địa phương chỉ còn hai cấp (tỉnh và xã). Vì vậy, nơi tiếp nhận hồ sơ nay thuộc cơ quan thuế và bộ phận đăng ký đất đai theo tổ chức mới của từng tỉnh. Bạn nên kiểm tra địa chỉ tiếp nhận tại địa phương nơi có đất.
Căn cứ pháp lý
- Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/07/2026).
- Nghị định 253/2026/NĐ-CP ngày 30/06/2026 quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân.
- Luật Đất đai 2024 và các văn bản hướng dẫn về đăng ký biến động đất đai.
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 10/2022/NĐ-CP và các văn bản sửa đổi, hướng dẫn về lệ phí trước bạ.
- Trước 01/07/2026: Luật Thuế thu nhập cá nhân 2007 (sửa đổi), Thông tư 111/2013/TT-BTC, Thông tư 92/2015/TT-BTC.
Thông tin cập nhật tháng 10/2026.
Câu hỏi thường gặp
Bán đất nông nghiệp đóng thuế bao nhiêu phần trăm?
Thuế TNCN là 2% giá chuyển nhượng. Ngoài ra, bên nhận chuyển nhượng nộp lệ phí trước bạ 0,5% khi đăng ký sang tên. Hai khoản này tính độc lập với nhau.
Cho, tặng đất nông nghiệp cho con có phải nộp thuế không?
Không, nếu là tặng cho hoặc thừa kế giữa cha mẹ đẻ, cha mẹ nuôi với con, và bạn có giấy tờ chứng minh quan hệ. Việc này được miễn thuế TNCN. Bạn vẫn phải làm thủ tục đăng ký biến động và có thể phải nộp các khoản lệ phí theo quy định.
Hợp đồng ghi giá thấp hơn bảng giá đất thì tính thuế theo giá nào?
Cơ quan thuế tính theo giá đất trong bảng giá đất do UBND cấp tỉnh ban hành (nhân hệ số điều chỉnh nếu có). Quy định này cũng áp dụng khi hợp đồng không ghi giá đất.
Hộ nông dân bán đất được Nhà nước giao có được miễn thuế không?
Không đương nhiên. Phần giá trị quyền sử dụng đất khi được Nhà nước giao được miễn thuế. Còn khi bán cho người khác, bạn vẫn phải khai và nộp thuế nếu không thuộc trường hợp miễn như giao dịch giữa người thân. Riêng việc đổi đất để hợp lý hóa sản xuất được miễn thuế theo điều kiện luật định.
Giấy tờ mua bán đất viết tay có bị tính thuế không?
Có. Nghĩa vụ thuế phát sinh từ việc chuyển nhượng, không phụ thuộc hình thức giấy tờ. Giấy viết tay không được công nhận để sang tên và tiềm ẩn nhiều rủi ro. Bạn nên lập hợp đồng công chứng hoặc chứng thực để bảo đảm quyền lợi.
Nộp muộn hồ sơ khai thuế chuyển nhượng đất bị xử lý thế nào?
Bạn có thể bị xử phạt vi phạm hành chính về thủ tục thuế và bị tính tiền chậm nộp trên số thuế chưa nộp theo Luật Quản lý thuế. Vì vậy hãy nộp hồ sơ đúng hạn đăng ký biến động.
Tóm lại, khi bán đất nông nghiệp cho người ngoài gia đình, bạn nộp thuế TNCN 2% trên giá chuyển nhượng (không thấp hơn giá theo bảng giá đất), còn bên mua nộp lệ phí trước bạ 0,5%. Chỉ các giao dịch giữa người thân theo luật hoặc việc chuyển đổi đất nông nghiệp đủ điều kiện mới được miễn thuế TNCN. Hãy ghi giá trung thực, lưu đầy đủ giấy tờ và nộp hồ sơ đúng thời hạn để tránh bị truy thu.